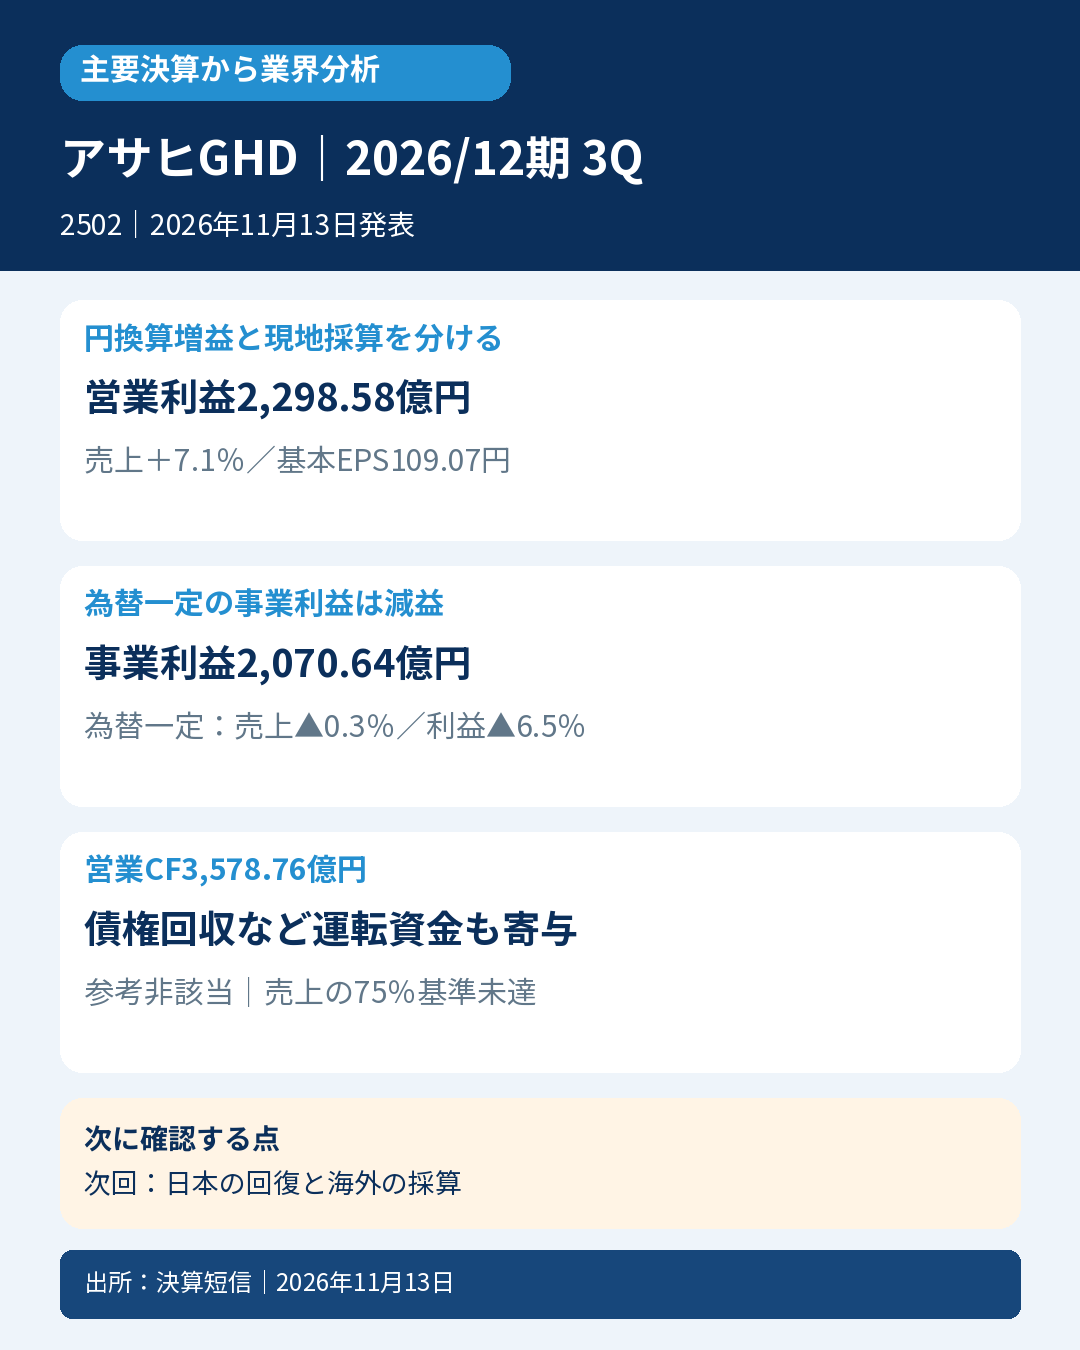
アサヒスーパードライやウィルキンソンを展開するアサヒグループHD。2026年12月期第3四半期は大幅な営業増益でしたが、為替一定ベースでは売上・事業利益とも前年同期を下回りました。売上の円換算額と、地域ごとの販売・採算を分けて読む決算です。
📌 今回の要点
- 📊 営業利益は44.8%増。一方、恒常的な事業の業績を測る会社独自の「事業利益」は2.3%増で、為替一定では6.5%減でした。
- 🌏 日本・東アジアは事業減益でも営業増益。欧州も円換算と為替一定で利益の方向が異なり、地域別の数字の読み分けが必要です。
- 💰 営業CFは1,483億円から3,579億円へ増加。債権回収など運転資金の動きも寄与しており、増益分だけで説明しません。
- 🧮 基本EPSは68.40円から109.07円へ改善しました。ただし、会社独自の調整後利益や希薄化後EPSとは別の指標です。
- 🔎 次回は日本の販売・供給の回復と、海外の為替一定の事業利益を確認。参考比較では年間計画の75%に対して売上が届いておらず、前年増収増益だけで参考良好とはしません。
📝 詳しい分析
📊 営業増益の大きさを、そのまま本業の伸び率にしない
対象はIFRS連結の2026年1月1日~9月30日の累計実績です。前年も同じ9か月と比較します。以下の金額は百万円、EPSのみ円。原表の端数により個別項目の加減と合計に差があり、独自に補正していません。四半期単独の実績と混ぜていません。
| 指標 | 前年同期 | 当期累計 |
|---|---|---|
| 売上収益 | 2,154,824 | 2,308,641 |
| 事業利益(会社独自指標) | 202,432 | 207,064 |
| IFRS営業利益 | 158,712 | 229,858 |
| 税引前利益 | 151,773 | 221,116 |
| 親会社帰属利益 | 102,801 | 159,527 |
| 調整後親会社帰属利益(会社独自指標) | 126,556 | 135,969 |
| 基本EPS | 68.40 | 109.07 |
| 希薄化後EPS | 68.38 | 108.89 |
事業利益は売上収益から売上原価と販管費を控除した会社独自の利益指標です。会社は調整後親会社帰属利益について、事業ポートフォリオ再構築や減損など一時的な特殊要因を控除すると説明しています。どちらもIFRS営業利益や公表基本EPSに置き換えて判定するための数字ではありません。
粗利益は813,060から875,587へ増えましたが、販管費も610,627から668,522へ増加。粗利益の増加62,527に対し、販管費の増加は57,895でした。事業利益の増加は4,632にとどまります。売上が増えたときに、その増分がどこまで恒常的な利益として残ったかを見ると、営業利益44.8%増とは違った姿になります。
さらに、その他の営業収益は4,105から44,434へ増加し、その他の営業費用は47,825から21,639へ減少しました。IFRS営業利益の増加には、この双方の動きも含まれています。その他営業損益の全内訳まで独立に確認した段階ではないため、営業増益の全額を資産売却に帰属させたり、全額を持続的な採算改善と評価したりはしません。
補足資料の億円表示による調整表では、事業利益から営業利益への調整項目合計は前年▲437億円から当期228億円へ変化しています。内訳は固定資産除売却損益が▲9億円から328億円、事業統合関連費用が▲87億円から▲71億円、減損損失が▲253億円から▲24億円、その他が▲89億円から▲6億円です。これは会社の億円単位の調整表であり、百万円原表の正確な値へ逆算したり、営業CFの調整額や売却代金と同一視したりはしません。
また、同補足資料の事業利益率は酒税込みで前年9.4%から9.0%へ低下。酒税抜き売上を分母とする場合は11.8%から11.2%です。税を含むかどうかで分母が変わるため、他社の利益率を比較するときも同じ定義にそろえます。
税引前利益は221,116、法人所得税費用は60,035です。税引前利益と税費用の後に非支配持分を分けて、親会社帰属利益159,527に至ります。基本EPSの改善は確認できますが、利益の増加要因と株数の影響をすべて分解したとの結論にはしていません。
🌏 為替をそろえると、売上は微減、事業利益は減少
会社公表では円換算の売上収益は7.1%増、事業利益は2.3%増です。一方、当期の外貨金額を前年同期の為替レートで円換算する「為替一定」では、売上収益は0.3%減、事業利益は6.5%減となっています。為替一定も数量だけを表す指標ではなく、価格・商品構成・事業の範囲などを含む売上や利益の比較です。「全体の販売数量が横ばい」とは読み替えません。
地域別の外部顧客向け売上とIFRS営業利益は次の通りです。会社の地域説明に使われる内部売上込みの金額とは区別しています。
| 地域 | 外部売上・前年 | 外部売上・当期 | 営業利益・前年 | 営業利益・当期 |
|---|---|---|---|---|
| 日本・東アジア | 1,024,140 | 1,005,709 | 73,463 | 110,369 |
| 欧州 | 580,711 | 652,529 | 69,395 | 73,604 |
| アジアパシフィック | 529,843 | 623,781 | 24,294 | 50,121 |
| その他 | 20,128 | 26,620 | 3,893 | 4,538 |
営業利益の全社調整額は前年▲12,334、当期▲8,774です。地域別営業利益をそのまま事業利益と呼ばないことも大切です。
日本・東アジアの内部売上込み売上は1,011,709で1.6%減、事業利益は87,914で12.0%減。会社は価格改定効果があった一方、サイバー攻撃によるシステム障害の影響や原材料関連費用の増加などを説明しています。同地域のIFRS営業利益は増えているため、「日本は営業増益だから本業も好調」とまとめると、事業利益の悪化が見えなくなります。システム障害の影響額全体をこちらで推計したものでもありません。
欧州は内部売上込み654,900、事業利益100,313。円換算ではそれぞれ12.4%増、9.2%増ですが、為替一定では売上1.1%増、事業利益2.7%減です。会社は主要国での販売数量減少に対し、プレミアムビールの堅調な推移や収益構造改革、為替の影響を説明しています。数量が減っても売上が増える構造があり、売上成長だけでは需要拡大の強さを測れません。
アジアパシフィックは内部売上込み624,848、事業利益70,144で、円換算では17.6%増、17.9%増。為替一定の売上は原表表示で「▲0.0%」、事業利益は0.2%増です。原表示の符号を消したり、数量増と断定したりしません。その他の事業利益4,691、全社調整▲22,974、別掲の無形資産償却費▲33,024を含めた連結事業利益は207,064です。営業利益では無形資産償却費は各事業へ配賦されており、二重に控除しないようにします。
💰 営業CFの改善は、運転資金も含めて評価する
利益と現金の流れをつなぐと、営業CFは大幅に改善しました。
| キャッシュフロー | 前年同期 | 当期累計 |
|---|---|---|
| 営業活動 | 148,363 | 357,876 |
| 投資活動 | ▲153,297 | ▲86,085 |
| 財務活動 | ▲9,230 | ▲180,831 |
当期の営業CFには、営業債権等の減少による61,255のプラスや、営業債務等の増加による25,003のプラスが含まれます。一方、棚卸資産の増加は▲23,098、未払酒税の減少は▲23,461でした。その他の負債の増加31,159も含まれています。売上計上と回収・支払の時期が異なるため、CFの増加をすべて利益成長とみなすことはできません。
法人所得税の支払額▲54,399は、損益計算書の税費用60,035と別です。また、固定資産除売却損益の営業CF調整▲32,816、有形固定資産売却による投資CF収入39,373、その他営業収益44,434は、それぞれ測定内容が異なります。同じ金額の売却益・売却代金として扱いません。
投資CFには有形固定資産取得▲108,523、無形資産取得▲17,969、子会社取得▲3,490などがあります。営業CFと投資CFの単純合計は271,791ですが、ここでは会社定義のフリーCFとは呼んでいません。前年の条件付対価支出5,849に対し当期原表は「―」であり、こちらで0に置き換えていません。
期首現金156,380から、期末現金は237,208へ増加しました。営業・投資・財務CFのほか、為替換算▲10,014、売却目的保有資産に含まれる現金▲117も確認する必要があります。資金収支だけを足して為替差などを無視しない読み方です。
🧾 BSの在庫増と借入減は、CF原表と区別して追う
期首に相当する2025年12月末から2026年9月末にかけ、営業債権等は502,024から449,033へ減少、棚卸資産は303,247から328,365へ増加しました。有形固定資産は1,031,195から1,046,309、のれん及び無形資産は3,657,903から3,642,955です。
BSの期首期末差には為替換算、取得・処分、振替などが入り得ます。たとえば棚卸資産のBS増加25,118を、営業CFの在庫増加影響▲23,098へ無理に一致させません。同様に有形固定資産の純増を、現金で支払った設備投資額に置き換えることもできません。
流動区分の社債・借入金は838,787から645,947へ減り、非流動区分は805,390から903,716へ増加しました。返済と長短振替などを区別し、流動区分だけを見て借入全体の削減額と呼ばないようにします。資産合計は6,081,767、親会社所有者帰属持分は3,097,044です。会計方針注記ではIFRS第9号・第7号の改訂適用について重要な影響はないと会社が説明しています。これを未確認の別取引や全会計論点にまで広げません。
🔎 業界への示唆と、次回に確認する二つの点
今回のアサヒから読み取れるのは、海外を持つ飲料企業では「円換算の成長」と「現地の販売・採算」が離れ得ることです。プレミアム商品やノンアルコール飲料への取り組みは会社の戦略として確認できますが、アサヒ1社の資料だけで酒類業界全体の数量回復や価格転嫁の成功を断定することはできません。各社の地域構成、ブランド、為替、事業利益の定義をそろえる必要があります。
次回の通期決算や会社の追加開示では、まず日本・東アジアの販売・供給と事業利益が回復しているかを確認します。次に、欧州の販売数量と為替一定の事業利益、アジアパシフィックの為替一定の採算を確認します。月次などの補足資料が出る場合も、対象事業と期間をそろえてつなぎます。現時点で未取得の説明会発言や質疑を引用したものではありません。
後発事象では、アサヒビールが2026年10月7日に独占禁止法違反の疑いに関連して公正取引委員会の強制調査を受けた旨を会社が開示しています。調査継続中で業績への影響の合理的見積りは困難とされており、違反確定、罰金額の断定、影響0という補完は行いません。システム障害の業績影響とも別の論点です。
🧮 判定・計画比較の条件
短信は2026年7月8日公表の業績予想から変更なしと明記しています。その会社明示の年間計画に基づく参考比較は次の通りです。発表当日の新計画への差し替えや、市場予想との比較ではありません。
| 条件 | 比較基準 | 実績 | 差・確認結果 |
|---|---|---|---|
| 売上収益:年間計画3,220,000の75% | 2,415,000 | 2,308,641 | ▲106,359・未達 |
| 基本EPS:年間計画129.71の75% | 97.2825 | 109.07 | +11.7875・超過 |
| 売上収益:前年同期間以上 | 2,154,824 | 2,308,641 | 達成 |
| 基本EPS:前年同期間以上 | 68.40 | 109.07 | 達成 |
75%は単純按分・季節性未調整の参考値で、会社公表の第3四半期予算ではありません。この会社明示の据置計画との比較では売上が未達のため参考良好には該当しません。2026年11月13日から追加した前年同期条件は両方達成ですが、それだけでは参考良好になりません。
7月8日の計画原本自体と、その後の介在訂正・株数分割履歴の全照合は補足確認事項です。最新の発表前計画を独立に全履歴確定したとの表示にはしていません。市場の同一期間売上・基本EPS予想は未取得で、厳格・次点は未確認。未取得を市場予想の不存在や0としません。
📚 一次出所
- アサヒグループホールディングス(2502)、2026年12月期第3四半期決算短信〔IFRS〕連結、2026年11月13日発表。対象期間2026年1月1日~9月30日。
- 公式原本:https://www.release.tdnet.info/inbs/140120261112575238.pdf
- 同日決算補足資料:https://www.release.tdnet.info/inbs/140120261112575290.pdf (PDF2~3頁の財務ハイライト・損益調整表を確認。その他の頁・質疑は未照合)
- 参照箇所:PDF1~2頁の連結実績・年間計画、4~6頁の会社説明・地域KPI・据置説明、7~9頁のBS/PL、13~14頁のCF、15~16頁の注記・セグメント・後発事象。資料照合2026年11月13日。追加資料・未取得の説明会質疑は補足確認事項です。









コメント