🏗️ スーパーゼネコン4社|増益3社でもキャッシュと受注が分岐
2027年3月期中間期、2026年4月1日〜9月30日(2025年4月〜9月比)/4社とも日本基準・連結。
📌 今回の要点
📊 売上・営業利益とも増加は大林・大成・清水。鹿島は減収減益。最大の営業増益率は清水の+126.3%だが、本業以外の利益も分けて見る。
💰 営業CFは大成で694.25億→▲847.99億円に悪化。大林も前年の204.78億→40.62億円に縮小。利益の伸びだけでは資金回収を説明できない。
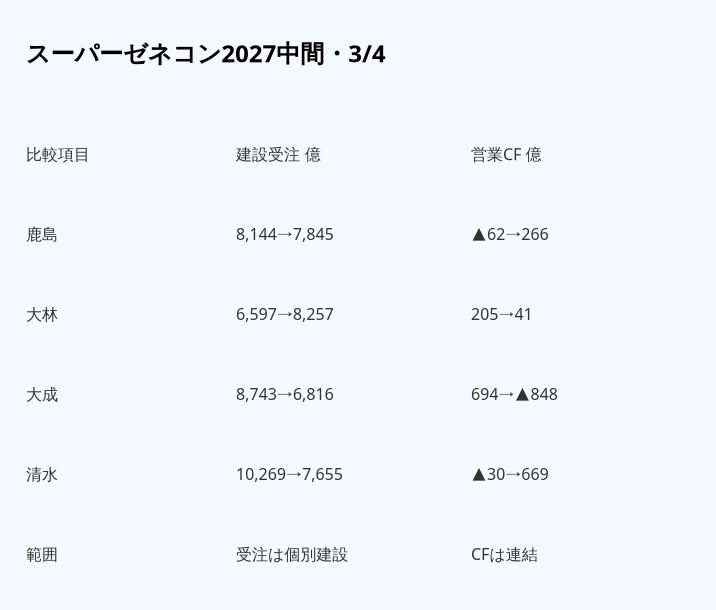
🏗️ 個別建設工事受注は大林+25.2%、鹿島▲3.7%、大成▲22.0%、清水▲25.4%。受注と連結売上・利益は範囲・計上時期が異なる。
🔎 次の確認点は、下期の工事採算、工事損失引当金、受注残と運転資金の動き。
📝 詳しい分析
📊 主要財務・各利益率の横比較
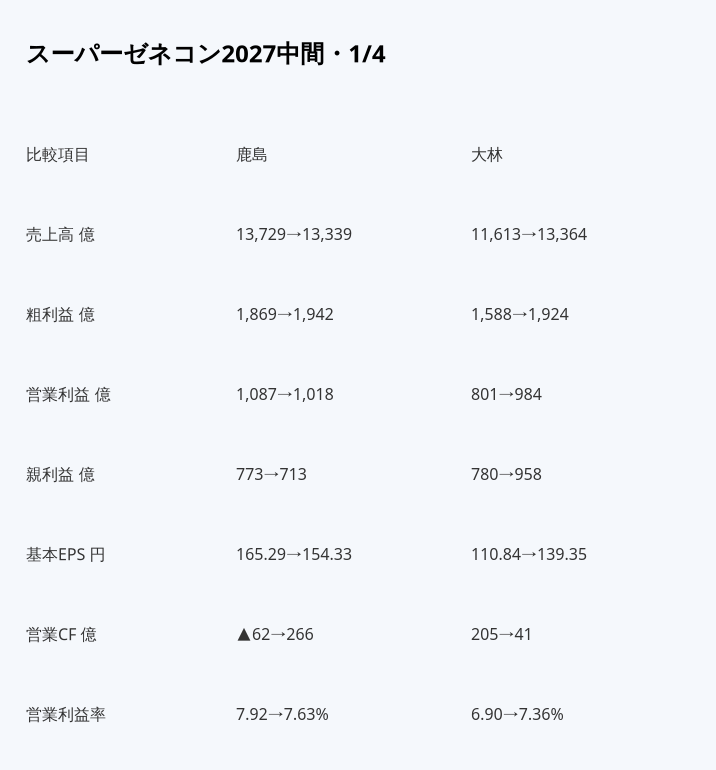
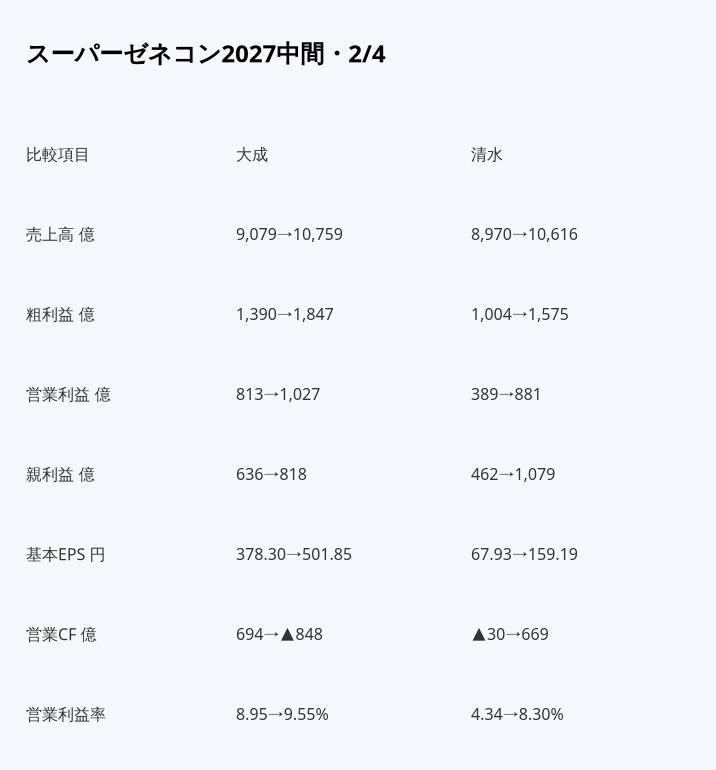
金額は億円、EPSは円。各社の同一連結期間の前年中間実績→当中間実績を比較。原資料の百万円原数値から率を算出した。
| 比較項目 | 鹿島建設(1812) | 大林組(1802) | 大成建設(1801) | 清水建設(1803) |
|---|---|---|---|---|
| 連結売上高(億円) | 13,729.22 → 13,339.04(-2.8%) | 11,612.87 → 13,364.41(+15.1%) | 9,078.72 → 10,759.19(+18.5%) | 8,970.08 → 10,616.32(+18.4%) |
| 売上総利益(億円) | 1,869.36 → 1,942.21(+3.9%) | 1,588.30 → 1,924.44(+21.2%) | 1,390.39 → 1,846.89(+32.8%) | 1,003.55 → 1,575.01(+56.9%) |
| 営業利益(億円) | 1,086.72 → 1,017.86(-6.3%) | 800.77 → 983.52(+22.8%) | 812.85 → 1,027.17(+26.4%) | 389.20 → 880.73(+126.3%) |
| 親会社株主帰属利益(億円) | 773.28 → 713.37(-7.7%) | 779.67 → 957.57(+22.8%) | 636.42 → 818.06(+28.5%) | 461.55 → 1,079.38(+133.9%) |
| 基本EPS(円) | 165.29 → 154.33(-6.6%) | 110.84 → 139.35(+25.7%) | 378.30 → 501.85(+32.7%) | 67.93 → 159.19(+134.3%) |
| 連結営業CF(億円) | ▲61.56 → 265.53(黒字転換) | 204.78 → 40.62(-80.2%) | 694.25 → ▲847.99(-222.1%) | ▲30.27 → 669.48(黒字転換) |
| 粗利益率(前年→当期) | 13.62% → 14.56%(+0.94pp) | 13.68% → 14.40%(+0.72pp) | 15.31% → 17.17%(+1.85pp) | 11.19% → 14.84%(+3.65pp) |
| 営業利益率(前年→当期) | 7.92% → 7.63%(-0.28pp) | 6.90% → 7.36%(+0.46pp) | 8.95% → 9.55%(+0.59pp) | 4.34% → 8.30%(+3.96pp) |
| 親会社利益率(前年→当期) | 5.63% → 5.35%(-0.28pp) | 6.71% → 7.17%(+0.45pp) | 7.01% → 7.60%(+0.59pp) | 5.15% → 10.17%(+5.02pp) |
| 営業CFマージン(前年→当期) | -0.45% → 1.99%(+2.44pp) | 1.76% → 0.30%(-1.46pp) | 7.65% → -7.88%(-15.53pp) | -0.34% → 6.31%(+6.64pp) |
鹿島は粗利益が1,869.36億→1,942.21億円へ増加した一方、営業利益は1,086.72億→1,017.86億円へ減少した。差額から販管費等の増加が粗利益改善を上回ったと読み取れる(費用要因の内訳は会社開示と照合が必要)。大林は売上+15.1%に対し営業利益+22.8%、営業利益率は6.90%→7.36%。大成は粗利益率15.31%→17.17%、清水も11.19%→14.84%と改善した。
清水の親会社利益1,079.38億円は営業利益880.73億円を上回る。関連会社損益・持分法など、営業外損益の寄与を除かずに本業の稼ぐ力と同一視しない。
🏗️ 建設受注KPI・通期予想・下期必要額
| 比較項目 | 鹿島建設(1812) | 大林組(1802) | 大成建設(1801) | 清水建設(1803) |
|---|---|---|---|---|
| 個別建設工事受注(億円) | 8,144.00 → 7,845.00(-3.7%) | 6,597.00 → 8,257.00(+25.2%) | 8,742.78 → 6,815.63(-22.0%) | 10,268.57 → 7,655.40(-25.4%) |
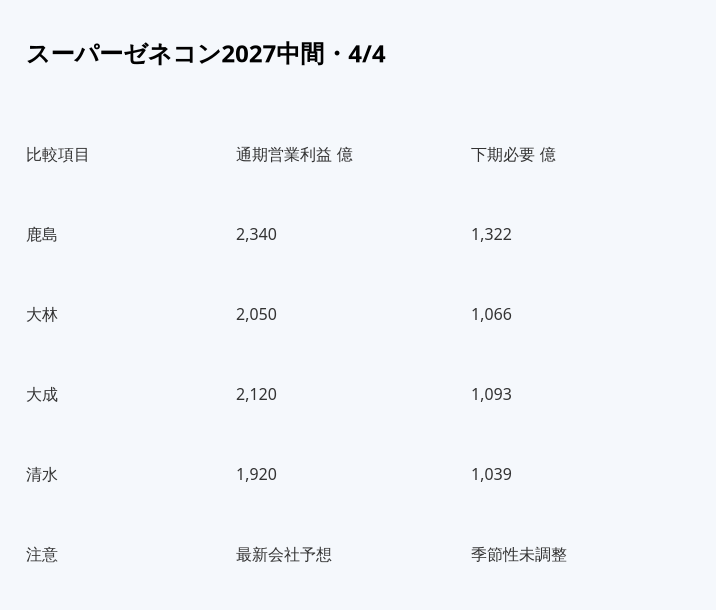
| 通期会社予想:売上/営業利益/親会社利益(億円) | 29,000.00/2,340.00/1,700.00 | 31,150.00/2,050.00/1,730.00 | 24,200.00/2,120.00/1,700.00 | 23,800.00/1,920.00/1,860.00 |
| 下期に必要な売上/営業利益/親会社利益(億円) | 15,660.96/1,322.14/986.63 | 17,785.59/1,066.48/772.43 | 13,440.81/1,092.83/881.94 | 13,183.68/1,039.27/780.62 |
個別建設工事受注は鹿島8,144→7,845億、大林約6,597→8,257億、大成8,742.78→6,815.63億、清水10,268.57→7,655.40億。大林の連結受注額、清水の連結海外受注などとは混同しない。工種構成と大型案件のタイミングに左右され、受注減だけで将来売上減を断定できない。
💰 キャッシュの質と下期を見るポイント
大成の営業CFが前年+694.25億円から当期▲847.99億円へ変化し、会計上の利益増と乖離。受取・支払時期、未収入金、工事未払金、棚卸資産など運転資金と税金の影響を次回の連結キャッシュフロー計算書で検証する必要がある。鹿島・清水は営業CFがプラス転換、大林は大幅減少。純利益に一時要因があるときは継続利益と切り分ける。
通期会社予想から実績を差し引いた「下期必要額」は単純算術であり、工事進行・引渡し・季節性を考慮した予測ではない。費用の認識時点、受注残の利益率、不採算工事引当金を次回2027年3月期Q3で重点確認する。
※4社の主な財務数値は連結。受注KPIは個別の建設工事に統一。会社間で海外・開発・連結子会社の構成が異なるため、実額順位は企業価値の優劣を示さない。欠損は0と扱わない。
📈 保存用比較画像
数値は各表と原決算短信で照合済み。
📚 一次出所
- 鹿島建設(1812、2026年11/11公表)公式決算短信
- 大林組(1802、2026年11/13公表)公式決算短信
- 大成建設(1801、2026年11/11公表)公式決算短信
- 清水建設(1803、2026年11/09公表)公式決算短信
確認・比較作成日:2026年11月13日。公開日を決算発表日に遡らせない。









コメント