🏦 3メガバンク|3社増益、利益の伸びはなぜ違う?
2027年3月期中間期、2026年4月1日〜9月30日(2025年4月〜9月比)/日本基準・連結。
📌 今回の要点
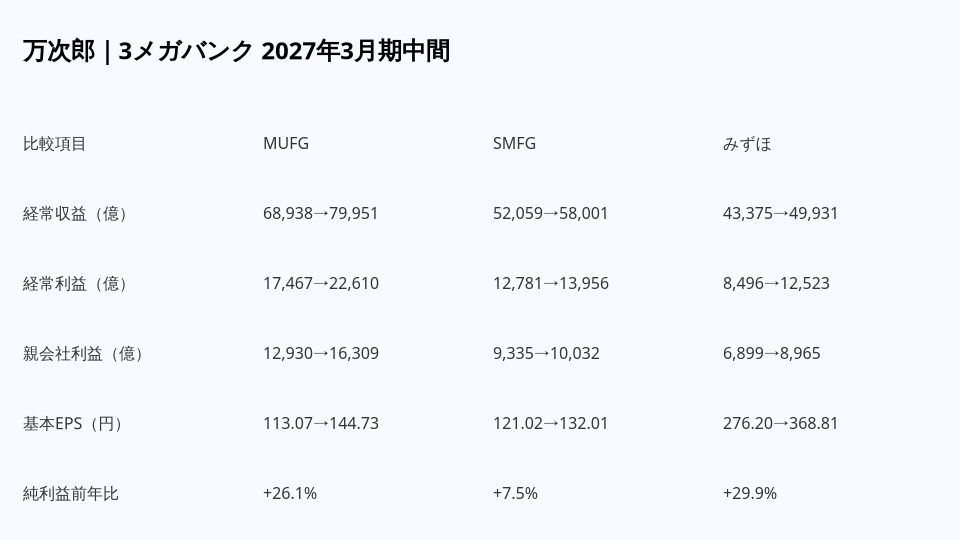
📊 3社とも増収・増益。親会社株主帰属利益の前年比はMUFG+26.1%、SMFG+7.5%、みずほ+29.9%。ただし、伸び率だけで運用成果や貸出採算の優劣は決められない。
🏦 経常利益はMUFG+29.4%、SMFG+9.2%、みずほ約+47.4%。親会社利益へのつながり、費用と与信費用の内訳を分けて確認する。
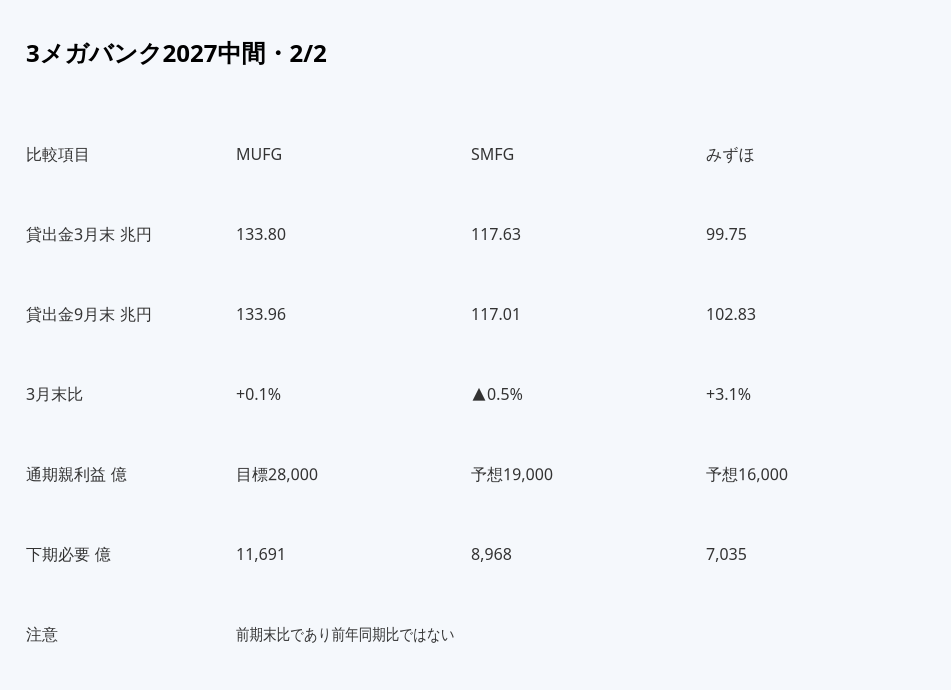
💰 貸出金(連結、3月末→9月末)はMUFG133.80→133.96兆円、SMFG117.63→117.01兆円、みずほ99.75→102.83兆円。これは前年同期比ではなく前期末比の残高変化。
🔎 注目点は金利環境と資金利益、与信関係費用、預金調達コスト、規制資本(CET1)の質。
📝 詳しい分析
📊 経常収益・経常利益・純利益・EPS
銀行の経常収益を一般事業会社の「売上高」、経常利益を「営業利益」と読み替えず、公式の開示科目名を使う。営業CF・粗利益・通常の営業利益は共通比較対象外として扱い、未取得値を0にはしない。
| 比較項目 | 三菱UFJ FG(8306) | 三井住友FG(8316) | みずほFG(8411) |
|---|---|---|---|
| 経常収益(億円) | 68,937.75 → 79,950.95(+16.0%) | 52,058.87 → 58,000.81(+11.4%) | 43,375.37 → 49,930.79(+15.1%) |
| 経常利益(億円) | 17,466.75 → 22,609.57(+29.4%) | 12,781.23 → 13,956.03(+9.2%) | 8,496.26 → 12,523.26(+47.4%) |
| 親会社株主帰属利益(億円) | 12,929.55 → 16,308.97(+26.1%) | 9,335.05 → 10,031.55(+7.5%) | 6,899.47 → 8,964.92(+29.9%) |
| 基本EPS(円) | 113.07 → 144.73(+28.0%) | 121.02 → 132.01(+9.1%) | 276.20 → 368.81(+33.5%) |
| 参考:経常利益÷経常収益 | 25.34% → 28.28% (2.94pp) | 24.55% → 24.06% (-0.49pp) | 19.59% → 25.08% (5.49pp) |
MUFGは親会社利益1兆6,308.97億円、SMFG1兆31.55億円、みずほ8,964.92億円。各社の金融事業構成、金利感応度、貸出先・地域・海外事業・証券・決済の比率に差があり、経常利益÷経常収益を表示しても銀行の純利ざやNIMではない(あくまで参考算出比率)。
SMFGの基本EPS121.02→132.01円は、2026年10月1日の普通株式1株→2株の分割を遡及調整した会社開示値。比較時に分割前のEPSと混ぜない。
🏦 主要KPI:貸出金・通期親会社利益
| 比較項目 | 三菱UFJ FG(8306) | 三井住友FG(8316) | みずほFG(8411) |
|---|---|---|---|
| 貸出金残高2026/3末→9末(兆円) | 133.80 → 133.96 (+0.1%) | 117.63 → 117.01 (-0.5%) | 99.75 → 102.83 (+3.1%) |
| 通期の親会社利益目標/予想(億円) | 目標 28,000.00 | 予想 19,000.00 | 予想 16,000.00 |
| 下期に必要な親会社利益(億円) | 11,691.03 | 8,968.45 | 7,035.08 |
貸出金は連結貸借対照表の2026年3月末と9月末を比較。連結範囲、M&A、為替、海外勘定、信託勘定の扱いによって残高が変わるため、銀行間の直接順位にしない。数量だけでなく調達コスト・スプレッド・健全性を次の決算説明資料で追う。規制上のCET1比率は決算短信表紙の純資産/総資産ベースの「自己資本比率」と異なり、表紙数値をCET1とは呼ばない。
💰 通期・半期進捗の読み方
MUFGの年間親会社利益2兆8,000億円は会社の「目標」、SMFG1兆9,000億円・みずほ1兆6,000億円は「予想」。みずほは従来1兆4,000億円から1兆6,000億円に引き上げた。上期実績との差額は算出額であり、下期の市況・与信費用のリスクを織り込んだ予測ではない。
🔎 会計士の次回確認点
利息収支(資金利益)を金利・貸出残高・預金コストに、経常利益を与信費用・有価証券損益・市場取引に分解。銀行の営業キャッシュフローと一般事業会社の営業CFは資金取引の性質が違うため、今期の銀行間CF比較は資料未取得として留保。次回Q3、利息収支・貸出利回り・信用コスト・CET1を公式同一基準で追う。
※当記事の参考利益率=経常利益÷経常収益(当方算出)。NIM・本業の営業利益率ではない。SMFGのEPSは分割調整済み。通期目標/予想は会社の明示区分を維持。
📈 保存用比較画像
📚 一次出所
確認・比較作成日:2026年11月13日。









コメント