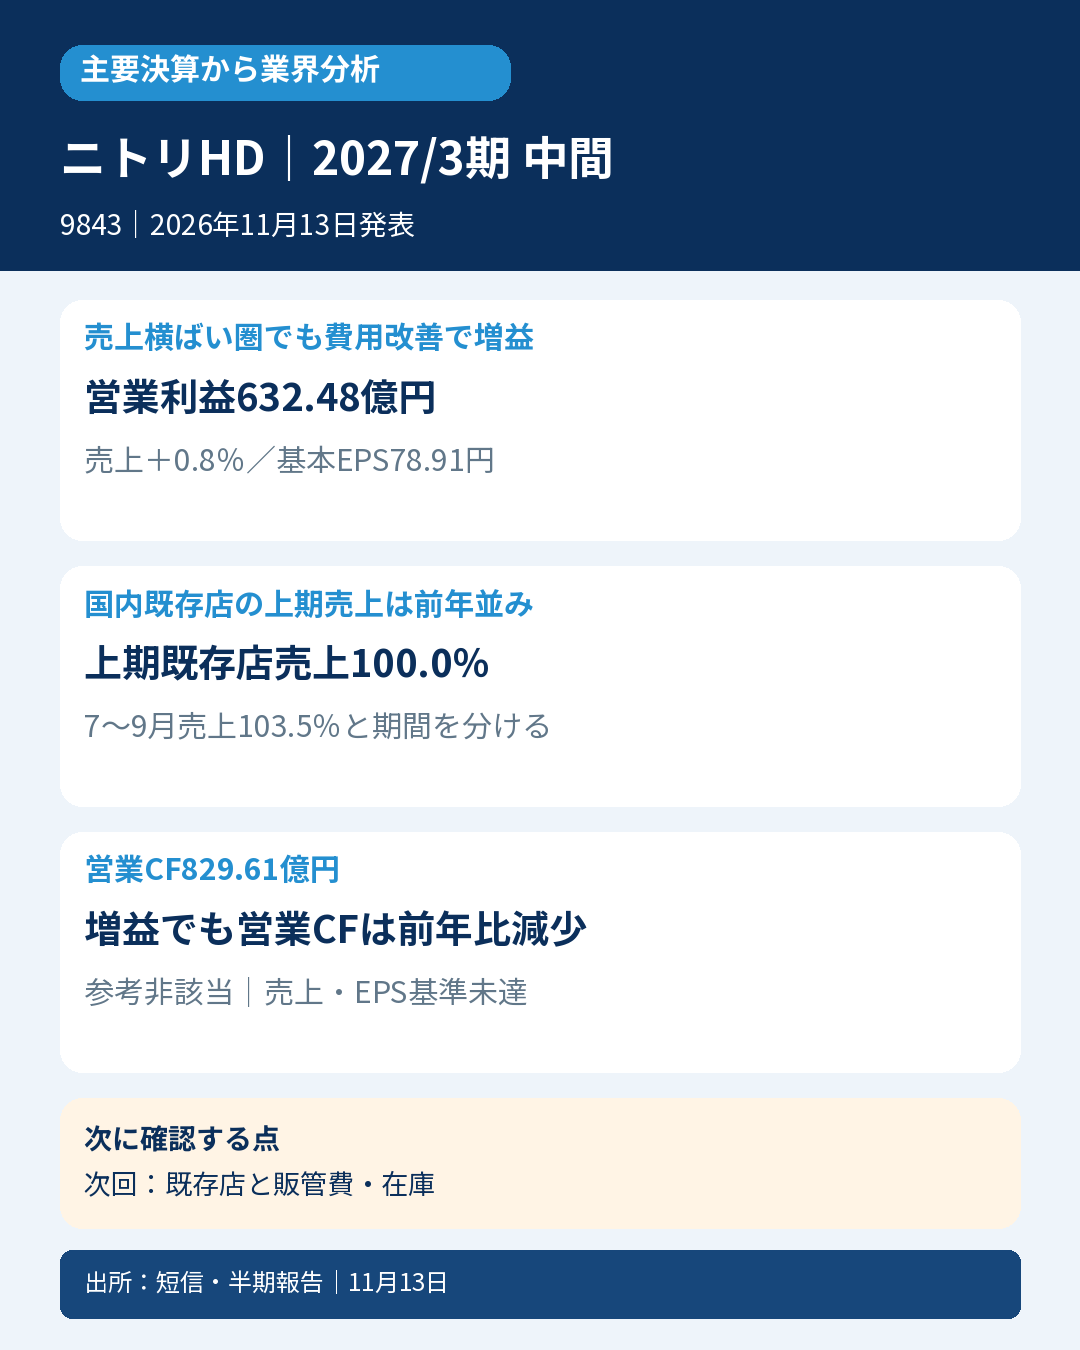
リクライニングソファ「HE02Nシリーズ」や洗濯機ラック「BHシリーズ」を展開するニトリHD。2027年3月期中間は売上0.8%増に対し営業利益5.7%増でした。家具需要の全面回復というより、既存店の持ち直しと、売場・物流・販促の見直しを分けて読む決算です。
📌 今回の要点
- 📊 売上収益4,427.92億円、営業利益632.48億円。営業利益率は会社表示で13.6%から14.3%へ改善しました。
- 🏬 国内既存店の上期売上は前年比100.0%。7~9月は103.5%でしたが、上期累計や全社売上とは集計範囲が異なります。
- 🔄 島忠は外部売上9.3%減でも、セグメント利益18.2%増。売上規模だけでなく、売場と商品構成の改善を見る必要があります。
- 💰 半期報告書の営業CFは829.61億円で、前年870.58億円から減少。増益と資金回収の方向は一致していません。
- 🔎 次回は既存店の客数・売上と費用率の持続性を確認。参考比較では年間計画50%に売上・基本EPSとも届かず、前年増収増益だけで参考良好とはしません。
📝 詳しい分析
📊 販管費の削減と持分法利益も含めて読む営業増益
対象は2026年4月1日~9月30日の6か月、IFRS連結です。前年も同じ6か月を比較します。表の金額は百万円、EPSは円。会社の増減表示と切捨て後実額の差に1百万円程度の差がある場合も、独自に数値を補正していません。
| 連結指標 | 前年中間 | 当期中間 |
|---|---|---|
| 売上収益 | 439,111 | 442,792 |
| 売上総利益 | 233,148 | 235,193 |
| 販売費及び一般管理費 | 174,433 | 173,922 |
| 持分法による投資利益 | 2,045 | 2,597 |
| 営業利益 | 59,859 | 63,248 |
| 税引前中間利益 | 60,360 | 64,004 |
| 親会社帰属中間利益 | 41,741 | 44,587 |
| 公表基本EPS | 73.87 | 78.91 |
粗利益が増えた一方、販管費は減少しています。さらに、その他の収益は1,251から1,608へ、その他の費用は2,152から2,227へ動きました。ニトリのIFRS損益計算書では持分法による投資利益を営業利益より上で表示しているため、営業利益の増加すべてを店舗販売の改善とみなすことはできません。
会社はニトリ事業の物流費について、配送体制の適正化と、前期の新DC稼働に伴う備品購入費等の一巡を説明しています。また、テレビCMの放映回数を削減し、デジタル広告や紙チラシを含む広告媒体の使い方を見直したとしています。恒常的な効率化と前年の費用負担の一巡は、将来の増益の続き方が異なるため、区別して追う論点です。会社説明の要因別影響額をすべて独立に検証したものではありません。
金融収益2,798、金融費用2,042の後、税引前中間利益は64,004。法人所得税費用19,414を経て中間利益44,589、親会社帰属利益44,587となります。税費用は現金の納税額ではありません。包括利益46,211も親会社利益や基本EPSの代わりには使いません。
🏬 既存店の回復と、店舗数の増加を分ける
会社の国内既存店指標は、上期累計の客数が前年比100.7%、売上高が100.0%。これに対し、第2四半期の会計期間、すなわち7~9月の客数は104.2%、売上高は103.5%でした。後半3か月の改善は確認できますが、上期全体が3.5%増だったとは読めません。また、この指標を海外や島忠を含む連結全体の数量成長率とすることも避けます。
会社は商品開発、毎月のテーマ型セール、売場改革を説明する一方、9月の長雨など天候不順の影響にも触れています。客数と売上の伸びが違うため、来店増だけで売上の伸びが決まるわけではありません。ただし、商品構成や実際の購入単価を未確認のまま、値下げ効果や値上げ効果の金額を推計することはしません。
グループ店舗数は3月末1,069から9月末1,089へ増えました。ニトリ事業は1,017から1,037、島忠は52で不変。ニトリ事業の国内小計は808から822、海外小計は209から215です。出店38、退店18による純増20であり、新規出店数をそのまま店舗純増と呼びません。
海外では台湾の店舗数が73から76、中国大陸は78で不変です。会社は台湾の好調と、中国大陸における不採算店舗整理・売場最適化による販売効率改善を説明しています。ただし、国別の売上・利益をこの短信の2事業区分から分解することはできません。店舗数の増減だけで海外利益の増減額を推定しません。
🔄 島忠は減収増益、通販と賃貸収益も区別する
セグメント利益は営業利益ベースです。外部顧客向け売上と内部取引込み売上を分けて示します。
| 事業 | 外部売上・前年→当期 | 内部込み売上・前年→当期 | セグメント利益・前年→当期 |
|---|---|---|---|
| ニトリ | 382,647→391,600 | 388,926→398,498 | 55,155→57,815 |
| 島忠 | 56,464→51,191 | 56,974→52,402 | 4,717→5,576 |
連結営業利益への調整額は前年▲13、当期▲143です。内部込み売上を合算するとグループ内取引が重複するため、その合計を連結売上として扱いません。
島忠は外部売上が9.3%減る一方、セグメント利益は18.2%増えました。会社は商品分類ごとの売場面積適正化、空いたスペースへのニトリ出店や外部テナント誘致、共用部活用、PB商品の開発による粗利率改善を説明しています。減収だから一律に採算悪化、という構造ではありません。
当期の島忠の店舗売上45,378、通販売上705は、前年の51,492、273からそれぞれ減少・増加しました。ECの伸びがあっても店舗売上の落込み全体を埋めたわけではありません。一方、その他の収益は4,538から4,972へ増え、セグメント注記では主にオペレーティング・リース収益と説明されています。
ニトリ事業も、店舗売上は322,505から328,497、通販売上は44,366から45,384、その他の収益は3,892から4,034へ増えています。商品販売と賃貸収益を区別し、全額を家具の販売数量増に読み替えないことが大切です。
💰 営業CFは減少、現金減少は借入返済も含む
短信だけではCF表を確認できませんでしたが、会社公式サイトに掲載された2026年11月13日提出の半期報告書で、同じ6か月の連結CF原表を確認しました。以下も百万円単位です。
| キャッシュフロー | 前年中間 | 当期中間 |
|---|---|---|
| 営業活動CF | 87,058 | 82,961 |
| 投資活動CF | ▲29,062 | ▲22,554 |
| 財務活動CF | ▲49,574 | ▲71,749 |
| 期末現金及び現金同等物 | 143,578 | 133,438 |
営業CFは利益が増えても減少しました。営業債権等の減少によるプラスは前年25,476から当期19,921へ、棚卸資産の減少によるプラスは4,189から1,804へ縮小しています。営業債務等の減少によるマイナスは▲9,151から▲10,406へ拡大。一方、契約負債の減少によるマイナスは▲8,165から▲4,627へ縮小しました。運転資金の項目ごとの動きが違うため、増益分だけで営業CFの方向を説明することはできません。
法人所得税の現金支払▲19,045、還付139は、損益計算書の税費用19,414と区別します。CF調整には減価償却・償却費34,631、減損損失1,975、持分法損益▲2,597も含まれます。これらを同額の当期現金支払・収入とみなしません。
投資CFでは有形固定資産・投資不動産取得▲11,080、無形資産取得▲1,369に加え、定期預金預入▲45,128と払戻35,102があります。定期預金の資金移動をすべて設備投資として扱わないようにします。営業CFと投資CFの単純合計60,407は会社定義のフリーCFとして示しているものではありません。
財務CFの支出には短期借入金の純減▲40,000、長期借入返済▲5,000、リース負債返済▲18,055、配当支払▲8,693があります。自己株式取得の当期原表は「―」で、ゼロへの独自置換はしていません。期首現金145,010から期末133,438への減少には、これらと換算差額▲228が含まれます。現金残高減少だけを営業不振と判断せず、どの活動で資金が動いたかまで読みます。
📦 在庫・債権の期末差をCFに置き換えない
3月末から9月末にかけて、棚卸資産は122,167から120,185、営業債権等は80,667から63,638、営業債務等は69,837から57,183へ減少しました。流動・非流動の借入金合計は160,000から115,000へ減っています。
ただし、BSの差には為替や振替などが入り得ます。在庫のBS差とCFの在庫変動が一致しないことを独自補正せず、有形固定資産909,005から898,230への減少を設備投資がなかった証拠ともみなしません。有形固定資産には償却等があるため、現金投資額はCF原表で確認します。
🧮 直接の中間計画と、年間50%の参考値は別
当期短信は5月14日公表の通期予想から変更なしと明記しています。発表前の8月7日第1四半期短信原本でも、年間売上957,000、基本EPS161.05円を確認しました。年間計画の50%に対する比較は次の通りです。
| 参考条件 | 比較基準 | 実績 | 判定・差 |
|---|---|---|---|
| 年間売上計画の50% | 478,500 | 442,792 | 未達・▲35,708 |
| 年間基本EPS計画の50% | 80.525 | 78.91 | 未達・▲1.615 |
| 前年同期間の売上以上 | 439,111 | 442,792 | 達成 |
| 前年同期間の基本EPS以上 | 73.87 | 78.91 | 達成 |
年間50%は単純按分・季節性未調整の参考値であり、会社公表の中間予算ではありません。売上・基本EPSともこの基準を超えないため、この計画に基づく参考良好には該当しません。前年同期条件を両方達成しても、それだけでは参考良好になりません。
一方、8月7日短信には直接の中間計画として売上457,400、営業利益60,200、親会社利益42,100、基本EPS74.51円も載っています。この直接計画に対して売上は14,608下回り、基本EPSは4.40円上回ります。直接中間計画との比較結果を、年間50%の参考判定へ混ぜていません。介在するすべての訂正・株数履歴の網羅確認は補足事項で、取得した原本と全履歴確定を区別します。
厳格・次点に必要な市場売上・基本EPS予想は未取得で、未確認です。市場予想がないと確認した状態とは異なり、0や利益額から代替していません。
基本EPSと希薄化後EPSは当期とも78.91円、前年とも73.87円ですが、同額でも指標は別です。2025年10月1日の1対5分割は両年EPSと8月の年間EPSに反映済みで、さらに5で割りません。前年の中間配当77円は分割前、期末15.4円は分割後で単純合算は不適切。今期の中間16円・期末予想16円、年間32円と基準をそろえて扱います。
🔎 業界への示唆と次に確認する点
ニトリ1社から家具小売全体の需要回復を断定することはできません。今回見えるのは、既存店の売上が横ばい圏でも、物流・販促・売場・商品構成を変えて採算が動き得るという点です。島忠の賃貸収益や海外店舗構成など固有要因もあるため、他社比較では販売だけの伸びか、費用率や不動産収益も含む改善かをそろえる必要があります。
次の月次・第3四半期では、国内既存店の客数と売上の回復が続くかを確認します。併せて、販管費の抑制が売上を伴って続くか、在庫・債権・債務の動きと営業CFの整合を追います。未取得の説明会質疑や、裏付けのない株価予想・売買推奨は示していません。
📚 一次出所
- ニトリホールディングス(9843)2027年3月期中間決算、2026年11月13日発表。対象は2026年4月1日~9月30日、IFRS連結。確認日2026年11月13日。
- 当期短信:https://www.release.tdnet.info/inbs/140120261113577989.pdf (表紙、PDF4~10頁・14~15頁の会社説明、BS、PL、セグメントを確認)
- 半期報告書:https://www.nitorihd.co.jp/ir/items/202703_2Q_hannpou_Edinet.pdf (表紙・PDF19~20頁CF原表を確認。全34頁読了ではありません)
- 発表前第1四半期短信:https://www.nitorihd.co.jp/ir/items/IFRS202703_1Q_tanshin_202600804.pdf (表紙は2026年8月7日。URLの表記を独自修正せず、PDF1~2頁を確認)
- 説明会資料の存在は公式索引で確認しましたが、全頁・質疑の照合は補足確認事項です。









コメント