📌 今回の要点
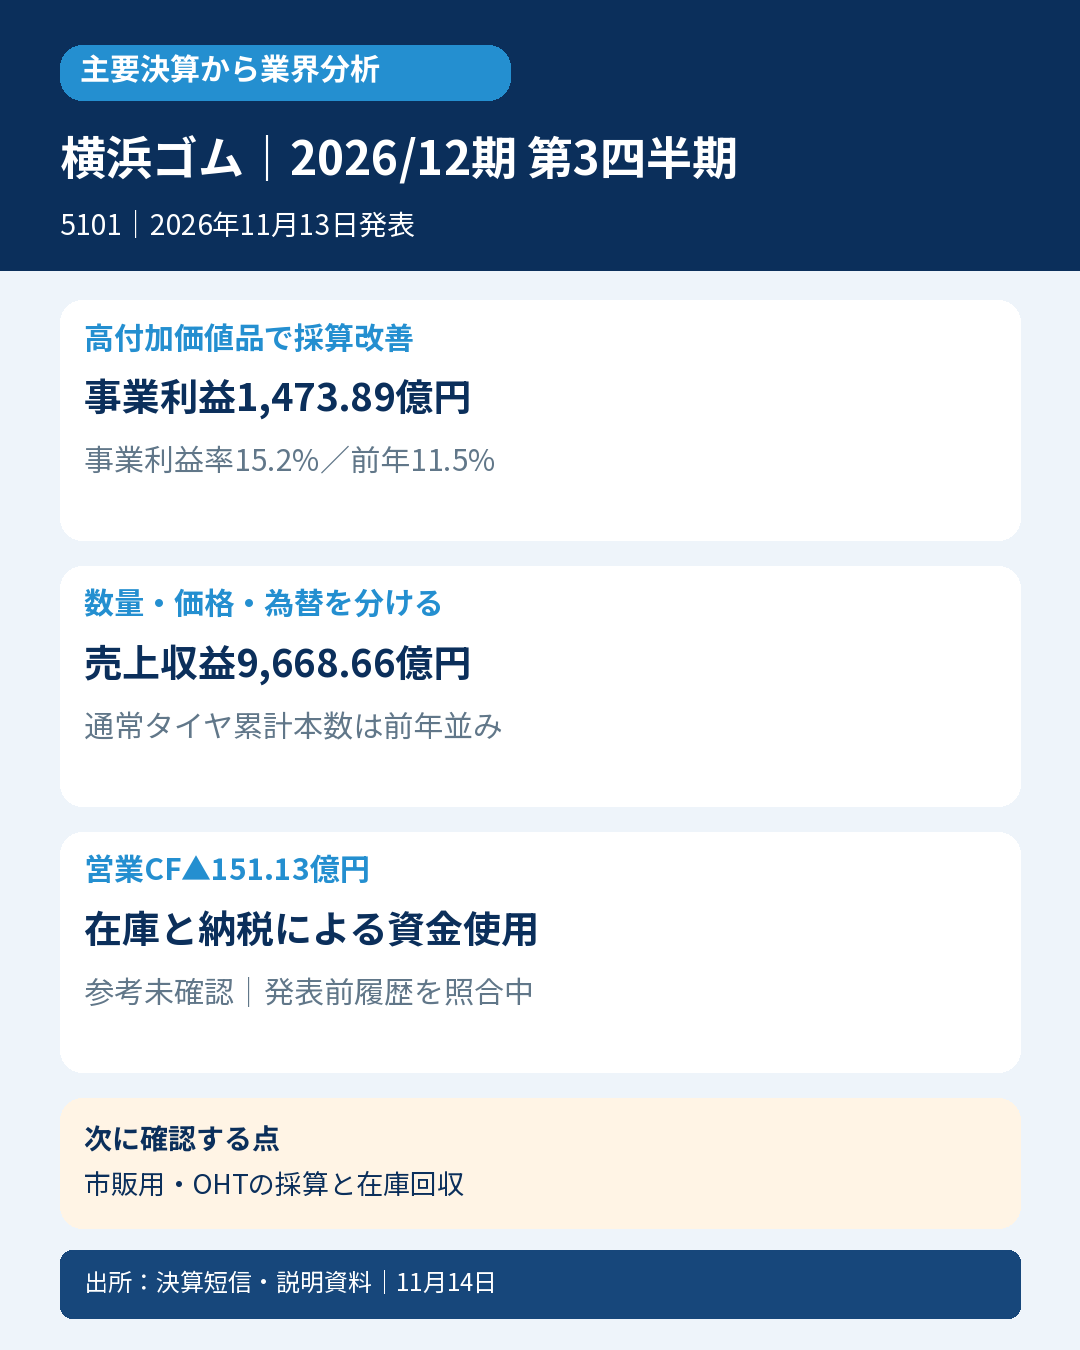
- 📊 2026年1~9月の売上収益は9,668.66億円、事業利益は1,473.89億円。事業利益率は11.5%から15.2%に上がり、売上以上に利益が伸びました。
- 🛞 市販用タイヤやOHTが収益を支える一方、通常タイヤの累計販売本数は前年並み。円安・商品構成・価格と数量の効果を分ける必要があります。
- 🏭 営業利益には旧イスラエル工場敷地の売却益や米国工場閉鎖の費用も含まれます。事業利益、営業利益、PPA償却前利益は異なる指標です。
- 💰 営業CFは151.13億円の赤字。在庫への資金投入と税支払いが重く、親会社利益960.06億円の増益を、そのまま自由に使える現金の増加とは読めません。
- 🔎 次は市販用・OHTの販売が利益率を維持できるかと、在庫・債権の現金化を確認。年間計画は据置ですが、単純按分の参考比較と通期達成の見通しを区別します。
📝 詳しい分析
📊 横浜ゴムの決算から見る、タイヤ業界の現在地
GEOLANDARなどのタイヤ、農機・建設機械向けのOHT、ホースや工業資材を手掛ける横浜ゴム(5101)。今回の決算は、市販用の高付加価値商品とOHTの成長が採算を押し上げた内容です。ただし、すべての用途・地域で販売数量が増えたわけではなく、会社固有の販売戦略と業界全体の需要を分けて見ることが大切です。
対象はIFRS連結の2026年12月期第3四半期、2026年1月1日~9月30日の9か月累計です。比較する前年も同じ9か月。以下の実額表は百万円、EPSは円です。短信は百万円未満四捨五入、説明資料は会社の億円表示として、端数を独自に調整しません。
| 連結指標 | 前年1~9月 | 当年1~9月 | 読み方 |
|---|---|---|---|
| 売上収益 | 877,189 | 966,866 | 会社表示10.2%増 |
| 売上総利益 | 305,963 | 374,363 | 売上原価の増加率を上回る増収 |
| 販売費及び一般管理費 | 205,238 | 226,974 | 販管費も増加 |
| 事業利益 | 100,725 | 147,389 | 売上から原価・販管費を控除 |
| 営業利益 | 91,657 | 154,917 | その他収益・費用も含む |
| 税引前利益 | 88,359 | 143,027 | 金融収益・費用を反映 |
| 親会社の所有者に帰属する利益 | 66,124 | 96,006 | 包括利益とは別 |
| 公表基本EPS | 419.08 | 610.61 | 希薄化後608.68とは区別 |
売上原価は571,226から592,503へ増えましたが、売上収益の伸びに比べ増加は小さく、粗利益は68,400増えています。販管費は21,736増えたものの、事業利益の増加46,664が残りました。会社表示の事業利益率は11.5%から15.2%へ3.7ポイント改善しています。
ただし、円換算の増収をそのまま販売数量の増加とすることはできません。会社説明の売上増897億円には為替影響620億円が含まれ、為替を除く増収は276億円。事業利益の増加467億円についても、為替影響179億円と、それを除く288億円に分けています。会社の億円表示には丸めがあるため、897から620を引いた結果へ会社表示を強制的に合わせません。
🛞 市販用は伸びるが、新車用や地域の回復は一様でない
タイヤ事業のうち乗用車用・トラックバス用などの販売本数は、1~9月累計で合計が前年比100%、新車用のOEが88%、市販用のREPが104%という会社表示です。OEは新車生産時の装着、REPは交換需要を中心とする販売で、両者の方向が異なります。会社全体の売上が10.2%増えたから、タイヤ市場全体の本数も同程度増えたとは言えません。
地域別では通常タイヤの累計合計本数が日本97%、北米94%、欧州114%、中国93%、アジア97%、インド115%。市販用に絞ると欧州115%、中国120%、インド116%ですが、北米の累計は96%です。回復の強い地域と弱い地域が併存しています。これらは横浜ゴムの販売実績であり、業界の市場規模そのものではありません。
北米は期間を短くすると動きが変わります。7~9月の市販用本数は前年比108%、GEOLANDARは118%と会社が説明しています。一方、1~9月累計の北米市販用は96%。直近の回復と累計の減少を両方示すことで、足元の変化を読み取りやすくなります。説明資料にあるUSTMA市場前年並みという比較は会社掲載の情報で、今回、協会原表を独立に全照合したものではありません。ディーラーとの取引や新規顧客の開拓による伸びを、すべて市場需要の増加へ帰属させないようにします。
OHTは農業・建設などに使われるオフハイウェイタイヤです。決算説明資料のY-ATC・Y-TWS販売量合算は累計前年比106%、OE109%、REP104%で、G-OTR事業を除く範囲です。これに対し経営プレゼンの農機用タイヤは重量ベースで合計106%、OE110%、REP104%。対象製品・集計範囲が異なるので、109%と110%を誤差として補正したり、一本の連続した指標にしたりしません。
🧩 事業利益の伸びと、一時的な損益を分ける
| 事業区分 | 前年外部売上 | 当年外部売上 | 前年事業利益 | 当年事業利益 |
|---|---|---|---|---|
| タイヤ | 795,790 | 880,133 | 93,070 | 137,121 |
| MB | 75,149 | 79,898 | 7,034 | 9,216 |
| その他 | 6,251 | 6,835 | 621 | 1,045 |
| 調整額 | ― | ― | ▲1 | 7 |
| 連結 | 877,189 | 966,866 | 100,725 | 147,389 |
この表の利益は事業利益であり、営業利益ではありません。タイヤ外部売上880,133に対し、セグメント間取引を含む売上は880,922。MBは79,898に対し79,990、その他は6,835に対し24,271です。内部取引を含む額を外部売上と呼ばず、連結額へ重ねて加算しません。その他にはスポーツ事業等が含まれます。
会社の事業利益増減図では、通常タイヤの為替差132億円、原料価格76億円、価格・MIX175億円などがプラスとなり、販売量▲5億円、物流費等▲34億円、製造原価▲7億円、固定費▲42億円がマイナスです。価格・MIX175億円には価格63、MIX43、棚卸未実現69が含まれます。175に各内数を再び加えてはいけません。原材料市況の見出しと、実際の調達・原価への反映時期や配合の効果も同じではありません。
OHTの増益144億円、MB22億円、その他4億円も図示されています。OHT144億円には為替、原料、販売量、物流、G-OTR等の内訳があり、内訳を連結増益へ二重加算しません。会社のPPA償却前事業利益は前年1,143億円から1,583億円へ増加していますが、買収に伴う償却費等を調整した会社指標であり、事業利益1,474億円や基本EPS610.61円の代用品ではありません。
営業利益には、その他の収益39,410と費用31,883も反映されます。会社は旧イスラエル工場敷地の固定資産売却益と、米国セーラム工場閉鎖の一時費用を説明しています。本業の利益率改善と資産売却等の効果を分ける必要がある一方、今回確認した表だけでその全額を任意に控除した「実力EPS」は作りません。
7~9月単独の会社億円表示では、売上2,980から3,275、事業利益386から515、営業利益368から452へ増えた一方、親会社利益は306から234へ減少しています。累計の増益と直近3か月の最終減益は両立します。公表単独値を用い、累計基本EPSから中間基本EPSを引いて単独EPSは算出しません。
💰 営業CFの赤字は、利益とは別に資金使用を確認する
| CF・関連指標 | 前年1~9月 | 当年1~9月 | 注意点 |
|---|---|---|---|
| 税引前利益 | 88,359 | 143,027 | PLの利益 |
| 減価償却費及び償却費 | 56,209 | 63,599 | 非資金費用の調整 |
| 固定資産除売却損益のCF調整 | 266 | ▲35,770 | 売却による現金収入とは別 |
| 売上債権の増減CF | ▲6,696 | ▲18,683 | 当年も資金使用 |
| 棚卸資産の増減CF | ▲18,939 | ▲64,708 | 資金使用が拡大 |
| 営業CF小計 | 108,101 | 86,044 | 受取・支払利息や現金税の前 |
| 法人所得税の支払額 | ▲50,927 | ▲96,011 | PL税費用とは区別 |
| 営業CF | 54,076 | ▲15,113 | 当年は赤字 |
| 投資CF | ▲209,008 | ▲39,229 | 前年の事業譲受等も比較に影響 |
| 財務CF | 120,760 | 72,921 | 借入・CP・配当等を含む |
利益は増えていますが、営業CFは69,189減少しました。在庫CFの支出が45,769拡大し、売上債権にも追加の資金を使っています。これは運転資金が利益と現金をつなぐ過程で吸収した資金であり、この数字だけから不正や回収不能を意味するものではありません。ただし、在庫が将来の販売・回収につながるかを追う必要があります。
営業CF小計は22,057減少し、現金税の支払額は45,084増加しました。PLの法人所得税費用46,440、CFの現金税96,011は異なる数字です。会社は政策保有株式の売却などによる納税額増加分の影響を除いた営業CFを105億円と別掲しています。これは実績営業CF▲151.13億円を置き換えるものではなく、全税支払いを控除した利益指標や、現金還付を表すものでもありません。除外対象の税の全内訳・時期は追加確認を残しています。
投資CFには有形固定資産取得▲87,432、売却収入55,609、無形資産取得▲1,229、証券取得▲44、売却収入899などがあります。CFの固定資産損益調整▲35,770、売却現金55,609、PLのその他収益39,410は、利益と現金、損益項目全体という違いがあります。同額とみなしてつじつまを合わせません。前年の事業譲受支出▲140,527に対して当年欄は原表「―」であり、理由を確認せずゼロへ置き換えません。
会社はフリーCFを▲543億円と表示しています。営業CFと投資CFの百万円単純合計は▲54,342ですが、表示単位と丸めが異なります。会社FCFの表示と百万円原表を分けて記載し、恒常的な資金不足が同額続くという予測には使いません。
財務CFでは短期借入金純増68,359、CP純増82,000に対し、長期借入金返済▲39,166、リース負債返済▲10,513、配当支払▲27,124などがあります。期末現金同等物は124,873で期首107,391より増えていますが、それだけで本業が現金を増やしたとは言えません。増減17,481には為替換算▲1,098が含まれ、二重加算しません。原表の四捨五入による加算差も独自に埋めません。
🏦 財務の余力と、計画据置の意味
説明資料の9月末有利子負債は6,437億円で、前期末から1,080億円増加。会社定義はリース負債を含めていません。D/Eレシオ0.59倍、ネットD/E0.47倍も会社定義として読み、連結全債務や規制資本の指標へ代用しません。棚卸資産は3,191億円から3,791億円、営業債権等は3,340億円から3,724億円に増えていますが、期末残高の差とCFの運転資金額は為替・区分・連結等の影響があるため、そのまま一致させません。
通期予想は8月10日公表値から据置で、売上収益1,320,000、事業利益192,500、営業利益199,500、親会社利益117,000、基本EPS744.11です。配当も中間87円・期末予想136円、年間223円を維持。年間配当予想と当期CFの実際の配当支払額を混同しません。
会社は下期の為替・原料前提を見直しており、10月以降のドル想定155円、ユーロ175円、天然ゴムTSR20は247セントと説明しています。これらは将来前提であり、1~9月の平均為替や過去の原料費とは別です。通期予想据置は、すべての事業の数量・コスト条件が変わっていないという意味ではありません。
🔍 判定と比較条件
| 参考良好の確認項目 | 確認した原本での比較 | 現段階の扱い |
|---|---|---|
| 年間売上計画の75%を超過 | 1,320,000×75%=990,000に対し966,866、差▲23,134 | 8月原本限定の仮比較は未達 |
| 年間基本EPS計画の75%を超過 | 744.11×75%=558.0825に対し610.61、差+52.5275 | 同原本限定の仮比較は達成 |
| 同期間前年売上以上 | 877,189→966,866 | 達成 |
| 同期間前年基本EPS以上 | 419.08→610.61 | 達成 |
8月10日の中間短信と予想修正原本で、年間売上1,320,000、基本EPS744.11を確認しました。今回短信は8月公表値から変更なしと明記し、説明資料でも据置を確認できます。この取得原本に限る4条件は[未達、達成、達成、達成]で、参考良好にはなりません。
一方、最終発表前までの全介在訂正・株数・分割履歴の独立照合は残るため、最終比較元の管理状態は未確認、最終4条件は[未確認、未確認、達成、達成]として保存します。前年同期の売上・EPSが増えただけで参考良好へ加算しません。年間計画75%は季節性未調整の単純按分であり、会社公表の直接Q3予算や市場予想の超過ではありません。厳格・次点に必要な市場売上・基本EPSも未取得で、予想が存在しないという確認とは区別します。
🔭 次の決算で確認する点
一つは、欧州・インドや北米市販用、OHTの成長が価格・商品構成とともに維持されるかです。通常タイヤ全体の本数は横ばいなので、販売戦略によるシェア獲得と業界需要の回復を分け、同業の用途別・地域別開示と照合します。為替だけを除けばすべて数量の効果になるわけでもありません。
もう一つは、在庫と売上債権の現金化です。次回本決算で運転資金、納税、投資、借入・CPの動きを一緒に確認し、本業の採算改善が資金創出へつながるかを見ます。固定資産売却・閉鎖費用・取得会計の全影響、税効果の詳細、説明未確認頁と質疑、業界統計は補足確認事項として残しています。会社の将来計画を利益や株価の保証とはしません。
📚 一次出所
横浜ゴム株式会社(5101)。対象:2026年12月期第3四半期、2026年1月1日~9月30日、IFRS連結。発表:2026年11月13日。確認:2026年11月14日。
当期決算短信: https://www.release.tdnet.info/inbs/140120261111572795.pdf
決算説明資料: https://www.y-yokohama.com/ir/pdf/document/26_3Qmanagement.pdf
経営プレゼン: https://www.y-yokohama.com/ir/pdf/document/26_3Qpresentation.pdf
発表前中間短信(8月10日): https://www.y-yokohama.com/ir/pdf/document/tan26_2Q.pdf
8月10日予想修正: https://www.y-yokohama.com/ir/pdf/document/disclosure_89.pdf
短信のPL・CF・部門、説明資料の業績・増減要因・本数・財務、経営プレゼンの該当頁、発表前原本を照合しました。説明資料・経営プレゼンの全頁や全質疑を読了したものではありません。









コメント