📌 今回の要点
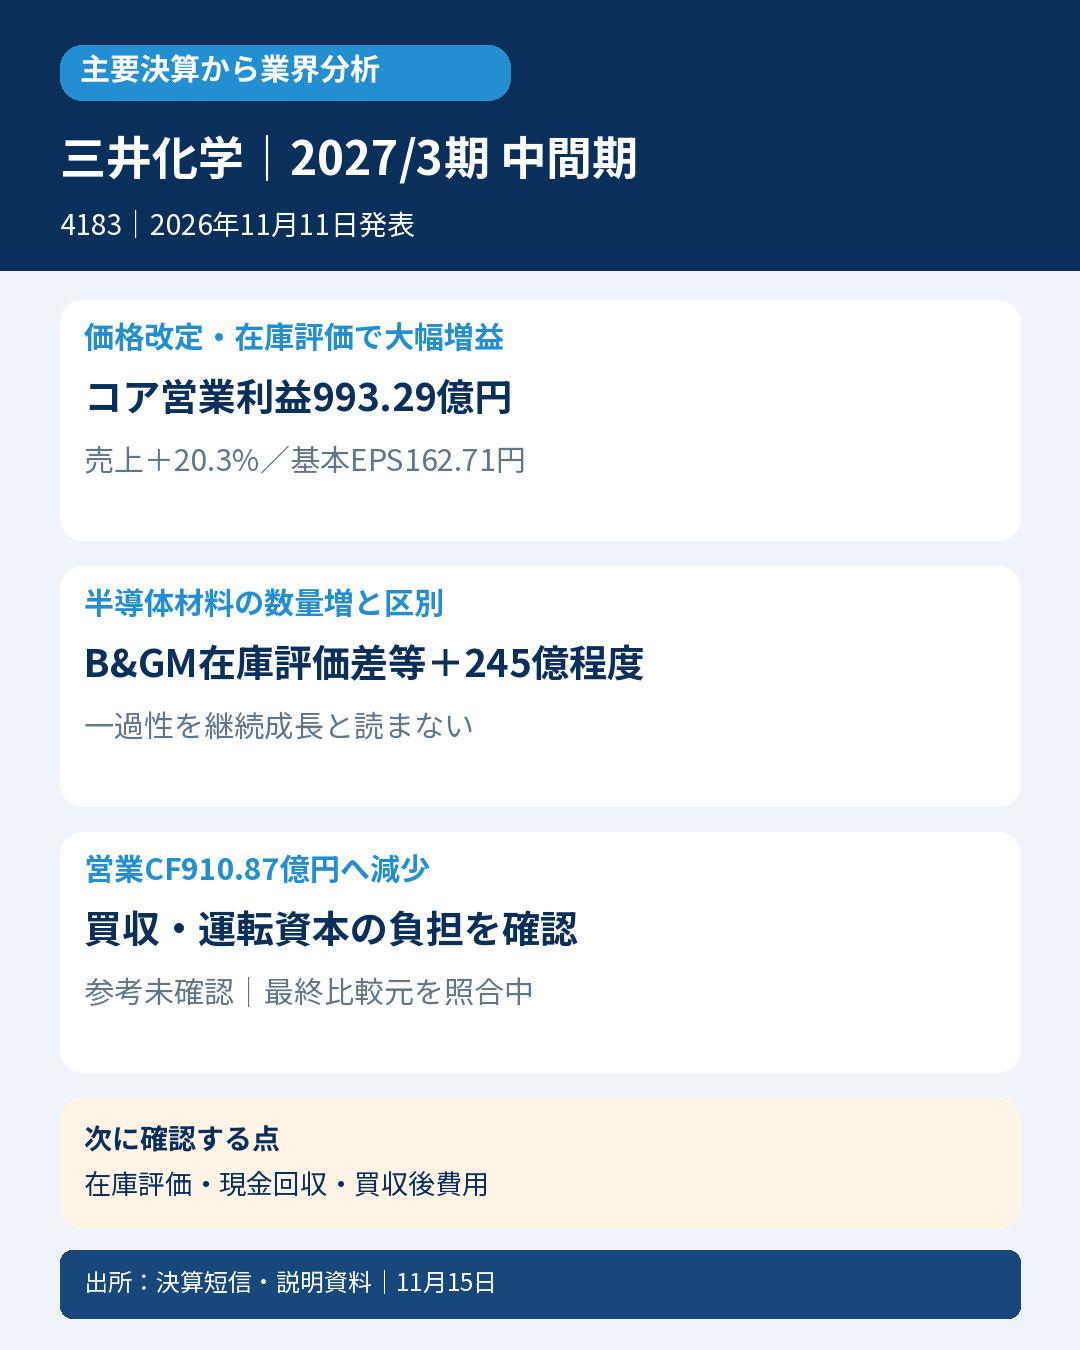
- 📊 2027年3月期中間期は売上収益9,790.82億円、コア営業利益993.29億円、基本EPS162.71円。増益には価格改定・在庫評価の改善に加え、前年の減損負担の減少も含まれます。
- 🏭 基礎素材事業の黒字化が大きく寄与しましたが、会社は一過性の在庫評価差等を約245億円と説明しています。コア営業利益でも、すべてを継続的な需要回復とは読めません。
- 💻 半導体・光学材料やICTフィルムには数量増の裏付けがあります。一方、エラストマーやナフサクラッカーには弱さが残り、化学業界全体の一様な回復とは区別します。
- 💰 営業CFは910.87億円と前年から361.25億円減少。利益増加と同時に在庫などへの資金負担が増え、買収を含む投資CFとの合計はマイナス900.87億円です。
- 🦷 Ultradent買収は売上を増やす一方、取得時の棚卸資産評価に伴う費用が利益を押し下げました。11月12日の訂正は、説明資料の取込対象期間を2026年8月~2027年3月へ直すものです。
- 🔎 次は在庫評価を除く利益、運転資本の回収、買収後の費用・資金調達を確認します。JSR買収は今後の取引であり、今回の4~9月実績へ加えません。三判定の最終比較確認は残しています。
📝 詳しい分析
🧪 三井化学の決算から見る、化学・機能材料業界の現在地
メガネレンズ用材料や、自動車向け樹脂、半導体製造を支える三井ペリクルなどを手掛ける三井化学。今回の決算は、素材価格の上昇と価格改定、在庫評価、用途別需要、買収による事業構成の変化が重なった増益です。収益力は改善していますが、利益の伸びを販売数量や現金創出力の伸びへ、そのまま置き換えることはできません。
対象はIFRS・連結の2027年3月期第2四半期(中間期)、2026年4月1日~9月30日です。正式発表は2026年11月11日13時、資料確認日は11月15日です。中間実績、同日に修正された通期予想、期末後に決定したJSR買収を区別して読みます。
| 連結損益(百万円、EPSは円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 売上収益 | 979,082 | 813,590 |
| 売上総利益 | 243,902 | 179,992 |
| 販売費及び一般管理費 | 157,470 | 142,562 |
| コア営業利益 | 99,329 | 44,457 |
| 営業利益 | 93,764 | 27,937 |
| 持分法による投資利益 | 14,034 | 8,903 |
| 税引前中間利益 | 90,581 | 26,164 |
| 法人所得税費用 | 19,230 | 10,478 |
| 中間利益 | 71,351 | 15,686 |
| 親会社所有者帰属利益 | 58,822 | 7,843 |
| 基本EPS | 162.71 | 20.88 |
会社表示の前年同期比は、売上収益20.3%増、コア営業利益123.4%増、営業利益235.6%増、親会社利益650.0%増です。公表実額から計算した営業利益率は約3.4%から約9.6%へ改善しました。ただし前年利益が小さいため、親会社利益の増加率だけで事業の成長速度を判断しないことが大切です。
基本EPSの前年20.88円は、2026年1月1日の1対2株式分割を遡及反映した会社公表値です。もう一度2分の1にしません。当期と前年の中間期平均株式数は361,515,495株と375,614,325株であり、EPSの伸びには利益変化と分母の変化が含まれます。短信表紙の希薄化後EPSは両期とも「―」表示です。本稿では基本EPSを使用し、この表示を0円へ補完しません。
🏭 「コア」にも在庫評価が入る――増益を三つに分ける
会社のコア営業利益は、営業利益から事業撤退・縮小などに伴う非経常損益を除いた指標です。しかし、在庫評価の影響をすべて除く指標ではありません。会社説明では、ベーシック&グリーン・マテリアルズ(B&GM)を中心に、原料価格上昇に伴う一過性の在庫評価益等が今回の増益要因になっています。
短信の億円単位の増減表では、全社のコア営業利益は445億円から993億円へ増加し、要因は数量差プラス65億円、交易条件プラス492億円、固定費他マイナス9億円です。売上増1,655億円も、数量差212億円と価格差1,443億円に分かれます。数量差には買収・事業統合による対象範囲の変化も含まれ得るため、同じ事業範囲での数量成長率とは扱いません。億円表示の要因を百万円の原表へ強制的に丸め直して一致させることもしません。
B&GMのコア営業損益は、前年の105億円の赤字から282億円の黒字へ改善しました。説明資料の会社概算では、当期の一過性の在庫評価差等がプラス245億円程度、中東情勢の影響がマイナス30億円程度、構造改善・合理化、前年の一過性要因の解消、持分法損益の改善などがプラス170億円程度です。一過性を除く損益は40億円程度とされています。いずれも会社の概算であり、表示差を独自補正したり、在庫評価245億円を既に含む利益へ再度加算したりしません。
会計士として確認したいのは、原料高を受けた売価改定が利益へ反映される時期と、在庫原価が売上原価へ振り替わる時期の関係です。在庫評価益は利益を押し上げても、同じ金額の現金流入を意味しません。会社自身が一過性と説明する部分を、恒常的な需要拡大や恒久的な利益率向上へ読み替えることも避けます。
もう一つは、営業利益とコア営業利益の差です。非経常項目の差額は前年マイナス16,520百万円から当期マイナス5,565百万円へ縮小しています。減損損失が12,457百万円から1,399百万円へ減少した一方、固定資産処分損は1,757百万円から4,170百万円へ増えました。営業利益の伸びがコア営業利益の伸びを上回る背景には、前年の損失負担の減少もあります。
持分法投資利益14,034百万円は、今回のIFRS損益計算書で営業利益に含まれています。営業利益へもう一度加算しません。金融収益4,516百万円と金融費用7,699百万円の差はマイナス3,183百万円で、税引前利益は営業利益を下回っています。法人所得税費用19,230百万円とCF上の税金支払14,039百万円も、発生ベースと現金ベースの別の数字です。
💻 半導体の数量増と、基礎素材の採算改善を分ける
| セグメント(百万円) | 当期外部売上 | 前年外部売上 | 当期内部込み売上 | 当期コア営業損益 | 前年コア営業損益 |
|---|---|---|---|---|---|
| ライフ&ヘルスケア | 134,564 | 115,303 | 137,201 | 12,742 | 13,006 |
| モビリティ | 300,424 | 258,230 | 302,121 | 36,545 | 26,027 |
| ICT | 159,258 | 137,034 | 163,990 | 24,787 | 17,788 |
| B&GM | 376,486 | 295,563 | 425,325 | 28,238 | ▲10,533 |
| その他 | 8,350 | 7,460 | 41,604 | 258 | ▲364 |
| 利益調整額 | ― | ― | ― | ▲3,241 | ▲1,467 |
外部顧客への売上と、セグメント間売上を含む売上は別です。当期の内部込み合計1,070,241百万円から91,159百万円を消去した連結売上が979,082百万円です。内部売上の大きい素材事業の規模を、そのまま最終需要の規模としません。原資料は百万円未満四捨五入であり、内訳と合計の端数差を独自補正しません。
ICTは半導体・光学材料、ICTフィルム・シートが堅調です。会社の増益要因では、数量差プラス38億円、交易条件プラス46億円に対し、固定費他がマイナス14億円。半導体向け需要増に加えて、円安・価格改定が寄与する一方、次世代EUV露光用CNTペリクルの立ち上げ費用なども発生しています。ここには数量面の改善が見えますが、三井化学1社だけで半導体材料市場全体の成長率は算定できません。
モビリティの増益は、会社表示で数量差ほぼゼロ、交易条件プラス115億円、固定費他マイナス9億円です。国内ポリオレフィン統合による販売増がある一方、エラストマーの減販や、自動車メーカーの開発費抑制による受注減もあります。自動車向けの増益を、完成車販売数量の全面回復と結び付けるのは早計です。
国内ポリオレフィン統合は2026年7月1日が第1段階の効力発生日です。プライムポリマーへの出資比率は三井化学52%、出光興産28%、住友化学20%となり、第2段階は2027年4月1日を予定しています。第1段階の対価は子会社株式の公正価値14,248百万円であり、同額の現金買収支出と扱いません。合理化目標の年間80億円以上も、既に実現した当中間期利益ではありません。
B&GMでは販売・クラッカー稼働に弱さがある一方、価格・在庫評価・構造改善が損益を改善しています。需要の強い用途と、操業調整の続く用途が同居しているというのが、今回の資料から読める範囲です。国内再編や高機能材料への資源配分という会社の対応と、業界全体の需要動向を分けて評価します。
🦷 Ultradent買収――増収と費用発生は同時に起きる
ライフ&ヘルスケアは、メガネレンズ材料の販売が堅調で、Ultradentの新規連結により増収となりました。一方、コア営業利益は12,742百万円と前年13,006百万円から減少しています。取得時に公正価値評価された棚卸資産の費用化などが影響したためです。会社の上期説明では、一過性要因を除く利益153億円に対し、その一過性要因がマイナス26億円という構成です。この26億円は既に報告利益へ含まれる調整であり、追加損失として二重計上しません。
取得日は2026年8月14日、株式の現金対価は124,055百万円です。取得先の現金9,015百万円を控除した115,040百万円に、ヘッジに関するベーシス調整577百万円を加え、CF注記上の純額115,617百万円となります。株式対価、取得現金控除後の支出、ヘッジ調整後のCF表示を同じ数字として混用しません。のれん59,806百万円や取得資産・負債の配分は暫定値で、取得関連費用366百万円は販管費です。
11月12日の訂正原本は、説明資料の印刷3頁にある連結取込期間を「2025年8月~2026年3月」から「2026年8月~2027年3月」へ訂正しています。現在取得した説明PDFは訂正後表記です。当時も同じファイルを取得済みだったとは扱いません。この8か月は通期見通しへの取込期間で、中間期に8か月分の実績を含む意味ではありません。
同ページの通期見通しでは、一過性を除く小計409億円から、棚卸資産の払出影響等64億円を引いて345億円としています。上期の26億円とは対象期間が異なり、両方を独立した費用として足しません。無形資産償却や棚卸資産の評価額は暫定で、第3四半期以降に変動する可能性があるとの会社注記もあります。買収の採算は、新規連結売上の増加だけでなく、その後の費用・投資・統合効果まで見る必要があります。
💰 利益が増えても営業CFは減る――運転資本と買収資金
| CF(百万円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 営業CF | 91,087 | 127,212 |
| うち営業債権増減 | ▲20,474 | 64,513 |
| うち棚卸資産増減 | ▲76,613 | 19,578 |
| うち営業債務増減 | 75,340 | ▲19,554 |
| 投資CF | ▲181,174 | ▲57,587 |
| うち有形固定資産取得支出 | ▲60,140 | ▲54,683 |
| うち無形資産取得支出 | ▲2,397 | ▲5,746 |
| うち子会社取得支出 | ▲115,617 | ▲3,706 |
| 営業CF+投資CF | ▲90,087 | 69,625 |
| 財務CF | 114,159 | ▲72,780 |
| 期末現金及び現金同等物 | 205,131 | 168,922 |
営業CFは前年より36,125百万円減少しました。税引前利益は増えていますが、前年に資金を生んだ営業債権・棚卸資産の減少が、当期は資金負担へ転じています。営業債務の増加はその負担を一部相殺しています。三項目の単純合計は当期マイナス21,747百万円であり、会社の説明も原料価格上昇に伴う運転資本増加を主因としています。これだけで売掛金回収の異常や在庫滞留を断定することはできません。
投資CFにはUltradent取得支出が含まれ、営業CFとの合計はマイナス90,087百万円です。買収を除く設備投資だけの不足額とは呼びません。会社が示す設備投資額2,155億円と、CF上の有形・無形資産取得支出を単純に同一視することもしません。現金残高が増えた背景には、財務CF114,159百万円の流入、特に短期借入金純増182,854百万円があります。自己株式取得支出12,785百万円と、自己株式の消却による発行済株数減少も別の事象です。
期末BSでは、棚卸資産は3月末414,466百万円から9月末522,976百万円へ、営業債権は327,640百万円から355,131百万円へ増加しました。買収・連結範囲や為替なども変わるため、BS差額をCF計算書の増減へ置き換えません。のれんは24,782百万円から86,403百万円、無形資産は73,195百万円から118,795百万円へ増えています。将来利益を支える資産が増えると同時に、償却・減損・買収後の回収を確認すべき比重も高まっています。
会社表示の有利子負債は7,958億円から9,588億円、ネットD/Eは0.70倍から0.84倍、親会社所有者帰属持分比率は40.2%から35.9%へ変化しました。これらは9月末の財政状態であり、次に述べるJSR買収後の予測値ではありません。
🔭 通期上方修正とJSR買収は、実績から切り分ける
11月11日に会社は通期売上収益を1,900,000百万円から2,095,000百万円、コア営業利益を105,000百万円から150,000百万円、営業利益を83,000百万円から112,000百万円、親会社利益を45,000百万円から53,000百万円、基本EPSを124.48円から146.60円へ修正しました。下期前提は為替155円/米ドル、国産ナフサ95,000円/KLです。これらは会社見通しで、確定実績ではありません。
上期親会社利益58,822百万円は新通期予想53,000百万円を既に上回ります。単純差引では下期に5,822百万円の損失を見込む形ですが、下期予想の全要因を在庫評価だけへ帰属させません。通期EPSから中間EPSを引いて下期の単独EPSを求めることもしません。期間ごとに平均株式数が異なり得るためです。配当予想は中間37.50円、期末37.50円、年間75円で変更ありません。前年中間75円は分割前表示で、同一株式基準では37.50円です。
JSR買収は11月9日に契約を締結した重要な後発事象です。完了目標は2027年度下半期で、競争法・外資規制などの前提条件があります。会社は2027年3月期への影響を軽微と説明しており、今回の中間売上・利益・取得支出へ将来の取引額を加えません。
短信には、資金調達をブリッジローン16,400億円とDBJ出資2,000億円で賄う計画、取引後のNet Debt/EBITDAが一時的に4倍超となる見込み、普通株式による調達上限1,500億円などが記載されています。発行登録や調達検討は発行完了ではなく、現時点で将来の希薄化率を確定できません。半導体材料の事業基盤強化という会社の狙いと、資金調達・財務回復の実行課題を併せて見る必要があります。
次に確認する論点は二つです。第3四半期以降に、在庫評価を除くB&GMの採算とICTの数量増が続き、運転資本が現金へ戻るか。もう一つは、Ultradentの暫定取得会計の確定と費用推移、JSRの承認・調達条件がどう具体化するかです。12月1日予定の経営概況説明会も、その確認機会になります。これらは売買推奨や株価予測ではありません。
🔎 判定・比較条件
| 比較の種類 | 比較元 | 当期実績との差 | 本稿での扱い |
|---|---|---|---|
| 年間計画の50%・売上 | 8月5日原本1,900,000×50%=950,000百万円 | +29,082百万円 | 原本限定仮比較では上回る |
| 年間計画の50%・基本EPS | 8月5日原本124.48×50%=62.24円 | +100.47円 | 原本限定仮比較では上回る |
| 同一期間の前年売上 | 813,590百万円 | +165,492百万円 | 前年悪化なし達成 |
| 同一期間の前年基本EPS | 20.88円 | +141.83円 | 前年悪化なし達成 |
| 会社の直接中間予想 | 8月5日原本売上957,000百万円/基本EPS94.05円 | +22,082百万円/+68.66円 | 年間50%比較と区別 |
| 厳格・次点 | 発表前市場売上・基本EPSなどの比較確認が残る | 未確定 | それぞれ未確認 |
| 最終参考良好 | 最終有効計画・全介在修正訂正・株数履歴の照合が残る | 未確定 | 未確認 |
8月5日の原本と11月11日の差異・修正資料が示す前回値は一致しています。この原本に限定すると参考の四条件はすべて達成ですが、最終有効計画と全介在履歴の照合まで完了したという扱いにはしていません。最終参考は[未確認、未確認、達成、達成]のまま、本文・画像・集計をそろえます。前年同期の改善だけで参考良好を確定しません。
年間50%は単純按分で季節性未調整です。会社が別途公表した直接中間予想や、市場予想超過とは呼びません。11月11日に修正された新通期計画を、発表直前の比較元へ遡って代用することもありません。市場比較値の未取得は、不存在や0を意味しません。説明資料の未確認頁・質疑、介在訂正や取得会計の全影響、通常DBへの反映は補足確認事項として残しています。
📚 一次出所
決算短信:2027年3月期第2四半期(中間期)、2026年11月11日。損益・CF・セグメント・取得会計・重要な後発事象を確認。全注記・全頁の精査完了とは区別します。
https://www.release.tdnet.info/inbs/140120261105566255.pdf
決算説明資料:2026年度第2四半期(中間期)。PDF4・6・13~16頁を原表確認、その他の参照範囲は研究記録へ保存。全38頁や質疑の読了ではありません。
11月12日訂正:説明資料印刷3頁のUltradent連結取込期間の訂正原本。
https://www.release.tdnet.info/inbs/140120261111574625.pdf
発表前計画の原本:8月5日第1四半期連結決算概要、PDF5頁。
11月11日中間予想との差異・通期予想修正。
確認時点:2026年11月15日。広告・成果報酬リンクの掲載はありません。









コメント