📌 今回の要点
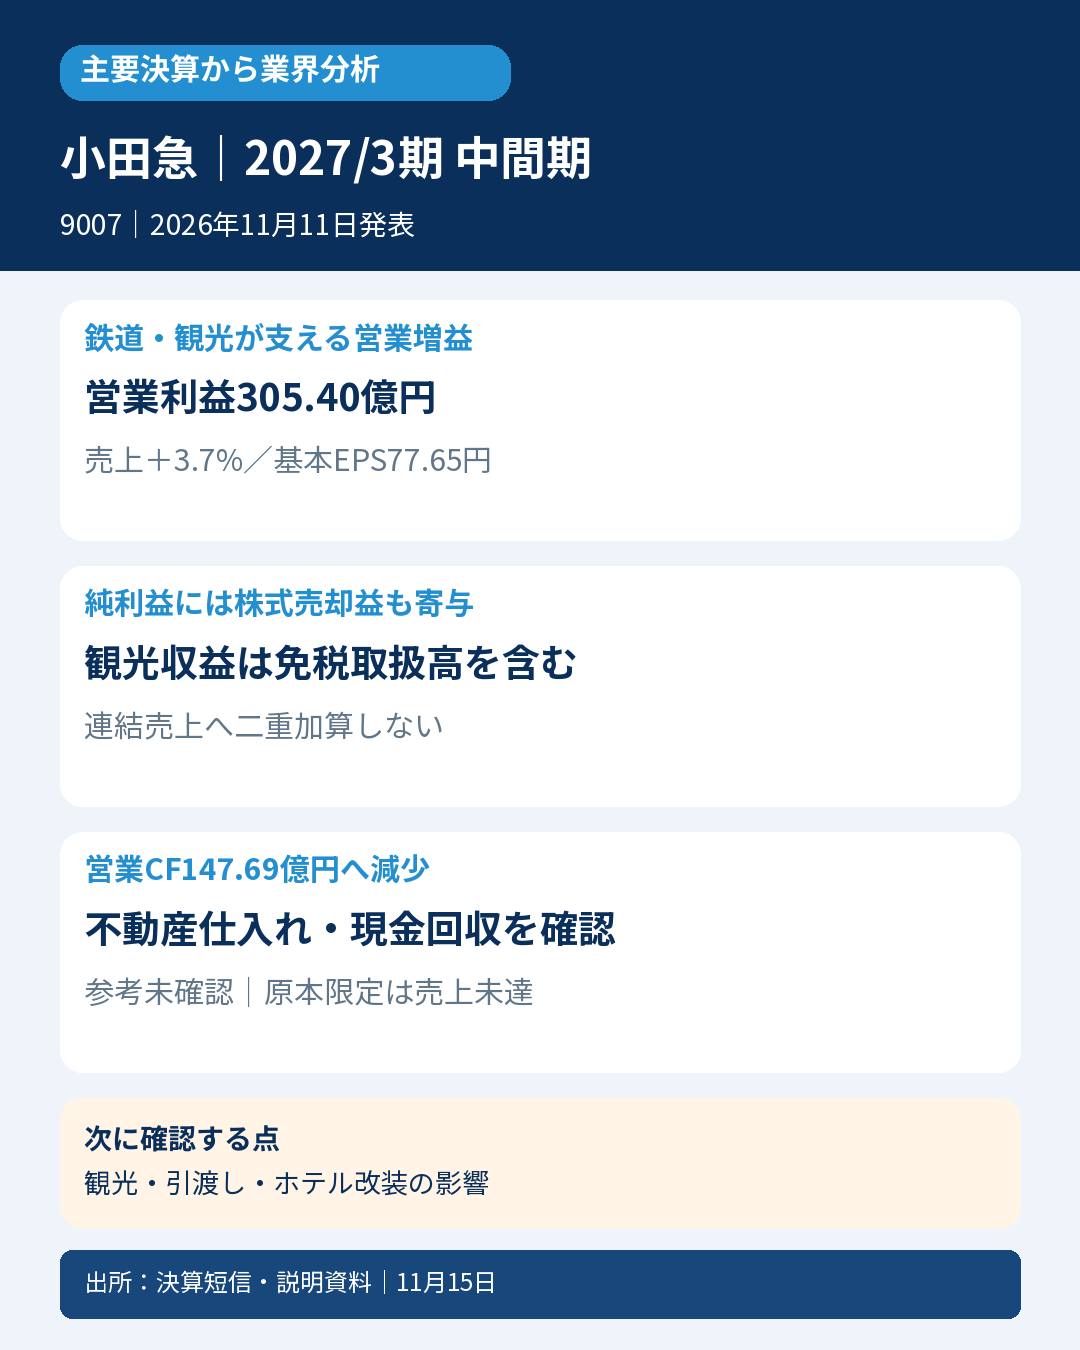
- 📊 営業収益2,057.17億円、営業利益305.40億円、基本EPS77.65円。営業利益率は約14.1%から約14.8%へ改善しました。純利益の増加には政策保有株式の売却益も寄与しています。
- 🚃 小田急電鉄の輸送人員は前年同期比1.6%増、運輸収入は2.1%増。箱根観光や運賃改定が支える一方、不動産の引渡し時期などで中間収益は会社の直接中間予想を下回りました。
- 🌏 会社独自の観光収益は11.5%増、うちインバウンドは26.8%増。ただし免税取扱高を含む指標で、連結営業収益へそのまま加算できません。前年インバウンド値も集計見直し後の値で比較します。
- 💰 営業CFは147.69億円で前年の286.41億円から減少。分譲土地建物への支出が増え、投資CFとの合計はマイナス24.06億円です。利益の増加と現金の動きは異なります。
- 🏨 ホテルの上期は好調ですが、サザンタワーは10月から改装のため宿泊営業を休止。会社は通期で前年より24億円の減収影響を見込んでおり、上期の高稼働を下期へ単純延長しません。
- 🔎 次は鉄道・観光の数量と単価、不動産の引渡しと資金回収、利息負担を確認します。参考良好は最終比較元の照合が残るため未確認。8月原本だけの仮比較では、売上が年間50%基準を下回ります。
📝 詳しい分析
🚃 小田急の決算から見る、沿線・観光消費の現在地
ロマンスカーや箱根フリーパス、沿線住宅ブランド「リーフィア」などを展開する小田急。今回の決算から見えるのは、鉄道・観光の利用と商業施設の賃料が増益を支える一方、不動産の計上時期やホテル改装が期間ごとの数字を動かす姿です。鉄道だけの会社としても、インバウンドだけの会社としても読み切れません。
対象は日本基準・連結、2027年3月期第2四半期(中間期)の2026年4月1日~9月30日です。正式発表は11月11日15時30分、資料確認は11月15日。会社資料の「2026年度」は2027年3月期を指します。11月11日公表FAQは想定質問と回答であり、11月16日予定の説明会で実際に交わされた質疑ではありません。
| 連結損益(百万円、EPSは円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 営業収益 | 205,717 | 198,448 |
| 運輸業等営業費及び売上原価 | 140,533 | 136,703 |
| 販売費及び一般管理費 | 34,643 | 33,710 |
| 営業利益 | 30,540 | 28,034 |
| 経常利益 | 28,543 | 27,459 |
| 投資有価証券売却益 | 9,556 | 5,024 |
| 固定資産売却益 | 1,083 | 56 |
| 税金等調整前中間純利益 | 38,254 | 31,918 |
| 法人税等合計 | 11,513 | 8,754 |
| 親会社株主帰属利益 | 26,608 | 23,069 |
| 基本EPS | 77.65 | 66.83 |
会社表示では営業収益は3.7%、営業利益は8.9%、経常利益は3.9%、親会社利益は15.3%増加しました。公表実額から単純計算した営業利益率は約14.1%から約14.8%へ上昇しています。収益の増加を費用増がすべて打ち消したわけではありません。
一方、支払利息は2,861百万円から3,945百万円へ増加し、持分法投資利益は1,470百万円から1,006百万円へ減少しました。このため営業増益が、そのまま経常増益にはつながっていません。金利負担と事業損益を分けて追う必要があります。
📊 純利益の増加を、運営収益力と同一視しない
投資有価証券売却益9,556百万円は、政策保有株式の売却によるものと会社は説明しています。固定資産売却益も増加しました。これらは特別利益であり、鉄道の利用者増や賃貸料収入と同じ継続性を持つ利益ではありません。親会社利益の伸び率が営業利益を上回る点は、この区別と併せて読むべきです。
特別損失には固定資産圧縮損345百万円、固定資産除却損507百万円、減損損失309百万円、再開発関連費用346百万円などがあります。短信の注記では、新宿駅西口地区開発計画の解体費用等を再開発関連費用として特別損失に計上しています。建設仮勘定などの資産計上額、当期費用、将来の開発投資を同じ数字にまとめません。
会社資料は百万円未満切捨てです。例えば投資有価証券売却益は表示額の差引では4,532百万円増ですが、会社説明の増減欄は4,531百万円増です。経常利益も表示額差引1,084百万円に対し会社増減欄1,083百万円と、端数処理に伴う差があります。会社表示の増減値と表示額からの単純差を区別し、独自補正して原資料を書き換えません。
基本EPSは77.65円と前年66.83円を上回りました。中間期平均株式数は342,659,771株と前年345,218,969株で、利益だけでなく分母も変わっています。期末自己株式数と期間平均株式数を混同しません。潜在株式調整後EPSは原表で「―」表示であり、0円へ置換しません。
🛤️ 鉄道の数量増と、観光指標の定義
| 事業・指標(単位を各行に明示) | 当期 | 前年 |
|---|---|---|
| 交通業・外部営業収益(百万円) | 92,751 | 88,940 |
| 交通業・内部込み営業収益(百万円) | 93,972 | 90,143 |
| 交通業・営業利益(百万円) | 20,015 | 18,418 |
| 不動産業・外部営業収益(百万円) | 35,649 | 34,831 |
| 不動産業・内部込み営業収益(百万円) | 40,692 | 39,816 |
| 不動産業・営業利益(百万円) | 7,189 | 6,630 |
| 生活サービス業・外部営業収益(百万円) | 77,316 | 74,676 |
| 生活サービス業・内部込み営業収益(百万円) | 79,150 | 76,341 |
| 生活サービス業・営業利益(百万円) | 3,323 | 2,979 |
| 小田急電鉄輸送人員(千人) | 369,040 | 363,275 |
| 小田急電鉄運輸収入(百万円) | 61,975 | 60,709 |
| 会社独自の観光収益(百万円) | 42,864 | 38,458 |
| うちインバウンド(百万円) | 14,846 | 11,711 |
外部営業収益とセグメント間取引を含む収益は別です。内部込み収益の合計213,815百万円から8,098百万円を消去した連結営業収益が205,717百万円です。営業利益の調整額は12百万円で、各事業利益の表示額合計と連結利益にも端数差があります。
小田急電鉄の輸送人員は1.6%増で、内訳は定期1.2%増、定期外2.1%増。運輸収入は2.1%増で、人数の伸びを上回っています。ただし運輸収入には定期・定期外の構成差や運輸雑収も含まれます。収入を人数で割った値を、そのまま運賃改定率として扱うことはできません。バスや箱根エリアには運賃改定の寄与もあります。
観光収益はグループの観光関連営業収益と免税取扱高を合算した会社独自指標です。連結損益計算書の営業収益と同一定義ではなく、表の観光収益を連結収益へ追加して二重計上しません。インバウンドの前年値は集計方法見直し後の値です。古い前年資料の値をつないで成長率を作り直すことも避けます。
箱根を中心とする需要の伸びは読み取れますが、全国の鉄道やホテルが同じ伸び率という意味ではありません。沿線構成、観光地、客層、運賃改定の時期が異なるため、同業比較では同じ期間・定義の指標をそろえる必要があります。
🏢 不動産の引渡し時期と、ホテル改装の影響
不動産賃貸業は商業施設の賃料収入増などが寄与し、営業利益は7,268百万円と前年6,849百万円から増加しました。一方、不動産分譲業の営業利益は397百万円の赤字。会社説明では中間収益が5月予想を下回った主因に、買取再販の計上戸数や投資開発の売却件数の減少が挙がっています。中間期の収益未達を、年間計画の未達確定と読むことはできません。
販売の計上戸数は中間期65戸に対し、通期計画441戸です。投資開発の売却予定は通期5件で、中間期の売却件数は原表「―」表示です。引渡し・売却時期への依存が大きいため、下期に予定する案件の契約、引渡し、資金回収を確認する必要があります。件数欄の「―」を他の未取得項目と混同して一律0へ置換しません。
生活サービス業では、ストア・小売の既存店収益向上や新規出店、ホテルの増収が寄与しました。ホテルセンチュリーサザンタワーの客室稼働率は88.5%から91.3%へ2.8ポイント上昇し、箱根の複数ホテルも稼働率が改善しました。ただし山のホテルは81.4%から80.8%へ低下しており、すべての施設が同じ動きではありません。
箱根ホテルの平均客室単価は前年より5.0%増ですが、会社注記ではRETONA HAKONEを除きます。新規施設を含めた全ホテル平均へ読み替えません。百貨店の取扱高30,857百万円と百貨店業の営業収益10,761百万円も定義が異なり、取扱高をそのまま連結売上としません。
サザンタワーは2026年10月1日から改装に伴い宿泊営業を休止しています。FAQによる通期の前年対比減収影響見込みは24億円で、上期の稼働率低下を示す数字ではありません。宴会場・会議室・レストラン・ラウンジは2027年3月末まで営業継続予定とされ、ホテル全館を同時に完全休業したという表現も避けます。将来の開業計画と、現在の営業実績を区別します。
💰 営業CFの減少は、分譲資産への資金投入と合わせて読む
| CF・財政状態(百万円) | 当期 | 比較値 |
|---|---|---|
| 営業CF(前年中間期比較) | 14,769 | 28,641 |
| 投資CF(前年中間期比較) | ▲17,175 | ▲26,677 |
| フリーCF(前年中間期比較) | ▲2,406 | 1,964 |
| 財務CF(前年中間期比較) | ▲17,486 | 41,227 |
| 期末現金同等物(前年中間期比較) | 19,970 | 78,144 |
| 現金及び預金(前期末比較) | 20,050 | 39,943 |
| 分譲土地建物(前期末比較) | 95,200 | 76,026 |
| 総資産(前期末比較) | 1,391,382 | 1,393,521 |
| 純資産(前期末比較) | 512,041 | 508,783 |
CFの比較値は2025年4~9月、BSの比較値は2026年3月末です。期間を混ぜません。中間CFは短信には掲載されていませんが、決算説明資料7頁に会社が公表しています。「短信に見当たらない」ことからCF未作成や不存在と判断せず、この公表値を使用します。詳細CF原表の追加照合は残しています。
営業CFは13,872百万円減少しました。会社は、分譲土地建物の取得支出が前年より8,196百万円増加したことなどを挙げています。仕入れた分譲資産が今後販売されるまでは、資金が先に出る構造です。利益が増えてもCFが弱くなり得ますが、これだけで回収不能や販売不振を断定することはできません。
投資CFの改善には、投資有価証券取得支出の減少や、売却・償還収入の増加が含まれます。損益計算書の株式売却益は取得原価等との差であり、売却収入そのものではありません。同額として扱ったり、利益へ収入を再度加えたりしません。フリーCFは会社表示で営業CFと投資CFの合計です。
財務CFは17,486百万円の支出となり、会社は借入収入の減少や自己株式取得支出の増加を挙げています。有利子負債残高は前期末699,754百万円から705,463百万円へ増えているため、財務CFのマイナスだけで「借金が減った」とは読めません。現金及び預金と現金同等物、設備投資額21,812百万円と投資CFも別定義です。
🔭 通期計画と次の確認点
11月11日の通期会社予想は、営業収益461,300百万円を据え置き、営業利益を54,000百万円から55,000百万円、経常利益を47,900百万円から48,600百万円へ引き上げました。親会社利益は38,300百万円で据置き、基本EPSは8月原本112.87円に対し今回112.57円です。純利益の据置きからEPSも不変と推定せず、株数の前提・履歴を別途照合します。
中間期営業利益は通期予想の約55.5%ですが、不動産引渡しやホテル改装など季節・個別要因があるため、単純な50%超だけで達成確実と判断しません。年間配当予想60円は変更なく、中間30円、期末30円という構成です。株主還元の方針や将来自己資本比率の目標は、今回の利益改善と別に財務余力と合わせて確認します。
次の確認点は、まず鉄道・箱根の利用者数、運輸収入、ホテル単価が数量と価格のどちらで動くかです。次に、不動産の下期引渡しが進んで資金回収につながるか、改装費用・減収と金利負担を吸収できるかを見ます。11月16日予定の説明会資料と、その後の第3四半期決算が確認機会になります。将来資料が既に公表されたものとして引用することはしません。
🔎 判定・比較条件
| 比較 | 比較元と条件 | 結果 |
|---|---|---|
| 年間50%・営業収益 | 8月7日原本461,300×50%=230,650百万円 | 実績205,717、差▲24,933百万円 |
| 年間50%・基本EPS | 8月7日原本112.87×50%=56.435円 | 実績77.65円、基準超過 |
| 同期前年営業収益 | 198,448百万円 | 当期205,717、悪化なし達成 |
| 同期前年基本EPS | 66.83円 | 当期77.65、悪化なし達成 |
| 会社の直接中間予想 | 8月7日原本211,600百万円/67.78円 | 営業収益未達、EPS超過。年間按分とは別 |
| 厳格・次点 | 発表前市場売上・基本EPS等の必要比較確認が残る | それぞれ未確認 |
| 最終参考良好 | 最終有効会社計画・全介在訂正/株数履歴が未照合 | 未確認 |
8月7日原本に限る仮比較は[未達、達成、達成、達成]で参考非該当です。最終比較元の照合が残るため、最終参考は[未確認、未確認、達成、達成]として保持します。年間50%は単純按分・季節性未調整であり、直接中間予算や市場予想ではありません。当日修正の計画を発表前計画へ代用しません。市場値の未取得を不存在や0とせず、厳格・次点も独立して未確認とします。
📚 一次出所
決算短信:2027年3月期第2四半期(中間期)、2026年11月11日。PDF1・5~7・9・10頁の原表を確認。未確認頁や全訂正・全注記の精査完了とは区別します。
https://www.release.tdnet.info/inbs/140120261106568292.pdf
決算説明資料:同中間期。PDF3・7・9・11・13・14頁を原表確認、ほかの読取範囲は研究記録に保存。全26頁の精査完了ではありません。
https://www.odakyu.jp/ir/financial/ho5toc000000cu93-att/2026.2Q_PPT.pdf
FAQ:11月11日公表。PDF3・6頁を原表確認、全8頁の抽出文を読取。想定問答と実際の説明会質疑を区別。
https://www.odakyu.jp/ir/financial/ho5toc000000cu93-att/2026.2Q_FAQ.pdf
発表前計画原本:8月7日第1四半期短信、PDF1頁。
https://www.odakyu.jp/ir/financial/ho5toc000000cu93-att/2026.1Q_tanshin.pdf
確認日:2026年11月15日。広告・成果報酬リンクなし。金融比較元・詳細CF・未確認資料・通常DB反映の補足OPENは、本文・公開完成だけで閉じません。









コメント