📌 今回の要点
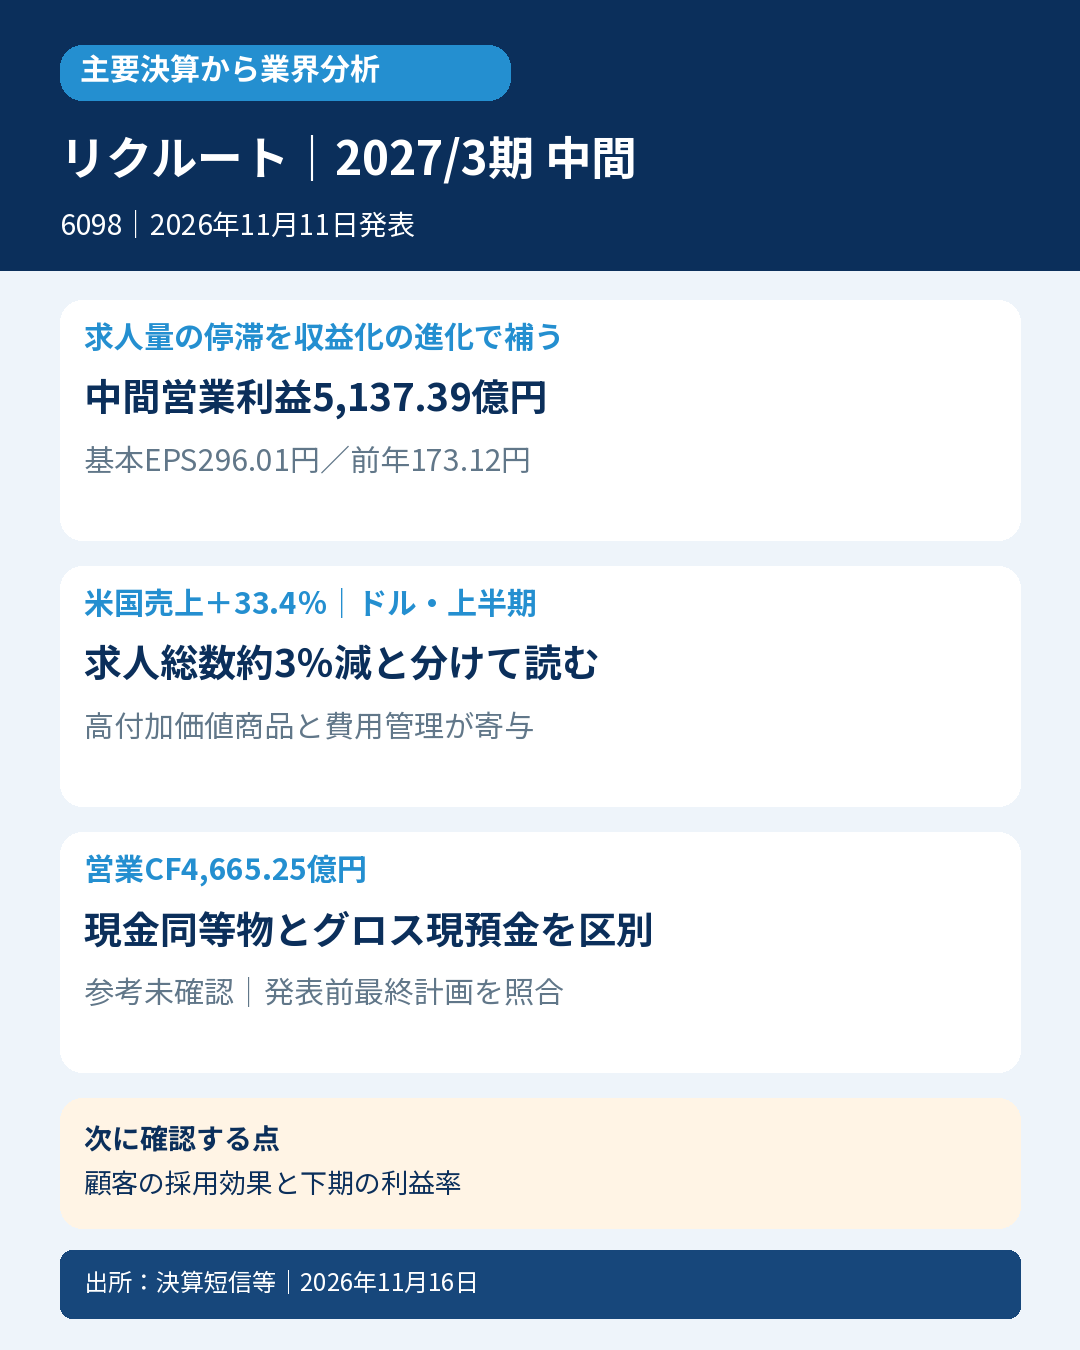
- 🤖 IndeedやIndeed PLUSを展開するリクルートHD。米国の求人総数が減る中でも、高付加価値サービスの利用拡大が増収増益を支えています。人材市場全体の回復だけでは説明できない決算です。
- 📊 2027年3月期中間の売上収益は2兆1,399.98億円、営業利益は5,137.39億円。基本EPSは296.01円となり、利益の増加に加えて平均株式数の減少も1株利益を押し上げました。
- 🌎 米国の上半期ドル売上は33.4%増、Indeed上の求人総数は約3%減、求人1件当たり収益の伸びは37%。この指標を、有料広告そのものの一律値上げ率と読むことはできません。
- ⚖️ HRテクノロジーのEBITDA+S利益率は47.5%へ上昇。一方、人材派遣は増収でも同利益がほぼ横ばいで、グループ全体の好調さを各事業へ一律に当てはめられません。
- 💰 営業CFは4,665.25億円へ増加。会社定義のグロス現預金9,882億円と、現金及び現金同等物8,728.42億円は別の範囲です。自己株取得の枠・実績・CF支出も区別します。
- 🔎 HRテクノロジーの通期見通しを引き上げながら、連結予想は据え置き。次の第3四半期決算では、顧客の採用効果と予算、求人動向、AI関連費用が利益率にどう表れるかを確認します。
📝 詳しい分析
🤖 求人市場の回復を待つだけの成長ではなくなっている
リクルートホールディングス(6098)の2027年3月期中間決算から見る、人材・採用サービス業界の現在地は「求人の量が停滞していても、採用の効率を高めるサービスに支出が向かう」という変化です。代表的なサービスは求人マッチングのIndeedと、日本の求人配信プラットフォームIndeed PLUS。今回は、その収益化の進展と、利益・キャッシュのつながりが中心論点です。
ただし、同社の増収をそのまま人材市場全体の好況と結び付けるのは早計です。会社説明では、米国のIndeed上の求人総数は上半期に前年同期比約3%減少しています。その中で米国のドルベース売上収益は33.4%増えました。市場の求人量とは異なる方向に売上が動いており、商品構成、有料顧客の獲得、顧客当たりの利用の深まりを分けて考える必要があります。
会社は、AIを活用するPremium Sponsored Jobsへの移行などで、採用までの時間を短くする価値が評価されていると説明しています。中小企業がIndeedへ直接投稿するHosted Jobsが成長をけん引し、新規顧客の増加と有料求人広告1件当たりの売上増加が寄与しました。これは会社の説明であり、本稿が顧客の採用成果を独自に検証したものではありません。
大企業向けも増収ですが、新商品の導入検討には時間がかかり、上半期の成長への寄与は中小企業ほど大きくありません。AIサービスが広がったから全ての企業が同じ速さで利用を増やす、という読み方は避けたいところです。
📊 営業利益は63.9%増、EPSの伸びには株式数も関係する
以下は2026年4月1日~9月30日のIFRS連結累計実績です。7~9月単独の数字とは区別しています。金額は百万円、EPSは円です。
| 項目 | 前年同期 | 当中間期 | 読みどころ |
|---|---|---|---|
| 売上収益 | 1,793,584 | 2,139,998 | 19.3%増、3事業とも増収 |
| 営業利益 | 313,525 | 513,739 | 63.9%増、売上より速く増加 |
| 営業利益率(当方計算) | 17.48% | 24.01% | 営業利益÷連結売上収益 |
| EBITDA+S | 394,569 | 590,801 | 49.7%増、会社定義の指標 |
| 親会社所有者帰属利益 | 248,380 | 411,633 | 65.7%増 |
| 基本EPS/希薄化後EPS | 173.12/171.70 | 296.01/293.06 | 基本EPSは71.0%増 |
売上総利益は1,064,450百万円から1,323,836百万円へ259,386百万円増える一方、販管費の増加は71,042百万円でした。売上の伸びに対して費用の伸びを抑えたことが、営業増益の大きな背景です。その他営業収益・費用の差引も前年の費用超過11,290百万円から当期の収益超過579百万円へ改善しています。ただし、この差額だけを売上成長や恒常的な生産性改善と同一視しません。
EBITDA+SはIFRS営業利益とは異なります。会社定義は、営業利益に使用権資産分を除く減価償却・償却費、株式報酬費用を加え、その他営業収益・費用を調整するものです。当期は営業利益513,739に償却34,851、株式報酬42,790を加え、その他営業収益6,036を引き、その他営業費用5,457を加えると、開示値590,801百万円に一致します。株式報酬を含む人材への経済的な対価がなくなったわけではなく、EBITDA+Sを現金利益と呼ぶこともできません。
税引前利益528,017百万円に対する法人所得税費用は116,586百万円で、税引前利益に対する比率は当方計算で約22.1%。営業利益、税引前利益、中間利益、親会社利益は別段階の数字です。親会社利益が連結中間利益411,431百万円をやや上回るのは、非支配持分に帰属する損失202百万円があるためです。
基本EPSの増加率71.0%が親会社利益の65.7%増を上回る点にも注意します。基本EPS算定の期中平均株式数は1,434,739,275株から1,390,584,756株へ約3.1%減少しています。利益増加と分母の減少が同時に効いているため、EPSの伸び全体を事業の成長率とみなすのは適切ではありません。希薄化後EPS293.06円も別に開示されており、判定に使う基本EPSへ置き換えません。
🌎 米国の収益化、円換算、国内事業を分けて読む
HRテクノロジーの上半期売上は円ベースで35.6%増ですが、ドルベースでは24.2%増です。米ドルの期中平均レートも前年145.9円から159.2円へ変化しており、円換算の伸びを全て現地の需要増と解釈しません。日本のHRテクノロジーは円ベース9.8%増に対しドル換算0.6%増で、同じ事業でも表示通貨によって見え方が大きく変わります。
会社のUS ARPJは、米国売上収益をIndeed上の米国求人総数で除した求人1件当たりの収益です。分母は有料広告だけではなく、Indeed Hiring Labが算出する米国Indeedの求人件数に基づきます。上半期37%増、7~9月単独39%増という数字は、全ての有料顧客に同率の値上げを行ったことも、同じ広告商品の価格だけが同率上がったことも意味しません。有料化率、利用する商品や予算、新規顧客などの変化を含む指標として読みます。
7~9月の米国売上はドルベース36.6%増、求人総数は約2%減でした。上半期と単独四半期のどちらでも、求人量の伸びより収益化の進展が目立ちます。ただし、質疑では顧客が高い商品を使うため、予算を一定に保ちながら有料掲載の求人件数を減らす場合もあると説明されています。単価と件数を独立した成長率として足し合わせることはできません。
次の表の売上収益は内部取引を含むセグメント合計で、連結売上へそのまま足し合わせません。利益は営業利益ではなく、会社定義のEBITDA+Sです。
| 事業 | 売上収益・前年→当期(百万円) | EBITDA+S・前年→当期(百万円) | 当期利益率 |
|---|---|---|---|
| HRテクノロジー | 697,517 → 945,521 | 254,301 → 449,250 | 47.5% |
| 人材派遣 | 829,456 → 917,525 | 54,644 → 55,110 | 6.0% |
| MMT | 281,249 → 291,407 | 89,799 → 91,471 | 31.4% |
当期の外部顧客向け売上はHRテクノロジー943,613、人材派遣905,508、MMT290,875百万円。内部売上を含む3事業合計2,154,454百万円には14,455百万円の消去調整があります。端数切捨てにより、表示値の足算と連結値に差が出る場合があります。セグメント利益の合計595,832百万円にも全社費用等の調整額▲5,030百万円があり、連結590,801百万円と区別します。
HRテクノロジーでは、株式報酬と業務委託を含む広義の人件費を前年並みに保ったことが利益率上昇の主因という会社説明です。売上比は約46%から約36%へ低下しました。この費用管理をグループ全体の人件費横ばいと読み替えることはできません。半期報告書の連結販管費では、従業員給付費用は348,646から358,268百万円、業務委託費は118,825から129,138百万円へ増加しています。
人材派遣は10.6%増収に対しEBITDA+Sが0.9%増にとどまり、利益率は当方計算で前年約6.6%から6.0%へ低下しています。採用プラットフォームと労働力を派遣する事業では、費用構造も増収の利益への残り方も異なります。海外派遣に回復の兆しがあるという会社の見解はありますが、同業他社や独立した業界統計との照合なしに、世界の派遣市場全体が回復したとは断定しません。
MMTは美容等のライフスタイルが成長を支えました。一方、7~9月の住宅は報告売上2.9%減で、会社説明では収益認識の按分方式変更の影響約19億円を除けば2.0%増です。これは連結の会計方針変更を新たに認定したものでも、現金の減少を示すものでもありません。販促・広告費の四半期配分の平準化も利益率に影響するため、単独四半期の変化を全て需要の変化で説明しないようにします。
💰 利益と営業CFはともに増加、現金の定義と還元の範囲を確かめる
営業CFは前年2,662.10億円から4,665.25億円へ増加しました。税引前利益の増加が中心にあり、当期は債権増加で90.61億円、債務減少で244.28億円の資金流出、法人所得税支払837.92億円もあります。利益が全額そのまま現金になったわけではありませんが、増益に伴う資金創出の増加を確認できる決算です。
| 項目(百万円) | 前年4~9月 | 当期4~9月 | 確認点 |
|---|---|---|---|
| 営業CF | 266,210 | 466,525 | 税引前利益増加と運転資本・税支払を分ける |
| 投資CF | ▲61,278 | ▲103,073 | 投資取得支出101,423等を含む |
| 財務CF | ▲460,502 | ▲202,496 | 自己株取得支出182,087等を含む |
| 営業CF+投資CF(単純計算) | 204,932 | 363,452 | 恒常的FCFと認定しない |
| 期末現金及び現金同等物 | 535,095 | 872,842 | 各年9月末残高 |
投資CFには、有形固定資産取得3,377百万円、無形資産取得25,299百万円のほか、投資取得支出101,423百万円、売却・償還収入22,458百万円が含まれます。投資CFの全額を設備投資と呼んだり、投資商品の取得を全て事業買収とみなしたりしません。単純な営業CF+投資CFは3,634.52億円ですが、投資・償還の内容やリース支払の分類を含めて見る必要があり、反復する稼ぐ力を表す唯一のFCFではありません。
会社定義のグロス現預金は9,882億円で、現金及び現金同等物8,728億円台に、その他金融資産に含まれる事業用待機資金の運用分1,154億円台を加えた範囲です。表示単位の端数を独自に補正せず、金融資産の全額を現金へ読み替えません。3月末の現金同等物725,578百万円から9月末872,842百万円への増加には、営業・投資・財務CFと換算差額▲13,691百万円が反映されています。
3,500億円の自己株取得プログラムは取得枠であり、全額取得済みではありません。半期報告書では当該決議に基づく上半期取得は177,670百万円・16,356,000株。一方、連結CFの自己株取得支出は182,087百万円で、同じ範囲の数字として扱いません。期末自己株式には役員報酬BIP・株式付与ESOP信託保有分も含まれますが、差額全ての詳細な照合を終えたとはしていません。取得期間は2027年3月末まで延長されています。
会社は大型買収等がなければ、期初に示した期末グロス現預金7,500億円程度まで抑えることは難しいと説明しています。追加還元や買収を決定済みと推測する材料ではなく、資金創出力と資金の使い方を引き続き確認する論点です。中間配当13円は決議済み、期末13円・通期26円は予想として区別します。
🔎 通期据置の中身と、次の決算で確かめる2点
連結予想は売上収益4兆2,300億円、営業利益9,450億円、親会社利益7,550億円、基本EPS543.00円で据え置きです。ただしHRテクノロジーの見通しはドル売上114.85億ドルから119.22億ドルへ、EBITDA+Sは8,340億円から8,744億円へ引き上げられています。「据置=全事業の見通しが変わらなかった」ではありません。
会社は下半期の想定為替を1ドル156円とし、HRテクノロジーの上振れによる押上げは連結EBITDA+Sで約4%、基本EPSで約5%にとどまるため、連結表を据え置くと説明しています。この説明上の押上げ幅を、当方が新たに算出した正式連結予想として掲げません。
次の確認は2点です。第一に、2027年2月の第3四半期決算で、米国の求人総数とUS ARPJ、有料顧客の利用・予算の伸びを合わせて見ます。下期は求人総数を前年並み、米国ドル売上を29.1%増とする会社見通しですが、年末の季節性や1月以降の採用再開の強さには不確実性があります。質疑でも、顧客の採用費が実際の事業成果につながるか、投資対効果を確認しながら進める方針が示されています。需要回復率と収益化率を機械的に足し、上振れを確実視しません。
第二に、HRテクノロジーの利益率です。会社は下期EBITDA+S利益率45.5%、株式報酬を除外しないEBITDAの利益率42.0%を見込み、上期47.5%・43.2%より低く置いています。AIインフラ費用や日本の広告費等の増加を織り込み、株式報酬の上期・下期差もあります。上期の高い利益率を固定して通期を推計せず、売上の伸びと必要な投資の両方を確認します。
留意点として、日本の派遣子会社に対する公正取引委員会の立入検査は、会社が協力中で、影響額を合理的に見積もれず通期予想に織り込んでいないと説明しています。違反の確定や損失額を推測しません。また短信には、特定関連会社への条件付き資金拠出等について、9月末に履行した場合の最大額54,059百万円との見積りがあります。履行可能性が高くないとして引当計上されていないもので、確定支出でもゼロリスクでもありません。
10月のカーセンサーnet関連サービス停止は9月までの実績と時期が異なります。会社は10月22日までに復旧し、下期売上への影響は数億円程度、連結への財務影響は軽微と説明しています。この会社説明を、全ての影響が確定・解消したとの独立検証に置き換えません。
⚖️ 判定と比較条件
業界分析の対象資格は日経225構成企業であることに基づきます。厳格・次点・参考良好の判定を満たしたから記事対象にしたものではありません。
参考良好に必要な前年同期条件は、売上収益2,139,998百万円が1,793,584百万円以上、基本EPS296.01円が173.12円以上で、双方達成です。会社原ラベルは「売上収益」であり、基本EPSと希薄化後EPSを区別しています。
8月7日公表の会社原本にある年間売上収益4,230,000百万円、基本EPS543.00円に対し、50%単純按分の参考基準は2,115,000百万円・271.50円。当中間期実績との差は+24,998百万円・+24.51円です。これは当該原本との比較では双方を上回っていますが、季節性未調整の参考進捗です。会社の直接の中間予算や市場コンセンサス超過とは呼びません。
| 独立判定 | 現在の状態 | 根拠と残る確認 |
|---|---|---|
| 厳格 | 未確認 | 同期間の発表前市場比較元、その時点・値等の独立照合が未了 |
| 次点 | 未確認 | 必要な比較元・適用条件の独立照合が未了 |
| 参考良好 | 未確認 | 前年2条件は達成。発表直前最終有効計画、全介在訂正・株式数等の履歴照合が未了 |
11月11日の短信にある据置説明と8月原本の数値は確認しましたが、これだけで全介在訂正や資本履歴の照合を完了したとはしません。未取得の市場比較元を「存在しない」とも扱いません。確認済みの実績・会社説明と、判定上の未確認を分けて保持します。
📚 一次出所
会社:リクルートホールディングス(6098)。対象:2027年3月期中間、2026年4~9月累計、IFRS連結。決算発表:2026年11月11日15:30 JST。確認:2026年11月16日22時台JST。元の決算発表日と本稿公開日は異なります。
- 📄 中間決算短信17頁: https://file.recruit-holdings.com/files/ja/Recruit_202703Q2_earnings_jp.pdf
- 📊 決算サマリー4頁: https://file.recruit-holdings.com/files/ja/Recruit_202703Q2_summary_jp.pdf
- 📊 決算説明会資料42頁(特に16・19・38~40頁): https://file.recruit-holdings.com/files/ja/Recruit_202703Q2_presentation_jp.pdf
- 🗣️ 決算説明会・アナリストフォローアップ書き起こし24頁: https://file.recruit-holdings.com/files/ja/Recruit_202703Q2_call-transcript_jp.pdf
- 📄 8月7日第1四半期決算短信17頁: https://file.recruit-holdings.com/files/ja/Recruit_202703Q1_earnings_jp.pdf
- 📚 半期報告書39頁(選択注記・期中レビュー報告): https://file.recruit-holdings.com/files/ja/Recruit_202703Q2_securities-report_jp.pdf
短信PL・BS・CF・セグメント等と公式書き起こし、説明資料の一部図表、半期報告書の収益認識・EPS・自己株式・レビュー等を選択確認しました。書き起こしの確認と音声全発言の検証、全頁取得と全図表・注記の精査は区別しています。期中レビューは年度監査に比べ限定された手続です。未確認の税・資本・再編影響、同業統計、比較元等の補足調査は継続します。
本稿は公開情報に基づく業績・業界分析であり、売買推奨や根拠のない株価予測ではありません。









コメント