📌 今回の要点
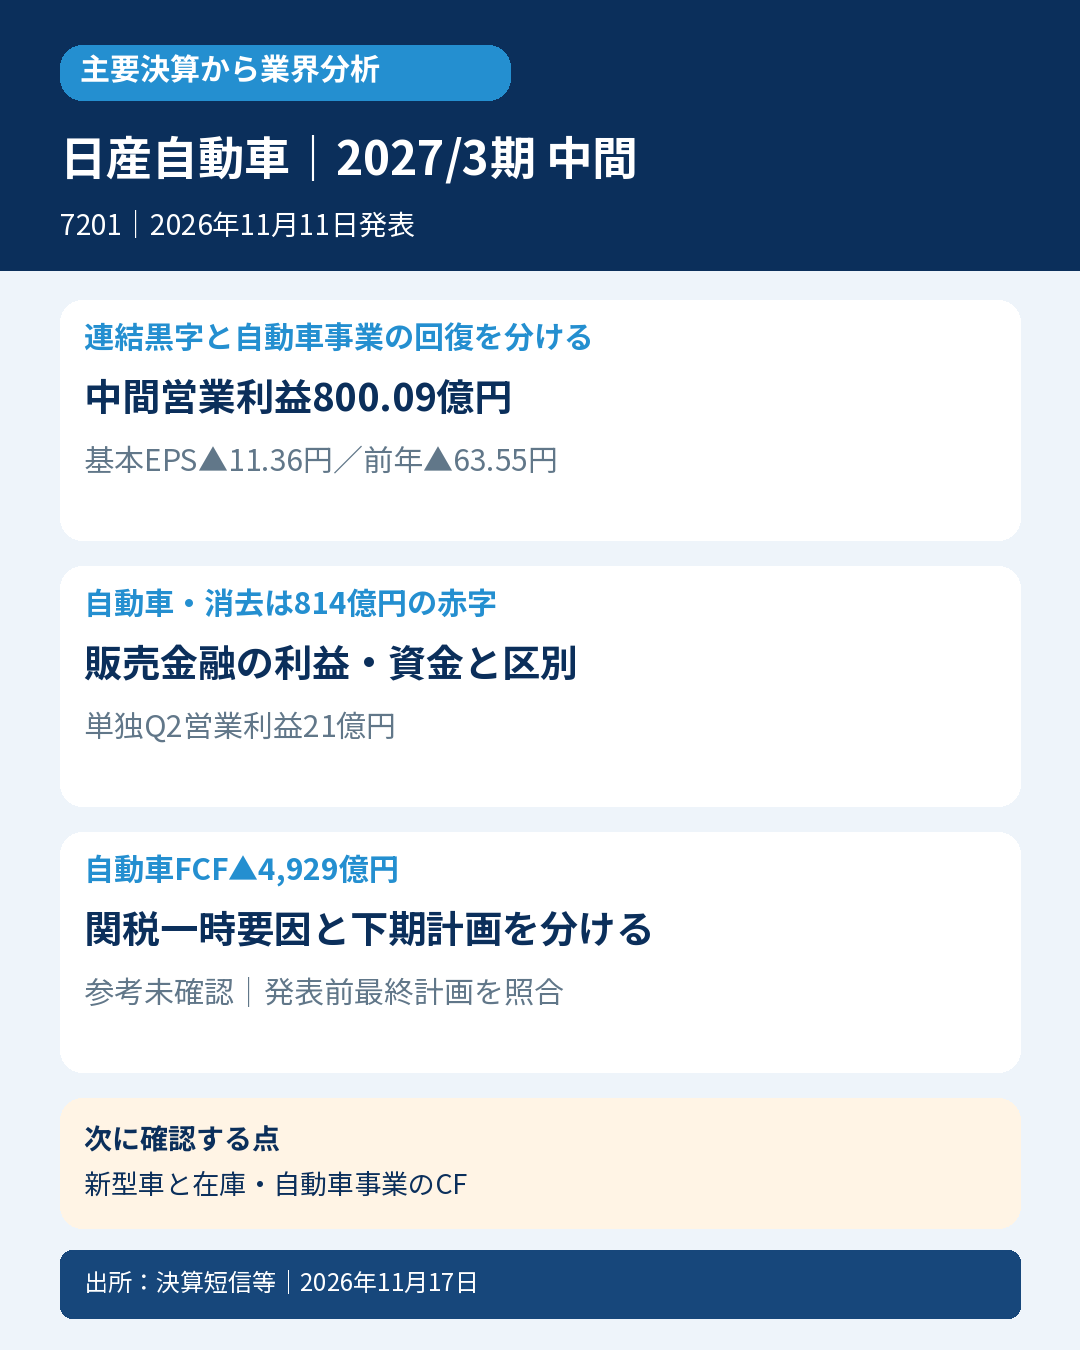
- 📊 ローグやエルグランドなどを展開する日産は、上期の連結営業利益が800億円へ回復。ただし、自動車事業は消去込みで814億円の営業赤字でした。
- 📉 上期累計の改善と7~9月単独の減速は同時に起きています。単独四半期の営業利益は21億円で、前年515億円から減少しました。
- ⚖️ コスト改善と為替の追い風に加え、関税関連の一時的な増益もあります。複数の会社区分を足し合わせ、改善効果を二重に数えないことが重要です。
- 💰 連結営業CFはプラス1,604億円でも、自動車事業及び消去の営業CFはマイナス3,952億円。販売金融を含む連結の資金と、車を製造・販売する事業の資金を分けます。
- 🌏 日本・米国の小売は増加しましたが、中国などは減少。中国を含むグローバル小売台数と連結売上台数は、範囲・期間とも同一ではありません。
- 🔎 次は、新型車・コスト削減が自動車事業の利益とCFへつながるか、中国の在庫調整と販売見通しがどう変わるかを確認します。
📝 詳しい分析
📊 連結の営業黒字と、自動車事業の営業赤字を分ける
日産自動車(7201)の対象決算は、2027年3月期中間期、2026年4月1日~9月30日の日本基準連結です。11月11日発表分を11月17日に追加調査しています。発表日と今回の追加確認日を区別し、上期累計と直近四半期を分けて読み解きます。
| 連結・百万円、EPSは円 | 当上期 | 前年上期 |
|---|---|---|
| 売上高 | 6,071,972 | 5,578,687 |
| 営業利益 | 80,009 | ▲27,653 |
| 経常利益 | 35,959 | ▲77,930 |
| 親会社株主に帰属する中間純利益 | ▲39,705 | ▲221,921 |
| 基本EPS | ▲11.36 | ▲63.55 |
売上が増え、営業損益は黒字化しました。ただし、営業利益と最終損益の間には金融収支、特別損益、税金、非支配株主利益があります。税前利益8,592百万円に対し法人税等39,190百万円、非支配株主利益9,107百万円を経て、親会社の最終損失は39,705百万円です。税金費用は支払額そのものではなく、中間期特有の見積実効税率による計算も用いられています。
営業利益も事業別に分ける必要があります。短信の報告セグメントでは自動車事業▲94,420百万円、販売金融161,373百万円、消去13,056百万円で連結80,009百万円です。別掲の「自動車事業及び消去」は▲81,364百万円。消去前の自動車事業と消去込みの数字を同一の値として使いません。
| 事業別要約・百万円 | 自動車事業及び消去 | 販売金融 | 連結 |
|---|---|---|---|
| 売上高 | 5,365,160 | 706,812 | 6,071,972 |
| 営業利益 | ▲81,364 | 161,373 | 80,009 |
| 営業CF | ▲395,233 | 555,626 | 160,393 |
| 投資CF | ▲97,641 | ▲349,709 | ▲447,350 |
| 会社表示FCF | ▲492,874 | 205,917 | ▲286,957 |
この要約表の売上高は、報告セグメント表の外部顧客向け自動車売上5,396,504百万円とも異なります。表の範囲と連結消去を揃えれば、販売金融が連結利益・資金の大きな部分を支えていることが読み取れます。連結黒字化を、自動車事業の黒字化と説明しません。
📉 上期は改善しても、単独第2四半期は減速した
会社参考資料では7~9月単独の売上は31,078億円、営業利益21億円、営業利益率0.1%。前年同期は売上28,718億円、営業利益515億円、同1.8%でした。上期累計800億円の改善だけを見ると、この直近四半期の弱さを見落とします。
説明資料の前年上期比ブリッジは、為替+479億円、原材料▲699億円、関税+423億円、販売パフォーマンス+204億円、モノづくりコスト+1,273億円、インフレーション▲261億円、一過性▲38億円、その他▲304億円という会社分解です。
一過性▲38億円には、製品保証引当金見積り変更▲289億円、米国関税+611億円、米国環境規制▲360億円が含まれます。関税という名称が複数区分に現れますが、関税区分+423億円と一過性区分の+611億円を同じ効果として読み替えません。上期と下期を比較する別のブリッジでは、上期にあった米国関税関連の一過性増益約600億円が下期に発生しないという説明があります。前年同期比の増減と、上期・下期差の増減を混ぜないことが必要です。
Re:Nissanの上期コスト削減効果1,100億円、開始以来累計3,650億円、目標5,000億円も別の管理指標です。これを営業利益ブリッジのモノづくりコスト+1,273億円に追加で足すと、重複する可能性があります。原材料・物流・保証・販売費用などの悪化があるため、削減額がそのまま利益増加額になるわけでもありません。
🌏 販売台数・生産台数・地域売上は別の指標
上期グローバル小売販売は141万台、前年同期比4.7%減。日本は19.7万台で6.3%増、米国は46.9万台で5.5%増でしたが、中国は23.7万台で15.0%減です。生産台数129.8万台、前年同期比6.6%減を、小売台数と取り違えません。
会社参考資料は、小売・生産の中国・台湾を1~12月ベースとする注記を付しています。説明資料は中国の2026年1~9月累計31.3万台、前年45.7万台も別記しています。上期表の中国23.7万台と1~9月31.3万台を同じ対象期間として比較しません。
連結売上台数は114.1万台、前年117.2万台で、小売141万台とは違います。中国合弁会社の持分法適用もあり、小売販売を連結売上高の分母にして、単純な「1台当たり販売価格」を断定することはできません。
地域別売上も、会社の所在地別と顧客所在地別を分けます。北米の外部売上は会社所在地別3,754,145百万円に対し、顧客所在地別3,634,038百万円です。内部売上込みの北米3,875,233百万円とはさらに範囲が異なります。地域の販売伸長が、その地域の製造・販売法人の損益と同じ動きになるとは限りません。
💰 CF改善と、財務活動による現金確保を区別する
| 連結CF・百万円 | 当上期 | 前年上期 |
|---|---|---|
| 営業CF | 160,393 | 10,633 |
| 投資CF | ▲447,350 | ▲515,196 |
| 財務CF | 391,295 | 575,859 |
| 換算差額 | ▲19,358 | 1,690 |
| 現金同等物の増減 | 84,980 | 72,986 |
| 期末現金同等物 | 2,349,781 | 2,270,499 |
連結の営業CFは改善していますが、販売金融債権の減少116,705百万円による資金流入や、棚卸資産増加▲94,850百万円などを含みます。自動車事業の収益による資金創出が、連結CFと同額になったわけではありません。
投資CFは固定資産取得▲142,996百万円、リース車両取得▲719,051百万円・売却349,003百万円などを含みます。会社説明の設備投資2,130億円と、CFの固定資産取得を同じ金額と扱わず、ファイナンスリース等の範囲・時点を確認する必要があります。
現金同等物は連結で84,980百万円増えましたが、財務CFのプラス391,295百万円も寄与しています。長期借入収入1,233,320百万円、返済▲852,535百万円、短期借入純増344,292百万円、社債償還▲275,812百万円などを区別します。利益改善だけで現金増加を説明しません。
自動車事業のネットキャッシュは9月末8,312億円で、3月末11,704億円から減少しました。手元資金2兆2,087億円とネットキャッシュ8,312億円は別の指標です。また、前年9月末9,909億円との比較と、3月末からの減少を混同しません。会社のネットキャッシュ変動表は、販売金融からの配当2,238億円も示しています。これを連結外部からの営業収入や、連結の親会社株主への配当と考えることはできません。
🔮 通期維持には下期回復が必要
| 会社の当日通期見通し | 金額・台数 |
|---|---|
| 売上高 | 13兆円 |
| 営業利益 | 2,000億円 |
| 親会社純利益 | 200億円 |
| 小売台数 | 297万~300万台 |
| 中国小売台数 | 37万~40万台 |
財務見通しは据置きでも、小売台数は前回315万台から減額しています。下期営業利益1,200億円への会社ブリッジは、一過性関税効果の剥落▲600億円、Q2一時要因の回復+300億円、為替▲200億円、原材料▲250億円に対し、販売・季節性+1,050億円、モノづくり・その他+100億円を見込むものです。今後の計画であり、実現済み利益ではありません。
会社がいう自動車事業の利益・FCF黒字化目標には「関税影響前」の条件があります。その条件を落として、報告実績ベースの黒字を無条件に約束したと表現しません。11月13日公表の公式「5つの質問」は会社による追加解説で、説明会の投資家との実際の質疑応答全文を確認したものではありません。
🧭 業界への示唆と次の確認点
今回の決算は、販売台数が減っても、為替・商品構成・コスト削減によって売上や利益が改善し得ることを示しています。同時に、販売金融に支えられた連結利益と、自動車事業単体の回復が一致するとは限りません。日産の米国・日本・中国の構成や再建局面は同業他社と異なるため、自動車業界全体が回復したと一般化する材料にはしません。同期間の他社決算・業界統計による定量比較は未確認です。
次の第3四半期決算では、第一に、新型車と車種構成、コスト削減が、自動車事業の営業損益・在庫・FCFをそろって改善させたかを確認します。第二に、中国の販売・在庫調整と輸出戦略が、通期台数見通しや利益条件へどう反映されたかを見ます。会社が回復を見込むQ2一時要因の約300億円を、回復済み利益として先取りしません。売買判断や株価を予測するものではありません。
🔎 判定と比較条件
厳格・次点・参考良好は独立して未確認のままです。前年同期間との比較では売上が増加し、基本EPSは▲63.55円から▲11.36円へ改善しました。負数のため絶対値で逆判定せず、数値の大小で比較します。
今回取得した8月3日Q1短信の年間会社計画は売上13,000,000百万円、基本EPS5.72円。50%単純按分6,500,000百万円・2.86円に対し、中間実績との差は▲428,028百万円・▲14.22円で、この原本に限る比較では両条件を満たしません。季節性未調整の参考進捗で、会社の直接中間予算ではありません。発表直前最終計画、全介在訂正・資本/株数履歴、市場比較元の確認が済むまで最終判定へ置換しません。
11月13日提出の半期報告書2・32頁で、潜在株式は存在するものの中間純損失であるため希薄EPSを記載していないことを確認しました。潜在株式不存在や0円とは異なります。期中平均株式数は当期3,496,493千株、前年3,492,304千株で、EPS改善を利益だけで説明する際も分母を確認します。
半期報告書22頁によれば、連結現金及び預金1,632,028百万円と、現金同等物に含まれる短期投資717,753百万円を合わせた現金同等物は2,349,781百万円です。BS現預金だけをCFの期末残高へ代用しません。また、同21頁には貸主としてのリース資産2,571,632百万円が機械装置及び運搬具に含まれるという注記があり、生産設備だけの残高として扱いません。
税金費用の見積りや国際最低課税額に関する注記もありますが、法人税等39,190百万円の全要因を分解したものではありません。実質疑・全音声、未確認図表、税・リース・関税・資本等の全影響、同業統計、通常DB保存、最終比較元と独立三判定は補足調査として継続します。記事の公開とこれらの完了は別に管理します。半期報告書には11月12日付の期中レビュー報告書が添付されており、年度監査と同じ保証を得たと表現しません。
📚 一次出所
- 中間短信:https://www.release.tdnet.info/inbs/140120261020553336.pdf
- 会社版中間短信:https://www.nissan-global.com/JP/IR/FINANCIAL_RESULTS/ASSETS/DATA/2026/20262nd_financialresult_488_j.pdf
- 説明資料:https://www.nissan-global.com/JP/IR/FINANCIAL_RESULTS/ASSETS/DATA/2026/20262nd_presentation_674_j.pdf
- 公式スクリプト付き資料:https://www.nissan-global.com/JP/IR/FINANCIAL_RESULTS/ASSETS/DATA/2026/20262nd_presentation_script_536_j.pdf
- 参考資料:https://www.nissan-global.com/JP/IR/FINANCIAL_RESULTS/ASSETS/DATA/2026/20262nd_summary_409_j.pdf
- 発表前Q1短信:https://www.nissan-global.com/JP/IR/FINANCIAL_RESULTS/ASSETS/DATA/2026/20261st_financialresult_172_j.pdf
- 11月13日会社による追加解説:https://global.nissannews.com/ja-JP/releases/261113-00-j
- 11月13日提出・半期報告書(EDINET):https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100ZH5W.pdf
数値は百万円未満四捨五入の原表を基本とし、億円の会社説明表とは表示単位を区別しています。本文は一次資料の選択確認箇所に基づき、全資料・全図表・全音声を精査済みという意味ではありません。









コメント