📌 今回の要点
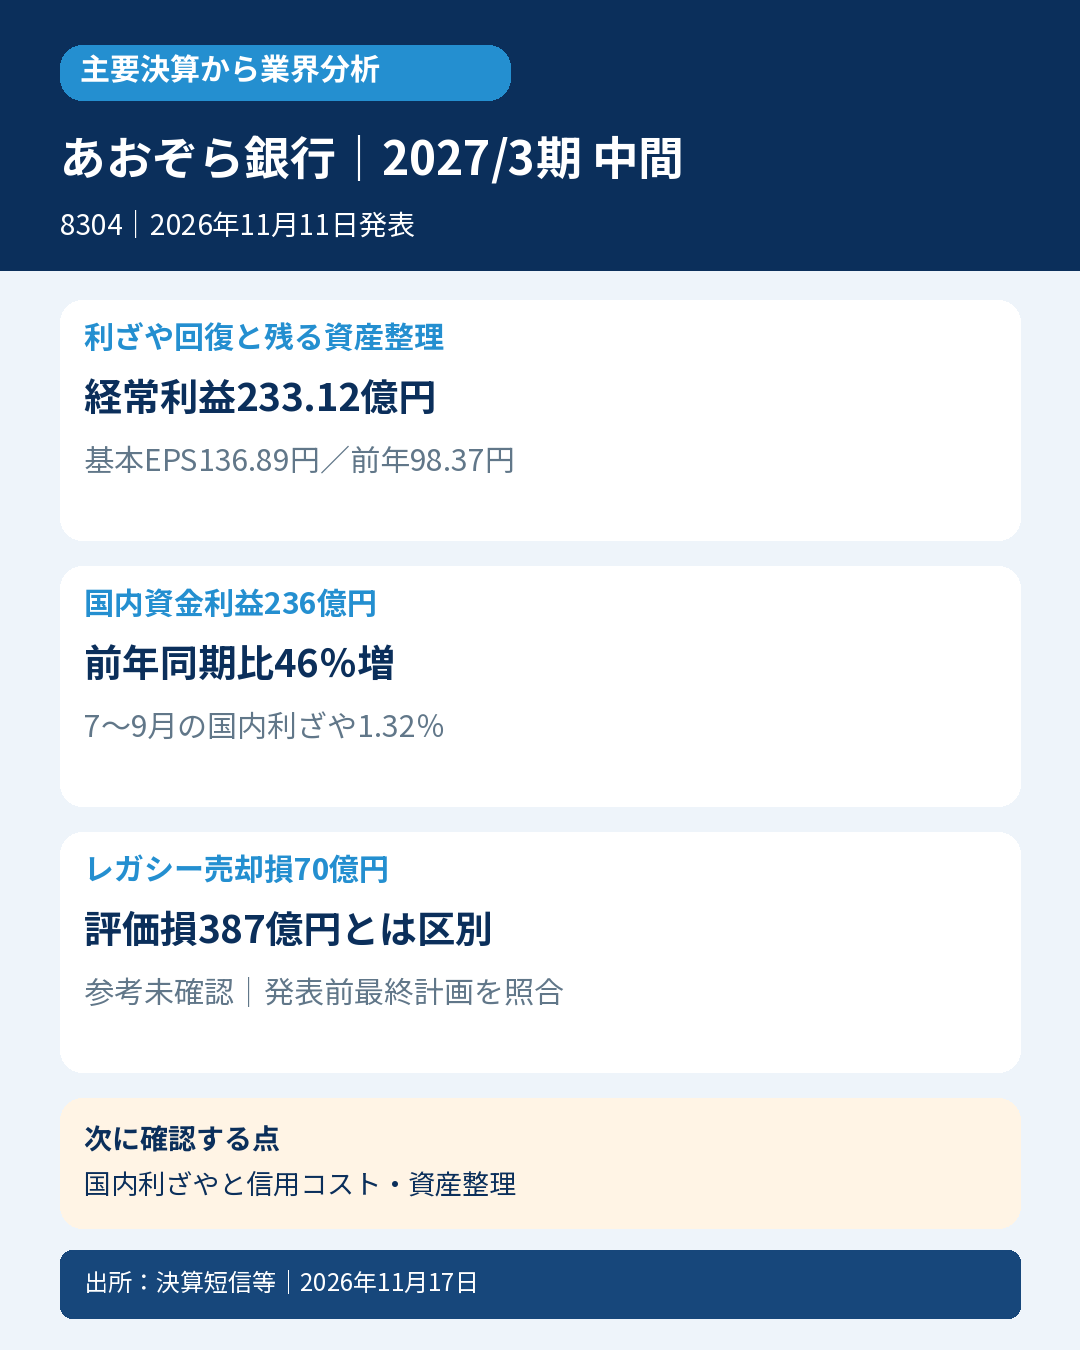
- 📈 「BANK」の個人預金や企業向け融資を担うあおぞら銀行。2027年3月期中間決算は資金利益が増え、経常利益233.12億円と前年同期比51.6%増。貸出の拡大と調達費用の動きを分けると、収益回復の中身が見えてきます。
- 🏦 国内資金利益は236億円、前年同期比46%増。政府向けを除く国内貸出残高は3月末から2,193億円増え、7~9月の国内預貸金利回り差は1.32%へ拡大しました。この利ざやは上半期平均ではありません。
- 🔎 増益には米国オフィス向けローンの与信費用改善も寄与。一方、それ以外の与信関連費用は増えています。過去の問題資産の縮小と、新しい貸出の信用コストは別に確認する必要があります。
- 📉 国債等債券損益は91億円の損失で、うちレガシー有価証券の売却による損失は70億円。9月末のレガシー有価証券の評価損387億円は、上半期に計上した売却損へ加算する数字ではありません。
- 🌱 GMOあおぞらネット銀行の利益拡大も連結を支えました。連結の親会社株主利益は39.2%増ですが、あおぞら銀行単体の中間純利益は0.2%増。子会社利益を全額そのまま親会社に足せるわけではありません。
- ⚠️ 純利益の通期予想に対する進捗は約70%でも、会社は業績予想を据え置き。資産売却と税効果の影響を見込んでいます。次回は国内利ざやの持続と、資産整理後の信用コスト・資本の変化を確認します。
📝 詳しい分析
📊 増益の中心は資金利益。ただし連結と単体の違いも大きい
対象は2026年4~9月の日本基準・連結決算です。11月11日の発表内容を、11月17日に確認しています。預金と融資だけでなく、企業の買収に伴う資金調達や投資、子会社によるネット銀行などの組み合わせが収益に影響します。GMOあおぞらネット銀行は「BaaS byGMOあおぞら」として、銀行の機能を金融・非金融事業者へ提供するサービスも展開しています。
| 連結・4~9月 | 2026年4~9月 | 前年同期 | 読み方 |
|---|---|---|---|
| 経常収益 | 1,361.31億円 | 1,171.44億円 | 16.2%増。銀行の原表示科目 |
| 経常利益 | 233.12億円 | 153.80億円 | 51.6%増 |
| 親会社株主に帰属する中間純利益 | 189.56億円 | 136.13億円 | 39.2%増 |
| 基本EPS | 136.89円 | 98.37円 | 38.52円増 |
| 潜在株式調整後EPS | 136.70円 | 98.20円 | 基本EPSと区別 |
経常収益は一般事業会社の売上高と同じ名称・構造ではありません。資金調達費用などを差し引いた収益の動きは、会社が示す連結粗利益も併せて見る必要があります。連結粗利益は586.67億円で前年同期の521.49億円から増加しました。会社資料の連結実質業務純益は、株式等関係損益等を含めると266.77億円、含めないと262.50億円です。定義の違う両者を混ぜず、いずれも経常利益や営業利益と同一視しません。
同じ銀行でも連結と単体では様子が異なります。あおぞら銀行単体は経常利益152.45億円、前年同期比6.8%増、中間純利益129.38億円、同0.2%増でした。連結の39.2%増益を、そのまま銀行単体の改善率とするのは適切ではありません。子会社・持分法・非支配株主への帰属・連結調整を分けて、どこで利益が増えたかを見る決算です。
🏦 国内貸出の拡大と利ざや改善。預金コストも上がっている
資金利益は連結で345.25億円、前年同期は243.17億円でした。説明資料の億円表示では国内が162億円から236億円、海外が80億円から108億円へ増加しています。国内だけでなく海外も回復しましたが、理由は同じではありません。
| 資金利益に関する指標 | 今回 | 比較元・条件 |
|---|---|---|
| 連結資金利益 | 345.25億円 | 前年同期243.17億円 |
| 国内資金利益 | 236億円 | 前年同期162億円。説明資料表示 |
| 海外資金利益 | 108億円 | 前年同期80億円。説明資料表示 |
| 国内貸出残高・政府向け除く | 2兆8,622億円 | 3月末2兆6,429億円。管理会計の区分 |
| 国内預貸金利回り差 | 1.32% | 7~9月単独。前年同期1.02% |
国内では政府向けを除く貸出残高が3月末から2,193億円、約8%増えました。政府向けを含む国内貸出残高は3兆2,675億円で、こちらの3月末比増加額は1,018億円です。対象範囲が違うため、両方を「国内貸出の増加額」として混用しません。会社は大和証券グループとの提携による顧客基盤拡大を説明しています。
7~9月の国内貸出金利回りは2.05%、預金利回りは0.73%で、差が1.32%です。前年の7~9月の差1.02%から0.30ポイント拡大しています。これは単独四半期の図であり、短信補足の全店・上半期の利回りや、国内外を合わせた利ざやへ置き換えません。
金利上昇は貸出収入だけを押し上げるわけでもありません。連結の貸出金利息は667.92億円と前年同期590.82億円から増えましたが、預金利息も139.80億円から213.07億円へ増えています。説明資料ではスワップ支払利息の減少なども示されています。したがって、増えた貸出金利息をそのまま増益額と読むことはできません。貸出の量、貸出金利、預金金利、外貨調達・ヘッジの費用を合わせて判断します。
会社は全ての年限で円金利が0.25%上昇した場合の年間資金利益影響をプラス35億円と試算しています。単体・管理会計ベース、9月末の貸借対照表を固定し、預金金利追随率75%などを置いた感応度です。正式な翌期予想でも、次の利上げ時に確実に得られる利益でもありません。
🔎 米国オフィス向けローンの整理と、新規貸出の費用を分ける
連結与信関連費用は40.57億円の費用で、前年同期60.47億円から負担が減りました。ただし説明資料の億円表示では、米国オフィス向けローンが前年42億円の費用から今回9億円の利益方向となった一方、それ以外は17億円の費用から50億円の費用へ増えています。会社は後者について、国内LBOローンの新規実行に伴う一般貸倒引当金等が中心と説明しています。
この組み合わせは、過去の問題資産の整理が進むことと、新規貸出に必要な信用コストが増えることが同時に起きていることを示します。全体の費用減少だけで「信用リスクが一様に低下した」と結論づけず、新しい貸出の残高・構成と費用を対応させて確認したいところです。ここでのLBOは買収資金を融資する取引です。買収市場の活況は融資機会になりますが、借り手の返済能力や回収可能性の確認も欠かせません。
米国オフィス向けローン全体は9月末802百万米ドル、21先で、3月末987百万米ドル、25先から減少しました。このうち会社がレガシー資産とする破綻懸念先は196百万米ドル、6先です。全体802と破綻懸念先196は包含関係にあり、合算しません。破綻懸念先の引当額74百万米ドル、引当率37.8%という表の値も、ローン全体の引当率14.7%とは別の範囲です。
説明資料は10月に破綻懸念先がさらに1先減り、足元残高が150百万米ドルになったとも記載しています。これは9月末後の情報で、9月末の残高を書き換える数字ではありません。開示債権比率は9月末0.87%へ低下していますが、処分・回収・引当などの影響を全て同じ改善要因とは扱いません。
📉 売却損70億円と評価損387億円は足さない
非資金利益は説明資料の表示で278億円から241億円へ減少しました。役務取引等利益や一部の投資関連収益が増えた一方、国債等債券損益が前年7億円の利益から91億円の損失になった影響が大きいためです。このうちレガシー有価証券の売却による損失は70億円でした。
| 有価証券・信用リスクの指標 | 今回 | 比較元・対象 |
|---|---|---|
| 国債等債券損益 | ▲91億円 | 前年同期+7億円。期間損益 |
| うちレガシー有価証券の売却損益 | ▲70億円 | 上記損益の内訳 |
| レガシー有価証券残高 | 3,635億円 | 3月末4,145億円。ヘッジ区分に注意 |
| 同評価損益・ヘッジ手段込み | ▲387億円 | 3月末▲479億円。9月末の評価 |
| 非レガシー有価証券の評価損益・ヘッジ手段込み | +305億円 | 3月末+183億円 |
会社は中間期に外国有価証券238百万米ドルを売却し、クレジットETFは年度内の売却完了を目指しています。売却は損失を実現させる一方、将来の価格変動や保有に伴う負担を小さくする面があります。ただし、売却済みの損失と期末に残る評価損は別の時点・性質です。70億円と387億円を足して上半期の損失額としたり、評価損の縮小を全額当期利益にしたりしません。
説明資料の非レガシー・レガシー別の評価損益には、デリバティブやベアファンドなどのヘッジ手段が含まれます。一方、別頁の有価証券評価損益合計は254億円の損失、ヘッジ手段込みの合計は81億円の損失と表示されています。表示単位未満切捨てもあり、区分を無視した単純合算で修正しません。レガシーの含み損が減っても、非レガシー外国債券など別区分の金利リスクがなくなるわけではありません。
投資関連では、バイアウト・ベンチャー関連の組合出資損益が26億円から72億円へ増加しました。会社はバイアウト案件のエグジットの集中も説明しています。投資先の売却時期に左右される収益を、預貸金の利ざやと同じ安定性で先へ延ばすことは避けます。資金利益の伸びと投資損益の計上時期を分けることが、利益の継続性を読むポイントです。
🌱 ネット銀行の成長、税効果、資本の余力
GMOあおぞらネット銀行の中間純利益は説明資料で25億円、前年同期は1億円です。法人口座数は3月末24.4万から9月末27.7万、預金残高は1兆3,151億円から1兆4,343億円へ増加しました。会社は金利上昇と預金残高増加に伴う資金利益の増加、顧客基盤の拡大を挙げています。為替手数料引下げの影響もあるため、口座数の増加だけで手数料収入が同じ率で増えるとは限りません。
主要連結子会社の表では、同社について親会社の損益に帰属する所有割合50.0%、議決権所有割合85.1%を区別して記載しています。25億円全てをあおぞら銀行の親会社株主利益へ追加する計算はしません。連結全体の非支配株主に帰属する中間純利益11.78億円なども分けて読む必要があります。
税金等調整前中間純利益233.10億円に対する法人税等は31.76億円です。単純な税負担率は約13.6%ですが、会社は税効果の影響で実効税率が依然低位にあり、通期では上昇を見込むと説明しています。上半期の税負担率をそのまま下半期に適用して純利益を推計しません。繰延税金資産の貸借対照表残高の減少と、損益計算書の税費用・実際の納税額も同じ数字ではありません。
9月末の国内基準自己資本比率は速報値10.73%で、3月末10.87%から0.14ポイント低下しました。自己資本は増えてもリスクアセットも増えているためです。会社が示すCET1比率9.7%は別の指標で、短信表紙の会計上の自己資本比率5.7%とも区別します。3月末から信用リスク計測をSAからFIRBへ変更した影響もあり、過年度との単純比較だけで資本の増減を判断できません。
資金面では連結の預金が3月末6兆307.75億円から9月末6兆2,437.26億円へ、貸出金が4兆4,863.92億円から4兆5,688.40億円へ増えています。一方、現金預け金は1兆5,084.92億円から1兆4,336.39億円へ減少しました。この残高差を営業CFや現金同等物の増減へ代用しません。今回の短信に中間CF計算書は掲載されておらず、半期報告書提出予定日は11月26日と記載されています。本稿確認時点で当中間期のCFは未取得で、0や「該当なし」にはしません。銀行の融資・預金の資金移動は、一般事業会社の売上回収・設備投資とも構造が異なります。
🧭 銀行業界への示唆と次の確認点
この決算から示唆されるのは、金利の上昇局面でも利益の増え方は貸出構成と預金調達、外貨運用、過去資産の処理で大きく変わるということです。あおぞら銀行では国内貸出の伸びと利ざや改善が確認できますが、米国オフィス向けローンやレガシー有価証券の整理は同社固有の事情です。1社の増益率を銀行業界全体の成長率へ一般化しません。同業統計・他行の同期間比較は今回未照合です。
| 通期予想と確認事項 | 現在の会社表示 | 注意点 |
|---|---|---|
| 通期経常利益予想 | 370億円 | 中間実績の進捗約63.0% |
| 通期親会社株主利益予想 | 270億円 | 同約70.2%。会社は据え置き |
| 通期基本EPS予想 | 194.96円 | 11月11日発表資料の値 |
| 年間配当予想 | 100円 | 第2四半期25円を内包。別途加算しない |
| 次回の収益確認 | 国内利ざや・貸出構成 | 四半期と累計、量と単価を区別 |
| 次回のリスク確認 | 資産売却・与信費用・資本 | 残高減少だけで追加損失ゼロとしない |
会計士としてまず確かめたいのは、次の四半期でも国内の貸出増加が利ざや・資金利益の伸びにつながるか、預金金利の上昇がどこまで追いつくかです。併せて、新規融資の信用コストが資金利益の増加をどの程度吸収するかを見ます。
もう一つは、レガシー資産の整理が損益と資本にどう現れるかです。クレジットETFの年度内売却は目標であり完了実績ではありません。今後公表される四半期決算・追加資料で、売却損、残る評価損、米国オフィス向けローンの回収・引当、税負担の変化を確認します。11月26日提出予定の半期報告書については、実際の提出とCF・注記を確認する必要があります。売買推奨や株価予測を目的とした記事ではありません。
⚖️ 判定・比較条件
本記事は発表時点の日経225構成企業としての対象確認を継承した業界分析で、厳格・次点・参考良好のラベルによって掲載を選んだものではありません。三判定はそれぞれ独立して未確認です。公開したことを判定確定や正本DB保存の完了とは扱いません。
参考良好では、発表直前に有効な年間会社計画の期間対応基準に対して、売上高と基本EPSの両実績が上回ることに加え、前年同期比で両者が悪化していないことが必要です。原表の経常収益は前年同期を上回り、基本EPSも136.89円が98.37円を上回っています。ただし、銀行の経常収益と判定上の売上高との対応、発表前の最終有効計画、介在する訂正と株式数・資本の履歴は未照合です。売上高の条件は未確認のまま保持します。
7月31日公表の第1四半期短信原本には年間基本EPS195.00円が掲載されています。この原本に限定した50%の単純按分は97.50円で、中間実績136.89円との差はプラス39.39円です。5月14日原本の195.11円、今回発表時の194.96円とは異なるため、据え置き表示だけで各時点のEPSを同じ値へ置換しません。7月原本が発表直前まで最終有効だったとの確認は未了で、原本限定の比較を最終判定へ昇格させません。
50%は季節性未調整の参考値で、会社公表の中間予算や市場コンセンサスではありません。厳格・次点に必要な市場比較元等も未取得と不存在を区別して確認中です。通常DBへの保存は本記事制作とは別工程です。
📚 一次出所
あおぞら銀行(8304)、2027年3月期第2四半期・中間期、2026年11月11日16時発表。確認日:2026年11月17日(日本時間)。数値は原則連結、原資料の百万円・億円・百万米ドルを明記し、単位未満切捨てによる差を独自修正していません。
- 決算短信(表紙・連結PL/BS・補足の損益等を選択確認):https://www.release.tdnet.info/inbs/140120261110571362.pdf
- 2026年度中間期決算および中期経営計画の進捗(5~6、9~11、13~20、24~25、38~40頁等の選択確認):https://www.release.tdnet.info/inbs/140120261106568126.pdf
- 第1四半期決算短信・7月31日公表(発表前比較元の原表、表紙を確認):https://www2.jpx.co.jp/disc/83040/140120260730502846.pdf
- 2026年3月期決算短信・5月14日公表(年間予想EPSの原表、表紙を確認):https://www2.jpx.co.jp/disc/83040/140120260513528028.pdf
- 決算関連資料の公式一覧:https://www.aozorabank.co.jp/ir/library/results/
- 説明会関連の公式一覧:https://www.aozorabank.co.jp/ir/library/presentation/
説明会の実際の質疑応答・全音声、未確認図表、半期報告書とCF・税務や連結範囲変更等の全注記は本稿で全件精査したものではありません。公式一覧は動的配信で、今回取得できた範囲では資料本文の全リンクを照合できていません。取得できないことを資料不存在と判断せず、追加確認事項として残します。金融商品の推奨・成果報酬リンクは掲載していません。









コメント