📌 今回の要点
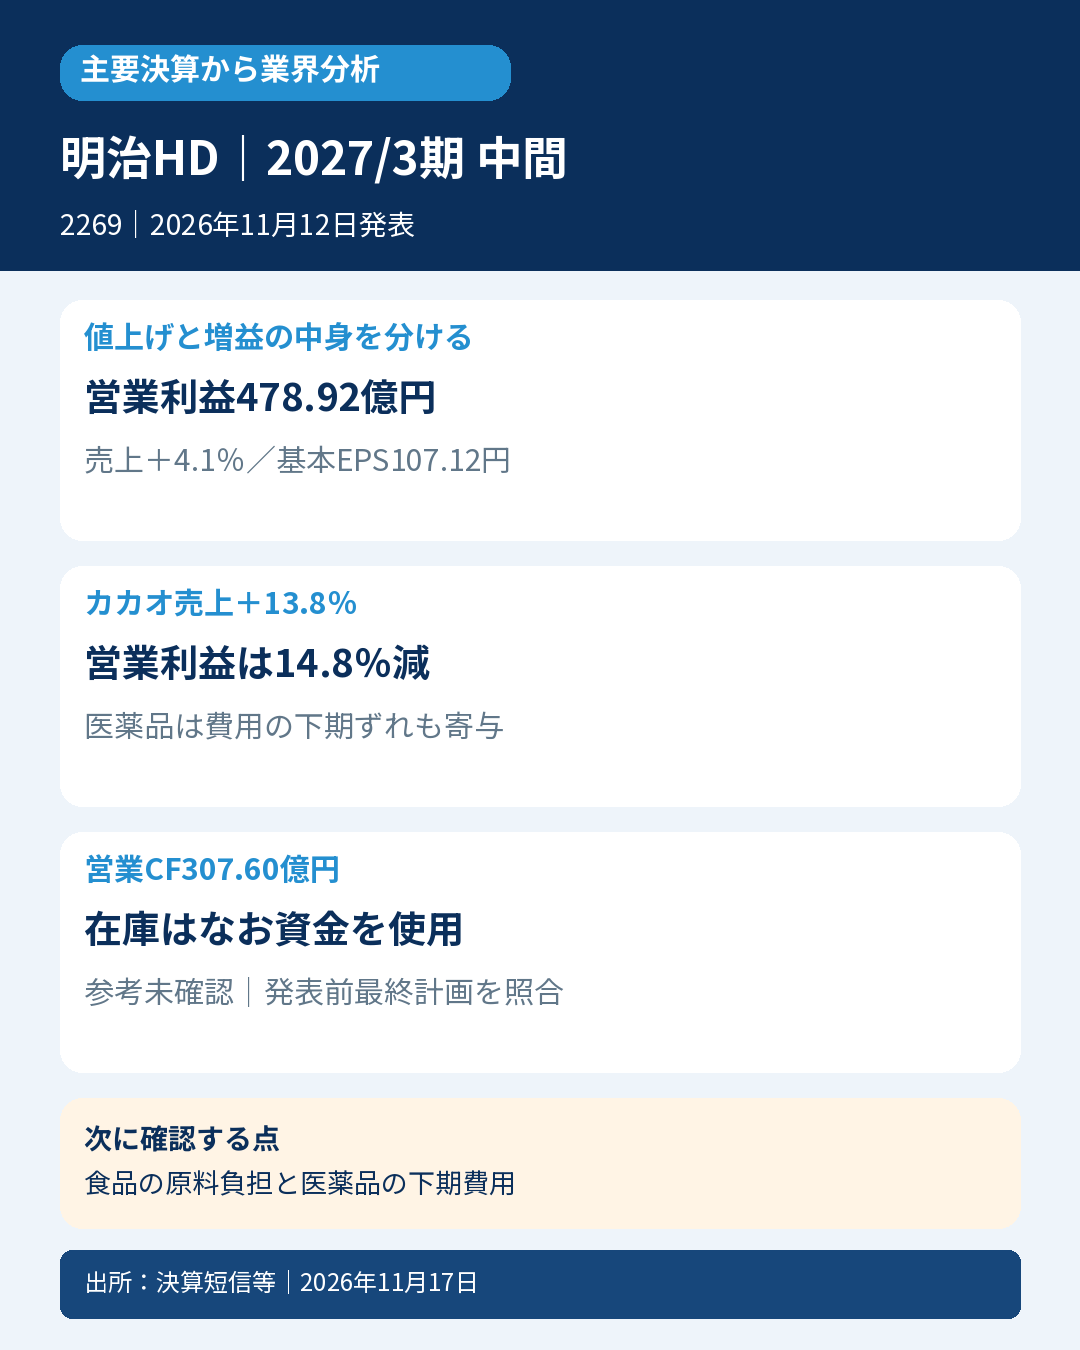
- 🥛 「明治ブルガリアヨーグルト」「明治プロビオヨーグルトR-1」などの明治HDは、2027年3月期中間決算で増収増益。営業利益は478.92億円、前年同期比17.0%増でした。ただし、食品と医薬品では増益の理由が異なります。
- 🍫 カカオ事業は売上高13.8%増でも営業利益14.8%減。販売が伸びても、高いカカオ原料や為替の負担が採算に響いています。値上げの浸透と利益の回復は分けて見る必要があります。
- 💊 医薬品は大幅増益ですが、研究開発費などの下期へのずれも寄与。上期の上振れを受けても、医薬品の年間営業利益計画は330億円に据え置かれました。
- 💰 営業CFは307.60億円へ改善した一方、投資CFとの単純合計は▲35.69億円。棚卸資産はなお資金を使っており、補助金収入や借入・CPの増加も分けて確認します。
- 📅 通期売上予想は1兆2,250億円へ引き上げ、営業利益1,000億円・親会社利益625億円は据え置き。自己株取得の上限400億円や日本罐詰の譲渡は、9月までの実績と混同しません。
- 🔎 次の決算では、食品の販売数量・原料負担と、医薬品の下期費用を確認します。1社の改善だけで食品・医薬品市場全体が回復したとは判断できません。
📝 詳しい分析
📊 増収増益だが、営業利益と最終利益の伸びは同じ理由ではない
明治ホールディングス(2269)の2027年3月期中間決算は、日本基準・連結の2026年4~9月が対象です。発表日は2026年11月12日です。会社資料の「2026年度上期」もこの期間を指します。
| 連結実績 | 当中間期 | 前年同期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 5,983.72億円 | 5,748.85億円 | +4.1% |
| 営業利益 | 478.92億円 | 409.42億円 | +17.0% |
| 経常利益 | 508.11億円 | 416.26億円 | +22.1% |
| 親会社株主に帰属する中間純利益 | 290.44億円 | 214.77億円 | +35.2% |
| 基本EPS | 107.12円 | 79.27円 | +27.85円 |
売上総利益は1,748.47億円から1,835.28億円へ増え、販管費の増加を吸収しました。会社説明資料の営業利益率は7.1%から8.0%へ改善しています。ただし、四半期単独の営業増益率は第1四半期27.7%、第2四半期8.7%。累計17.0%増を、直近四半期の伸び率と読み替えることはできません。
最終利益には営業外損益も効いています。持分法投資損益は前年の8.22億円の損失から17.91億円の利益へ改善しました。これは営業利益の外側です。為替差益9.33億円、特別利益13.90億円、特別損失37.05億円、税金費用164.94億円などを経て親会社利益に至ります。営業増益に持分法の改善や特別損益を重ねて足すなど、同じ段階の利益として扱わないことが大切です。
🥛 食品は価格改定が支える一方、事業ごとの採算に差
| 事業 | 上期売上高 | 上期営業利益 | 読み取れる点 |
|---|---|---|---|
| 食品全体 | 4,740億円 | 307億円、+6.0% | 増益だが会社上期計画320億円には未達 |
| デイリー | 1,368億円 | 133億円、+11.4% | ヨーグルトなどの売上構成・価格効果と中国の損失縮小 |
| カカオ | 901億円 | 41億円、▲14.8% | 増収でもカカオ原料・為替負担が国内採算を圧迫 |
| ニュートリション | 625億円 | 69億円、▲5.8% | ザバスは伸長、乳幼児ミルクや原料コストに課題 |
| フードソリューション | 1,026億円 | 46億円、▲10.5% | 国内外のアイスクリームなどに課題 |
| 医薬品 | 1,248億円 | 199億円、+39.6% | 主力品の構成改善と費用の時期が寄与 |
表は会社説明資料の億円表示で、セグメント・事業売上は内部取引を含む範囲です。各事業の表示額を連結外部売上と直接比較しません。短信の外部顧客売上は食品4,735.22億円、医薬品1,248.50億円です。両セグメントの利益から全社費用などの調整を経て連結営業利益となり、丸めや切捨てによる表示差もあります。
食品の営業利益増減分析では、売上変動による押上げ106億円の内訳が価格改定効果115億円、数量・製品構成など▲9億円です。一方、原価変動は▲92億円。原材料コスト▲93億円と容量変更などの原価低減+1億円が内訳です。価格効果を売上変動106億円にもう一度加えると二重計上になります。
会計士として注目するのは、値上げが浸透しても、数量と原料費の動き次第で利益に残る額が変わる点です。食品全体では価格改定が原価上昇を吸収しましたが、それだけで全商品が数量成長したとはいえません。会社はプロバイオティクス、チョコレートなどの数量は計画以上だった一方、牛乳やアイスクリームが未達だったと説明しています。
🍫 チョコレートの販売増とカカオ事業の減益は併存する
「チョコレート効果」「きのこの山」「たけのこの里」などが伸びても、カカオ事業は増収減益でした。国内営業利益は35億円で25.6%減。高いカカオ原料や為替の影響が響いています。海外は中国が改善する一方、米国は減価償却費の増加で減益という地域差があります。
説明資料には国内チョコレートの売上525億円、金額10.4%増、数量14.1%増という情報もあります。ただし、これは株式会社明治単体の収益認識基準適用前の実績です。さらに「数量」の伸びにも製品構成の効果を含む参考値との注記があります。連結売上の増収率や、純粋な重量ベースの販売増として横並びにしないことが必要です。
中国の一部事業では、前年の減損に伴う減価償却費の減少も利益改善に寄与しています。販売回復やコスト改善と、過去の資産評価を受けた費用減少は性格が異なります。今期の食品事業の改善を、すべて需要の回復や通常の効率化だけで説明することはできません。
この決算からは、ブランド商品の価格改定と需要の強さが原料高を吸収する力を持つ一方、その余地が商品・地域ごとに異なることが示唆されます。ただし、明治の製品構成や海外拠点の影響を含む結果です。食品業界全体の販売数量や採算については、他社の同期間決算・独立した市場統計との照合が必要です。
💊 医薬品の上期上振れを年間へ延長しない
医薬品の上期営業利益は199億円で、会社上期計画161億円を38億円上回りました。会社は主力品の伸びによる製品構成の改善に加え、研究開発費などの期ずれを説明しています。今回確認した原稿は会社が公表した説明用スクリプトであり、実際の質疑応答をすべて確認したものではありません。
通期の医薬品営業利益計画330億円は据え置きです。その中で下期の計画は従来168億円から130億円へ引き下げられています。上期の38億円上振れと下期の38億円引下げを年間利益の上方修正と呼ぶことはできません。研究開発費・普及費の下期へのずれ、経口感染症市場やグロブリンの見方などを確認する必要があります。
💰 営業CFの改善と、なお残る運転資金・投資負担
| 連結キャッシュフロー | 当中間期 | 前年同期 |
|---|---|---|
| 営業CF | 307.60億円 | ▲94.60億円 |
| 投資CF | ▲343.29億円 | ▲389.37億円 |
| 営業CF+投資CF(単純合計) | ▲35.69億円 | ▲483.97億円 |
| 財務CF | 154.39億円 | 376.06億円 |
| 期末現金及び現金同等物 | 614.08億円 | 564.56億円 |
営業CFは大きく改善しましたが、棚卸資産の増加による資金流出は281.75億円あり、在庫が資金を解放したわけではありません。前年の447.19億円から流出幅が縮まったという改善です。売上債権の増加による流出162.42億円、仕入債務の増加による流入70.29億円も別々に読みます。法人税等の支払いは94.81億円で、損益計算書の税金費用164.94億円とは一致しません。
投資CFには有形固定資産取得369.78億円、無形固定資産取得14.26億円の支出に対し、補助金受領76.85億円が含まれます。この補助金の現金受領と、特別利益の補助金収入4.76億円は認識時期・範囲が異なるため、同じ数字にそろえません。単純な営業CF+投資CFを、毎期繰り返す本業の余剰資金とみなすことにも注意が必要です。
財務CFでは短期借入金純増199.76億円とCP純増220億円が資金を補う一方、社債償還100億円、親会社の配当支払い142.06億円などがありました。3区分のCF合計118.70億円に為替換算影響▲0.73億円を加えた増加117.97億円により、期首496.11億円から614.08億円へつながります。貸借対照表の現金及び預金827.39億円は現金同等物と範囲が異なります。
📅 売上予想を上げ、利益予想を保つ。還元・譲渡は期間を分ける
| 通期会社予想 | 8月5日原短信 | 11月12日公表予想 |
|---|---|---|
| 売上高 | 1兆2,120億円 | 1兆2,250億円 |
| 営業利益 | 1,000億円 | 1,000億円 |
| 経常利益 | 1,010億円 | 1,010億円 |
| 親会社株主に帰属する当期純利益 | 625億円 | 625億円 |
| 基本EPS | 230.61円 | 230.61円 |
売上予想を130億円引き上げましたが、原材料や為替などの不確実性を踏まえ利益予想を維持しています。年間配当は110円の予想で、中間55円・期末予想55円です。前年年間105円と区別します。
11月12日に決めた自己株取得は1,200万株・400億円が上限で、取得期間は11月13日~2027年3月31日。9月までの取得実績でも全額実行の保証でもありません。日本罐詰の株式譲渡は11月1日で、短信の後発事象です。譲渡価格1円と、譲渡に伴う31億円の損失見込みは別概念です。これを中間期の損失として差し引くことはできません。
次の決算では、第一に食品の価格効果が原材料・物流費をどこまで吸収できるか、販売数量と商品構成を合わせて確認します。第二に医薬品で下期へずれた費用が実際に計上されても、通期の利益計画が維持できるかを見ます。営業CFについても棚卸資産と設備投資・補助金を追い、利益の改善が資金に残るかを確かめます。
🔎 判定・比較条件と確認範囲
前年同期との比較では、売上高・基本EPSはともに増加しています。8月5日公表の原短信に記載された直接の中間計画は売上5,945億円・基本EPS101.46円で、今回実績はそれぞれ38.72億円・5.66円上回りました。
一方、同原短信の年間計画を50%に単純按分すると、売上6,060億円・基本EPS115.305円で、実績との差は▲76.28億円・▲8.185円です。この50%は季節性未調整の参考基準で、会社が公表した中間計画とは異なります。直接の中間計画を上回った事実を、年間計画按分を上回った判定へ置き換えません。
ただし、発表直前までの全介在訂正・計画の最終有効性・株数資本条件・市場比較元の独立照合は未了です。厳格・次点・参考良好の最終判定は未確認として保持します。未取得の比較元を「存在しない」「0」とは扱いません。希薄化後EPSの表紙表示は「―」で、今回の確認では非掲載理由は未取得です。
本稿は主要な業績・事業・CFの分析であり、すべての図表・税務・資本・企業結合注記や実音声・質疑の確認完了を意味しません。短信はレビュー対象外との記載があり、別の法定報告書のレビュー有無と混同しません。通常DB保存と三判定確定は記事公開とは別工程です。正規の楽天成果報酬リンクは本稿では未実装です。
📚 一次出所
企業:明治ホールディングス(2269)/対象:2027年3月期中間期、2026年4~9月、日本基準連結/発表:2026年11月12日。一次資料確認:2026年11月17日19時台(日本時間)。本稿の公開日と発表日は異なります。
決算短信・添付補足(主要参照PDF1~2、4~7、10~18頁):https://www.release.tdnet.info/inbs/140120261111573238.pdf
会社決算説明資料(主にPDF3、6~8、14、18、24頁):https://www.meiji.com/pdf/investor/library/presentation_2027_r02_hd.pdf
会社説明用スクリプト(今回の主要確認PDF3頁):https://www.meiji.com/pdf/investor/library/presentation_2027_r02_hd_script.pdf
8月5日第1四半期原短信(計画比較はPDF1頁):https://www.meiji.com/pdf/investor/library/settlement_2027_r01.pdf








コメント