📌 今回の要点
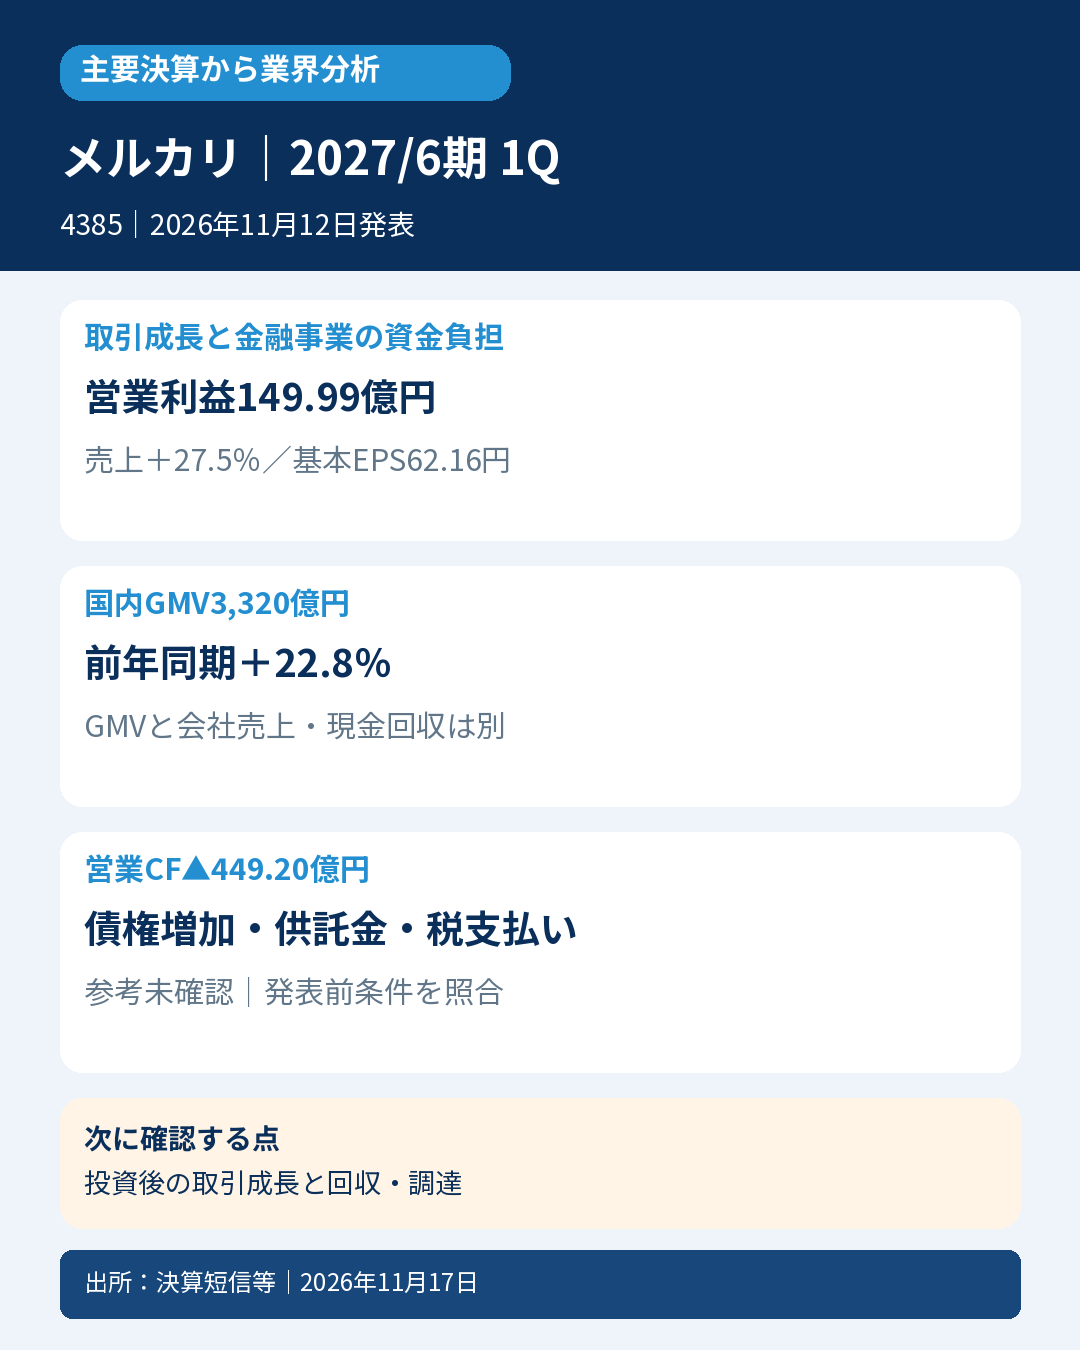
- 📊 フリマアプリ「メルカリ」と決済サービス「メルペイ」を展開するメルカリは、2027年6月期第1四半期に売上収益630.54億円、営業利益149.99億円を計上。国内の取引拡大と金融事業が増収増益を支えました。
- 🛍️ 国内MarketplaceのGMVは3,320億円、前年同期比22.8%増。ただしGMVは商品が流通した金額で、会社の売上収益とは異なります。米国のGMVは0.3%増と、地域による差があります。
- 💳 与信債権は3,891億円へ拡大。金利収益が成長する一方、回収までに必要な資金も増えています。回収率99.4%は対象・期間・除外条件のある指標で、全債権の損失率を示すものではありません。
- 💰 親会社利益は102.06億円へ増えましたが、営業CFは▲449.20億円。債権増加、供託金、税支払いが資金を使いました。利益増と手元資金増を同じこととして扱いません。
- 🧾 コア営業利益150.11億円には無形資産売却益5.09億円も含まれます。会社独自の「コア」という名称だけで、すべて反復的な利益と判断することはできません。
- 📅 通期売上2,600~2,900億円・コア営業利益450億円以上は据え置き。会社は第2四半期に投資を本格化し、コア営業利益は直前四半期比で減る見通しと説明しています。
📝 詳しい分析
📊 増収増益を支えた事業成長と、コア利益の定義
メルカリ(4385)の対象は、2026年7~9月のIFRS連結決算です。発表日は2026年11月12日で、本稿の公開日とは異なります。
| 連結実績 | 当第1四半期 | 前年同期 |
|---|---|---|
| 売上収益 | 630.54億円 | 494.40億円 |
| コア営業利益 | 150.11億円 | 93.90億円 |
| IFRS営業利益 | 149.99億円 | 88.94億円 |
| 親会社の所有者に帰属する四半期利益 | 102.06億円 | 49.87億円 |
| 基本EPS/希薄化後EPS | 62.16円/61.14円 | 30.30円/29.52円 |
売上収益は27.5%、営業利益は68.6%、親会社利益は104.6%増加しました。売上総利益460.78億円に対して販管費315.76億円という関係を見たうえで、無形資産売却損益なども分けて読みます。
今回から無形資産売却損益を独立表示し、コア営業利益にも含めています。当期の売却益は5.09億円、前年は0.64億円で、前年のコア利益も組替え後です。営業利益149.99億円からその他収益0.56億円を除き、その他費用0.68億円を足し戻すと、コア営業利益150.11億円となります。無形資産売却益をコアから除外済みと思い込んだり、さらに利益へ加算したりしないことが重要です。
開発人件費の資産化もあります。無形資産は期末56.11億円へ増え、会社は主な要因をソフトウエアの増加と説明しています。開発のための支出、当期の損益に計上した費用、資産計上、将来の償却は同じ時期・範囲ではありません。資産化を利益改善や不適切処理の証拠と一方向に決めつけず、投資の効果と将来費用を追う必要があります。
🛍️ 国内の取引拡大と米国の競争環境を分ける
| 短信の報告セグメント | 外部売上収益 | セグメント利益 |
|---|---|---|
| Japan Business | 507.05億円 | 174.15億円 |
| US | 99.16億円 | 0.88億円 |
| その他 | 24.32億円 | 3.72億円 |
Japan BusinessはMarketplaceとFintechを含みます。各利益を足した後、主に全社一般管理費などの調整▲28.77億円を経て連結営業利益となります。会社表の切捨てによる表示差を独自に直しません。USのコア営業利益0.91億円と、表のセグメント利益0.88億円も別です。
国内MarketplaceのGMVは3,320億円です。キャンセル等を考慮した取引高で、「メルカリNFT」を含む定義です。売上収益や現金回収額と同じ指標ではありません。会社は、過去の体験改善と前四半期の大型マーケティングをきっかけに利用を始めた人などが継続利用したことを、成長の背景に挙げています。
GMVやMAUが直前四半期から減少した点について、会社の質疑応答要約では季節性や投資時期を説明する一方、MAUの前年成長率はまだ十分に伸ばせていないとの認識も示しています。MAUはアプリやWebを月1回以上閲覧した登録利用者の四半期平均で、購入者数そのものではありません。越境パートナーサイト経由の利用者を含まない点にも注意します。
米国のGMVは1.94億米ドルで0.3%増。会社は低価格帯ファッションなどで競合の配送プロモーションの影響を受けたと説明しています。US売上には配送売上52.22億円を総額で認識しているため、日本と米国の売上を単純に同じ手数料収益として比較しません。国内の好調だけで、世界のリユース市場全体が同じように伸びているとは結論づけられません。
💳 与信の成長は収益を増やすが、回収までの資金が要る
与信債権残高は3,891億円、前年同期比44.6%増。対象はメルペイのあと払いとメルペイスマートマネーで、破産更生債権等を除きます。短信の営業債権及びその他の債権3,936.88億円とは範囲が異なります。
11か月回収率99.4%も条件付きです。11か月前に請求した対象金額を、11か月以内に回収した四半期累計の加重平均割合で、破産更生債権等を除きます。100%との差を全債権の最終損失率や当期の延滞率と読み替えません。格付会社のストレスを織り込んだ想定デフォルト率も、会社事業の最終デフォルト率と異なります。
Fintechの会社説明上の売上収益は201億円ですが、短信の分解情報のFintech外部売上は165.01億円です。集計範囲・連結上の取引を完全に照合していないため、両者を同じ値として足し込みません。連結外部売上のうちIFRS第9号の利息収益は128.05億円で、損益計算書の営業利益より下にある金融収益4.60億円とは別です。金融サービスの収益が連結の営業収益に含まれる構造を理解することが、単なるフリマ手数料企業として読む場合との違いです。
💰 営業CFのマイナスを、成長資金と支払時期から読む
| 連結キャッシュフロー | 当第1四半期 | 前年同期 |
|---|---|---|
| 営業CF | ▲449.20億円 | 181.63億円 |
| 投資CF | 77.83億円 | ▲215.41億円 |
| 財務CF | ▲171.77億円 | 44.07億円 |
| 現金同等物の期末残高 | 1,290.24億円 | 1,485.55億円 |
営業CFでは、税引前利益151.96億円に対し、営業債権等の増加が▲297.33億円、差入保証金の増加が▲99億円、法人所得税の支払いが▲164.87億円でした。税支払いとPLの税費用49.03億円は時期・範囲が異なります。前年は差入保証金が275億円の資金流入だったため、この反動も前年対比を大きくします。
投資CFがプラスなのは、投資有価証券償還100億円などを含むためです。無形資産取得の支出14.59億円、定期預金の預入201.64億円・払戻200億円もあり、投資CFをそのまま毎期の本業の余剰資金とみなしません。財務CFには借入等の収入150億円、償還・返済244.87億円、自己株取得100.47億円などがあります。
会社報告の現金減少は550.44億円で、期首1,840.69億円から期末1,290.24億円となっています。個別CF・換算差額の切捨て表示による1百万円程度の差は、独自に修正しません。
会社は債権流動化借入2,188億円のうち、ノンリコース調達を1,848億円と説明しています。これは債権売却で全額が連結から消えたという意味ではありません。また、翌月払いの流動化極度600億円等は利用上限で、全額を新規調達実績に加えることはできません。預り金2,654.73億円は顧客資金に関係し、信託保全566億円、国債・金銭供託306億円などにも目的があります。手元金融資産をすべて自由に使える現金として差し引かないことが必要です。
📅 高い第1四半期利益を4倍せず、投資後の成長を見る
| 今回の通期会社予想 | 公表値 | 読む際の条件 |
|---|---|---|
| 売上収益 | 2,600~2,900億円 | レンジ予想、据え置き |
| コア営業利益 | 450億円以上 | 下限の目安、据え置き |
| 年間配当 | 0円 | 今回短信の予想、未取得値を0にしたものではない |
会社は第2四半期以降、MarketplaceとFintechへの投資を本格化する方針です。決算資料は第2四半期の連結コア営業利益を前四半期比で減益と見込んでいます。一方、公表質疑要約では四半期ごとの前年利益成長率の具体的な回答を控えています。これを「第2四半期は前年同期比減益と会社が確約」と読み替えません。
無形資産売却益と投資時期の影響もあるため、第1四半期のコア営業利益150.11億円を単純に4倍した額を通期見通しには使いません。11月12日の自己株消却211万8,800株は、9月末までの自己株取得と別の工程です。消却日に同額の現金がもう一度流出するわけではありません。
今後は第2四半期の決算で、第一に投資を増やした後も国内GMV・利用者・米国取引が伸びるか、第二に与信債権の回収条件と調達資金・保全資産が利益の伸びに見合っているかを確認します。会社固有のサービス改善と業界全体の拡大は分けて判断します。
🔎 判定・比較条件と確認範囲
売上収益と基本EPSは前年同期を上回っています。ただし、発表直前の最終年間会社計画、全介在訂正、株数資本条件、同期間市場比較元の独立照合は未了です。今回短信の通期表は売上収益とコア営業利益の開示であり、未取得の年間基本EPSをコア利益から作ることはしません。厳格・次点・参考良好の最終判定は未確認のまま保持します。
年間計画の25%を使う場合も季節性未調整の単純按分であり、会社の直接の第1四半期予算や市場予想と異なります。レンジの上限・下限、450億円「以上」という条件を固定額予想へ勝手に変更しません。
今回の主な確認対象は原短信の業績・事業・PL・BS・CF・セグメント・表示変更、説明資料の該当頁、公表質疑要約です。全図表・全税務・金融商品・資本注記や全音声の精査完了を意味しません。短信はレビュー無との記載があります。通常DB保存と独立三判定確定は公開完了とは別工程です。サービス説明のみで、金融商品等の成果報酬リンクは掲載していません。
📚 一次出所
メルカリ(4385)/2027年6月期第1四半期、2026年7~9月、IFRS連結/発表2026年11月12日/確認2026年11月17日21時台。
原短信:https://www.release.tdnet.info/inbs/140120261111573146.pdf
会社IR:https://about.mercari.com/ir/
決算説明資料:https://pdf.irpocket.com/C4385/xoA3/Laiu/tCmb/jnUI.pdf
スクリプト付資料:https://pdf.irpocket.com/C4385/xoA3/Laiu/tCmb/JHxi.pdf
会社公表・質疑応答の要約:https://pdf.irpocket.com/C4385/xoA3/Laiu/N5Od/RHug.pdf








コメント