🛡️ 損保3社の2027年3月期中間決算を横並び比較|増収でも最終利益に明暗
東京海上ホールディングス(8766)・MS&ADインシュアランスグループホールディングス(8725)・SOMPOホールディングス(8630)。2026年4月〜9月/2026年11月19日公表/IFRS連結、同期間比較。
📌 今回の要点
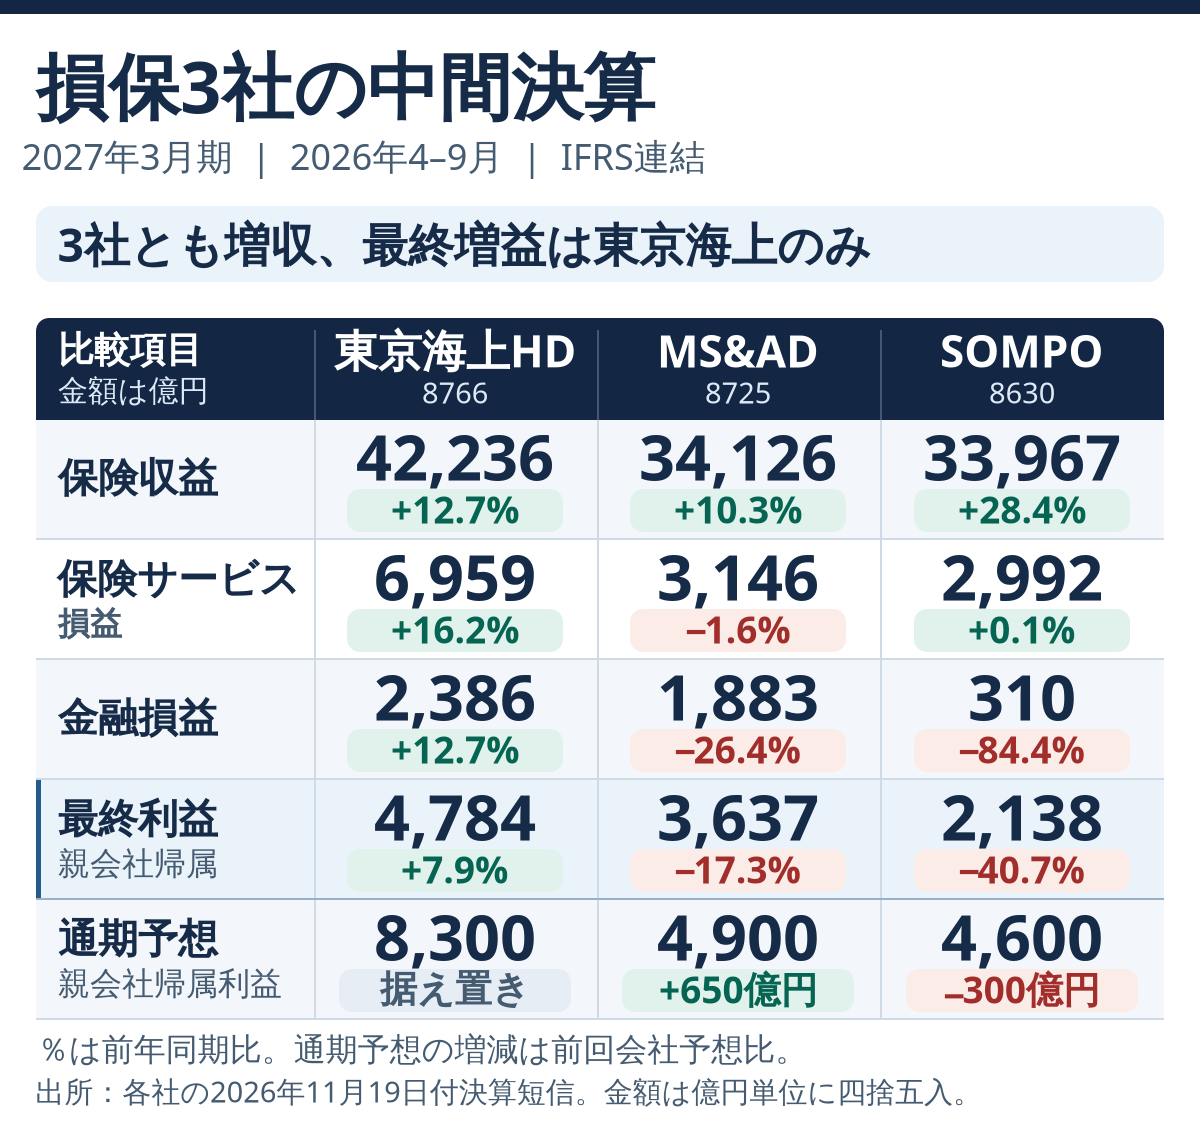
📊 全社増収なのに、親会社利益は東京海上だけ増益。 保険収益は東京海上+12.7%、MS&AD+10.3%、SOMPO+28.4%。一方、親会社利益は順に+7.9%、▲17.3%、▲40.7%。売上成長率だけで収益力を測ると誤る。
🧮 保険サービス損益の伸びには差。 東京海上+16.2%、MS&AD▲1.6%、SOMPO+0.1%。保険サービス利益率を保険サービス損益÷保険収益で当方算定すると、東京海上は改善、他2社は悪化。製造業の粗利率や連結営業利益率を無理に適用しない。
💰 金融・投資損益の変動が報告利益を大きく左右。 特にSOMPOは投資損益が前年同期比で大きく減少したが、会社独自の修正連結利益は+10.5%。報告利益と調整後指標を区別する。
🔎 次に見るのは保険サービス利益率、自然災害・再保険、金融損益。 次回第3四半期までの収益性の持続性を確認する。単に3社を利益率ランキングにしない。
📝 詳しい分析
📊 1. 主要財務:報告額・前年比
| 指標(億円/EPS円) | 東京海上HD | MS&AD | SOMPO |
|---|---|---|---|
| 保険収益 | 37,465.97→42,236.34(+12.7%) | 30,934.85→34,125.77(+10.3%) | 26,444.51→33,967.13(+28.4%) |
| 保険サービス損益 | 5,988.87→6,958.81(+16.2%) | 3,198.48→3,146.15(▲1.6%) | 2,987.80→2,991.80(+0.1%) |
| 税引前中間利益 | 6,091.73→6,838.38(+12.3%) | 5,816.22→4,751.28(▲18.3%) | 4,653.72→2,840.60(▲39.0%) |
| 親会社帰属中間利益 | 4,434.58→4,784.01(+7.9%) | 4,395.84→3,637.33(▲17.3%) | 3,604.28→2,138.30(▲40.7%) |
| 基本EPS(円) | 15.45→16.79(+8.7%) | 292.29→252.65(▲13.6%) | 389.96→240.67(▲38.3%) |
金額単位は億円、基本EPSのみ円。公式短信の百万円単位の原数値から換算した。東京海上は2026年10月1日の1株を15株とする株式分割を前年EPSにも遡及反映。MS&ADの前年同期は今期のIFRS比較数値であり、旧日本基準短信とは混ぜていない。
🧮 2. 引受採算・金融損益:なぜ明暗が分かれたか
| 指標 | 東京海上HD | MS&AD | SOMPO |
|---|---|---|---|
| 保険サービス利益率(当方算定) | 15.98→16.48%(+0.49pp) | 10.34→9.22%(▲1.12pp) | 11.30→8.81%(▲2.49pp) |
| 親会社利益率(当方算定) | 11.84→11.33%(▲0.51pp) | 14.21→10.66%(▲3.55pp) | 13.63→6.30%(▲7.33pp) |
| 金融損益(億円) | 2,116.38→2,386.02(+12.7%) | 2,558.91→1,882.97(▲26.4%) | 1,986.93→310.11(▲84.4%) |
| 投資損益(億円) | 6,114.37→5,730.07(▲6.3%) | 5,008.17→1,558.06(▲68.9%) | 3,231.31→1,036.59(▲67.9%) |
| 親会社利益 通期予想(億円) | 8,300(据置き) | 4,900(上方修正) | 4,600(下方修正) |
| 中間実績進捗率 | 57.6% | 74.2% | 46.5% |
| 下期必要親会社利益(億円) | 3,515.99 | 1,262.67 | 2,461.70 |
| 営業キャッシュフロー | 今回の中間短信で未取得 | 今回の中間短信で未取得 | 今回の中間短信で未取得 |
保険サービス利益率は当方の連結IFRS算定比率で、国内損保のコンバインドレシオとは異なる。東京海上では保険サービス損益の増加と金融損益の改善がみられる。MS&ADではサービス損益が小幅減少し金融損益も減少。SOMPOは保険収益が大幅増でもサービス損益がほぼ横ばい、金融・投資損益の減少が大きい。投資損益と保険金融損益は構成が重なるため、2指標を足して最終利益の差とすることはできない。
🌪️ 3. 業界固有KPIと自然災害
東京海上の国内損害保険(民保)コンバインドレシオは91.1→89.8%(▲1.3pp)、損害率は64.0→62.6%(▲1.4pp)、事業費率は27.1→27.2%。同社の開示対象の自然災害正味発生保険金は569.85→850.99億円と増加した。国内損保のC/RはIFRS連結保険サービス利益率とは集計範囲が異なる。
SOMPOは国内の損保ジャパン所定範囲の自然災害正味発生損害が313→568億円。修正連結利益は2,474→2,735億円(+10.5%)と増加し、IFRS親会社利益の▲40.7%とは逆方向だった。各社の災害KPIは対象子会社、割引・再保険の扱いが異なるため、金額を同列に比べて災害耐性を順位付けしない。
📈 4. 通期見通しと下期必要利益
IFRS親会社帰属当期利益の最新会社予想は東京海上8,300億円(据置き)、MS&AD4,900億円(期初から650億円上方修正)、SOMPO4,600億円(期初4,900億円から下方修正)。下期必要利益=最新通期予想−中間実績。これは純粋な算術差で、災害や投資環境の季節性を調整した達成確度ではない。
SOMPOの独自修正連結利益の通期予想は5,000→5,400億円へ上方修正。東京海上の当中間修正純利益は4,824.40→5,247.52億円(+8.8%)。修正利益は会社ごとに除外項目が違うため、IFRSの親会社利益予想と混ぜず、各社内の時系列比較で活用する。
営業CFについて3社同一基準の中間CF計算書を本短信で確認できないため、今回の表では「未取得」とした。ゼロともマイナスとも推定しない。
🔎 5. 会計士視点・次回確認ポイント
①保険サービス利益率の持続性:特にSOMPOでは保険収益+28.4%に対してサービス損益+0.1%。次回第3四半期の保険サービス損益、再保険コスト、国内・海外のコンバインドレシオを確認する。
②市場要因と災害費用を分離:投資利益、保険金融費用、保険負債の割引率影響、OCI、自然災害費用を確認する。利益率差のすべてを引受採算の優劣に帰属させない。
比較の限界:「粗利」「営業利益」はこの3社のIFRS保険事業で統一された比較軸ではないため、非適用・代替として保険収益/保険サービス損益を掲載。EPSは東京海上の株式分割調整後。各社の修正利益や自然災害損失・コンバインドレシオは定義・範囲の差を留保する。数値は一次開示、比率と必要利益は算定、差の原因に関する解釈は当方分析として区別した。
📚 一次出所
- 東京海上HD 2026年11月19日公表 中間IFRS決算短信
- 東京海上HD 同日公表 中間決算参考資料
- MS&AD 2026年11月19日公表 中間IFRS決算短信(会社配信)
- SOMPO 2026年11月19日公表 中間決算参考資料
- SOMPO 2026年11月19日公表 中間IFRS決算短信(TDnet原本転載)
2026年11月19日確認/中間期2026年4〜9月/投資判断は各自で。








コメント