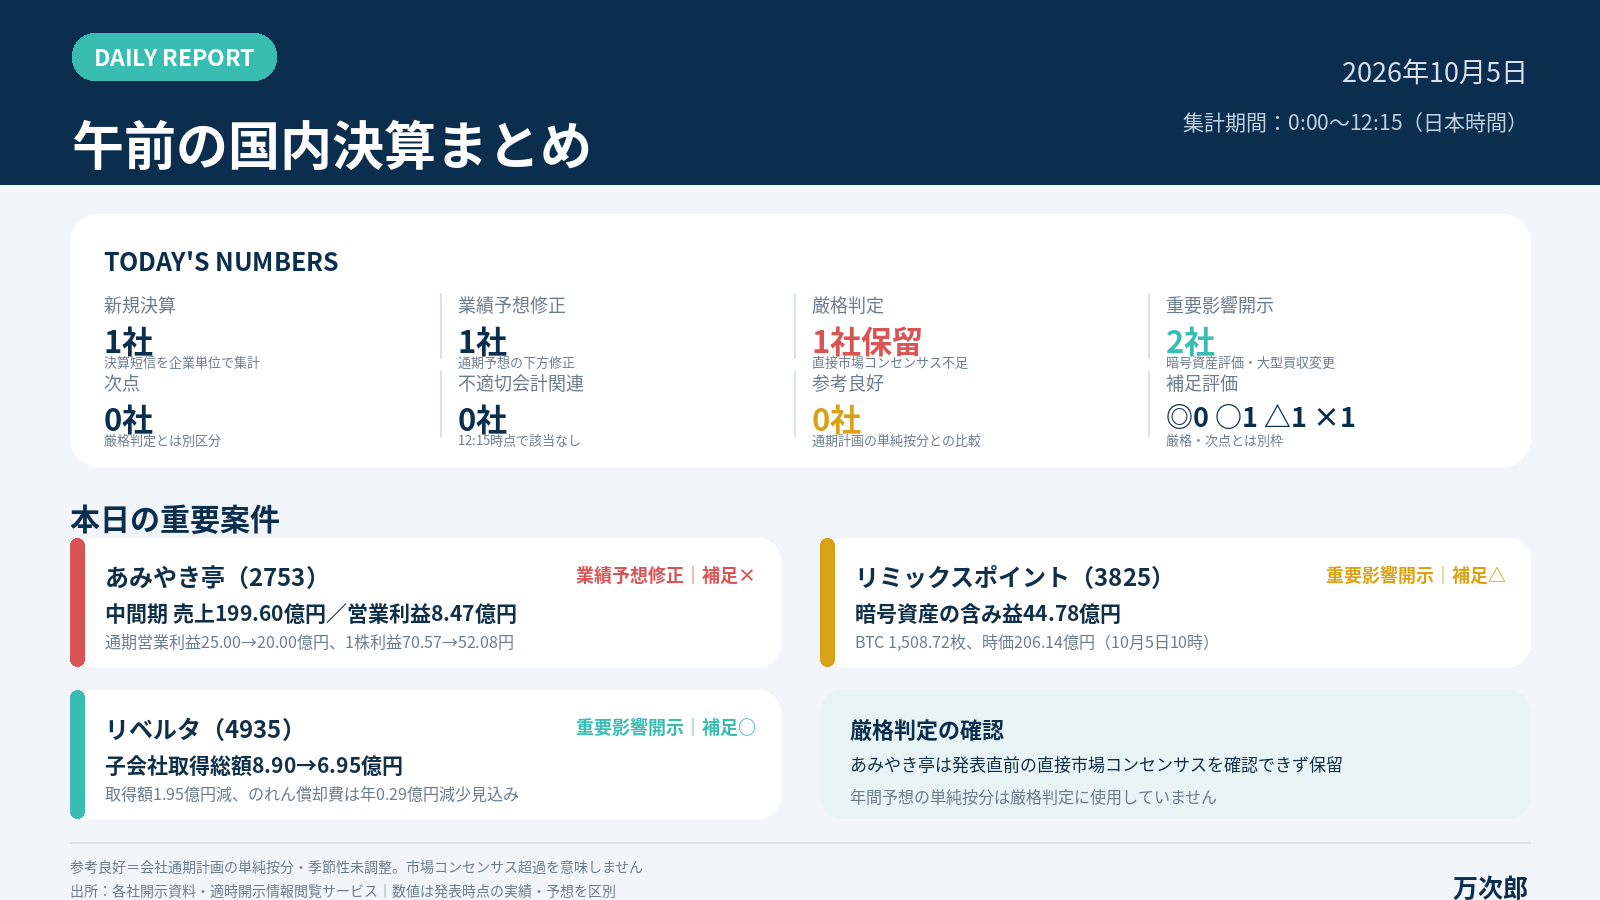
集計期間:2026年10月5日 0:00〜12:15(日本時間)
- 新規決算:1社
- 業績予想の公表・修正:1社
- 厳格判定:1社保留(発表直前の直接市場コンセンサス不足)
- 次点:0社/参考良好:0社
- 重要影響開示:2社/不適切会計関連:0社
- 補足評価:◎0社・○1社・△1社・×1社
目次
重要案件
1. あみやき亭(2753)
2027年3月期中間期は、売上高199.60億円、営業利益8.47億円、親会社株主に帰属する中間純利益3.62億円、1株利益17.64円でした。通期予想は売上高411.00億円から410.60億円、営業利益25.00億円から20.00億円、1株利益70.57円から52.08円へ修正されています。
2. リミックスポイント(3825)
10月5日10時時点で、ビットコイン1,508.72156675枚、簿価161.36億円、時価206.14億円、評価益44.78億円を公表しました。評価益は未実現であり、暗号資産価格により変動します。
一次資料:暗号資産の運用実績・評価損益
3. リベルタ(4935)
クレア子会社化の取得総額を8.90億円から6.95億円へ変更しました。取得価額の減少は1.95億円で、2026年12月期の連結業績への影響はのれん償却費0.29億円の減少見込みです。
一次資料:譲渡価額変更
会計士が気になった点
- あみやき亭は中間期の利益が会社計画を下回り、通期の営業利益・1株利益も下方修正。厳格判定は発表直前の同一期間・通期の直接市場コンセンサスを確認できないため保留です。
- リミックスポイントの評価益44.78億円は未実現。会計上の評価と現金収入を混同しない確認が必要です。
- リベルタは取得価額が下がり、のれん償却費も減少見込みですが、デューデリジェンス時に提出された新商品計画の事実相違が変更理由とされています。
参考良好は会社通期計画の単純按分・季節性未調整との比較であり、市場コンセンサス超過を意味しません。数値は発表時点の実績・予想を区別して記載しています。売買推奨ではありません。
出所:各社開示資料、適時開示情報閲覧サービス(2026年10月5日12:15時点)



コメント