📌 今回の要点
- 📊 営業利益は3割増。サーバー・航空と自動車アクセスで明暗。
- ⚠️ 金融資産評価益と本業の利益、会社調整EPSを区別。
- 💰 営業CFは増加したが、在庫・設備投資の負担も続く。
- 📈 通期予想を増額し、直接中間計画との4条件で参考良好に該当。
- 🔎 次回はサーバー需要とアクセス事業の欧州採算を確認。
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 用途別需要の明暗
ベアリングやモーター、車のドアロックをつくるミネベアミツミ。中間期の営業利益は3割増えましたが、サーバー・航空向けと自動車アクセス事業で明暗が分かれました。電子部品業界の現在地は、用途別需要と金融資産の評価益を分けて読む必要があります。
📊 中間実績と利益率
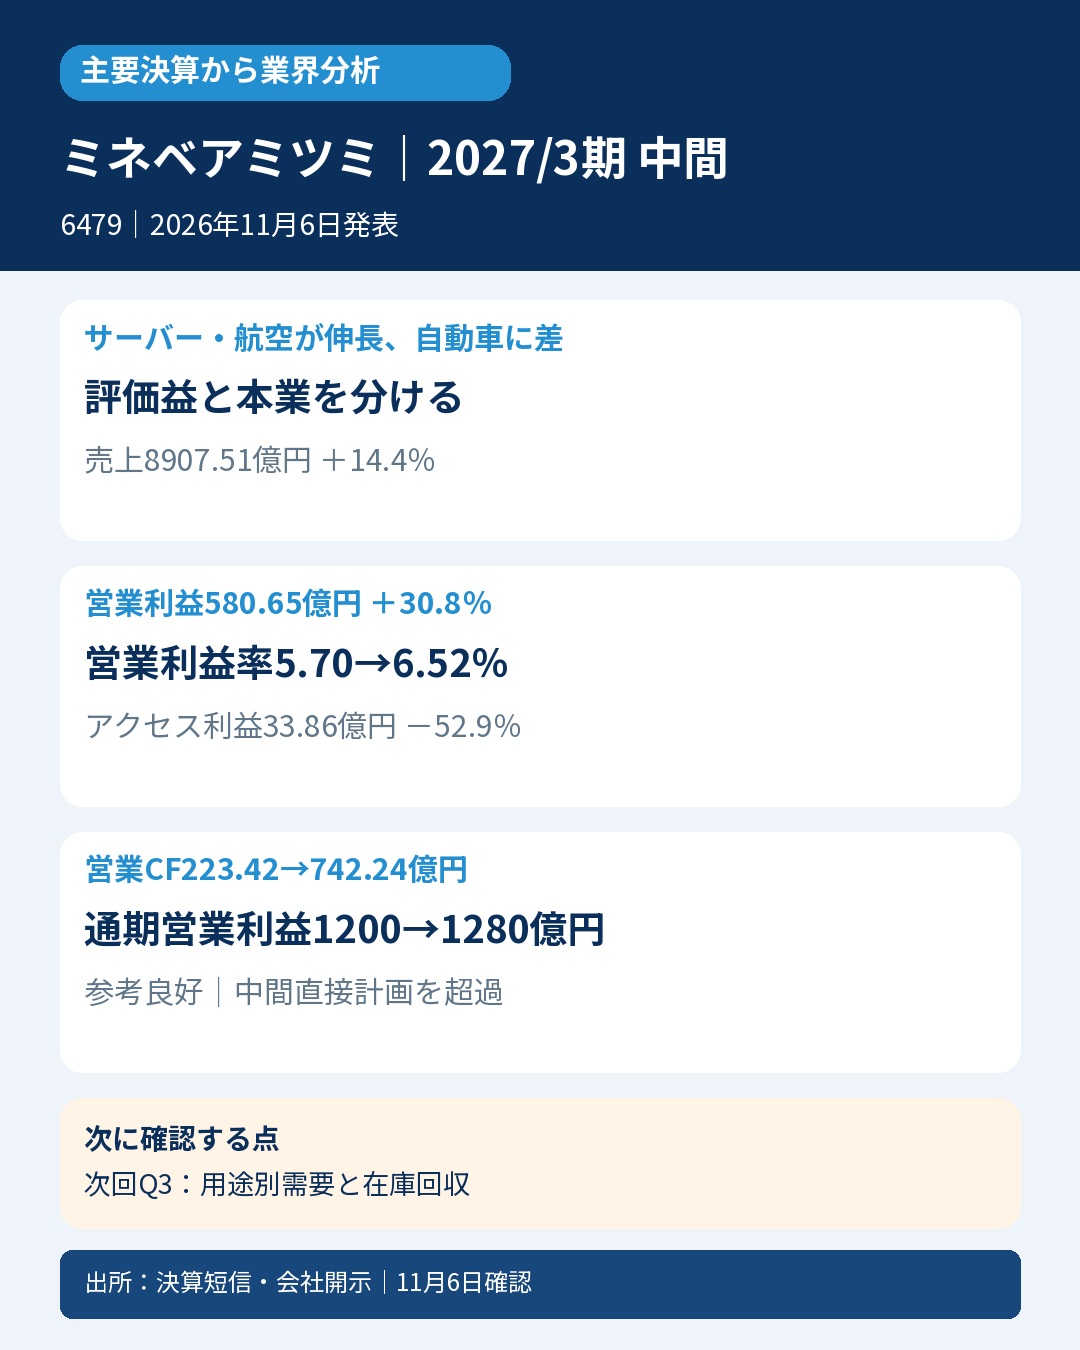
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上8907.51億円、14.4%増、営業利益580.65億円、30.8%増。営業利益率は約5.70%から6.52%へ改善し、基本EPSは71.18円から127.01円へ増加しました。説明資料の丸め表示と短信の精密値を混同せず、ここでは短信の前年比を用います。
⚙️ 事業別の成長と採算
精密部品はデータセンター向けボールベアリングや航空向けロッドエンドが寄与し、売上1668.40億円、営業利益400.69億円。モーター等は売上2540.20億円、営業利益172.24億円に増加しました。一方、アクセスソリューションズは売上1727.88億円、9.5%増でも営業利益33.86億円、52.9%減。欧州の構造改革費用などを含み、増収が全事業の採算改善を意味しません。比較は組替後の前年セグメントにそろえています。
⚠️ 評価益とEPSの定義
親会社利益の78.4%増を全て本業の伸びとは扱いません。CF計算書では金融資産の公正価値評価益178.68億円を営業CFから調整しています。会社説明資料は東芝株式の評価損益を除く基本EPS106.06円も提示。これは会社調整値であり、IFRSの基本EPS127.01円や営業利益とは区別します。
💰 営業CF・投資と通期修正
営業CFは223.42億円から742.24億円へ増加。在庫増312.61億円は資金流出、仕入債務増146.28億円や債権減16.18億円は流入でした。設備取得539.89億円などの投資負担も続きます。通期売上予想は1兆6900億円から1兆7300億円、営業利益は1200億円から1280億円へ上方修正されました。
🔎 次の確認点・判定条件
次回Q3ではサーバー向け需要とアクセス事業の欧州採算、在庫の資金回収を確認します。一社の用途構成を電子部品全体へ一般化しません。対象根拠は発表時点の日経225。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は、会社説明資料5頁で確認した8月5日時点の中間予想(売上8465億円・基本EPS100.85円)に対して実績8907.51億円・127.01円が双方超過し、前年7783.14億円・71.18円以上の4条件を全て満たすため該当。年計画の50%按分やコンセンサス超過による判定ではありません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。


コメント