📌 今回の要点
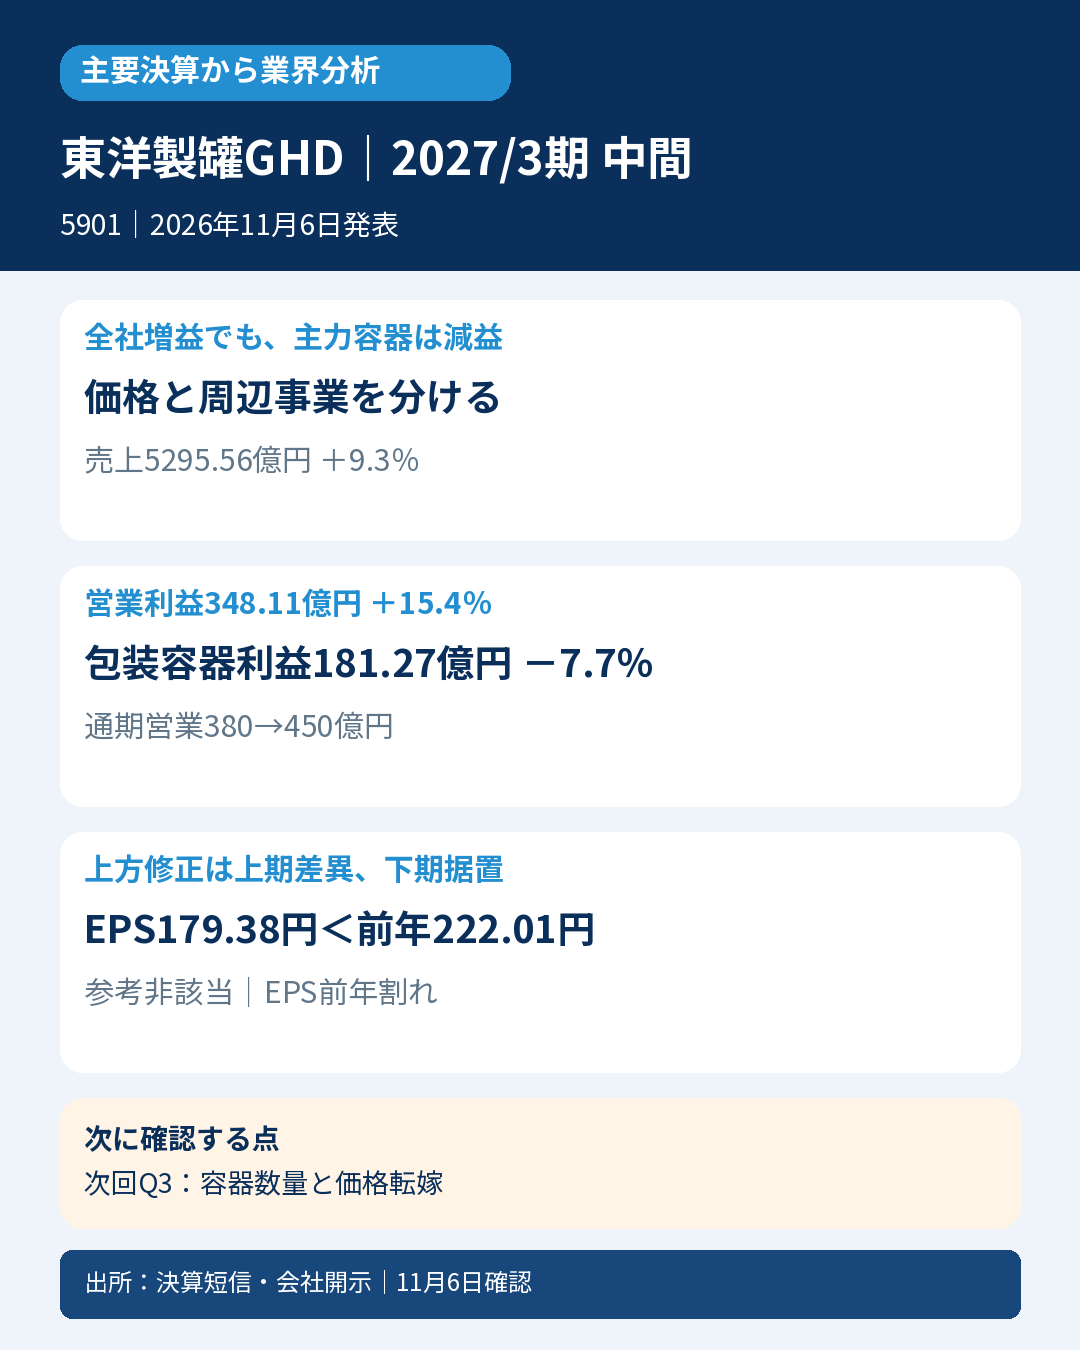
- 📊 全社は増益でも、主力の包装容器は減益。
- 🏭 周辺事業の成長と容器の数量・価格を分けて読む。
- 📈 通期利益の増額は上期差異の反映で、下期予想は据え置き。
- ⚠️ 基本EPSは前年割れ。営業増益だけで参考良好としない。
- 🔎 次回は容器数量と価格転嫁の持続性を確認。
決算発表日は2026年11月6日。X公開日とブログ掲載日は2026年11月7日です。
📝 詳しい分析
🏢 全社と主力容器の違い
飲料缶やPETボトルをつくる東洋製罐グループ。全社は増収増益ですが、主力の包装容器は減益でした。容器業界の需要回復を一括で判断せず、価格改定と周辺事業の伸びを分けます。
📊 中間実績とEPS
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上5295.56億円、9.3%増、営業利益348.11億円、15.4%増。営業利益率は約6.23%から6.57%へ改善しました。一方、基本EPSは222.01円から179.38円へ減少。投資有価証券売却益が117.72億円から1.10億円へ減ったことなどを、本業の営業利益と区別します。
🏭 包装容器の数量・価格
包装容器の売上は3233.76億円、3.6%増でも営業利益181.27億円、7.7%減。原材料価格の影響を受け、PETボトル・プリフォームは数量減を価格改定が補いました。Bangkok Canは第1四半期から連結子会社ではなく持分法適用会社となっており、連結範囲の変化も比較に留意します。
⚙️ 周辺事業が補った増益
全社増益を補ったのは、エンジニアリング・充填・物流の営業利益3.31億円から40.14億円への増加、鋼板の66.78億円、41.9%増、機能材料の44.88億円、53.5%増などです。データセンター需要を背景としたHDD用アルミ基板の販売好調は、包装容器の販売数量回復とは別の論点です。
📈 通期修正とCFの確認範囲
通期は売上1兆400億円から1兆350億円へ減額する一方、営業利益380億円から450億円へ増額。会社は、上期の包装容器数量が想定を下回る一方、価格改定の前倒し等で利益が予想を上回ったためと説明し、下期予想は据え置いています。したがって増額全体を下期需要の上振れとは解釈しません。今回取得した短信にはCF計算書がなく、営業CFは未取得のまま保持します。
🔎 次の確認点・判定条件
次回Q3では包装容器の販売数量と利益率、価格転嫁の持続性を確認します。対象根拠は会社公式の飲料缶・飲料用PETボトル国内首位表記(会社調べ)。当該表記の対象年・数量金額基準は非開示で、最新の全包装市場シェアと断定しません。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は基本EPSが前年同期間を下回るため非該当。全社増益だけで自動採用していません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。


コメント