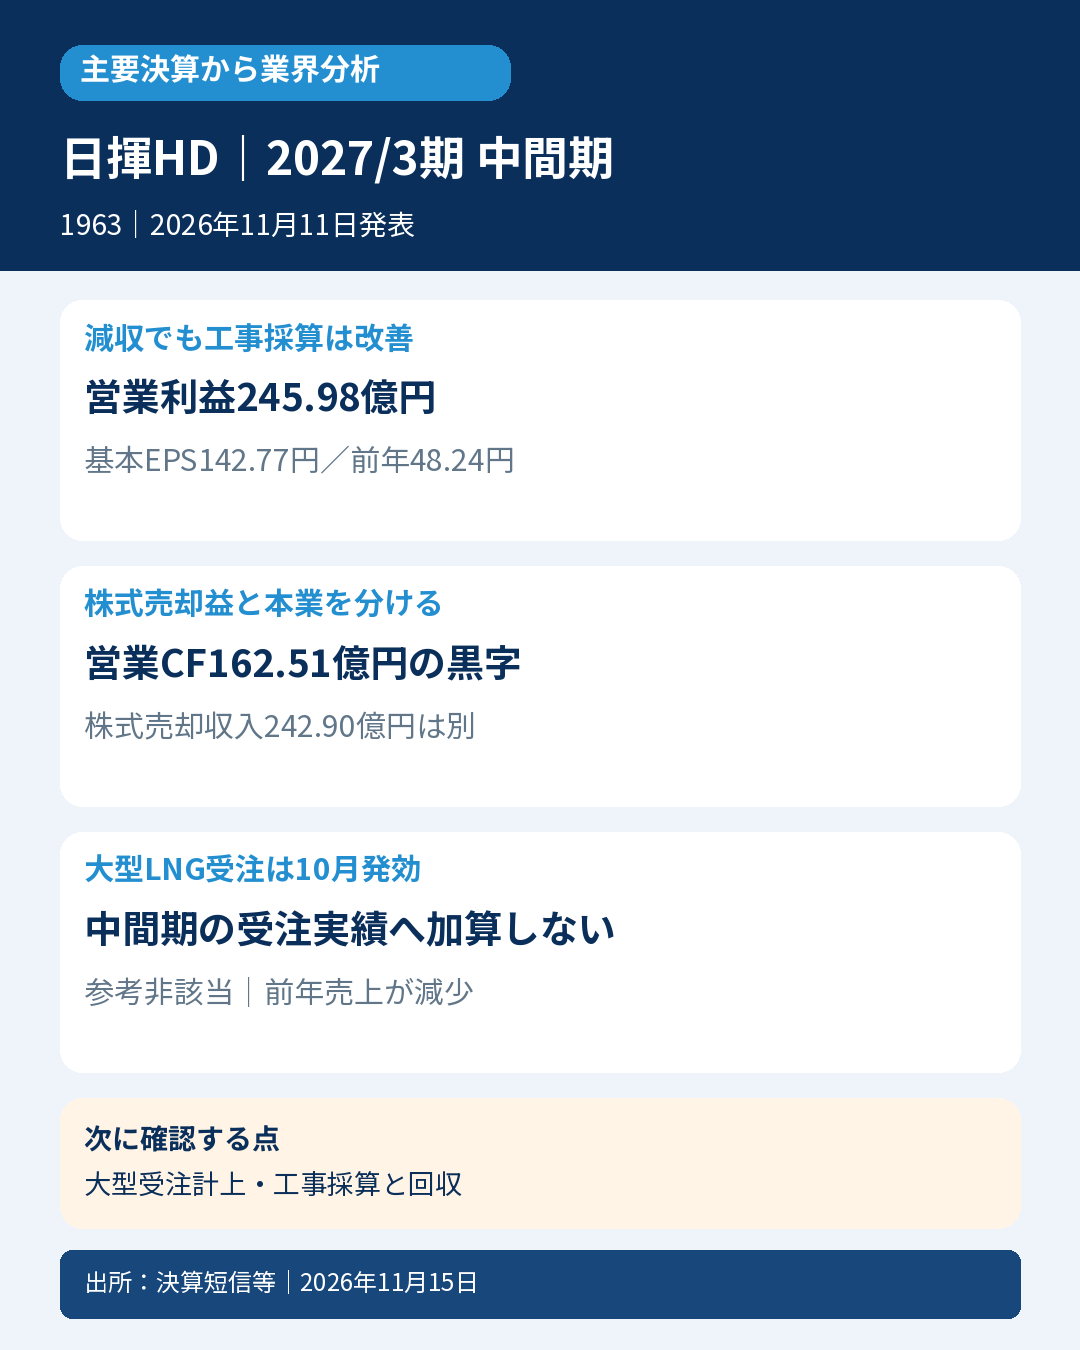
日揮ホールディングス(1963)|2027年3月期 中間期(2026年4~9月、日本基準・連結)|2026年11月11日発表
📌 今回の要点
- 🏗️ LNGプラントの設計・調達・建設や半導体関連の機能材を手がける日揮HD。売上は減りましたが、総合エンジニアリングの採算改善で営業利益は56.0%増えました。
- 📊 売上3,413.08億円、営業利益245.98億円、基本EPS142.77円。インドネシア子会社の決算期変更により、一部には9か月分の業績が含まれる点に注意が必要です。
- 💰 親会社利益345.38億円には、水ing株式の売却に伴う投資有価証券売却益199.35億円が寄与。工事の営業増益、売却益、投資CFの売却収入は分けて読みます。
- 🧾 営業CFは162.51億円の黒字へ改善。ただし、売上債権・契約資産の減少や前受けに相当する契約負債の増加も含み、純利益と同じ増え方ではありません。
- 🌏 中間期の総合エンジニアリング受注は1,726.34億円。約75億米ドルのLNGカナダ案件は10月発効・第3四半期計上予定で、中間期の受注高・受注残には足しません。
- 🔎 通期利益計画は上方修正されましたが、会社は下期にも中東案件の進捗鈍化リスクを織り込んでいます。次は大型受注の計上と、既存工事の採算・資金回収を確認します。
📝 詳しい分析
🏗️ 工事量の谷間でも採算は改善――業界を見る軸は売上と受注の時間差
日揮グループは、LNGなどのエネルギープラントを中心に、設計・調達・建設を担う総合エンジニアリング企業です。機能材では、半導体やハードディスク向け研磨用途などのシリカゾルも扱います。身近な消費財の販売数量を追う会社とは異なり、大型工事の進捗、契約条件、将来コストの見積りが決算に大きく影響します。
今回の結論は「既存大型工事の終盤入りで売上は減少した一方、工事の着実な遂行と採算改善が営業増益を支えた」です。受注の大型化が将来の売上を支える可能性はありますが、新規受注の金額がそのまま当期の売上や利益になるわけではありません。中間期の工事実績と、10月に発効した大型案件を同じ数字に混ぜないことが出発点になります。
会社は複数の海外大型案件が前年度に完工、または終盤を迎えたことを減収要因と説明しています。一方、国内外のプロジェクト遂行や円安の影響などが採算を支えました。中東情勢の長期化に対応した工事計画の見直しや、リスク対応予算の増額というマイナス要因も含まれています。全案件のリスクが一斉に解消した決算とは読めません。
📊 売上は10.5%減、営業利益は56.0%増――利益の段階ごとに中身が異なる
次の表は連結累計の公表値です。金額は百万円、EPSは円で、前年も4~9月の連結累計との比較です。子会社の取込み期間変更は後述のとおり別途留意します。
| 指標 | 前年中間期 | 当中間期 | 読み方 |
|---|---|---|---|
| 売上高 | 381,254 | 341,308 | 10.5%減、海外大型案件の進捗段階が影響 |
| 売上総利益 | 30,277 | 41,095 | 減収でも粗利益額は増加 |
| 営業利益 | 15,765 | 24,598 | 56.0%増、工事採算等の改善 |
| 経常利益 | 21,145 | 35,769 | 受取利息・為替など営業外も含む |
| 親会社株主に帰属する中間純利益 | 11,661 | 34,538 | 特別利益の株式売却益も寄与 |
| 基本EPS | 48.24 | 142.77 | 純利益の一時要因と併せて読む |
| 潜在株式調整後EPS | 48.22 | 142.63 | 基本EPSと別指標、比較に代用しない |
売上総利益率は公表額から約7.9%から約12.0%へ上昇しました。売上総利益の増加に対し、販売費及び一般管理費は145.11億円から164.96億円へ増えています。それでも粗利益の増加が上回り、営業利益の増加につながりました。連結営業利益率は約4.1%から約7.2%への改善です。総合エンジニアリング事業の利益率7.9%と、連結全体の営業利益率を取り違えないようにします。
営業利益から経常利益への段階では、受取利息85.99億円、受取配当金7.36億円、為替差益10.99億円などが含まれます。前年には為替差損31.20億円がありました。工事採算の改善だけで経常増益の全額を説明すると、金融収支と為替の影響を見落とします。また、損益計算書の為替差益とCF計算書の為替調整額は対象・計算目的が異なるため、一致を前提にしません。
親会社利益の増加には、投資有価証券売却益199.35億円が寄与しています。決算概要では水ing株式の売却によるものと説明されています。これは特別利益であり、総合エンジニアリングの営業利益やセグメント利益に再加算する数字ではありません。税金等調整前中間純利益555.90億円に対し法人税等は210.75億円で、税引前売却益をそのまま税引後の利益増加額とすることもできません。
会計士の視点では、今回の増益を「工事の粗利改善」「営業外の金融・為替要因」「特別利益の資産売却」に分けて捉えると、次期にも続く可能性がある部分と、そのまま繰り返さない部分が見えます。基本EPSの大幅増だけから、毎年同じ水準の利益成長を期待する読み方には限界があります。
⏱️ インドネシア子会社の取込みは9か月――期間差を無視しない
短信の追加情報によると、PT. JGC INDONESIAは従来、12月31日現在の財務諸表を用い、連結決算日までの重要な取引を調整していました。当中間期から連結決算日に仮決算を実施する方法へ変更しています。このため当中間期の同社の会計期間は9か月となっています。
追加で含まれた2026年1~3月の売上高は159.07億円、営業利益15.36億円、経常利益23.31億円、税金等調整前利益23.35億円です。連結の対象期表示は4~9月でも、グループ全社が一律に同じ6か月を取り込んでいるとはいえません。
ただし、この追加取込み額を機械的に差し引いた数字を、会社が公表した比較可能ベースの業績と呼ぶことも避けます。連結消去や関連する費用・税金まで含めた同一条件の再計算をしたわけではないためです。本稿では公表連結値を主表と判定に使用し、期間差は比較上の留意点として明示しています。公表売上はこの追加取込みを含んでも前年を下回っています。
🌏 エンジニアリングの利益回復と、機能材の増収増益を分ける
次表の売上は外部顧客向けです。セグメント間取引を含む売上や、連結消去後の売上を混在させていません。金額は百万円で、セグメント利益は短信の定義に従います。
| 区分 | 外部売上:前年→当期 | セグメント利益:前年→当期 | 主な確認点 |
|---|---|---|---|
| 総合エンジニアリング | 350,409→308,972 | 14,858→24,309 | 売上減でも採算改善、案件ごとのリスクは残る |
| 機能材製造 | 28,556→30,114 | 3,859→4,586 | 半導体等の用途別動向と構成を確認 |
| その他 | 2,288→2,221 | 546→460 | 小規模事業の変化を主力事業へ一般化しない |
| 利益の調整額 | 売上とは別 | ▲3,498→▲4,757 | 全社費用・消去等を含む |
| 連結合計 | 381,254→341,308 | 15,765→24,598 | セグメント利益の単純な足し算と区別 |
総合エンジニアリングの利益率は決算概要で4.2%から7.9%へ改善しています。会社は、リスク対応予算の増額などを吸収したうえで、着実な工事遂行と円安が利益を押し上げたと説明しています。工事が終盤へ進んで見積りの不確実性が小さくなることと、全工事で同じ粗利が今後も続くことは別です。
機能材は外部売上が285.56億円から301.14億円へ、利益が38.59億円から45.86億円へ増えました。会社資料では、シリカゾルの半導体・ハードディスク研磨やテレビ反射防止用途、半導体製造装置関連などの動向を説明しています。欧州EV関連の需要など用途ごとの差もあります。これを材料業界全体の一律回復や、全地域の需要好転へ広げることはできません。
売上の大半を占めるエンジニアリングと、利益率や需要の決まり方が違う機能材を分けると、連結売上の減少がそのまま全事業の需要減を意味しないことがわかります。一方、機能材の増収だけで大型工事の売上減を補えたわけでもありません。事業構成と工事の進捗段階が同時に変化している決算として読むのが適切です。
🧾 営業CFは黒字化、ただし売却収入と前受資金の役割を分ける
次表も百万円です。営業CF、投資CF、財務CFの区分と、損益に計上した売却益を分けています。
| 項目 | 前年中間期 | 当中間期 | 注意点 |
|---|---|---|---|
| 営業CF | ▲7,578 | 16,251 | 債権・契約資産や前受けの増減を含む |
| 売上債権及び契約資産の増減 | ▲906 | 16,523 | 当期は減少による資金増加 |
| 契約負債の増減 | 35,367 | 8,873 | 売上計上済み利益と同一ではない |
| 仕入債務の増減 | ▲30,119 | ▲12,601 | 支払いによる資金減少 |
| 法人税等の支払・還付 | 3,628 | ▲14,548 | 前年は還付超過、当期は支払い超過 |
| 投資CF | ▲7,964 | 15,540 | 株式売却収入を含む |
| 投資有価証券の売却収入 | ― | 24,290 | 売却益19,935とは別の金額 |
| 財務CF | ▲10,349 | ▲12,534 | 配当支出などを含む |
| 現金及び現金同等物の期末残高 | 304,186 | 414,283 | 前年9月末との比較、当期首は400,470 |
営業CFは前年の75.78億円の赤字から162.51億円の黒字へ改善しました。当期は売上債権及び契約資産の減少が165.23億円、契約負債の増加が88.73億円のプラスです。一方、棚卸資産の増加67.66億円、仕入債務の減少126.01億円、税金支出145.48億円などが資金を減らしています。未収入金、未払金、その他項目もあるため、ここに列挙した一部の項目だけで営業CF全額を再現しようとはしません。
株式売却益199.35億円は営業CFの間接法計算で控除され、投資有価証券の売却収入242.90億円は投資CFに表示されています。この控除を追加の損失と読んだり、利益と売却収入を足して同じ取引の成果を二重計上したりしないことが大切です。営業CFと投資CFの単純合算は317.91億円ですが、株式売却を含むため、反復的な本業の資金創出力そのものではありません。
財務CFには配当金支払い125.65億円などが含まれます。現金及び現金同等物は当期首4,004.70億円から4,142.83億円へ138.13億円増えていますが、為替換算による減少54.44億円も含めてつながりを確認する必要があります。貸借対照表の現金及び預金4,142.86億円と、CF計算書の現金同等物残高も厳密には同じ指標ではありません。
会社の決算概要では手元資金の考え方を示していますが、工事代金の前受けに相当する契約負債や、今後の工事遂行に必要な資金まで全額を余剰資金とみなすべきではありません。また、JV保有資金のグループ持分相当額を連結現金にもう一度上乗せする読み方も避けます。資金の使途と利用可能性を、見かけの残高の大きさと分けて確認します。
工事損失引当金についても、3月末368.76億円から9月末324.29億円へのBS残高減少と、CF計算書の増減額▲53.37億円は同じ数字ではありません。期末残高の減少すべてを戻入利益としたり、それだけで工事リスクが消滅したとしたりはできません。使用、見積変更、為替などを含む詳細な動きは追加確認の対象です。
📦 受注残は9月末時点、大型LNGカナダは10月発効
総合エンジニアリングの中間期受注高は1,726.34億円、期末受注残高は1兆113.98億円でした。受注残は3月末の1兆1,555.89億円から減っています。受注高1,726.34億円と当期売上3,089.72億円だけでは完全にはつながらず、短信には為替換算や契約金額の修正・変更などの調整額▲78.52億円が示されています。百万円未満切捨ての端数も独自に補正しません。
国内の受注高は555.73億円、売上596.70億円、受注残1,412.30億円。海外はそれぞれ1,170.60億円、2,493.02億円、8,701.67億円です。海外売上が先行して受注残を消化している姿と、国内外の新規受注の時期を区別して読みます。グループ全体の受注高2,131.64億円には機能材などが含まれ、エンジニアリングの通期受注目標1兆7,400億円と直接同じ母集団ではありません。
事業概況で説明されたLNGカナダ案件は10月に発効し、約75億米ドルを第3四半期の受注として計上する予定です。9月末までの中間期受注高や受注残へ前倒しで加算することはできません。受注後も長い工事期間を経て売上が計上されるため、大型受注額を当期の売上予想や利益へ即時に置き換えないようにします。
実際の質疑応答では、同案件に実費精算型と一括請負型の契約要素があることが説明されていますが、構成比の詳細は開示されていません。「すべて実費精算で採算リスクがない」とは判断できません。会社は大型受注の年次変動と、要員などの経営資源を踏まえた選別受注にも言及しています。今回の高い受注目標を毎年度当然に繰り返す前提も置きません。
🔎 下期の会社見通しと、次に確認する2点
11月11日の新しい通期会社予想は、売上6,700億円を据え置き、営業利益440億円、経常利益570億円、親会社利益500億円、基本EPS206.68円です。8月7日短信では営業利益400億円、経常利益460億円、親会社利益460億円でした。連結売上の据置きの内側では、総合エンジニアリングの売上予想を6,060億円から6,000億円へ減らす一方、機能材を555億円から615億円へ増やしています。
11月11日開催・11月13日公表の質疑応答で、会社は下期にも中東地域の一部プロジェクトの進捗鈍化リスクとして約600億円の減収リスクを織り込んでいると説明しています。上期はリスクが想定ほど顕在化しなかった一方、下期は上期と同程度の採算改善や円安効果がさらに発生することを前提にしていない、という説明です。下期の売上総利益率約10.9%という説明を、通期の営業利益率や確実な達成水準へ読み替えません。
確認点の一つ目は、次の第3四半期開示でのLNGカナダ受注計上と受注残の変化です。受注総額だけでなく、どの契約が発効し、既存受注残の消化とどうつながるかを見ます。会社が示した年度目標を達成済み実績として扱わないことも必要です。
二つ目は、既存工事の採算とキャッシュへの転換です。質疑ではサウジアラビアやインドネシアの終盤案件、台湾LNGの変更契約交渉など、案件ごとに違う進捗が説明されています。引渡し、精算、追加契約の合意、工事損失引当金、売上債権・契約資産、契約負債を合わせて確認します。次の期でも利益率だけが高いのか、工事代金の回収も伴うのかが収益の質を見る軸です。
業界への示唆は、LNG等の大型投資機会があっても、売上に現れる時期と請負企業の利益・資金回収は別々に動く、という点です。天然ガスや低炭素関連投資の需要見通しは会社の見解を含み、政策や事業採算の条件にも左右されます。日揮の1社の受注や採算改善から、全エンジニアリング企業の好調を断定していません。同業の案件構成と契約条件を同じ期間で比較する作業は追加確認として残します。
📐 判定と比較条件
厳格・次点・参考良好は独立して管理します。今回の参考良好は、必要条件である前年同期売上の非悪化を満たさないため非該当です。売上は381,254百万円から341,308百万円へ減少し、基本EPSは48.24円から142.77円へ増加しています。年間会社計画の最終比較元の未確認を、確認済みへ置き換えて確定したわけではありません。
| 判定・条件 | 今回の状態 | 根拠・未確認項目 |
|---|---|---|
| 厳格 | 未確認 | 対応期間の発表前市場予想等が未取得、不存在とは区別 |
| 次点 | 未確認 | 必要な独立比較元の照合が未完了 |
| 参考:売上が発表前年間計画の50%を上回る | 未確認 | 発表直前の最終有効計画・全介在修正訂正の照合が未完了 |
| 参考:基本EPSが同50%を上回る | 未確認 | 同上、株数履歴の全照合も未完了 |
| 参考:前年同期売上が悪化していない | 不達成 | 341,308<381,254百万円 |
| 参考:前年同期基本EPSが悪化していない | 達成 | 142.77>48.24円 |
| 参考良好の最終結果 | 非該当 | 必要条件の前年売上非悪化を満たさない |
取得した8月7日第1四半期短信の年間予想は売上670,000百万円、基本EPS190.25円です。この原本だけを用いた単純50%は335,000百万円と95.125円で、中間実績との差は売上+6,308百万円、基本EPS+47.645円になります。原本限定では年間按分2条件をともに上回りますが、発表直前の最終有効計画と全介在開示の検証完了を意味しません。4条件を順に並べた最終状態は[未確認、未確認、不達成、達成]です。
50%は季節性未調整の年間単純按分であり、会社が公表した中間期予算や市場コンセンサスではありません。11月11日の上方修正後EPS206.68円を発表前比較元へ差し替えていません。基本EPSの比較には潜在株式調整後EPSを代用せず、取得資料の公表値を使っています。
📚 一次出所と確認範囲
決算発表日は2026年11月11日。資料確認は2026年11月15日18時台(日本時間)です。以下は公式一次資料で、数値は原資料の表示単位・端数処理に従います。
中間決算短信(TDnet、表紙・財務諸表・CF・セグメント・追加情報・受注表を中心に確認):https://www.release.tdnet.info/inbs/140120261110571796.pdf
決算概要(工事採算、機能材、資金、通期見通しの該当箇所):https://www.jgc.com/jp/ir/ir-library/assets/pdf/fy26_2q_gaiyou.pdf
事業概況(大型受注、業界環境など該当箇所):https://www.jgc.com/jp/ir/ir-library/assets/pdf/fy26_2q_gaikyo_j.pdf
実際の質疑応答(11月11日開催・11月13日公表、通期見通し、契約、受注、個別工事の回答を確認):https://www.jgc.com/jp/ir/ir-library/assets/pdf/fy26_2q_OnlineConference_j.pdf
8月7日第1四半期短信(当時の年間計画原本):https://www.jgc.com/jp/ir/ir-library/assets/pdf/fy26_1q_tanshin.pdf
公式資料一覧:https://www.jgc.com/jp/ir/ir-library/financial-s-summary.html
全頁・全発言を精査済みとするものではありません。説明要旨付き別冊、資料の未確認箇所、半期報告書・レビュー報告書、連結範囲変更や契約・税務・追加注記の全影響、全介在訂正と発表直前最終計画、株数の全履歴、市場予想、同業統計の詳細は補足確認として残しています。未取得を0や不存在へ置き換えず、公開したことをもって調査完了にはしません。
一般向けの適切な成果報酬リンクは取得していないため、アフィリエイトリンクは掲載していません。本稿は公開資料に基づく業績・業界分析で、特定銘柄の売買推奨や株価予測ではありません。









コメント