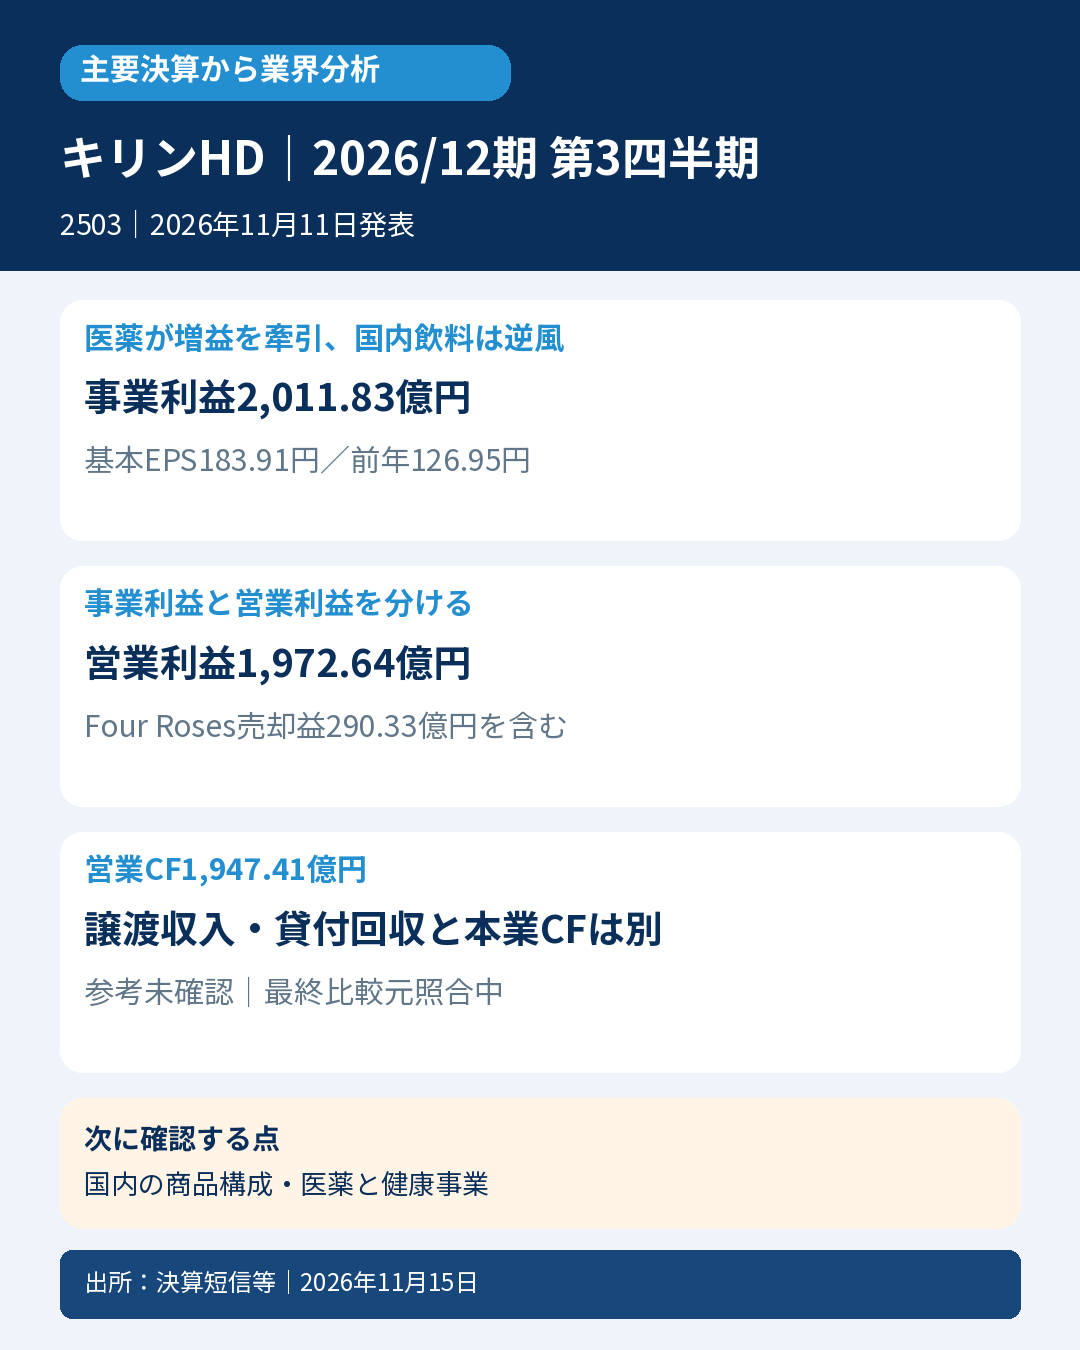
キリンホールディングス(2503)|2026年12月期 第3四半期累計(1~9月、IFRS連結)|2026年11月11日発表
📌 今回の要点
- 📊 「一番搾り」などの酒類から飲料、医薬、サプリメントまで展開するキリンHD。売上は5.4%増、事業利益は18.0%増ですが、増益の中心は医薬で、国内飲料は減益でした。
- 💊 医薬の事業利益は610.59億円から880.67億円へ増加。主力品、技術収入、研究開発費、為替の影響を分けると、販売増だけで説明できない増益の構造が見えます。
- 💰 営業利益1,972.64億円にはFour Rosesの売却益290.33億円などが含まれます。事業利益2,011.83億円、営業利益、基本EPS183.91円を同じ利益指標として扱いません。
- 🧾 営業CFは1,947.41億円へ増加。一方、Four Roses関連の投資CF収入1,144.79億円には貸付金回収も含み、譲渡益や反復的な本業CFとは別です。
- 🌏 海外は為替の後押しがある一方、国内飲料は天候や商品構成の影響を受けました。Blackmores中国の事業移管、持分法投資の取込み期間にも注意が必要です。
- 🔎 通期計画は据置き。第4四半期には前年の一時的な需要増の反動、販促・原材料・構造改革費用などが見込まれ、累計増益をそのまま年末まで延長できません。
📝 詳しい分析
🍵 事業の組み合わせが支える増益――全ての飲料市場が回復したわけではない
キリンHDは、国内外の酒類・清涼飲料に加え、協和キリンの医薬、ファンケルやBlackmoresのヘルスサイエンスを持つ企業です。今回の決算を飲料メーカー全体の景気だけで読むと、利益の大きな変化を見落とします。連結売上の増加と、医薬を中心とする事業利益の増加、資産売却に伴う利益を分けて見ることが重要です。
結論は「複数事業の組み合わせが連結増益を支えた一方、国内飲料の収益環境は厳しく、海外の増収増益にも為替や事業構成の影響がある」です。国内で数量が弱いことと、海外や医薬が伸びることは同時に起こります。1社の連結決算から、国内消費や飲料業界全体が一律に改善したとは判断していません。
決算説明のスクリプトでは、最盛期の天候不順がキリンビールとキリンビバレッジに影響したと説明されています。その一方、酒類の販促費の投入時期、海外の単価・コスト削減、医薬の主力品や技術収入などが利益を支えています。数量、価格、費用の配分、為替を分けて読む必要があります。
📊 事業利益・営業利益・親会社利益をつなぐ
次表は1~9月の連結累計、公表値です。金額は百万円、EPSは円。原資料の金額は百万円未満四捨五入で、独自の端数補正はしていません。
| 指標 | 前年同期 | 当期 | 読み方 |
|---|---|---|---|
| 売上収益 | 1,756,117 | 1,851,563 | 5.4%増、事業・地域構成を確認 |
| 売上総利益 | 831,890 | 900,920 | 売上増と原価の関係を示す |
| 販売費及び一般管理費 | 661,352 | 699,737 | 増加、販促・人件費等も含む |
| 事業利益 | 170,538 | 201,183 | 18.0%増、会社定義の経常的業績指標 |
| 営業利益 | 144,826 | 197,264 | 36.2%増、売却・清算等の影響も含む |
| 税引前利益 | 167,321 | 224,861 | 金融損益・持分法利益も含む |
| 親会社所有者帰属利益 | 102,833 | 147,391 | 43.3%増、非支配持分と区別 |
| 基本EPS | 126.95 | 183.91 | 利益増加に加え平均株数の変化も影響 |
| 希薄化後EPS | 126.94 | ― | 当期は原表の表示、0ではない |
キリンの事業利益は、売上収益から売上原価と販売費及び一般管理費を控除した会社指標です。営業利益とは異なります。当期は事業利益2,011.83億円に、その他の営業収益469.98億円とその他の営業費用509.17億円を加減して、営業利益1,972.64億円へつながります。
事業利益率は公表値から約9.7%から約10.9%へ改善しています。ただし、その改善を全て販売数量の増加によるものとすることはできません。医薬の費用・技術収入、海外の為替、酒類の販促時期などが入り交じっています。事業利益は有用な比較指標ですが、毎期同じ成長率が続く保証でも、現金収入そのものでもありません。
その他の営業収益にはFour Roses譲渡益290.33億円が含まれます。決算概要には、組織再編で中間持株会社を清算したことに伴う為替換算差額の実現による子会社清算益約142億円も示されています。CF計算書の清算益調整は141.73億円です。これを新たに同額の現金を稼いだことと同一視しません。
一方、その他の営業費用には協和キリンのrocatinlimabに関するクロージング費用約202億円などがあります。利益にプラスの一時要因だけを外し、マイナスの一時要因を見落とすと収益構造を誤ります。本稿では、これらを独自に全て除去した「本当の利益」を作らず、開示された指標と要因を分けて示します。
営業利益の後には金融収益151.27億円、金融費用151.01億円、持分法による投資利益275.71億円があります。法人所得税費用は536.50億円で、税率は決算概要で前年29.4%から23.9%へ低下したと説明されていますが、税引前利益が増えたため税金費用自体は増加しています。税率低下だけを見て「税負担額も減った」とは読めません。
四半期利益1,712.11億円の全てが親会社株主に帰属するわけではなく、非支配持分帰属238.21億円を区別します。基本EPSの分母である期中平均株式数は810,055,848株から801,411,487株へ減っています。利益の伸び率とEPSの伸び率の違いには株数も影響し、期末発行済株式数をそのまま平均株数へ代用できません。
💊 医薬の増益と国内飲料の減益が併存
次表の売上収益は外部顧客向け、利益はセグメントの事業利益です。内部取引を含む事業会社別の数字や、営業利益との混在を避けています。金額は百万円です。
| セグメント | 外部売上:前年→当期 | 事業利益:前年→当期 | 読み取る点 |
|---|---|---|---|
| 酒類 | 769,397→797,490 | 90,913→95,629 | 海外・為替・販促時期と国内数量を分ける |
| 飲料 | 429,639→456,245 | 52,661→51,769 | 増収でも減益、国内外で方向が異なる |
| 医薬 | 349,222→384,807 | 61,059→88,067 | 主力品・技術収入・研究開発費・為替 |
| ヘルスサイエンス | 187,920→193,484 | 12,671→17,030 | 会社・地域別の伸びと移管影響 |
| その他 | 19,939→19,536 | ▲1,175→▲2,097 | 報告セグメント外の事業 |
| 利益調整額 | 売上とは別 | ▲45,591→▲49,216 | 全社費用・消去等 |
| 連結合計 | 1,756,117→1,851,563 | 170,538→201,183 | 四捨五入による端数差を独自補正しない |
医薬の事業利益増加は約270億円で、連結事業利益増加約306億円の大きな部分を占めます。会社は主力商品が堅調に推移したことに加え、技術収入の増加、研究開発費の減少、為替による売上総利益の増加などを挙げています。約270億円の増益には為替影響約83億円が含まれます。これを別途加算すると二重計上になります。
質疑録ではCrysvitaやPoteligeoの成長に言及する一方、長期的には特許などの影響もあるとしています。目先の医薬の増益を、飲料の需要好転や、研究開発費を恒常的に削減できることへ読み替えません。医薬品名は事業分析のために扱い、商品の購買推奨や成果報酬リンクには用いていません。
飲料事業全体は増収ですが減益です。決算概要の事業会社別では、キリンビバレッジの事業利益が約59億円減る一方、Coke Northeastは約47億円増加しています。Coke Northeastの増益には為替約28億円が含まれます。国内の苦戦を海外が補う構造と、現地通貨ベースの改善を区別する必要があります。
実際の質疑では、国内飲料は大型PETの販売費抑制と数量減に加え、伸ばす計画だった利益率・単価の高い小型PETなどが天候不順で苦戦した、と説明されています。数量を減らしてコストを抑える施策と、構成改善の未達が同時に起きています。暑さや雨だけで利益の全てを説明せず、どの商品をどの費用で売ったかを追うことが重要です。
酒類は会社資料のグループ会社を含む「キリンビール」と、キリンビール単体で範囲が異なります。海外のLionでは増益約33億円に為替約25億円が含まれ、会社は高価格帯商品の伸長、単価上昇、コスト削減なども説明しています。一方、Four Roses売却により、従来の同事業の利益が連結から外れる影響もあります。売却益と事業利益の減少を同じ段階へ混ぜないようにします。
ヘルスサイエンスは事業利益が126.71億円から170.30億円へ増加しています。Blackmoresの増益約27億円には為替約12億円が含まれます。中国の伸びには、9月からファンケルの中国サプリメント事業をBlackmores側へ統合した影響もあると質疑で説明されています。個社の売上増を全てグループ外への新規販売増とみなすのは適切ではありません。
🧾 営業CFの改善と売却による資金回収は別
次表は1~9月のCFです。金額は百万円。BS残高差ではなくCF計算書の数値を使っています。
| 指標 | 前年同期 | 当期 | 読み方 |
|---|---|---|---|
| 営業CF | 169,723 | 194,741 | 債権回収や支払いの時期を含む |
| 営業債権の増減 | 59,298 | 121,378 | 減少による資金増加 |
| 棚卸資産の増減 | ▲22,997 | ▲14,566 | CFでは増加による資金減少 |
| 営業債務の増減 | ▲26,865 | ▲34,616 | 支払いによる資金減少 |
| 法人所得税の支払額 | ▲30,174 | ▲40,782 | PLの税金費用とは別 |
| 投資CF | ▲97,773 | 24,484 | 子会社持分譲渡等を含む |
| Four Roses関連の持分譲渡収入 | ― | 114,479 | 貸付金回収を含む純額 |
| 財務CF | ▲49,336 | ▲222,677 | 返済・配当・自己株取得等 |
| 現金同等物の期末残高 | 131,715 | 129,096 | 前年9月末との比較、当期首125,292 |
営業CFは1,697.23億円から1,947.41億円へ増えました。当期は営業債権の減少1,213.78億円が資金を増やす一方、棚卸資産増加145.66億円、営業債務減少346.16億円、未払酒税減少229.54億円などが資金を減らしています。「その他」も▲875.62億円あり、列挙した一部項目だけを使って営業CF全額を説明していません。
BSの棚卸資産は前年末3,484.18億円から3,022.23億円へ減っていますが、CFでは棚卸増加による資金減少が表示されています。子会社売却などで連結範囲が変わると、期末残高の差とCFの運転資本調整は一致しません。BSの減少をそのまま在庫回収益やCFプラスへ置き換えることは避けます。売却・為替などの全内訳を独自推計したものでもありません。
Four Rosesは4月2日付で全持分を譲渡し、支配を喪失しました。短信の注記では、譲渡価額924.38億円に貸付金回収228.71億円を加え、処分した子会社の現金8.30億円を控除し、投資CF収入1,144.79億円としています。損益に計上した譲渡益290.33億円とは計算の目的が違います。
この譲渡益は営業CFの間接法計算で控除されます。控除を追加の損失と読んだり、譲渡益と投資CF収入を足して同じ取引の成果を二重計上したりしません。また、譲渡後の売上目標達成を条件とする将来対価約80億円は、受領済みの現金に加えていません。
当期の営業CFと投資CFを単純合算すると2,192.25億円ですが、資産売却を含むため反復的な本業のフリーCFそのものではありません。投資CFには別の子会社株式売却収入53.61億円、有形固定資産・無形資産の取得支出948.31億円なども含まれます。全てをFour Rosesの譲渡収入としたり、売却による資金流入を設備投資の減少と読んだりしないようにします。
財務CFの支出2,226.77億円には、長期借入金返済250億円、社債償還400億円、CP減少129.96億円、自己株取得531.67億円、親会社の配当602.57億円などが含まれます。これに対し現金同等物は当期首1,252.92億円から1,290.96億円へ38.04億円増えています。為替換算差額72.56億円も含むため、営業CFだけから期末残高を推定しません。
自己株式の取得531.67億円と、持分変動計算書の消却簿価2,365.72億円は異なります。消却時には株主資本内の振替も生じ、消却額がその期の追加の現金支出になるわけではありません。株式数についても期末と平均、発行済と自己株式、BIP信託口保有分の扱いを分けて確認する必要があります。
🔎 通期据置きが示す下期の論点と次の確認点
会社は11月11日時点で、通期売上収益2兆4,800億円、事業利益2,530億円、営業利益2,300億円、親会社所有者利益1,600億円、基本EPS200円を据え置きました。累計利益が好調でも、残る第4四半期が同じ増益率になるとは限りません。
説明スクリプトは、前年の競合へのサイバー攻撃に伴う売上増の反動、マーケティング投資、原材料などのコスト増、構造改革費用の予定を挙げています。質疑でも第4四半期単独での減益要因を説明していますが、これは会社の見通しであり、既に発生した実績ではありません。前年の一時的な収益や需要の反動を恒久的な競争力低下と直結させることも避けます。
Jamieson Wellnessの買収は、説明資料の時点では年内の完了予定で、買収後の業績取込みは通期見通しに含まれていません。発表や合意と、取得完了・連結開始・取得会計の確定は別です。今回の1~9月実績へ先回りして業績を上乗せしていません。
次に確認する一つ目は、10月の酒税改定後の国内酒類・飲料の商品構成と採算です。会社の質疑ではスタンダードへの移行やRTDへの流れに言及していますが、市場全体の確定結果ではありません。次の月次や本決算で、数量・単価・販促費・高付加価値商品の販売がどう結びつくかを確認します。Lionの1~9月と7~9月、持分法対象のSan Miguelの取込み期間4~6月も、同じ期間と誤認しないようにします。
二つ目は、医薬・ヘルスサイエンスの増益がどこまで継続し、CFと整合するかです。主力品、技術収入、研究開発費、為替、事業移管や買収を分け、増益が外部顧客への販売と回収を伴っているかを確認します。事業別の成長と資本配分を同時に読むことで、売上やEPSだけでは見えない収益の質を追えます。
なお、短信には10月7日に麒麟麦酒が独占禁止法違反の疑いで公取委の捜索を受けたとの後発事象が記載されています。会社は調査・要請へ協力し、連結財務諸表への影響の合理的見積りは困難としています。違反の認定や影響額を推測したものではありません。
📐 判定・比較条件
厳格・次点・参考良好は独立管理です。売上収益と基本EPSは前年同期より増加しており、前年非悪化の2条件は達成しています。一方、発表直前の最終有効年間計画と全ての介在修正・訂正、株数履歴の照合は未完了のため、参考良好全体は未確認です。
| 判定・条件 | 今回の状態 | 根拠・留意点 |
|---|---|---|
| 厳格 | 未確認 | 同期間の発表前市場予想等が未取得、不存在とは区別 |
| 次点 | 未確認 | 必要な比較元・公表状況の独立照合が未完了 |
| 参考:売上が最終有効年間計画の75%を上回る | 未確認 | 最終比較元・介在開示の照合が未完了 |
| 参考:基本EPSが同75%を上回る | 未確認 | 株数履歴を含む最終比較元の照合が未完了 |
| 参考:前年同期売上が悪化していない | 達成 | 1,851,563>1,756,117百万円 |
| 参考:前年同期基本EPSが悪化していない | 達成 | 183.91>126.95円 |
| 参考良好全体 | 未確認 | 前年2条件達成と年間比較元未確認を分離 |
取得した8月7日中間短信の年間計画原本は売上収益2,480,000百万円、基本EPS200円です。この原本だけの単純75%は1,860,000百万円、150円で、実績との差は売上▲8,437百万円、EPS+33.91円となります。原本限定の4条件は[不達成、達成、達成、達成]ですが、これを発表直前の最終有効計画に対する確定判定へ付け替えていません。
年間75%は季節性未調整の単純按分です。会社が公表した第3四半期予算や市場コンセンサスではありません。11月11日資料の年間計画が同額であることだけで、発表前の全介在開示の照合を完了扱いにもしていません。基本EPSと希薄化後EPSは別で、当期希薄化後EPSの原表「―」を0へ補完しません。
📚 一次出所と確認範囲
発表日は2026年11月11日、今回の追加確認は2026年11月15日20時台(日本時間)です。原資料の表示単位と端数処理に従っています。
第3四半期短信(財務諸表、CF、セグメント、Four Roses注記、後発事象):https://www.release.tdnet.info/inbs/140120261109569874.pdf
決算説明会資料(利益要因、事業別増減、通期見通し等の該当箇所):https://pdf.irpocket.com/C2503/xoA3/DnNg/B0GN/jyu0.pdf
スクリプト付き説明資料(説明前半の該当箇所):https://pdf.irpocket.com/C2503/xoA3/Laiu/rBMG/NO3E.pdf
実際の質疑録(11月11日17:30開催、11月12日公式掲載):https://pdf.irpocket.com/C2503/xoA3/Laiu/rBMG/V3Uw.pdf
8月7日中間短信原本(当時の年間計画):https://pdf.irpocket.com/C2503/xoA3/ieAo/FJmf/ox2H.pdf
公式資料一覧:https://www.kirinholdings.com/jp/investors/library/financial_results/
全頁・全発言の精査済みではありません。説明・スクリプト未確認頁、半期報告書、取得・売却の全会計影響と追加注記、Jamiesonの取得完了・連結開始、希薄化後EPSの表示理由、発表前最終計画・全介在訂正・株数全履歴、市場予想、同業統計の詳細は補足確認として残しています。公開をもって未確認項目を調査完了へ変更していません。
適切な一般向けの正式成果報酬リンクは取得しておらず、アフィリエイトリンクは掲載していません。酒類・医薬品の広告リンクは掲載対象にしていません。本稿は公開資料に基づく業績・業界分析で、売買推奨や株価予測ではありません。









コメント