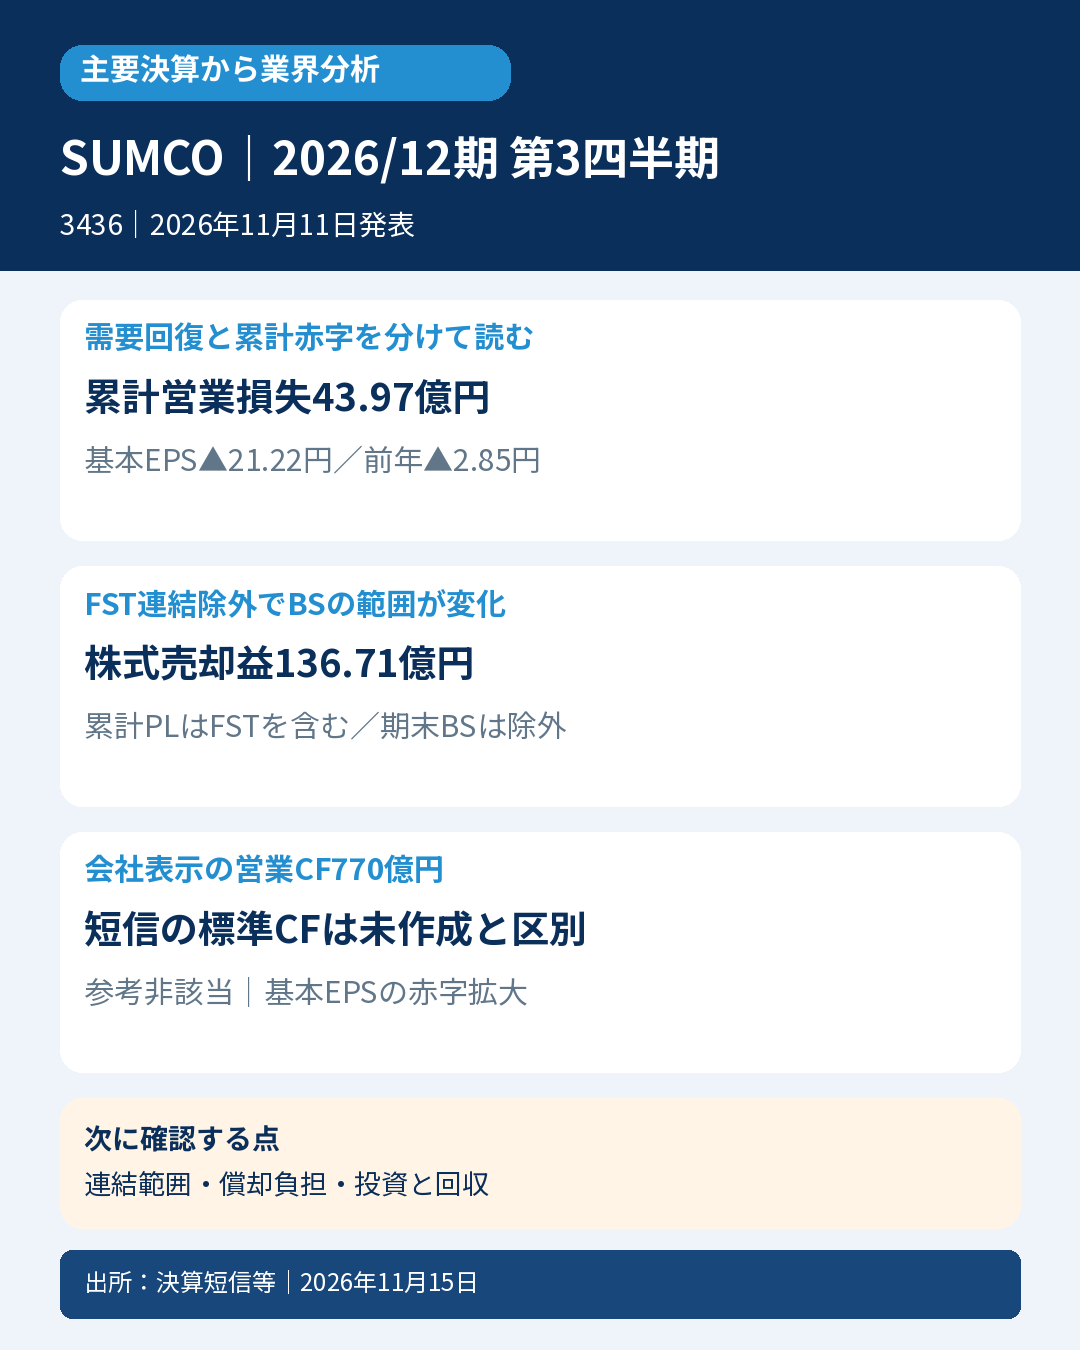
SUMCO(3436)|2026年12月期 第3四半期累計(2026年1~9月、日本基準・連結)|11月11日発表、11月12日レビュー完了版
📌 今回の要点
- 💻 半導体の土台となるシリコンウェーハを作るSUMCO。会社はAI向け需要の増加を説明していますが、累計では減価償却費やコスト増が重く、増収でも営業赤字です。
- 📊 1~9月の売上は3,325.24億円、営業損失43.97億円、基本EPS▲21.22円。7~9月単独の営業利益約20億円・基本EPS15.65円と、累計の赤字を区別します。
- 🏭 FSTの一部株式売却により9月末から連結除外・持分法へ。累計損益にはFSTが含まれる一方、期末BSには資産・負債が残らず、単純な残高比較には注意が必要です。
- 💰 株式売却益136.71億円と、宮崎工場の生産終了予定に伴う構造改善費用37.78億円は別。特別利益があっても、親会社帰属では74.22億円の赤字でした。
- 🧾 短信の四半期連結CFは未作成ですが、説明資料には会社表示の営業CF770億円・FCF481億円があります。標準CFの精密値や、BSの借入減少額と混用しません。
- 🔎 第4四半期予想は営業利益約10億円。ただしFSTの売上・営業利益が連結外となるため、需要・価格・採算と連結範囲の変化を分けて確認します。
📝 詳しい分析
💻 AI需要の拡大と利益回復には時間差がある
SUMCOは、半導体の製造に使う高純度シリコンウェーハを製造・販売しています。300mmと200mm以下では用途や生産体制が異なり、先端ロジック・メモリー、パワーデバイスなどの需要を分けて見る必要があります。半導体需要が増えても、ウェーハメーカーの利益が同じ時期・同じ割合で増えるとは限りません。
今回の結論は「AI関連の需要回復を会社は説明している一方、累計利益には減価償却費とコスト増が重く、さらに連結範囲の変更が数字の見え方を変えている」です。7~9月単独の黒字化は確認できますが、1~9月累計は赤字で、前年より基本EPSも悪化しています。期間をそろえないと、改善と悪化が正反対に見えてしまいます。
会社は、300mmの先端ロジック・メモリー向け出荷量が大幅に増え、200mmでもAI関連のパワーデバイス向けなどの需要が立ち上がったと説明しています。長期契約に関する価格は維持されたとの説明もあります。ただし、これは同社資料の対象範囲と会社の見方であり、全メーカー・全用途の市場実績を網羅したものではありません。
📊 増収でも累計営業赤字――売上と固定費のつながり
次表は日本基準連結の1~9月累計です。金額は百万円、EPSは円。原資料は百万円未満切捨てで、端数を独自に補正していません。
| 指標 | 前年同期 | 当期 | 読み方 |
|---|---|---|---|
| 売上高 | 304,436 | 332,524 | 9.2%増、出荷回復と範囲を確認 |
| 売上総利益 | 46,750 | 36,224 | 売上増でも粗利益は減少 |
| 販売費及び一般管理費 | 40,881 | 40,621 | わずかに減少、粗利減を補えず |
| 営業利益・損失 | 5,869 | ▲4,397 | 累計では赤字へ転換 |
| 経常利益・損失 | 2,175 | ▲9,886 | 営業外の費用も加わる |
| 税引前利益 | 2,175 | 6 | 売却益と構造改善費用を含む |
| 法人税等 | 2,349 | 6,994 | 税前利益と単純な一定税率では結びつかない |
| 親会社株主帰属利益・損失 | ▲995 | ▲7,422 | 累計赤字が拡大 |
| 基本EPS | ▲2.85 | ▲21.22 | 数値比較で悪化、赤字縮小ではない |
売上総利益率は、公表額から前年約15.4%に対し当期約10.9%です。販管費は408.81億円から406.21億円へ減りましたが、売上総利益の減少が大きく、営業赤字となりました。需要の回復だけでは利益の改善を説明しきれないことがわかります。
説明資料の累計営業利益の増減分析では、前年から約101億円の減益に対し、コスト要因▲71億円、営業内減価償却費▲157億円、販売・生産関係等+17億円、為替影響+110億円が示されています。生産・販売の回復や円安の支えがあっても、償却とコスト増を吸収しきれていません。この為替影響を、すでに公表された営業利益へもう一度加算しないようにします。
営業外には助成金収入44.60億円、支払利息28.81億円、減価償却費58.87億円などがあります。営業利益と経常利益の差を全て金利や為替だけで説明すると、営業外に表示された償却の影響を見落とします。短信注記の減価償却費総額992.71億円と、営業利益の増減分析に使う営業内償却費は同じ範囲ではありません。
会社のEBITDAは「営業利益+営業内減価償却費」です。説明資料の累計EBITDA889億円やマージン26.8%は、営業赤字と併存します。償却前の収益力を見る指標ですが、設備の更新支出、運転資本、税金や借入返済まで含めた現金収入ではありません。全減価償却費を機械的に営業利益へ足し、同社定義のEBITDAとすることも避けます。
⏱️ 7~9月単独は営業黒字、累計は赤字
会社説明資料では、2026年第1四半期の営業損失約52億円、第2四半期の営業損失約11億円に対し、第3四半期単独は営業利益約20億円とされています。基本EPSも第3四半期単独15.65円に対し、累計は▲21.22円です。足元の改善を評価する際にも、それ以前の損失を消して読まないことが大切です。
前四半期比の営業利益改善約31億円は、説明資料でコスト▲31億円、償却▲14億円、販売・生産関係等+71億円、為替+5億円と分解されています。累計の前年比分析とは期間も起点も違います。同じ資料にある2種類の橋渡しを足し合わせることはできません。
第3四半期単独の会社予想と実績の表では、売上予想1,180億円に対し実績1,175億円、営業利益予想0億円に対し実績20億円という比較も示されています。これは7~9月単独の会社資料上の比較であり、1~9月累計の市場予想超過や、発表前の年間計画75%超過を意味しません。期間の違う比較を判定へ流用していません。
🏭 FSTの売却は、損益とBSで反映する時期が違う
SUMCO TECHXIV(STC)はFST株式の一部を売却し、持分比率が低下したことなどから、FSTは連結子会社から持分法適用関連会社へ移っています。実際の株式譲渡日は8月20日、会計上のみなし売却日は9月30日です。全ての株式を売却して関係がなくなった、という取引ではありません。
| 項目 | 確認できた内容 | 比較上の留意点 |
|---|---|---|
| 連結範囲変更 | 9月30日付で連結除外・持分法へ | 取引日8月20日と区別 |
| 累計PLに含まれるFST売上 | 45,319百万円 | 期末BSからの除外と同時にPLを全額除くわけではない |
| 累計PLに含まれるFST営業利益 | 1,454百万円 | 独自控除値を会社の比較可能値と呼ばない |
| 分離事業の資産 | 249,022百万円 | 売却代金や現金回収額ではない |
| 分離事業の負債 | 129,273百万円 | 全額の借入返済を意味しない |
| 関係会社株式売却益 | 13,671百万円 | 特別利益、営業利益とは別 |
| 第4四半期見通し | FST売上・営業利益は連結に含まれない | 第3四半期との単純な同範囲比較ではない |
1~9月の連結損益にはFSTの同期間の業績を含む一方、9月末の連結BSからはFSTの資産・負債が消去され、純資産持分が投資勘定へ計上されています。そのため、固定資産や借入金の減少額を、そのまま設備売却収入や返済額として読めません。
総資産は前年末1兆1,279.66億円から9,243.11億円へ減り、有形固定資産は6,634.25億円から3,922.60億円へ減っています。一方、投資有価証券は29.12億円から483.67億円へ増えました。需要が急減して設備を全て現金化した、という説明ではなく、連結範囲の変更を含むBSとして捉えます。各残高差の全額をFSTだけに帰属させた独自分解はしていません。
自己資本比率は51.3%から61.2%へ上昇しましたが、自己資本額は5,783.79億円から5,655.06億円へ減少しています。比率の上昇を利益蓄積による自己資本増加と同一視できません。非支配株主持分の減少、連結範囲変更による分母の縮小などと一緒に読む必要があります。
FST売却益136.71億円は、譲渡株式の売却価額と連結上の帳簿価額との差額として特別利益へ計上されています。分離事業の資産と負債を差し引き、この売却益を加えれば現金売却代金を正確に求められる、というものではありません。残存持分や連結上の処理を含め、取引全体の詳細照合は追加確認として残します。
💰 売却益があっても親会社赤字――構造改善と税金も読む
特別損失37.78億円は、STC宮崎工場で2026年12月末にウェーハ生産を終了する決定に伴うものです。短信では割増退職金等31.33億円、棚卸資産廃却損3.52億円、撤去費用等2.92億円と説明されています。表示は百万円未満切捨てのため、内訳の合計と総額の端数を独自に埋めていません。
生産終了は予定であり、すでに全ての現金支払いと再編作業が完了したわけではありません。費用の認識と実際の支払い、棚卸資産の廃却と現金支出はそれぞれ異なります。全額を当期のCF支出とすることも、次期から同額の利益が改善することを保証する数字と読むことも避けます。
経常損失98.86億円に売却益136.71億円と構造改善費用37.78億円が加減され、税引前利益は表示上6百万円です。一方、法人税等は69.94億円あり、四半期純損失69.88億円、親会社株主帰属では74.22億円の損失となっています。税金は連結税前利益へ一定税率を掛けただけの数字ではなく、会社・地域・税効果などの詳細を確認する必要があります。
累計PLの非支配株主帰属利益4.34億円と、期末BSの非支配株主持分「―」も別の概念です。累計の利益帰属と期末の連結範囲が違うため、期末表示を見て累計の非支配利益を削除してはいません。税や持分の全内訳を推計して補完したものでもありません。
🧾 会社表示CFと短信の「未作成」を区別する
レビュー完了版の短信は、当第3四半期累計の四半期連結CF計算書を作成していないと明記しています。一方、決算説明資料17頁には会社が表示するCFの表があります。「短信に標準のCF計算書がない」ことを「営業CFという情報がどこにも存在しない」へ置き換えていません。
次表は説明資料の億円表示をそのまま使用しています。設備投資を検収ベースで示すなど、短信の標準CF計算書の精密な百万円値と同一視しません。
| 会社表示の項目 | 1~9月の表示値(億円) | 読み方 |
|---|---|---|
| 営業キャッシュ・フロー | 770 | 説明資料の会社指標、短信の標準CFとは分ける |
| 棚卸資産増減 | ▲129 | BS残高差の減少と同一ではない |
| 設備投資 | ▲297 | 検収ベースの表示 |
| 投資キャッシュ・フロー | ▲289 | 会社表示の構成・範囲を確認 |
| フリー・キャッシュ・フロー | 481 | 定義と連結範囲を踏まえて使う |
| 配当金支払い | ▲81 | 会社表示の資金使途 |
| 有利子負債増減 | ▲5 | BS有利子負債の減少額とは別 |
| 現預金増減 | 455 | 現預金等の範囲を標準の現金同等物と混同しない |
同じ頁のBSでは、有利子負債は3,537億円から2,508億円へ1,029億円減っていますが、CF側の有利子負債増減は▲5億円です。この差を、返済額の誤りや隠れた現金支出と決めつけるのではなく、FSTの連結除外などの範囲変更を踏まえる必要があります。
製品・仕掛品や原材料・貯蔵品はBS上減少していますが、会社表示CFでは棚卸増減が▲129億円です。BSの期首期末差と、範囲変更等を含む資金の動きを同一視しないことが重要です。BS残高から営業CFを独自に作り直していません。
EBITDA、営業CF、FCFは、それぞれ利益・資金創出・投資負担を読むための異なる指標です。説明表の770億円を77,000百万円の精密な標準CFとして再登録したり、FCF481億円をそのまま株主への還元可能額としたりしません。会社指標の詳細定義、売却による資金回収、税・利息・運転資本の内訳は追加確認の対象です。
🔎 次は同じ範囲での採算と、投資・供給対応を確認する
第4四半期の会社予想は、売上約1,070億円、営業利益約10億円、親会社利益約40億円、基本EPS11.50円です。通期予想は売上4,395億円、営業損失33億円、親会社純損失34億円、基本EPS▲9.72円となっています。いずれも見通しで、実績ではありません。第4四半期の為替前提160円/米ドルも会社予想の前提です。
第4四半期からFSTの売上・営業利益は連結の対象外となるため、単純に第3四半期単独の売上1,175億円と比べて、需要が同じ割合で減るとは判断できません。数量・価格・為替・費用と、会計上の連結範囲の変更を分けて確認する必要があります。
会社はAI・データセンター向けの需要の強さや、現在の供給体制を上回る需要を見込む一方、価格や物価上昇を考慮すると増産投資の経済合理性が課題であり、投資を決めても時間が必要と説明しています。将来の需要図や顧客在庫図はSUMCO推定を含み、確定した発注や全業界の実績ではありません。
次の確認点は二つです。一つ目は本決算で、FST除外後の範囲と持分法利益を踏まえ、出荷回復が営業採算の改善へつながったかを確認することです。償却・コスト増が続く中で、数量だけでなく価格や製品構成、稼働、生産性の変化を追います。
二つ目は、生産体制再編と設備高度化がCF・投資負担へどう現れるかです。宮崎工場の生産終了と費用・支払いの進捗、検収ベース設備投資と資金支出、会社表示CFの詳細定義を確認します。需要の強さと投資採算が同時に改善するかが、ウェーハ業界の持続的な供給能力を見る論点です。同業の案件・生産構成を調べず、SUMCO1社から全業界を断定していません。
📐 判定と比較条件
参考良好は、前年同期基本EPSの非悪化という必要条件を満たさないため非該当です。前年▲2.85円に対し当期▲21.22円で、数値が小さくなっており、赤字拡大です。売上の増加や第3四半期単独の黒字だけで、この累計判定を上書きしていません。
| 判定・条件 | 状態 | 根拠・未確認項目 |
|---|---|---|
| 厳格 | 未確認 | 同期間の発表前市場予想等が未取得、不存在とは区別 |
| 次点 | 未確認 | 必要な比較元・公表状況の独立照合が未完了 |
| 参考:発表前の有効年間計画との売上比較 | 未確認 | 最終有効計画と全介在開示の確認が未完了 |
| 参考:同計画との基本EPS比較 | 未確認 | 株数履歴を含む比較元の確認が未完了 |
| 参考:前年同期売上の非悪化 | 達成 | 332,524>304,436百万円 |
| 参考:前年同期基本EPSの非悪化 | 不達成 | ▲21.22<▲2.85円、赤字拡大 |
| 参考良好の最終結果 | 非該当 | 必要条件不充足、年間2条件は未確認のまま保持 |
同社は翌四半期累計期間の業績予想のみ開示する方針を説明しています。11月の資料には通期予想が示されていますが、この当日公表値を発表前の年間会社計画へ代用していません。発表直前の全開示を照合したうえでの年間計画の公表状況は、補足確認として残しています。年間75%の単純按分を、直接の第3四半期予算や市場コンセンサスと呼ぶこともありません。
基本EPSと潜在株式調整後EPSは別です。潜在株式調整後EPSは両期の原表が「―」で、0としていません。表示理由の追加照合も未確認事項として保持しています。厳格・次点は参考良好とは独立であり、参考非該当だけを理由に自動的に失敗や完了へ変更していません。
📚 一次出所と確認範囲
当初発表は2026年11月11日、レビュー完了版は11月12日です。11月12日版はFSTの企業結合数値を追加し、会社は四半期財務諸表の変更はないと説明しています。選択した主要PL等の照合と全文テキスト差分は保存しましたが、全財務行の独立比較完了を意味しません。レビュー完了を年度監査の監査意見や将来業績の保証と同一視していません。
11月11日短信原本:https://www.release.tdnet.info/inbs/140120261109570066.pdf
11月12日レビュー完了版(主要財務、FST追加数値、CF非作成注記、レビュー結論等):https://www.release.tdnet.info/inbs/140120261111574325.pdf
決算説明会資料(単独・累計、増減分析、BS・会社CF、将来見通し等):https://www.release.tdnet.info/inbs/140120261109570070.pdf
公式資料一覧:https://www.sumcosi.com/ir/library/presentations.html
今回の追加確認は2026年11月15日23時台(日本時間)。全頁・全図表・全発言の精査済みではありません。実際の質疑原本、説明未確認箇所、同業統計、FST譲渡と残存持分・税金等の全影響、会社CFの詳細定義、レビュー報告書の追加精査、発表前会社計画・全介在訂正・株数履歴、市場比較などは補足確認として残しています。未取得を不存在や0へ置き換えていません。
一般向けの適切な正規成果報酬リンクは取得しておらず、アフィリエイトリンクは掲載していません。本稿は公開資料に基づく業績・業界分析で、売買推奨や株価予測ではありません。









コメント