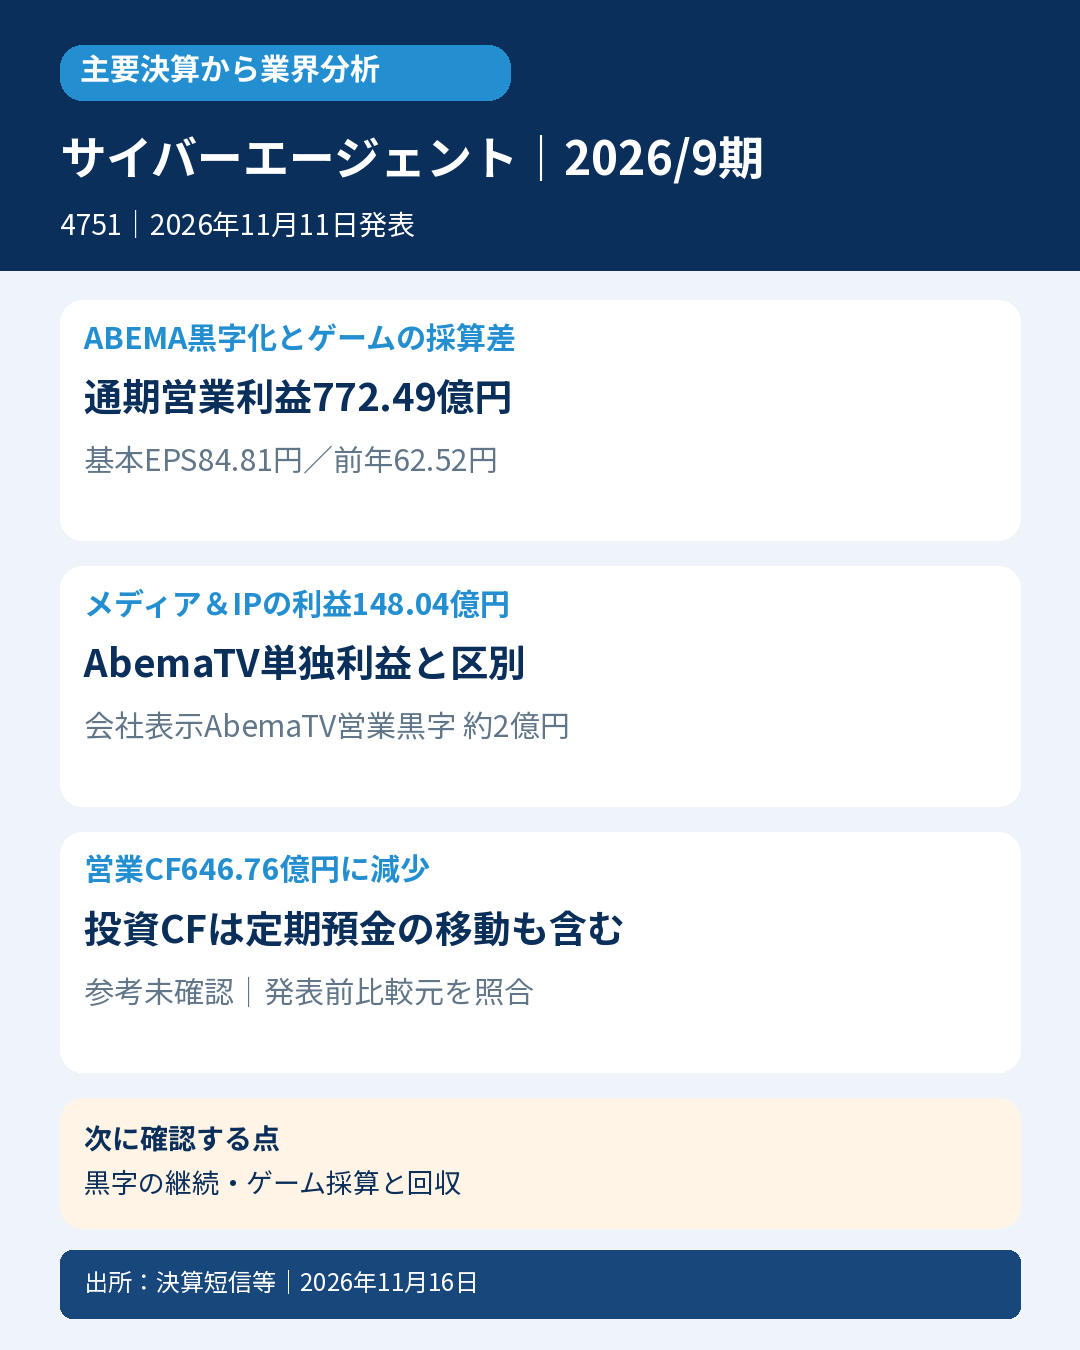
サイバーエージェント(4751)|2026年9月期 通期(2025年10月~2026年9月、日本基準連結)|11月11日発表
📌 今回の要点
- 📺 ABEMAやWINTICKETを展開するサイバーエージェント。会社説明では㈱AbemaTVが通期営業黒字となり、メディア&IP全体の増益を支えました。セグメント利益148.04億円をABEMA単独利益と混同しません。
- 📊 通期売上は9,706.18億円、営業利益772.49億円、基本EPS84.81円。増収増益でも、営業利益率は前年8.2%から8.0%へ低下しています。
- 🎮 ゲームは売上2,773.65億円と大幅増でも、営業利益600.21億円はほぼ横ばい。7~9月単独と通期、特別インセンティブ支給前後を分けて読む必要があります。
- 💰 営業CFは646.76億円で前年より減少。投資CFの支出684.44億円には定期預金への預入350億円が含まれ、現金同等物の減少だけを事業の資金流出とは判断しません。
- 🔭 翌期会社予想は売上1兆700億円、営業利益660億円。会社は現時点で読み込める見通しと説明していますが、上振れを約束する数字ではありません。
- 🔎 次はABEMAの黒字継続、ゲームの売上と利益率、開発投資と回収を確認します。参考良好・厳格・次点は発表前比較元などの確認が残り、未確認を保持しています。
📝 詳しい分析
📺 成長する売上の内側で、利益の生まれ方が変わる
ABEMAの動画配信、WINTICKET、インターネット広告、スマートフォン・PCゲーム。サイバーエージェントは異なる収益構造を持つ事業を束ねています。今回の結論は、メディア&IPの採算改善が進んだ一方、ゲームは売上増ほど利益が伸びず、全社の利益成長にも濃淡があるということです。
会社は通期売上の増加継続と最高の親会社利益を説明しています。ただし、売上と最終利益だけを見て、全ての事業の利益率やキャッシュ創出が同じように改善したと結論づけることはできません。営業利益率、事業別利益、四半期単独、税金、資金の置き場所を分けて読む必要があります。
ここで使う通期は2025年10月1日から2026年9月30日です。「2026年1~9月」ではありません。7~9月の第4四半期単独値と、翌2027年9月期の予想も、それぞれ別の期間として扱います。
📊 増収増益でも営業利益率はわずかに低下
以下は日本基準の連結通期実績。金額は百万円、EPSは円です。原資料は百万円未満切捨てで、表示上の端数差を独自に埋めていません。
| 指標 | 前期 | 当期 | 読み方 |
|---|---|---|---|
| 売上高 | 874,030 | 970,618 | 11.1%増 |
| 売上総利益 | 264,051 | 292,665 | 売上増に対し10.8%増 |
| 販売費及び一般管理費 | 192,349 | 215,416 | 12.0%増 |
| 営業利益 | 71,702 | 77,249 | 7.7%増、売上ほどは伸びず |
| 経常利益 | 71,743 | 78,884 | 10.0%増 |
| 税金等調整前当期純利益 | 66,227 | 76,599 | 特別損益を含む |
| 親会社株主帰属純利益 | 31,667 | 43,001 | 35.8%増 |
| 基本EPS | 62.52 | 84.81 | 希薄化後とは別 |
| 潜在株式調整後EPS | 58.96 | 80.02 | 基本EPSへ代用しない |
営業利益率は会社表示で8.2%から8.0%へ低下しました。売上総利益の伸びより販管費の伸びが大きく、売上増が全て同率の営業増益へつながったわけではありません。利益率の小幅低下と、営業利益の絶対額の増加は併存します。
親会社利益の伸びが営業利益を上回る点には、営業外・特別損益と税金、非支配株主への帰属も関わります。減損損失は63.19億円から20.35億円へ減少し、特別損失合計も78.35億円から39.09億円へ減りました。一方、特別利益も23.19億円から16.24億円へ減っており、減損減少だけで最終増益の全てを説明していません。
法人税等合計は242.63億円から220.22億円へ減少しましたが、税費用と実際の税金支払いは別です。当期純利益545.76億円には非支配株主帰属115.75億円が含まれ、親会社利益430.01億円とは異なります。連結全体の利益や税効果を、そのまま親会社株主の利益や営業CFに置き換えていません。
📺 メディア&IPの148億円と、AbemaTVの黒字を区別する
メディア&IP事業にはABEMAだけでなく、WINTICKET、アニメ・IP、サイピク等が含まれます。短信の同事業の売上2,500.45億円、営業利益148.04億円は、そのセグメント全体の値です。
公式説明資料の印刷28~29頁を原寸で確認すると、会社は㈱AbemaTVの通期営業黒字化を説明しています。29頁の会社表示は売上約671億円、営業利益約2億円で、特別インセンティブの支給を含むと注記されています。ABEMAの採算改善は重要ですが、メディア&IP全体の148.04億円をAbemaTV単独の利益とは呼びません。
短信本文ではAbemaTVの損失改善等が増益に寄与したと記載し、説明資料は通期黒字化として具体化しています。表現を一律に上書きするより、資料と範囲を示す方が、どの事業で改善したかが伝わります。約2億円という丸めた表示を、精密な単独会社の百万円値として補完していません。
黒字化の次に確認したいのは、その継続性です。視聴や利用が売上につながるか、番組・権利・制作などの負担とどう釣り合うかは、継続的な確認が必要です。今回の資料だけで、全てのコンテンツが採算化した、あるいはネット動画業界全体が黒字になったとは判断できません。
🎮 ゲームの増収と利益横ばい、広告の堅調さ
次表の売上はセグメント間取引を含む短信のセグメント売上です。連結売上へ単純合算せず、消去を別に示しています。利益は特別インセンティブ支給後の短信数値を用います。
| セグメント | 前期売上 | 当期売上 | 前期営業利益 | 当期営業利益 |
|---|---|---|---|---|
| メディア&IP | 231,543 | 250,045 | 7,291 | 14,804 |
| インターネット広告 | 461,220 | 487,680 | 17,602 | 18,521 |
| ゲーム | 216,710 | 277,365 | 60,063 | 60,021 |
| 投資育成 | 1,663 | 358 | ▲1,515 | ▲2,007 |
| 調整額 | ▲37,107 | ▲44,830 | ▲11,740 | ▲14,090 |
| 連結合計 | 874,030 | 970,618 | 71,702 | 77,249 |
ゲームは売上28.0%増に対し、営業利益は0.1%減です。公表額から計算した利益率は前期約27.7%から当期約21.6%へ低下しています。新規タイトルや海外展開の好調という会社説明と、利益率の低下を両方見ることが大切です。タイトルや地域ごとの原価・広告・開発負担の全内訳を取得せず、減益要因を一つに断定していません。
インターネット広告は売上5.7%増、営業利益5.2%増でした。会社は営業力とAIの技術力を強みとし、AI投資をしながら増益となったと説明しています。AIの導入効果を全額利益増とする独自計算や、人員・原価が同額減ったという推測はしていません。
外部売上はメディア&IP232,290百万円、広告461,027百万円、ゲーム276,942百万円、投資育成358百万円です。内部込み売上との違いを残しており、例えば広告の487,680百万円を連結全体への売上寄与と呼ぶことは避けます。また、全社費用等の調整額も増えているため、事業別利益の合計を全社営業利益としていません。
⏱️ 通期増益と、第4四半期単独の減益は併存する
公式説明資料・補足資料では、7~9月単独の連結売上261,345百万円、営業利益9,799百万円が示されています。前年同期の売上242,037百万円、営業利益22,903百万円に対し、増収でも営業減益です。通期の増収増益を、直近四半期も同じ勢いで増益したように読み替えていません。
補足資料のゲーム単独四半期営業利益は、特別インセンティブ支給後で前年7~9月24,901百万円から当期9,097百万円です。一方、通期は60,063から60,021百万円とほぼ横ばい。四半期と通期を混ぜず、前年の比較対象の高さも確認します。
さらに補足資料は、特別インセンティブを含まない利益と、支給後の利益を分けて表示しています。ゲーム通期は支給前60,650百万円、支給後60,021百万円です。メディア&IPも支給前15,659、支給後14,804百万円で、短信に使う基準と異なります。支給前の各セグメント利益と支給後の全社利益を混ぜた比較はしていません。
会社の表示する四半期値と、百万円未満切捨ての累計額の差引きには端数差があり得ます。会社が示した9,799百万円を、年度と9か月の差だけで別の値へ上書きしていません。説明資料の参考表は、親会社利益を「当期純利益」と略す注記もあるため、連結当期純利益と帰属範囲を区別しています。
💰 営業CF減少と、定期預金への資金移動を分ける
営業CFは795.18億円から646.76億円へ減少しました。税前利益は増加し、減価償却費も91.15億円から141.82億円へ増えていますが、それだけで営業CFの増減は決まりません。
| CF項目 | 前期 | 当期 | 読み方 |
|---|---|---|---|
| 営業CF | 79,518 | 64,676 | 利益増と同じ方向ではない |
| 売上債権・契約資産増減 | ▲6,562 | ▲11,567 | 増加による資金負担 |
| 仕入債務増減 | 7,178 | 18,988 | 支払い時点の影響も確認 |
| 法人税等支払 | ▲14,828 | ▲30,935 | PLの税費用と別 |
| 投資CF | ▲30,825 | ▲68,444 | 定期預金の預入を含む |
| 定期預金預入支出 | ▲5,000 | ▲35,000 | 設備購入とは異なる |
| 定期預金払戻収入 | ― | 5,000 | 当期の回収も区別 |
| 財務CF | ▲33,860 | ▲22,117 | 配当・借入等を含む |
| 現金同等物期末 | 226,151 | 200,834 | BSの現金及び預金とは別 |
売上債権・契約資産の増加は当期115.67億円の営業CF負担、仕入債務の増加は189.88億円の押上げ要因です。売上拡大に伴う資金循環として追う一方、支払いの増減だけを恒久的な収益力改善とは扱いません。税支払いは309.35億円へ増え、PLの税費用220.22億円とは一致しません。
投資CFの支出増加には、定期預金の預入350億円・払戻50億円が含まれます。一方、有形固定資産・投資不動産取得119.26億円、無形固定資産取得185.41億円もあります。預金への資金移動と設備・開発への支出を同じものにせず、投資CF全額を開発費増や買収額と呼んでいません。
単純な営業CF+投資CFは当期▲37.68億円ですが、定期預金の移動を含むため、これだけで本業の資金創出力が赤字と断定できません。逆に、定期預金を除けば残る資金を全て自由に還元できるとも限りません。会社が表示するネットキャッシュ1,356.05億円は、現金同等物と定期預金から借入金・転換社債等を控除する会社定義です。
BSの現金及び預金は2,342.22億円で、CFの現金同等物2,008.34億円と範囲が異なります。BSのソフトウェア仮勘定は206.99億円から307.51億円へ増えましたが、この残高差を無形資産取得の現金支出や当期費用へそのまま代用していません。開発投資が完成・売上・償却へつながる過程を確認したいところです。
財務CFでは非支配株主への配当146.44億円もあります。これは当期の非支配利益115.75億円と同じ概念ではなく、営業費用でもありません。連結範囲を変更しない子会社株式取得51.57億円も財務CFであり、投資CFの関係会社株式取得23.80億円と混ぜて一つの買収支出にしていません。
🔭 翌期予想と自己株式取得は実績へ足さない
2027年9月期の会社予想は売上1兆700億円、営業利益660億円、経常利益660億円、親会社利益350億円、基本EPS69.01円です。売上は10.2%増を見込む一方、営業利益は14.6%減の見通しです。これは翌期予想であり、今回の2026年9月期実績の比較元ではありません。
会社は見通しを「現時点で読み込める数値」と説明しています。過去に期初予想を上回った実績があっても、翌期の上振れを保証したものではありません。利益の上下だけでなく、どの事業にどの程度の成長・費用が織り込まれるかを、次回第1四半期の資料で確認します。
11月11日決議の自己株式取得は、株数1,000万株・金額120億円が上限で、期間は11月12日から2027年1月29日または上限到達日の早い方までです。取得が一部または全部行われない可能性も記載されています。枠の決議を取得実績や消却実績、通期EPSの上振れ額として先取りしていません。
ROE20%という会社目安は特別損失等の特殊要因を除く前提があり、株主還元・資本効率の方針です。将来の利益達成を確認したものではありません。また、単体の子会社配当受領を連結利益に再加算せず、単体営業赤字と連結営業黒字の範囲も混用していません。
🔎 次に確認する指標
次回第1四半期では、メディア&IPの利益と㈱AbemaTVの黒字継続を分けて確認します。ABEMAだけでなく、周辺のIPやサービスがどのように売上・利益へつながるか、費用・投資の継続負担も追います。
もう一つはゲームの売上と利益率、ソフトウェア開発投資と回収です。大型タイトルや海外展開の好調が続くかという会社固有の論点と、広告・ゲーム・動画各市場の共通環境を区別します。他社や統計との照合を経ず、1社の数字だけでデジタル産業全体の景況を確定していません。
📐 判定・比較条件
| 判定・条件 | 状態 | 根拠・残る確認 |
|---|---|---|
| 厳格 | 未確認 | 同期間の発表前市場比較元等が未取得 |
| 次点 | 未確認 | 必要条件の独立照合が未完了 |
| 参考:発表前有効年間計画との売上比較 | 未確認 | 最終有効計画・介在開示の確認が未完了 |
| 参考:同計画との基本EPS比較 | 未確認 | 株数履歴等を含む比較元の確認が未完了 |
| 参考:前年売上の非悪化 | 達成 | 970,618>874,030百万円 |
| 参考:前年基本EPSの非悪化 | 達成 | 84.81>62.52円 |
| 参考良好の最終結果 | 未確認 | 年間計画2条件は未確認のまま保持 |
8月7日の公式掲載第3四半期短信には、2026年9月期の年間売上950,000百万円、基本EPS80.85円が記載されています。通期なので原本比較の期間対応は100%で、実績差は売上+20,618百万円、EPS+3.96円です。ただし、全介在訂正・追加開示・株数履歴を照合した最終判定ではありません。原本限定の条件達成を、そのまま最終参考良好へ付け替えていません。
翌期計画や期初予想を、発表直前の有効年間計画へ代用していません。厳格・次点は参考良好と独立に扱い、市場比較の未取得を不存在としません。基本EPSと潜在株式調整後EPSも区別し、未確認項目を0や完了で埋めていません。
📚 一次出所・確認範囲
11月11日決算短信:https://www.release.tdnet.info/inbs/140120261111572869.pdf
公式決算発表一覧:https://www.cyberagent.co.jp/ir/library/results/
11月11日説明資料(公式一覧から解決):https://pdf.irpocket.com/C4751/xoA3/Laiu/hbtX/MAKk.pdf
11月12日差し替え版(TDnet):https://www.release.tdnet.info/inbs/140120261112577027.pdf
11月12日差し替え版は先頭に差し替え通知を含む60頁です。原本SHAを引継ぎ記録と照合し、通期・第4四半期の選択PL、ネットキャッシュ定義、AbemaTV・メディア&IP利益、翌期予想の選択頁を追加確認しました。AbemaTVの図は差し替え版の印刷30頁です。全行・全図表の独立比較完了を意味しません。
11月11日補足資料:https://pdf.irpocket.com/C4751/xoA3/Laiu/Ibnk/zdfk.pdf
8月7日第3四半期短信原本:https://pdf.irpocket.com/C4751/xoA3/ieAo/JPpO/kzIc.pdf
追加確認は2026年11月16日。短信の主要PL・BS・CF・セグメント・EPS・後発事象、補足表、説明資料の選択頁を照合しました。画像化された説明頁は確認した箇所を保存していますが、全頁・全図表・動画全発言の精査済みではありません。説明会は動画配信で案内されており、実質疑原本は未取得で、不存在とはしていません。
未確認の説明頁・発表前最終比較元と介在訂正・株数履歴・市場比較、税務・開発資産・投資・子会社資本取引の全影響、有価証券報告書・監査報告書、同業統計等は補足確認として残ります。12月18日提出予定の有価証券報告書や株主総会、12月21日予定の配当支払いを完了済みとは扱いません。
一般向けの適切な正規成果報酬リンクは取得しておらず、アフィリエイトリンクは掲載していません。本稿は公開資料に基づく業績・業界分析で、売買推奨や株価予測ではありません。









コメント