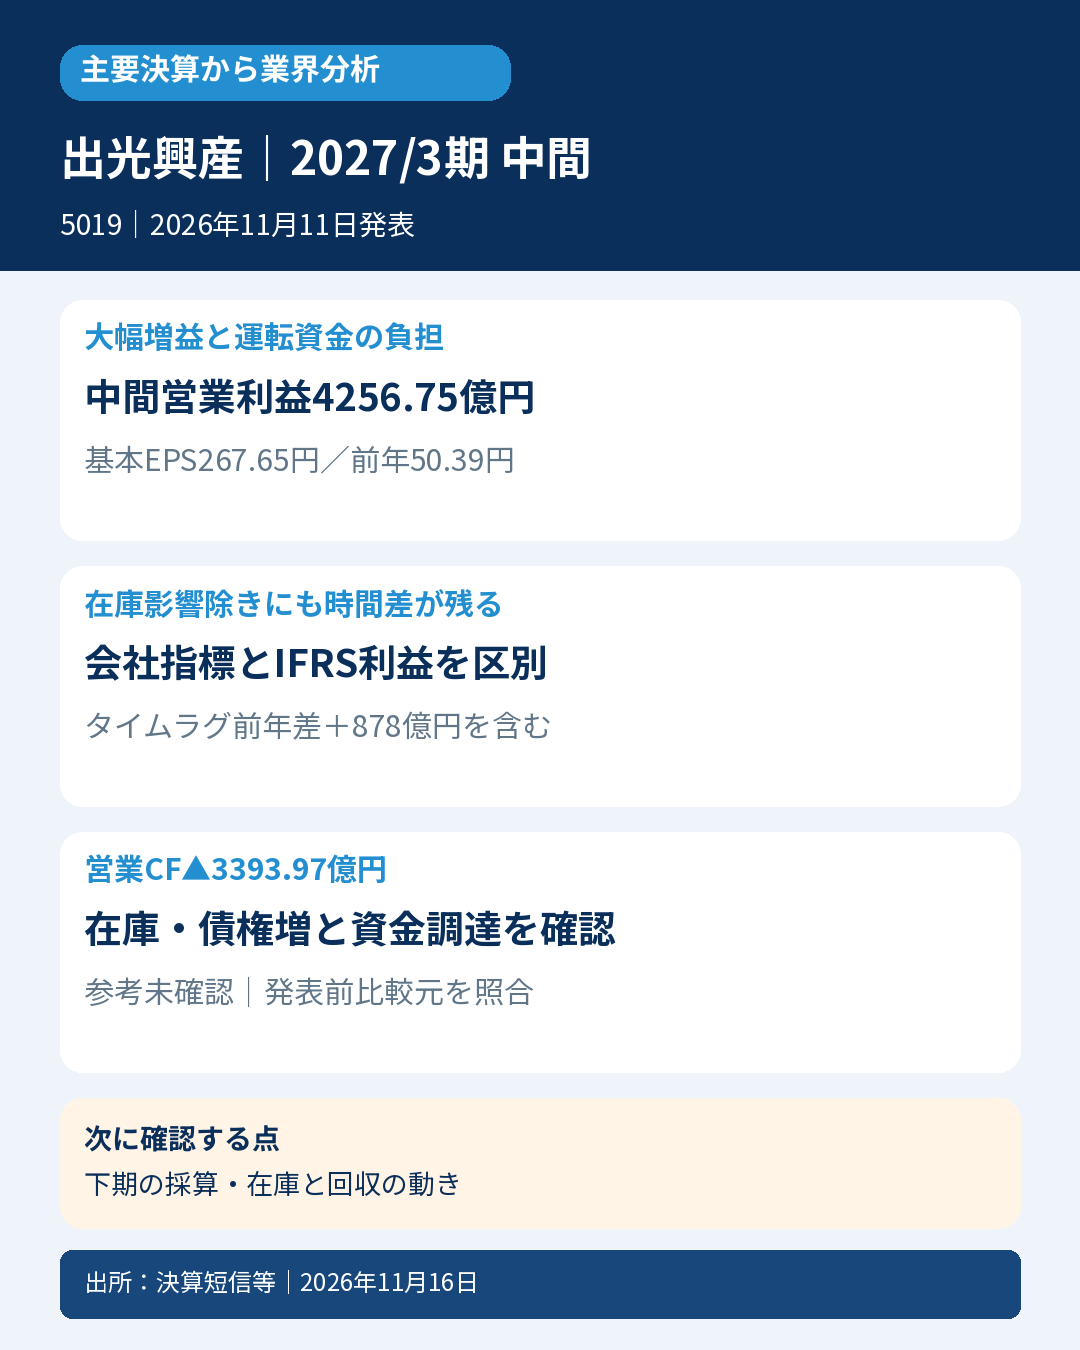
出光興産(5019)|2027年3月期中間期(2026年4~9月、IFRS連結)|2026年11月11日発表
📌 今回の要点
- ⛽ ガソリンなどの燃料油、潤滑油、化学品、資源を扱う出光興産。今回の大幅増益には、原油高による在庫影響と販売・仕入れの時間差が大きく関わっています。国内需要そのものが急拡大した決算とは読みません。
- 📊 売上収益は5兆559.27億円、営業利益4,256.75億円、基本EPS267.65円。前年はIFRSへ組み替えた比較値で、過去の日本基準の公表値とは分けます。
- 🔎 在庫影響を除いた会社指標も改善していますが、その増益には燃料油のタイムラグによる前年同期比878億円の押上げが含まれます。「在庫影響除き」を全て恒常的な増益とは扱いません。
- 💰 営業CFは3,393.97億円のマイナス。利益が増える一方、棚卸資産や債権が資金を使い、CP・借入金などの調達が増えました。
- 🔭 通期予想は上方修正されました。ただし、油価・為替の前提、在庫影響、会社定義の利益を区別して読む必要があります。配当や自己株式取得の予定も、実行済みの還元と分けます。
- 📐 参考良好・厳格・次点は未確認です。前年売上・基本EPSの非悪化は確認できましたが、発表直前の最終計画、市場比較元、介在開示・株数履歴の照合が残ります。
📝 詳しい分析
⛽ 原油高は売上と利益を押し上げ、在庫の資金負担も増やす
出光興産の今回の決算が示すのは、原油高が利益を押し上げる局面でも、その利益と同じだけ現金が手元に残るとは限らないということです。燃料を安定供給するために持つ在庫には、多額の資金が必要です。原油価格が上がれば、在庫の会計上の利益と、次の原料を調達するための資金負担が同時に大きくなる場合があります。
会社は国内石油製品需要について、乗用車保有台数、燃費改善、物流効率化などを背景とする緩やかな減少基調と説明しています。売上収益33.6%増を、そのまま国内の販売数量増や需要回復とするのは適切ではありません。原油価格、為替、海外トレーディング、製品構成を分けて確認する必要があります。
会社資料の4~9月平均ドバイ原油価格は前年68.4ドルから94.6ドル、為替は146.0円から159.4円でした。これらは対象期間の会社表示値です。現在の市場価格や今後の確定値として使うものではありません。石炭の参照価格には1~6月平均を使う箇所があり、国内連結の4~9月と同じ期間の市況とは扱いません。
📊 大幅増益を、同じ会計基準と同じ帰属範囲で比較する
以下の当期・前年は短信のIFRS連結値です。金額は百万円、EPSは円。前年はIFRSへ組み替えられており、旧日本基準の短信数値との直接比較ではありません。
| 指標 | 前年中間期 | 当中間期 | 読み方 |
|---|---|---|---|
| 売上収益 | 3,785,381 | 5,055,927 | 33.6%増。価格・為替等の影響を含む |
| 営業利益 | 57,168 | 425,675 | 在庫影響などを含むIFRS利益 |
| 財務及び法人所得税前利益 | 80,303 | 471,822 | 会社の金融費用除き指標とは別 |
| 税引前利益 | 73,643 | 449,862 | 財務区分損益を反映 |
| 中間利益 | 62,266 | 327,418 | 非支配持分への帰属も含む |
| 親会社所有者帰属利益 | 61,709 | 322,439 | 親会社株主への帰属範囲 |
| 基本EPS | 50.39 | 267.65 | 希薄化後EPSで代用しない |
当期の法人所得税費用は122,444百万円、非支配持分に帰属する利益は4,978百万円です。税引前利益、連結全体の中間利益、親会社所有者帰属利益はそれぞれ異なります。税費用を実際の税支払いに、そのまま置き換えてはいません。
短信はIFRS第18号と改訂IAS第7号の早期適用を説明しています。営業・投資・財務の表示区分や、会社が定義する業績指標の位置づけが重要です。過去の日本基準における経常利益や「営業利益+持分法投資損益」と、今回の指標を名前だけで同一視しません。
8月7日の第1四半期IFRS短信と、8月14日のレビュー完了版も追加取得しました。第1四半期短信は2027年3月期第1四半期からのIFRS適用を明記し、レビュー完了版の通知は8月7日の四半期財務諸表に変更はないと説明しています。中間短信には「当中間期より」との記述があるため、その記述の差は残しますが、今回初めてIFRSへ移行したとする説明は避けます。Q1と中間期の全数値・連結範囲等の同一条件比較を完了していないため、単独Q2の差引き値は掲載していません。
🔎 在庫影響を除いても、タイムラグは残っている
会社は「金融費用除き税引前利益」などを経営者が定義した業績指標として開示しています。IFRSで定められた営業利益そのものではなく、他社の似た名称の指標とも必ずしも比較可能ではありません。
当期の財務及び法人所得税前利益471,822百万円から、受取利息11,752百万円、投資活動に係る為替差益765百万円を控除した会社指標は459,304百万円です。さらに在庫影響261,088百万円を除いた値は198,215百万円。これらをIFRS営業利益425,675百万円と混同しません。原資料の表示単位による端数は独自に補正していません。
| 指標・調整 | 前年中間期 | 当中間期 | 比較上の注意 |
|---|---|---|---|
| 金融費用除き税引前利益 | 67,330 | 459,304 | 会社定義の指標 |
| 在庫影響除きの同利益 | 124,984 | 198,215 | タイムラグの影響まで除いた値ではない |
| 在庫影響除き親会社利益 | 101,710 | 143,645 | IFRS親会社利益とは別 |
| 燃料油タイムラグ(億円) | ▲140 | 738 | 前年同期比878億円の押上げ |
在庫影響は、一定量の石油を備蓄する中で、総平均法や簿価切下げによる棚卸資産評価が売上原価へ与える影響として会社が定義しています。これは営業CF計算書の「棚卸資産の増減」と同じ項目ではありません。
さらに、在庫影響を除く金融費用除き税前利益の増益約732億円には、燃料油のプラスタイムラグ878億円が含まれます。したがって、在庫影響を除いた増益を全て恒常的な事業改善と表現したり、878億円を既存の利益へもう一度足したりすることはできません。
会社の燃料油の説明には、トレーディングの増益366億円、製品輸出入の増益280億円もあります。一方、自家燃コスト351億円、主燃料マージン295億円、その他408億円の減益要因も示されています。その他には年度内の期ずれ302億円が含まれるとされ、これも恒久的な費用増や現金流出と即断しません。表示単位が億円の橋渡しを、精密な百万円の完全一致表として補完してはいません。
🌏 海外事業の改善と、国内需要・設備の課題を分ける
会社説明の在庫影響除きセグメント利益では、燃料油が834億円から1,303億円、高機能材が302億円から353億円、資源が196億円から386億円へ増えています。基礎化学品も55億円の赤字から13億円の黒字へ改善しました。
一方、電力・再生可能エネルギーは37億円の黒字から36億円の赤字です。会社は東亜石油の大規模定修や発電所トラブルを要因として挙げています。全セグメントが一様に好調だったわけではありません。説明資料の「その他」は調整を含む区分で、短信に示すその他事業だけの利益と機械的に比較しません。
高機能材では潤滑油の海外事業や機能化学の販売価格適正化、資源ではベトナムのコンデンセート数量や価格、石炭市況・生産量などが会社の増益説明です。ただし、これらを日本国内の石油需要回復や、全ての化学品の市況改善へ一般化することはできません。
機能舗装材や一部子会社の管理区分変更については、会社が組み替えた前年比較を使います。また、資源に含まれる一部の海外事業は12月決算です。各事業の取り込み期間、参照する市況、国内連結の期間をそろえずに数量・価格効果を追加計算しません。
💰 利益が増えても、運転資金は大きく膨らむ
当期の営業CFは▲339,397百万円で、前年の116,795百万円からマイナスへ転じました。営業利益の増加と、棚卸資産・営業債権などへの資金負担が同時に起きています。金額は百万円です。
| CF項目 | 前年中間期 | 当中間期 | 読み方 |
|---|---|---|---|
| 営業CF | 116,795 | ▲339,397 | 利益増と資金創出は一致しない |
| 債権増減 | 138,971 | ▲209,304 | 当期は債権増加による負担 |
| 棚卸資産増減 | 108,845 | ▲748,524 | 在庫影響という利益調整とは別 |
| 債務増減 | ▲260,968 | 175,685 | 当期は資金の押上げ |
| 法人所得税支払 | ▲17,845 | ▲55,838 | PLの税費用とは別 |
| 投資CF | ▲86,477 | ▲121,035 | 預金払戻・貸付・投資等を含む |
| 財務CF | 199,173 | 397,056 | 借入・CP等の調達を含む |
| 現金同等物期末 | 398,038 | 303,572 | 期首からの増減とは別比較 |
棚卸資産の増加による営業CFの減少は7,485.24億円、債権増加による減少は2,093.04億円です。一方、債務増加は1,756.85億円の押上げです。これらは支払い・回収の時期にも左右されるため、債務の増加を恒久的な利益改善と読み替えません。
BSの棚卸資産は前期末1,357,844百万円から2,102,340百万円へ増えましたが、その残高差とCFの棚卸資産増減額は一致していません。為替や連結上の調整等の全内訳を取得せず、差を誤差として埋めたり、全額を一つの原因へ帰属させたりしていません。
投資CFには有形固定資産取得102,709百万円、無形資産取得4,302百万円、投資取得66,659百万円などの支出がある一方、定期預金払戻53,830百万円もあります。単純な営業CF+投資CFは▲460,432百万円ですが、これをそのまま恒常的なフリーCFと呼びません。
なお、会社説明資料24頁のCF図は「有形・無形固定資産の取得」を1,694億円と表示しています。短信CF表の有形・無形取得の合計1,070.11億円とは表示値が異なり、集約範囲などの橋渡しは確認中です。説明図を短信の精密値へ代用したり、差額の使途を推測したりしていません。
財務CFではCP純増363,599百万円、短期借入純増162,323百万円などが資金を補っています。長期借入収入41,422百万円と返済39,659百万円、リース返済40,747百万円も分けて読みます。自己株式取得支出29,722百万円は実績であり、将来の取得枠とは別です。
期首現金同等物381,842百万円から期末303,572百万円への減少には、換算差額▲14,892百万円も含まれます。会社表示のネットD/Eレシオは1.03から1.21へ上昇しました。利益の増加だけで財務負担が軽くなったとは判断せず、在庫・回収と調達のバランスを確認したい決算です。
📚 IFRS移行によるCFの増加は、当期の現金収入ではない
短信は前年中間期の日本基準からIFRSへの調整として、営業CF41,163百万円、投資CF13,215百万円、財務CF207,404百万円の増加を開示しています。これは基準差の比較であり、当中間期の現金収入へ足すものではありません。
主な説明には連結範囲の変更、リース返済のCF区分、大規模定修費用の投資CFへの区分、ノーショナルプーリングに関する現金・借入の相殺表示を行わないことなどがあります。CF区分や総額表示が変わると、現金の経済的な増減とは別に、営業・投資・財務それぞれの見え方が変わります。
日本基準で前年中間期に計上したのれん償却4,598百万円と、IFRSで認識したASRの価格調整条項に係るデリバティブのその他財務収益10,958百万円も、異なる調整です。これらを通常の売上成長や当期の資金獲得へ混ぜてはいません。全ての移行差異、税効果、取得・資本取引の影響の精査は残ります。
🔭 通期上方修正は、前提と対象指標をそろえて読む
11月11日の通期予想は、親会社利益295,000百万円、基本EPS244.88円へ上方修正されました。在庫影響を除く親会社利益165,000百万円、金融費用除き税前利益240,000百万円はそれぞれ別の指標です。当期の中間利益が通期予想を上回る状況だけで、下期の恒常的な採算を断定しません。
会社は油価前提の引上げ、燃料油のマイナスタイムラグ縮小、海外事業の収益拡大等を説明しています。通期の在庫影響除き予想でも、燃料油以外には電力・再エネなどの減益要因があります。上方修正幅を全て販売数量増や構造的な利益成長とするのは行き過ぎです。
感応度表は、油価+10ドル、為替+5円の一定条件で、在庫影響除き税前利益+290億円、在庫影響込み+1,210億円としています。対象期間や国内製油所生産品等の範囲が定められた会社試算で、あらゆる市況変化へそのまま適用する予測ではありません。油価・為替の実績影響を既存利益へ二重加算しません。
年間配当予想は36円から40円へ増え、翌年度は44円を下限とする累進配当が予定されています。これらは会社の予想・方針です。11月12日開始予定と説明された250億円の自己株式取得についても、枠と取得実績を分けます。資料時点の予定を、今日までに完了した実績としては扱っていません。
次に確認するのは、下期のタイムラグ反転と主燃料マージン、そして在庫・債権の回収による営業CFの改善です。次回決算では、在庫影響除きの指標に何が残っているか、借入・CPへの依存がどう変わったかを同時に確認します。1社のトレーディングや海外資源の成果を、石油業界全体の需要拡大へ一般化しません。
📐 判定・比較条件
| 判定・条件 | 状態 | 根拠・残る確認 |
|---|---|---|
| 厳格 | 未確認 | 同期間の発表前市場比較元等の独立照合が未了 |
| 次点 | 未確認 | 必要な比較元・条件の独立照合が未了 |
| 参考:発表前有効年間計画との売上比較 | 未確認 | 5月原本予想表に売上欄なし。最終有効資料全体の確認は未了 |
| 参考:同計画との基本EPS比較 | 未確認 | 原本限定では達成、最終計画・株数履歴等は未了 |
| 参考:前年売上の非悪化 | 達成 | 5,055,927>3,785,381百万円、IFRS組替後 |
| 参考:前年基本EPSの非悪化 | 達成 | 267.65>50.39円 |
| 参考良好の最終結果 | 未確認 | 年間計画2条件を未確認のまま保持 |
5月12日の会社原本では、2027年3月期予想はIFRSに基づくと注記され、年間基本EPS62.00円が示されています。中間50%の単純按分は31.00円、実績との差は+236.65円です。これは原本限定の比較で、季節性を調整した会社の中間予算や市場予想超過を意味しません。
同原本の年間予想表に売上収益の欄がないことを確認しましたが、最終有効計画・全介在訂正や他資料を網羅した不存在認定ではありません。未取得・資料上不存在・対象外を分け、0や非該当で埋めません。当日修正予想や在庫影響除き利益を発表前の売上・基本EPS計画へ代用しません。希薄化後EPSの原表「―」も0とはせず、理由の確認を残しています。
📚 一次出所・確認範囲
11月11日中間短信:https://www.release.tdnet.info/inbs/140120261111573027.pdf
11月11日会社説明資料:https://www.idemitsu.com/jp/news/2026/261111_2.pdf
11月11日予想・配当修正:https://www.idemitsu.com/jp/news/2026/261111_1.pdf
5月12日会社原本:https://www.idemitsu.com/jp/news/2026/260512_1.pdf
8月7日第1四半期短信(TDnet開示ミラー):https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260807/20260807515304.pdf
8月14日レビュー完了版(TDnet開示ミラー):https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260814/20260814521276.pdf
公式決算資料導線:https://www.idemitsu.com/jp/ir/library/presentation_materials/index.html
確認日は2026年11月16日。短信の主要PL・BS・CF・MPM・初度適用注記の選択箇所、説明資料の選択頁、予想修正、5月原本の予想表を照合しています。全45頁の短信・全59頁の説明・全図表・実質疑や動画全発言の精査完了ではありません。
実質疑原本、半期報告書・レビュー、第1四半期と中間期の適用時期の記述差、CF集約値の橋渡し、発表前最終比較元・全介在開示・株数履歴、税・資本取引・取得・NSRPなどの全影響、同業統計は追加確認事項です。本文制作を、これらの調査完了や通常DB反映へ置き換えません。
一般向けの適切な正規成果報酬リンクは取得しておらず、本稿には掲載していません。公開資料に基づく業績・業界分析で、売買推奨や株価予測ではありません。









コメント