📌 今回の要点
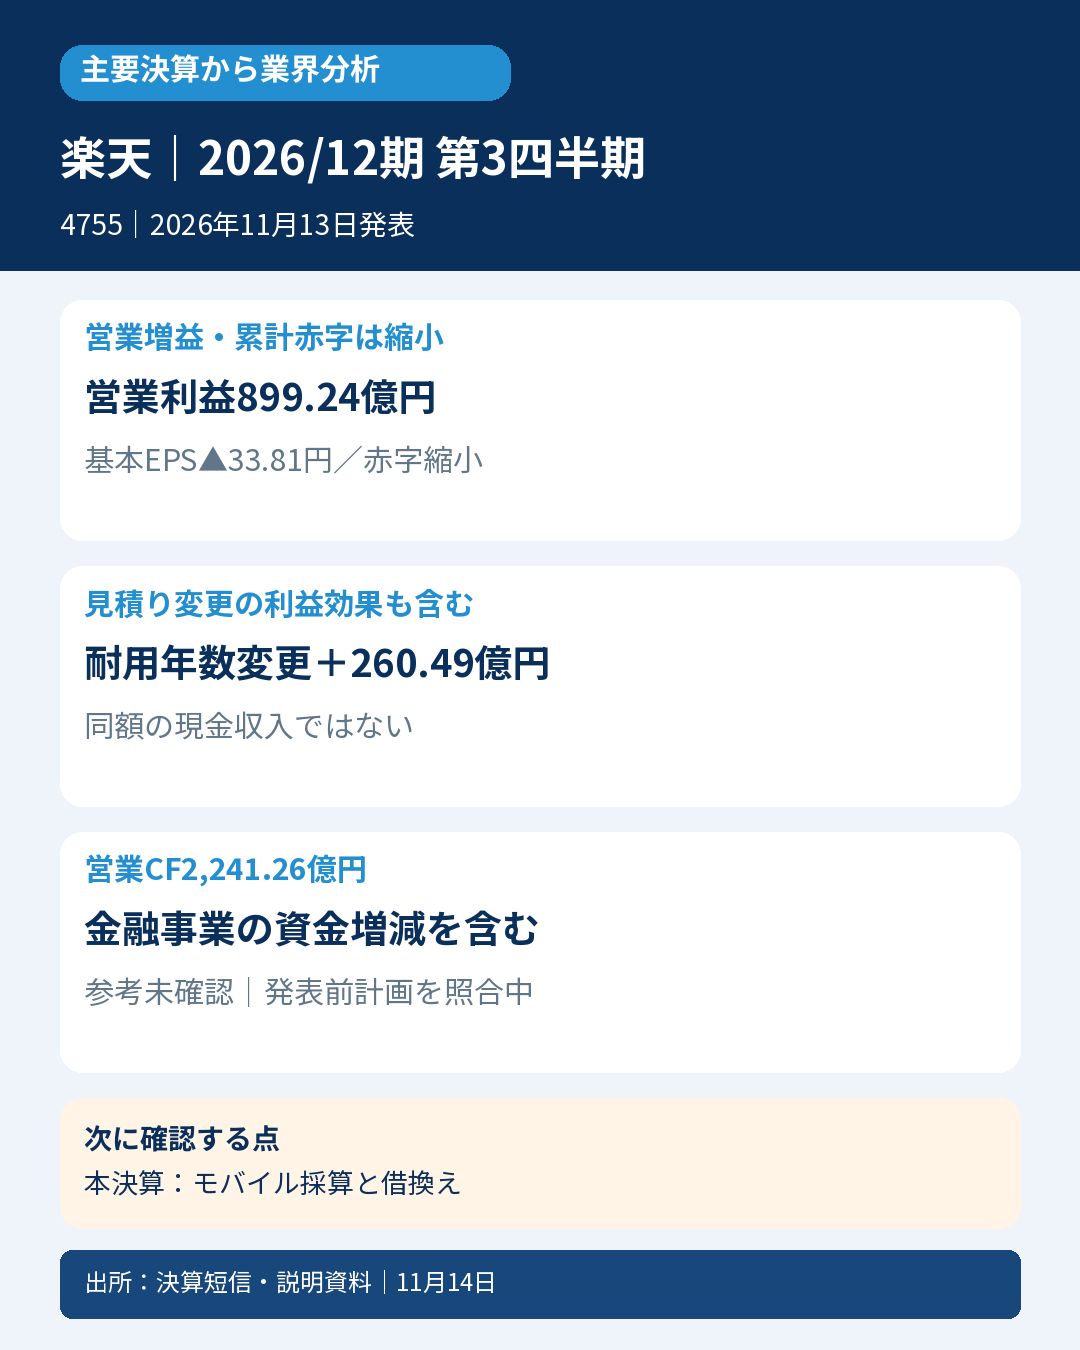
- 📊 2026年12月期の1~9月は売上2兆61億円、営業利益899.24億円。親会社の赤字は縮小しましたが、7~9月単独では赤字が拡大しており、累計と直近の動きを分ける必要があります。
- 🔎 営業増益には、ネットワーク設備の耐用年数変更による累計260.49億円の押上げが含まれます。会計見積りの変更と、契約増加や費用効率化による改善は別の論点です。
- 🧩 モバイルの全契約回線は9月末1,105万、会社定義ARPUは2,938円。ただし回線数とARPUの対象範囲は異なり、ARPUには楽天経済圏の貢献評価も含まれます。
- 💰 営業CFは2,241.26億円へ黒字転換。一方、銀行・証券の金融資産負債の増減を含む連結値であり、楽天グループ親会社が自由に使える現金と同じものではありません。
- 🔭 次はモバイルの解約率・採算と、投資・借換えを含む資金繰りを確認します。10月の再編や4,000億円の社債発行は、9月までの実績と分けて読みます。
📝 詳しい分析
🛍️ 楽天の決算から見る、EC・金融・通信の現在地
楽天市場、楽天カード、楽天モバイル。楽天は、買物・金融・通信をまたぐ顧客基盤を持つ会社です。今回の決算からは、ECと金融の利益拡大、モバイルの損失縮小が読み取れます。ただし、それぞれの事業には異なる利益指標と資金の動きがあり、「営業増益だから親会社の資金も同じだけ増えた」とは読めません。
対象はIFRS連結、2026年1月1日~9月30日の9か月累計です。決算発表は11月13日。以下の百万円表は短信の公表値、説明資料の億円・十億円表示は会社の丸め表示として区別します。
| 連結業績(百万円、EPSは円) | 当期1~9月 | 前年1~9月 |
|---|---|---|
| 売上収益 | 2,006,118 | 1,787,635 |
| 営業利益 | 89,924 | 1,346 |
| Non-GAAP営業利益 | 126,942 | 58,352 |
| 税引前利益・損失 | 19,188 | ▲57,537 |
| 法人所得税費用 | 41,301 | 55,909 |
| 四半期損失全体 | ▲22,113 | ▲113,446 |
| 非支配持分帰属利益 | 51,525 | 37,848 |
| 親会社所有者帰属損失 | ▲73,638 | ▲151,294 |
| 基本EPS | ▲33.81 | ▲70.01 |
売上は12.2%増え、営業利益は885.78億円改善しました。営業利益率は公表値から計算すると約0.1%から約4.5%へ上昇しています。ただし、親会社に帰属する損失は736.38億円残っています。税前黒字、四半期損失全体、非支配持分への帰属、親会社の最終損益は、同じ利益ではありません。
基本EPSは▲70.01円から▲33.81円へ改善していますが、黒字化ではなく赤字縮小です。希薄化後EPSの▲33.85円とも区別します。単独四半期のEPSは後述の原表公表値を用い、累計EPSの差引きで作りません。
🔎 営業増益には、費用構造と会計見積りの変化もある
会社独自のNon-GAAP営業利益は1,269.42億円で117.5%増加しました。そこから無形資産償却12.04億円、株式報酬132.75億円、非経常項目225.39億円を調整したIFRS営業利益が899.24億円です。前年の非経常項目は407.48億円で、IFRSとNon-GAAPの増益幅が異なる背景には調整項目の変化もあります。
非経常項目には欧州マーケットプレイス閉鎖の費用・減損42.31億円、ロジスティクス事業の倉庫の自社利用転換等による減損等170億円、欧州コンテンツ事業の減損10.82億円などが含まれます。減損合計232.81億円やその他費用585.56億円と、これらの個別項目を重ねて足しません。「会社が調整している」ことは、費用の経済的負担がなくなったことを意味しません。
特に確認したいのは耐用年数の変更です。短信は、ネットワーク設備の一部について、設備投資計画の一部見直しと使用実績の再検討を契機に、経済的使用可能予測期間に基づく耐用年数へ変更したと説明しています。従来の方法と比べ、1~9月の営業利益と税前利益はそれぞれ260.49億円増加しています。
これは会計上の費用配分に関する見積り変更の効果で、同額の現金収入ではありません。また、この開示だけで不正や誤記を示すものでもありません。公表利益にすでに含まれる効果を再度加算したり、公表基本EPSから独自に差し引いて別のEPSへ置き換えたりしません。今後は設備稼働、投資計画、実際の更新時期と減価償却の関係を追う必要があります。
有価証券評価損は前年100.62億円から219.34億円へ増えており、当期にはコンシューマー事業に係る株式投資の評価損122.44億円が含まれます。これも評価損総額の内数です。事業利益の改善と投資評価、設備の見積り変更を分けると、営業増益の質が見えやすくなります。
🧩 部門損益は、社内の貢献評価を区別する
| 事業別(百万円) | 当期部門売上 | 前年部門売上 | 当期部門損益・貢献考慮後 | 前年部門損益・貢献考慮後 |
|---|---|---|---|---|
| インターネットサービス | 1,003,036 | 979,618 | 60,597 | 50,272 |
| フィンテック | 876,734 | 706,780 | 195,719 | 141,959 |
| モバイル | 392,958 | 341,537 | ▲99,738 | ▲127,105 |
この売上は内部取引消去前を含むセグメントの数値で、外部顧客売上とは呼びません。部門利益もNon-GAAPベースです。表の利益合計1,565.78億円に内部取引等▲296.36億円を反映すると、連結Non-GAAP営業利益1,269.42億円になります。IFRS営業利益や税前利益へ直接一致する表ではありません。
モバイルエコシステム貢献を考慮する前の当期部門利益は、インターネット736.25億円、フィンテック2,158.04億円、モバイル▲1,328.51億円です。社内貢献としてそれぞれ▲130.28億円、▲200.85億円、+331.13億円を反映したものが上表です。モバイルの+331.13億円を連結利益へさらに加算することはできません。
会社は、モバイル契約者が各サービスを利用することで得られる粗利益ベースのアップリフト効果から、グループ会社がモバイルへ送客する効果を控除して評価しています。これは経営管理上の社内評価を含む仕組みであり、外部から同額の現金を受け取ったという意味ではありません。モバイル単体の採算を見る際は、貢献考慮前後をそろえて比較する必要があります。
また、従来は部門へ配分していなかった一部AI開発費を各部門へ反映したため、前年情報も遡及修正されています。前年の部門利益はインターネット12.43億円、フィンテック4.61億円、モバイル2.33億円減少し、内部取引等で相殺されます。連結売上・営業損益への影響はありません。古い前年部門値を今回の値へ機械接続しません。
📡 回線数増とARPU上昇を、定義をそろえて確認
会社資料による9月末の全契約回線は1,105万で、前年同期から172万回線増えています。ただし、MNO、MVNE、MVNOに加えBCP等回線を含む合計です。これを個人の有料MNO契約者だけの人数へ置き換えることはできません。
7~9月の会社定義ARPUは2,938円で前年同期比65円増。一方、その分母はBCP・MVNE等を除くMNO回線の期首期末平均であり、上の全契約回線数とは範囲が違います。全契約回線数に2,938円を掛けて売上を推定しません。
ARPUにはエコシステム部分788円が含まれています。会社図ではデータ1,771円、コール97円、オプション223円、その他58円と区分しています。エコシステムはMNO契約者によるグループ売上のアップリフト効果に基づく指標で、通信料金だけの単価ではありません。丸めた内訳を独自に補正して総額へ合わせることもしません。
調整後MNO解約率は前年同期1.33%から1.47%へ上昇しています。この解約率も同月解約等を除いた会社定義です。回線増・ARPU改善だけで顧客の定着も一律に改善したとはいえません。次の本決算では、同じ定義で契約獲得と解約、獲得費用、通信品質、採算のつながりを見たいところです。
楽天のデータから示唆されるのは、通信とEC・金融の相互利用が収益管理の中心にあることです。ただし、固有の顧客基盤、料金構成、社内貢献評価が大きいため、このARPUや部門損益をそのまま携帯市場全体の単価や採算と比較することはできません。
📉 累計赤字縮小と、7~9月単独赤字拡大は両立する
| 公表単独四半期(百万円、EPSは円) | 当期7~9月 | 前年7~9月 |
|---|---|---|
| 売上収益 | 697,066 | 628,562 |
| 営業利益 | 39,484 | 7,956 |
| 税引前利益 | 1,305 | 8,710 |
| 法人所得税費用 | 48,847 | 20,199 |
| 親会社所有者帰属損失 | ▲62,697 | ▲26,859 |
| 基本EPS | ▲28.72 | ▲12.40 |
単独7~9月は営業増益でも、税前利益は減少し、税費用が増えたため最終赤字が拡大しています。会社説明資料の同四半期の図では、永久劣後債の通貨スワップに係るデリバティブ評価損167億円が金融損益に含まれ、フィンテック再編に伴う楽天ペイメント譲渡益等への法人所得税230億円が税費用に含まれると説明しています。
これらは会社が億円単位で示した内訳です。累計の金融収益・費用や税費用へ追加加算する数字ではありません。税費用と現金の税支払も別です。再編の効力発生日が10月であることと、関連する税費用が7~9月の説明図に含まれることを分け、今期の公表値を独断で組み替えません。
会社は、永久劣後債の元本・利息を通貨スワップで円建て固定している一方、IFRS上ヘッジ会計を適用できず会計損益が変動すると説明しています。この対象取引に関する説明を、楽天グループ全体に為替・金融リスクがないという結論へ広げません。累計の支払利息646.03億円と、金融費用総額737.05億円も同じではありません。
💰 連結営業CFの黒字を、親会社の自由資金としない
| キャッシュ・フロー(百万円) | 当期1~9月 | 前年1~9月 |
|---|---|---|
| 営業活動 | 224,126 | ▲81,241 |
| 銀行事業の預金増減 | 632,914 | 564,259 |
| 銀行事業の貸付金増減 | ▲885,925 | ▲474,125 |
| 証券事業の金融資産増減 | ▲1,009,456 | ▲451,113 |
| 証券事業の金融負債増減 | 1,139,516 | 159,245 |
| 法人所得税等の支払 | ▲67,121 | ▲73,621 |
| 投資活動 | ▲283,973 | ▲651,788 |
| 財務活動 | ▲1,514,335 | ▲103,743 |
営業CFは3,053.67億円改善しました。しかし銀行預金や貸付、証券事業の金融資産負債の動きが大きく含まれています。銀行の預金増加を楽天グループ親会社が自由に使える現金として扱うことはできません。連結CFから根拠なく金融除外CFやモバイルだけのCFを作ることも避けます。
投資CFでは、有形固定資産取得1,155.70億円、無形資産取得1,186.35億円に加え、銀行事業の有価証券取得1兆6,254.40億円、売却償還1兆3,681.74億円などがあります。銀行以外の有価証券売却償還1,996.73億円も別の行です。設備投資と金融運用、資産売却を同じ活動として解釈しません。営業CFと投資CFの単純合計▲598.47億円は、会社定義のフリーCFではありません。
財務CFには銀行事業の長期借入返済9,789億円、短期借入純減2,668.04億円などがあり、連結財務CFの流出全額を親会社の社債返済とみることはできません。利息の現金支払582.08億円、リース返済530.80億円、その他の資本性金融商品の所有者への分配131.63億円は、PL費用や普通株配当と区別します。
期首の現金同等物5兆8,375.66億円に対し、期末は4兆2,602.98億円。増減▲1兆5,772.68億円には為替換算差額▲30.86億円が含まれており、再度控除しません。連結現金残高だけで親会社の借換え余力を判定せず、資金の保有主体と用途制約を確認する必要があります。
🏦 10月の再編・借換えは、今後の収益と資金繰りの論点
10月1日には、楽天銀行を株式交付親会社、楽天カードと楽天証券HDを株式交付子会社とする再編が実施されました。再編後も各社は楽天グループの連結子会社で、短信は支配喪失を伴わない資本取引と説明しています。連結財務諸表への影響は算定中であり、9月末の数値へ将来効果を加えません。
10月22日に400億円、29日に3,600億円の社債を発行し、いずれも利率4.370%、2032年4月償還です。会社資料は、再編に伴って減少した手元資金の復元や2027年償還予定社債の借換えに充当する方針を示しています。これも9月までのCF表へ発行収入を追加するものではありません。
アナリスト向けQ&Aでは、成長投資と財務目標のどちらを優先するかとの質問に、会社はバランスを取る方針を説明しています。配当も未定と回答しています。会社の目標や方針は将来の実現保証ではなく、質疑中の仮定や質問者の見通しを会社の確定予想へ置き換えません。
次の本決算では、モバイルの解約率・獲得費用を踏まえた損失縮小が続くか、もう一点は設備投資・利払い・借換えを親会社の資金で賄えるかを確認します。会計上の営業増益と、金融事業を除いた継続的な資金創出力を分けて追うことが重要です。
⚖️ 判定と比較条件
参考判定は未確認です。同一9か月の売上は増加し、基本EPSも▲70.01円から▲33.81円へ数値として改善しているため、前年同期の2条件は達成しています。赤字だから前年EPS条件が自動的に未達となるわけではありません。一方、7~9月単独の悪化を累計の比較へ機械的に転用することもしません。
発表前の8月10日中間短信原本では、年間売上の前期比一桁後半成長、Non-GAAP営業利益・税前利益・当期利益の黒字化を目指すと記載され、数値の年間売上計画や基本EPS計画は示されていません。成長率表現から独自の売上計画を作ったり、利益目標からEPSを推定したりしません。
この8月原本で数値の計画が示されていないことと、発表直前までの全介在開示を照合したことは別です。最終有効計画の全履歴確認が残るため、最終4条件は「発表前売上未確認・発表前基本EPS未確認・前年売上達成・前年基本EPS達成」を保持します。資料上数値が存在しない範囲を理由付きで記録し、最終参考対象外を現時点で一律確定しません。
厳格・次点も市場の売上高・基本EPSが未取得で未確認です。不存在や0へ置き換えません。追加説明資料の未確認頁、詳細BS、再編影響、税効果の全内訳、株数・訂正履歴、同業統計は補足確認事項として残しています。
📚 一次出所
企業:楽天グループ株式会社(4755)。対象:2026年12月期第3四半期、2026年1月1日~9月30日、IFRS連結。発表:2026年11月13日。確認:2026年11月14日。
当期決算短信: https://www.release.tdnet.info/inbs/140120261109569766.pdf
8月10日中間短信・発表前会社見通しの原本: https://corp.rakuten.co.jp/investors/assets/doc/documents/26Q2tanshin_J.pdf
第3四半期決算説明資料: https://corp.rakuten.co.jp/investors/assets/doc/documents/26Q3MAINPPT_J.pdf
第3四半期Q&Aトランスクリプト: https://corp.rakuten.co.jp/investors/assets/doc/documents/26Q3transcript_J.pdf
公式資料索引: https://corp.rakuten.co.jp/investors/documents/results/
短信の主要PL・CF・部門・会計見積り・後発事象、説明資料のKPIと税費用・調達方針、質疑の該当箇所を照合しました。説明資料62頁・全追加資料の全頁を読了したものではありません。会社説明と分析上の推論を分けています。









コメント