📌 今回の要点
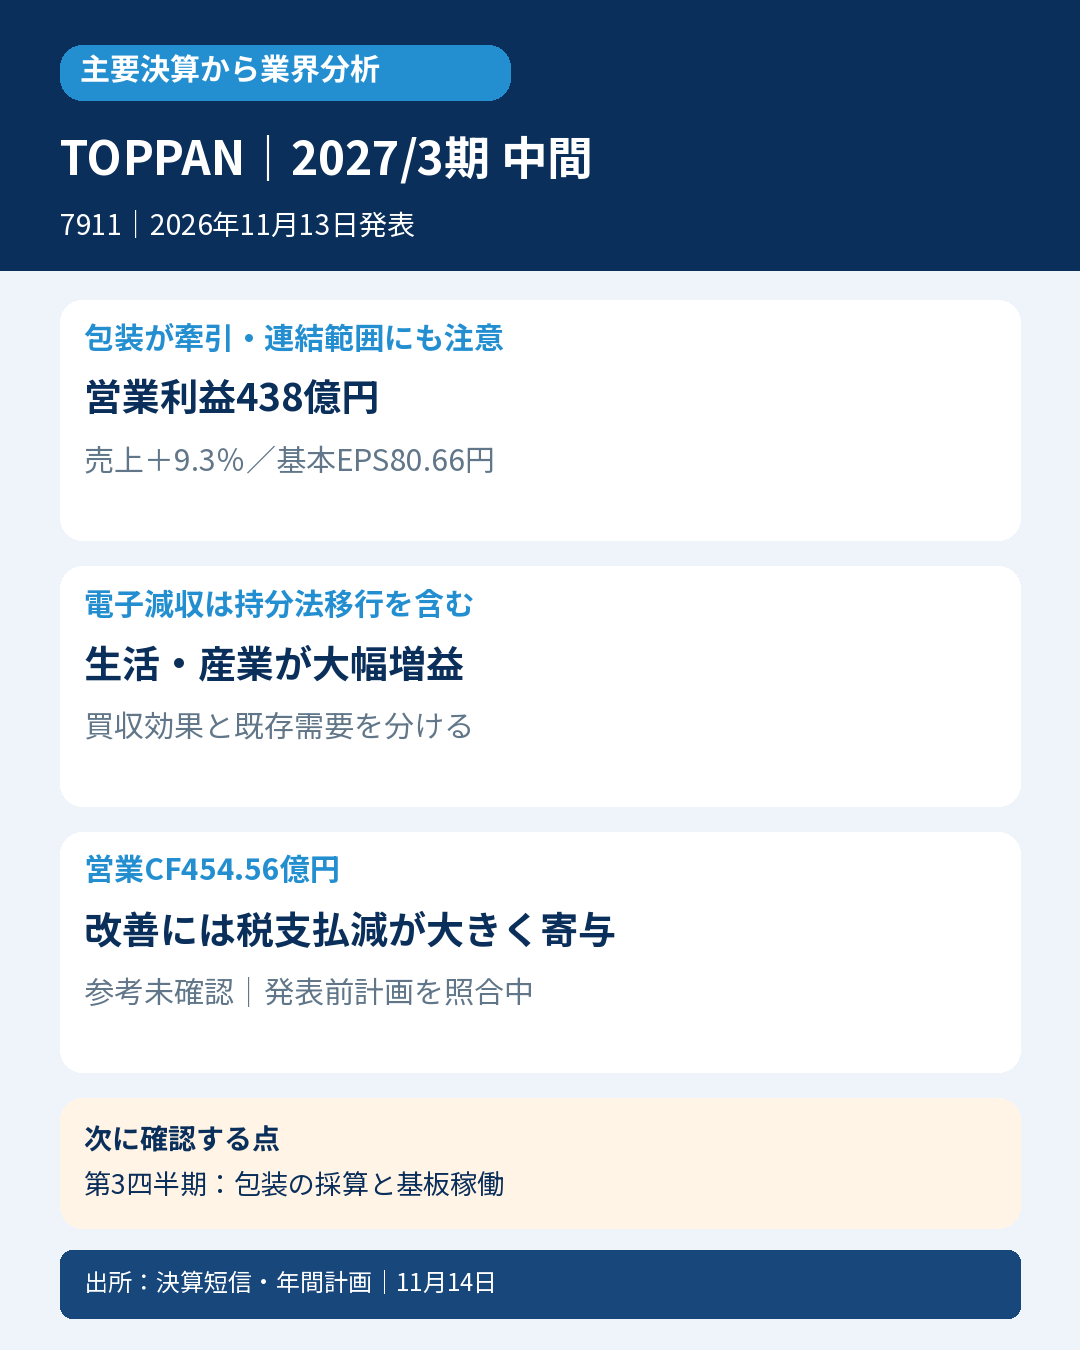
- 📊 2027年3月期中間は売上9,438.06億円、営業利益438億円。包装を中心とする生活・産業事業が伸び、買収関連費用の減少も営業増益に寄与しています。
- 🧩 エレクトロニクスの減収には、テクセンドフォトマスクの持分法適用関連会社への移行が含まれます。会社はその影響を除けば増収と説明しており、電子市場全体の需要減とは読めません。
- 💰 営業CFは454.56億円へ黒字転換。ただし、税支払の大幅減少が大きく、小計は前年を下回りました。利益の伸びと現金の改善を分けて確認します。
- ⚖️ 基本EPSは80.66円へ増加。会社独自のNon-GAAP利益やEBITDAは、公表基本EPS・営業CFとは別の指標です。参考判定は発表前計画の最終確認が残っています。
- 🔭 次の第3四半期では、包装の買収後の採算と、FC-BGAの需要・稼働を確認します。artience株式の売却は将来の条件付き取引で、中間期の利益や現金には加えません。
📝 詳しい分析
📦 TOPPANの決算から見る、包装・印刷・電子材料業界の現在地
TOPPANは、包装材やICカード、半導体パッケージ基板のFC-BGAなどを手掛ける会社です。今回見えるのは、従来型印刷の市場縮小に対応しながら、包装と半導体関連の事業へ経営資源を振り向ける姿です。ただし、買収や連結範囲の変更が大きいため、売上の増減をそのまま市場の数量変化とは捉えられません。
対象は日本基準・連結の2027年3月期中間、2026年4月1日~9月30日の6か月です。発表日は2026年11月13日。以下の百万円表は短信原表、本文の会社説明にある億円は丸めた表示で、両者の差を埋める独自補正は行いません。
| 連結業績(百万円、EPSは円) | 当期4~9月 | 前年4~9月 |
|---|---|---|
| 売上高 | 943,806 | 863,619 |
| 売上総利益 | 222,919 | 203,185 |
| 販売費及び一般管理費 | 179,118 | 178,398 |
| 営業利益 | 43,800 | 24,787 |
| Non-GAAP営業利益 | 54,592 | 38,649 |
| 経常利益 | 42,775 | 26,120 |
| 親会社株主帰属利益 | 45,320 | 29,890 |
| 基本EPS | 80.66 | 51.96 |
会社公表の売上増加率は9.3%、営業増益率は76.7%です。営業利益率は原表から計算すると約2.9%から約4.6%へ改善しました。粗利益が197.34億円増える一方、販管費の増加は7.20億円にとどまりました。ただし、その差をすべて販売数量の増加やコスト削減に帰属させることはできません。
会社独自のNon-GAAP営業利益は41.2%増です。前年は営業利益に対して、買収に伴うのれん・無形資産償却76.23億円、M&A関連費用46.90億円、株式報酬関連費用15.48億円などを調整していました。当期の部門表では買収償却107.44億円、M&A関連費用0.47億円を調整しています。取得償却は増えていますが、M&A関連費用は大きく減っています。
したがって、GAAPの営業増益率76.7%とNon-GAAPの41.2%には、調整対象費用の前年との差も関係します。Non-GAAPは会社が定める収益指標であり、費用に経済的な意味がなくなったことを示すものではありません。当期の表に株式報酬費用の行がないことだけで、関連する支出等がすべてゼロとも判断しません。
🏭 包装事業は買収と需要が寄与、従来型印刷とは異なる動き
| 事業別(百万円) | 当期外部売上 | 前年外部売上 | 当期営業利益 | 前年営業利益 |
|---|---|---|---|---|
| 情報ソリューション | 422,557 | 417,946 | 13,935 | 10,941 |
| 生活・産業 | 443,096 | 326,860 | 32,663 | 14,876 |
| エレクトロニクス | 78,152 | 118,812 | 18,078 | 20,472 |
| 営業利益調整額 | ― | ― | ▲20,876 | ▲21,503 |
この表は外部顧客向けの売上です。内部売上込みの当期430,270百万円、447,252百万円、78,284百万円とは区別します。会社の部門説明で使う売上増減率には内部売上を含む数値があり、外部売上表にそのまま当てはめません。また、利益には本社・基礎研究等の全社費用を含む調整額があります。
生活・産業事業は、会社の内部売上込み表示で増収35.3%、営業増益119.6%、Non-GAAP営業増益64.6%でした。海外の包装関連では、前年に買収した米州の軟包装事業とIrplastの効果、アジアの需要好調などが寄与したというのが会社の説明です。買収による規模拡大と、既存事業の販売増を分ける必要があります。
国内では、サステナブルブランド「SMARTS」や水性フレキソ印刷等を活用するSXパッケージが拡大しました。会社はフィルム製造から加工までの垂直統合、グループ調達や製造オペレーションの横展開を進めています。これらは今後の収益性を考える論点ですが、今回の増益全額を統合効果として説明できる定量根拠があるわけではありません。
建装材は、海外住宅市場が金利の高止まりで低迷する一方、化粧シートの拡販、新興国市場開拓、国内の環境配慮型商品などが寄与しました。中東情勢に伴う材料費高騰には価格転嫁、調達懸念には調達網の活用で影響を抑えたと会社は説明しています。会社の対応を、業界全体でコスト影響が解消したという意味へ広げません。
情報ソリューションは、会社表示で売上1.1%増、営業利益27.4%増。前年に買収したタイのDZ Cardによる効果、IoTサービス、行政・公共BPO案件の規模拡大などが寄与しました。他方、証券・事務系印刷はサプライ事業撤退、情報系印刷は出版・商業印刷減少の影響があります。部門全体の増益と、個別市場の縮小が同時に起きています。
従来の「情報コミュニケーション」から「情報ソリューション」への変更は、会社によれば名称変更です。一方、ビジネスユニット制の導入に伴い費用配分方法も変更しており、会社は影響が軽微と説明しています。名称が同じかどうかと、利益の測り方を分けて確認することが必要です。
🧩 電子事業の減収を、そのまま半導体需要の後退としない
エレクトロニクスは会社表示で売上34.2%減、営業利益11.7%減です。ただし、売上減少にはテクセンドフォトマスクが持分法適用関連会社へ移行した影響が含まれます。会社はこの影響を除けば増収と説明しています。連結から外れると、その会社の売上は従来どおりには連結売上へ入りません。売上の集計範囲が変わった影響と、需要変化を分けて読む必要があります。
FC-BGAでは通信・AI向け需要が増加し、先端品の認定を複数取得したと会社は説明しています。新潟工場では2026年1月に量産を開始した新ラインが稼働し、9月には石川工場の次世代パッケージ向けパイロットライン立ち上げと、シンガポール工場の開所がありました。量産稼働、試作段階、開所、本格稼働への準備は異なる状態であり、すべてを同じ売上貢献として数えません。
ディスプレイ関連は事業全体で横ばいという会社説明です。反射防止フィルムの超広幅ライン立ち上げと構造改革が進み、持分法適用関連会社Giantplusの全株式売却は6月に完了しました。電子材料の中でも製品と取引の違いがあるため、一つの需要指標でまとめて判断しないことが重要です。
業界への示唆は、包装の環境対応・供給体制と、半導体の先端用途投資が事業機会となる一方、紙媒体の構造縮小は続いているということです。ただし、TOPPAN自身の買収・製品構成・連結範囲変更を含みます。同業の大日本印刷等と比べる際も、包装と電子材料の範囲、外部売上、GAAPとNon-GAAPをそろえる必要があり、今回の1社だけで市場全体の成長率を断定しません。
💰 営業CFは黒字転換、小計と税支払を分ける
| キャッシュ・フロー(百万円) | 当期4~9月 | 前年4~9月 |
|---|---|---|
| 営業活動 | 45,456 | ▲8,719 |
| 営業CFの小計 | 49,161 | 56,471 |
| 法人税等の支払又は還付(▲は支払) | ▲4,133 | ▲67,010 |
| 投資活動 | ▲52,843 | ▲361,477 |
| 有形固定資産取得 | ▲52,683 | ▲87,956 |
| 無形固定資産取得 | ▲5,753 | ▲9,245 |
| 子会社株式取得・連結範囲変更を伴うもの | ― | ▲288,541 |
| 財務活動 | ▲17,055 | ▲38,054 |
営業CFは前年から541.75億円改善しました。一方、小計は564.71億円から491.61億円へ73.10億円減少し、法人税等の現金支払は670.10億円から41.33億円へ628.77億円減りました。営業CFの改善をすべて本業の成長へ帰属させることはできません。税の支払時期・還付等の背景を、特定の取引に全額結び付ける追加根拠も必要です。
運転資金では、売上債権・契約資産の減少による流入は250.45億円から172.44億円へ縮小し、在庫増加による流出は81.64億円から176.20億円へ増えました。仕入債務は前年377.58億円の減少から当期121.05億円の増加に転じていますが、預り金は331.43億円減少し、現金の流出となっています。利益改善と資金回収の動きは一方向ではありません。
投資CFの支出減少には、前年の子会社取得支出2,885.41億円との比較が含まれます。当期の原表は「―」であり、資料の表示を独自に0へ置換しません。定期預金は預入362.01億円、払戻95億円で、資金の置き場所の変化も含まれます。営業CFと投資CFの単純合計▲73.87億円を、会社定義のフリーCFと呼ぶものではありません。
株式売却は、PLの投資有価証券売却益190.58億円、売却損3.95億円、営業CFでの売却損益控除186.63億円、投資CFの売却・償還収入213.75億円を区別します。関連会社株式の売却収入105.41億円も別の表示です。売却益と売却代金、費用と現金を同じものとして足しません。
財務CFでは自己株式取得の現金支出222.23億円、配当支払85.14億円、非支配株主配当13.86億円などがあります。自己株式注記の取得金額217.95億円と、CF表の現金支出は同額ではありません。借入は短期純増212.96億円、長期調達20.88億円、長期返済137.82億円で、調達と返済の構成も確認します。
期末の現金及び現金同等物は3,849.45億円。期首4,111.78億円からの増減▲265.02億円には換算差額▲20.60億円を含み、連結範囲変更に伴う2.68億円が別に加わります。為替を二重に足したり、表示値の丸め差を独自に補正したりしません。BSの現金及び預金4,401.73億円とは、3か月超の定期預金などの扱いが違います。
EBITDA901.48億円は、会社が営業利益に減価償却等を調整した利益指標です。税支払や運転資金の変動を含む営業CF454.56億円を置き換えるものではありません。
📊 最終利益の増加と、将来の株式売却を分離
親会社利益は298.90億円から453.20億円へ51.6%増加しました。持分法利益は4.73億円から48.06億円へ増えていますが、PLの株式売却益は前年246.25億円から190.58億円へ減少しています。最終増益を株式売却益の増加によるものとは説明できません。
特別退職金は10.73億円から50.89億円へ増加し、特別損失合計は31.35億円から74.20億円へ増えました。税前利益は483.22億円から582.15億円、税費用は143.78億円から110.18億円。法人税等調整額▲34.63億円と、現金の税支払41.33億円は異なる概念です。税効果を現金還付と同一視せず、独自の調整後EPSも作りません。
11月13日に決めたartienceの自己株式公開買付けへの応募は、中間期末後の取引です。応募予定10,446,988株がすべて買い付けられた場合、売却予定価額約458億円、連結売却益約30億円、個別売却益約349億円を見込むと会社は説明しています。売却対価と利益、連結と個別の差は大きく、同じ金額として使えません。
公開買付期間は11月16日~12月14日、決済開始は2027年1月7日の予定です。他株主の応募状況によって全株買い付けられない可能性もあり、458億円の入金や30億円の利益が今回の4~9月実績に含まれるわけではありません。
🔭 上方修正後は、買収後の利益と設備稼働を確認
| 通期会社予想(百万円、EPSは円) | 5月14日原本 | 11月13日公表 |
|---|---|---|
| 売上高 | 1,925,000 | 1,950,000 |
| 営業利益 | 80,000 | 95,000 |
| Non-GAAP営業利益 | 101,000 | 117,000 |
| 経常利益 | 83,500 | 92,500 |
| 親会社株主帰属利益 | 55,000 | 57,000 |
| 基本EPS | 198.57(分割前) | 102.83(分割後) |
当日公表の通期計画は上方修正されています。ただし、中間期の実績を当日改定された計画と比較して、発表前計画の超過と呼ぶことはできません。翌期以降の能力増強計画も、当期の確定売上ではありません。
次の第3四半期では、まず包装の売上増に対して、買収後の償却や統合費用を含む採算がどう推移するかを確認します。もう一点はFC-BGAで、需要と認定・量産稼働が利益と現金に結び付くかです。設備投資額だけでなく、在庫や回収の動きも合わせて読みます。
⚖️ 判定・分割・比較条件
参考判定は未確認です。同一期間の売上は863,619百万円から943,806百万円、基本EPSは51.96円から80.66円へ増えており、前年同期の2条件は達成しています。ただし、発表直前に有効な年間会社計画との売上・基本EPSの比較元について、全介在訂正や株数履歴の照合が残っています。前年成長だけで参考良好とはしません。
5月14日原本だけの仮比較では、年間売上1,925,000百万円の50%は962,500百万円で、実績は18,694百万円下回ります。基本EPS198.57円は2026年10月1日の1対2分割前の数値なので、分割後基準へ換算すると年間99.285円、その50%は49.6425円です。実績80.66円との差は+31.0175円です。当期と前年の短信公表EPSはすでに分割を反映しており、再び2で割りません。
この原本限定の仮比較は「売上未達・基本EPS超過・前年売上達成・前年基本EPS達成」。最終管理値は「発表前売上未確認・発表前基本EPS未確認・前年売上達成・前年基本EPS達成」を維持します。年間50%は単純按分・季節性未調整の参考値で、会社公表の直接中間予算や市場予想ではありません。
基本EPSとNon-GAAP一株利益74.21円、希薄化後80.65円は区別します。前年の希薄化後EPSは潜在株式が存在しないため原表「―」で、0には補完しません。中間配当29円は分割前、期末予想14.50円は分割後であり、そのまま足して年間43.50円とはしません。
厳格・次点は市場の売上高・基本EPSの比較値が未取得のため未確認です。市場予想が資料上存在しないと確認した状態ではありません。説明会資料・質疑の追加確認、詳細BS、買収・連結範囲変更の全影響、同範囲での業界比較も補足確認事項として残します。
📚 一次出所
企業:TOPPANホールディングス株式会社(7911)。対象:2027年3月期中間、2026年4月1日~9月30日、日本基準・連結。発表:2026年11月13日。確認:2026年11月14日。
2027年3月期第2四半期(中間期)決算短信: https://www.release.tdnet.info/inbs/140120261112577195.pdf
2026年5月14日公表・2026年3月期決算短信(翌期年間計画原本): https://www2.jpx.co.jp/disc/79110/140120260513531643.pdf
公式IR資料室・決算短信: https://www.holdings.toppan.com/ja/ir/material/closing.html
短信の主要PL・CF・部門・後発事象、5月原本の年間計画を照合しています。全追加資料や質疑を読了したものではなく、会社の説明と分析上の推論を区別しています。









コメント