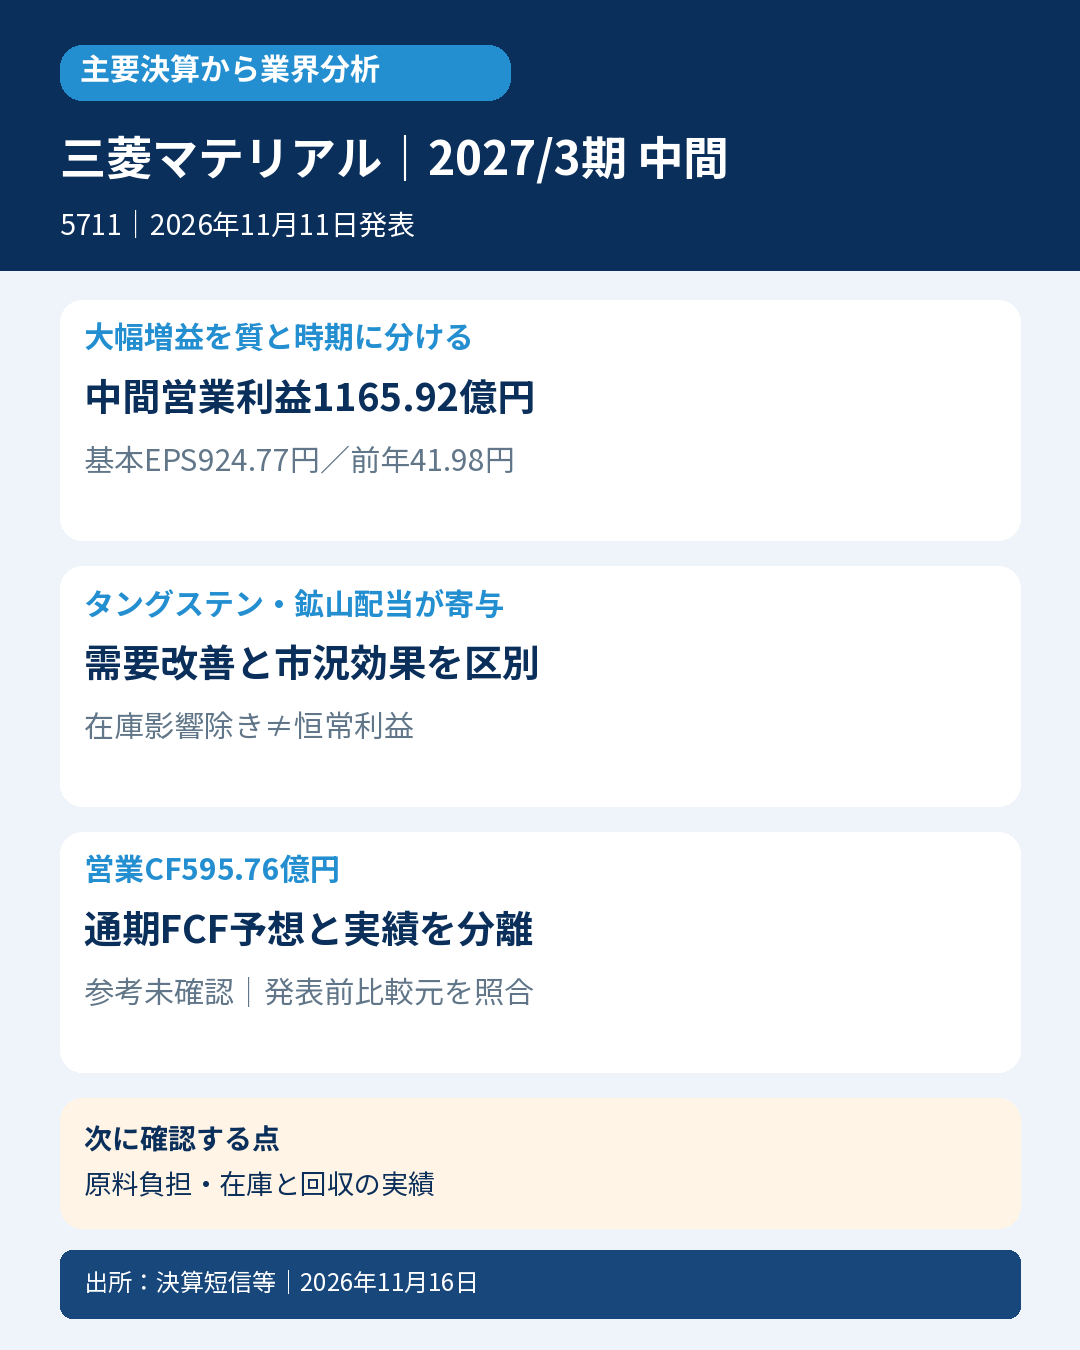
三菱マテリアル(5711)|2027年3月期中間期(2026年4~9月、日本基準連結)|2026年11月11日発表
📌 今回の要点
- 🔧 銅製品や切削工具、半導体向け材料などを扱う三菱マテリアル。自動車・半導体関連の需要と価格改定の改善に、金属市況や在庫の効果が重なった決算です。増益の全てが翌期も続くとは読みません。
- 📊 売上高は1兆2,474.07億円、営業利益1,165.92億円、基本EPS924.77円。営業利益だけでなく、鉱山配当など営業外の利益、退職給付制度改定益など特別利益も分けて確認します。
- 🔎 会社は経営努力による利益改善を369億円と説明しています。一方、タングステンのスクラップ優位と低価格在庫払出の合算効果502億円は、両者を厳密に分離しにくいとの説明です。
- 💰 中間期の営業CFは595.76億円、投資CFは56.51億円のプラス。通期FCF予想2,140億円への改善とは別の数字です。投資CFの有価証券払戻や、投資時期の後ずれにも注意します。
- 🏭 上期に偏った鉱山配当、低価格在庫の効果、直島の炉修・増強工事などから、会社は下期の経常利益を上期より低く見込んでいます。上期利益の単純な2倍を通期や翌期の予測には使いません。
- 🔭 次回は、原料負担と価格転嫁の差、在庫・回収の改善がCFにどう現れるかを確認します。年間配当予想116円は据え置きで、CF予想の増加をそのまま追加還元決定とは扱いません。
📝 詳しい分析
🔧 需要回復と市況上昇が同時に起きた上期
三菱マテリアルの決算から見る素材業界の現在地は、「需要改善の取り込み」と「市況が動くことで生じる利益」が重なった局面です。会社は自動車関連で日本・東南アジアが堅調、半導体関連ではAI需要を中心に改善していると説明しています。超硬製品では航空機・自動車向けの数量増、高機能製品では半導体関連需要の取り込みが確認点です。
ただし、今回の利益増加をそのまま素材業界全体の需要急拡大とするのは適切ではありません。銅やタングステンの価格、為替、原料調達と販売の時差、鉱山からの配当時期が大きく関係します。リサイクル原料を調達・加工できるグループの事業構成も同社固有の強みです。同業他社の原料構成や契約条件まで同じとは限りません。
会社資料が示す上期平均の銅価格は前年438セント/lbから622セント/lb、APT価格は465ドル/MTUから3,046ドル/MTUです。APTはタングステンの中間生成物であり、最終工具の販売価格そのものではありません。これらは会社が比較に使用した期間平均値で、現在価格や将来の確定値として用いていません。
📊 営業・経常・親会社利益の増加を分ける
以下は短信の日本基準連結値です。金額は百万円、EPSは円。親会社利益、連結全体の利益、包括利益の範囲をそろえて比較します。
| 指標 | 前年中間期 | 当中間期 | 読み方 |
|---|---|---|---|
| 売上高 | 829,914 | 1,247,407 | 50.3%増。市況・為替の影響も含む |
| 売上総利益 | 76,223 | 183,593 | 売上高の増加額とは別 |
| 営業利益 | 10,949 | 116,592 | 価格・原料・需要等を反映 |
| 経常利益 | 16,701 | 157,904 | 配当・持分法など営業外も含む |
| 税金等調整前利益 | 8,976 | 167,007 | 特別損益を反映 |
| 親会社株主帰属利益 | 5,485 | 120,865 | 非支配株主への帰属を除く |
| 基本EPS | 41.98 | 924.77 | 希薄化後EPSで代用しない |
営業外収益の受取配当金は2,415百万円から34,537百万円、持分法による投資利益は9,127百万円から13,666百万円へ増えています。鉱山配当は営業利益には含まれず、持分法利益とも別です。投資先の利益と配当の双方を同じ利益として二重に足してはいけません。
特別利益には退職給付制度改定益11,033百万円、投資有価証券売却益2,972百万円があります。一方、特別退職金3,905百万円や減損損失175百万円も計上しています。当期の法人税等35,501百万円、非支配株主帰属利益10,640百万円を経て親会社利益になります。退職給付制度改定益を本業の売上増や、そのまま現金収入と読むことはできません。
🔎 「在庫影響除き」と「恒常利益」は同じではない
会社説明では、上期の経常利益は約167億円から約1,579億円へ増えています。会社は経営努力による改善を369億円と評価し、実力利益を536億円、市況・為替・時期等の影響を含む部分を1,043億円として整理しています。これは会社による分析区分であり、監査上の保証された恒常利益や、当方が独自算定した利益ではありません。
説明資料の「在庫評価影響除く」営業利益1,106億円、経常利益1,522億円も、これとは別の会社表示です。帳簿上の在庫評価影響を除いても、安く仕入れた原料が高い販売価格の局面で払い出される効果まで全て消えるとは限りません。
質疑原本では、タングステンのスクラップ原料の優位性と低価格在庫払出益を厳密に分けるのは困難で、合算効果は資料9頁に示す502億円との説明があります。したがって、502億円を全て一過性と決めつけることも、全て恒常的な構造改善と認定することも避けます。この額は既存の利益に含まれる説明であり、営業利益や経常利益へ追加加算するものではありません。
同じ資料では、タングステンの販売価格差+868億円、原料価格上昇影響▲366億円が示されています。販売価格だけを取り出して利益改善とするのではなく、対応する原料負担も確認する必要があります。会社の価格差・実収効率・原料構成・数量差の区分を、別の表の会社独自区分と重ねて足し合わせていません。億円単位の図表の端数を、百万円の精密値へ独自補正することもしていません。
🌏 セグメントは外部売上と内部取引、経常利益を区別する
第1四半期からセグメントを変更しており、前年は変更後の区分へ組み替えた比較値です。下表の売上は外部顧客向け、利益は経常利益と調整するセグメント利益です。営業利益率を計算するための表ではありません。金額は百万円です。
| セグメント | 当期外部売上 | 当期セグメント利益 | 主な確認点 |
|---|---|---|---|
| マテリアル領域 | 964,843 | 95,474 | 製錬・資源循環、伸銅品、市況と原料構成 |
| 超硬製品 | 85,257 | 18,457 | 価格適正化と原料負担、需要の持続性 |
| 高機能製品 | 145,301 | 7,549 | 半導体需要、一時的な数量増の範囲 |
| 資源 | 0 | 39,528 | 売上ゼロでも鉱山配当・持分法利益あり |
| 再生可能エネルギー | 3,885 | 1,259 | 前年の操業停止からの回復 |
| その他事業 | 48,120 | 7,523 | 連結調整込みの「その他」と区別 |
マテリアル領域の内部取引込み売上は998,329百万円で、外部売上964,843百万円と異なります。超硬製品も内部込み88,444百万円、高機能製品は151,685百万円です。セグメント利益合計169,793百万円から調整額▲11,889百万円を反映した全社経常利益が157,904百万円となります。
会社説明の「その他」は連結調整を含むため、短信のその他事業単独の利益7,523百万円とは一致しません。利益の小計や内訳を合算する際に、この範囲差を消してはいけません。資源事業の外部売上ゼロを、事業収益がないという意味にも置き換えていません。
💰 利益増加と現金化を、実績CFで確認する
上期の営業CFは59,576百万円で、前年43,048百万円から増えました。ただし、経常利益の増加幅と同じ割合で現金が増えたわけではありません。在庫や債権の増加が資金を使い、配当等の受取りも大きく寄与しています。金額は百万円です。
| CF項目 | 前年中間期 | 当中間期 | 読み方 |
|---|---|---|---|
| 営業CF | 43,048 | 59,576 | 利益と現金の差を確認 |
| 売上債権増減 | 14,498 | ▲21,928 | 当期は債権増加で資金使用 |
| 棚卸資産増減 | ▲37,821 | ▲53,486 | 在庫評価影響の利益調整とは別 |
| 利息・配当受取 | 6,560 | 42,101 | PLの受取配当金そのものとは別 |
| 法人税等支払・還付 | ▲3,146 | ▲12,155 | 税費用と支払時期を区別 |
| 投資CF | ▲8,902 | 5,651 | 有価証券払戻等を含む |
| 財務CF | ▲20,685 | ▲23,748 | CB発行と借入・CP返済等を含む |
| 期末現金同等物 | 102,798 | 160,259 | BS現金預金とは範囲が異なる |
営業CFには金地金売却による収入148,585百万円、購入による支出149,244百万円が別々に表示されています。これらは売上高や金地金のBS残高と同じ指標ではありません。BSの貸付け金地金789,413百万円、預り金地金1,104,432百万円の残高差だけでCFを作り直したり、自由に使える余剰資金とみなしたりしていません。
投資CFでは有形固定資産取得▲29,916百万円に対し、投資有価証券の払戻35,215百万円、売却3,302百万円などがあり、全体としてプラスです。単純な営業CF+投資CFは65,227百万円ですが、これを繰り返し生じる本業のフリーCFと呼ぶことはできません。
財務CFではCB発行による収入70,000百万円がある一方、CPの減少▲60,000百万円、長期借入金返済▲24,584百万円などがあります。CBは資金調達の実績であり、自己資本の増加や転換実行を意味するものではありません。自己株式取得支出814百万円、親会社配当6,541百万円、非支配株主への配当3,206百万円も分けて記録します。
現金同等物は期首121,749百万円から期末160,259百万円へ増えました。期中増減38,545百万円に加え、子会社の決算期変更に伴う▲36百万円の調整があります。換算差額▲2,934百万円も含まれており、CF各区分だけの単純差引きで端数を埋めません。BSの現金及び預金163,269百万円とも区別します。
会社はノーショナルプーリングの預入609億円、借入578億円をそれぞれ現預金と短期借入金へ含めると説明しています。総額表示を独自に相殺し、見かけの負債や現金の数字を書き換えてはいません。
🏭 通期FCF改善は、下期の運転資本と投資時期が重要
会社の通期FCF予想は前回490億円から2,140億円へ増えています。前回比の会社説明は、経常利益+400億円、運転資本+910億円、投資CF・その他+340億円です。中間期の実績CFへ足すものでも、既に全額回収できた資金でもありません。
質疑では、小名浜の鉱石処理停止に向けた在庫削減、直島の長期停止、超硬製品の原料構成変更、高機能製品の商流・リードタイムの改善などが説明されています。直島の炉修には今期固有の要素があり、全てを毎年続く運転資本改善とするのは避けます。投資の後ずれも、案件の中止ではなく期をまたぐ支出時期の変化との会社説明です。
上期経常利益1,579億円に対して、下期予想は620億円です。鉱山配当の上期偏重、タングステンの低価格在庫払出効果の縮小、実収効率改善の剥落、直島の増強工事・炉修などが会社の説明です。価格転嫁が進んでも、長く滞留する原料在庫の負担が下期に出る場合があり、川上と川下で市況の影響が同時には現れません。
質疑で示された翌期実力値の出発点1,454億円は、事業環境などの条件を置いた会社説明です。正式な翌年度12か月会社予想として判定へ使用していません。下期のリサイクル原料への切替え方針も、全量切替えの実行を当方が確認したこととは区別します。
年間配当予想は116円で据え置きです。会社は投資計画と財務規律を精査して還元を判断すると説明しており、FCF予想の改善だけを理由に増配・追加還元決定と表現しません。次回決算では、価格転嫁後の原料負担、在庫・回収の実績、投資時期の変更と資金残高を同時に確認したいと考えます。
📐 判定・比較条件
| 判定・条件 | 状態 | 根拠と残る確認 |
|---|---|---|
| 厳格 | 未確認 | 発表前の同期間市場比較元等の照合未了 |
| 次点 | 未確認 | 必要比較元と翌年度予想等の独立照合未了 |
| 参考:発表前年間売上計画との比較 | 未確認 | 8/6原本限定では達成、最終有効計画は未確定 |
| 参考:発表前年間基本EPS計画との比較 | 未確認 | 8/6原本限定では達成、CB・株数履歴等が未了 |
| 参考:前年売上の非悪化 | 達成 | 1,247,407>829,914百万円 |
| 参考:前年基本EPSの非悪化 | 達成 | 924.77>41.98円 |
| 参考良好の最終判定 | 未確認 | 年間計画2条件の最終確認を残す |
8月6日のQ1短信原本には年間売上2,400,000百万円、基本EPS1,070.80円が示されています。中間50%の単純按分は1,200,000百万円、535.40円で、実績との差は+47,407百万円、+389.37円です。これは原本限定の参考比較で、季節性を調整した会社の中間予算や、市場予想超過を意味しません。
全介在修正・訂正、CB転換価額や株数の全履歴、発表直前の最終有効計画は照合未了です。11月11日の新予想である売上2,450,000百万円・EPS1,224.37円を発表前の比較元へ代用していません。厳格・次点も参考判定とは独立に未確認を維持し、未取得を不存在・非該当・0に変換しません。短信の希薄化後EPS「―」も0とはせず、理由の確認を残しています。
📚 一次出所・確認範囲
11月11日中間短信:https://www.release.tdnet.info/inbs/140120261026555752.pdf
会社決算説明資料:https://ir.mmc.co.jp/ja/ir/news/auto_20261111573644/pdfFile.pdf
スクリプト付き説明資料:https://ir.mmc.co.jp/ja/ir/news/news-2504838916754718532/main/0/link/J_20261111_2Q_Script.pdf
説明会質疑:https://ir.mmc.co.jp/ja/ir/news/news-8969280004357250485/main/0/link/J_202611112Q_QA.pdf
11月11日予想修正:https://ir.mmc.co.jp/ja/ir/news/auto_20261111573125/pdfFile.pdf
8月6日Q1短信:https://ir.mmc.co.jp/ja/ir/news/auto_20260721596624/pdfFile.pdf
8月6日予想修正:https://ir.mmc.co.jp/ja/ir/news/auto_20260806511388/pdfFile.pdf
半期報告書:https://ir.mmc.co.jp/ja/ir/news/auto_20261111160700_S100ZE8R/pdfFile.pdf
公式資料導線:https://ir.mmc.co.jp/ja/ir/news.html
確認日は2026年11月16日です。短信の主要PL・BS・CF・セグメント、説明資料・スクリプトの選択頁、質疑原本の選択箇所、発表前原本を確認しています。全図表・全音声・半期報告書の全注記を独立精査済みとはしていません。発表前最終比較元、全訂正・株数履歴、税・退職給付・金地金・資本取引・再編の全影響、同業統計や通常DB反映は追加確認事項です。
一般向けの適切な正規成果報酬リンクは取得しておらず、本稿には掲載していません。公開資料に基づく業績・業界分析であり、売買推奨や株価予測ではありません。









コメント