📌 今回の要点
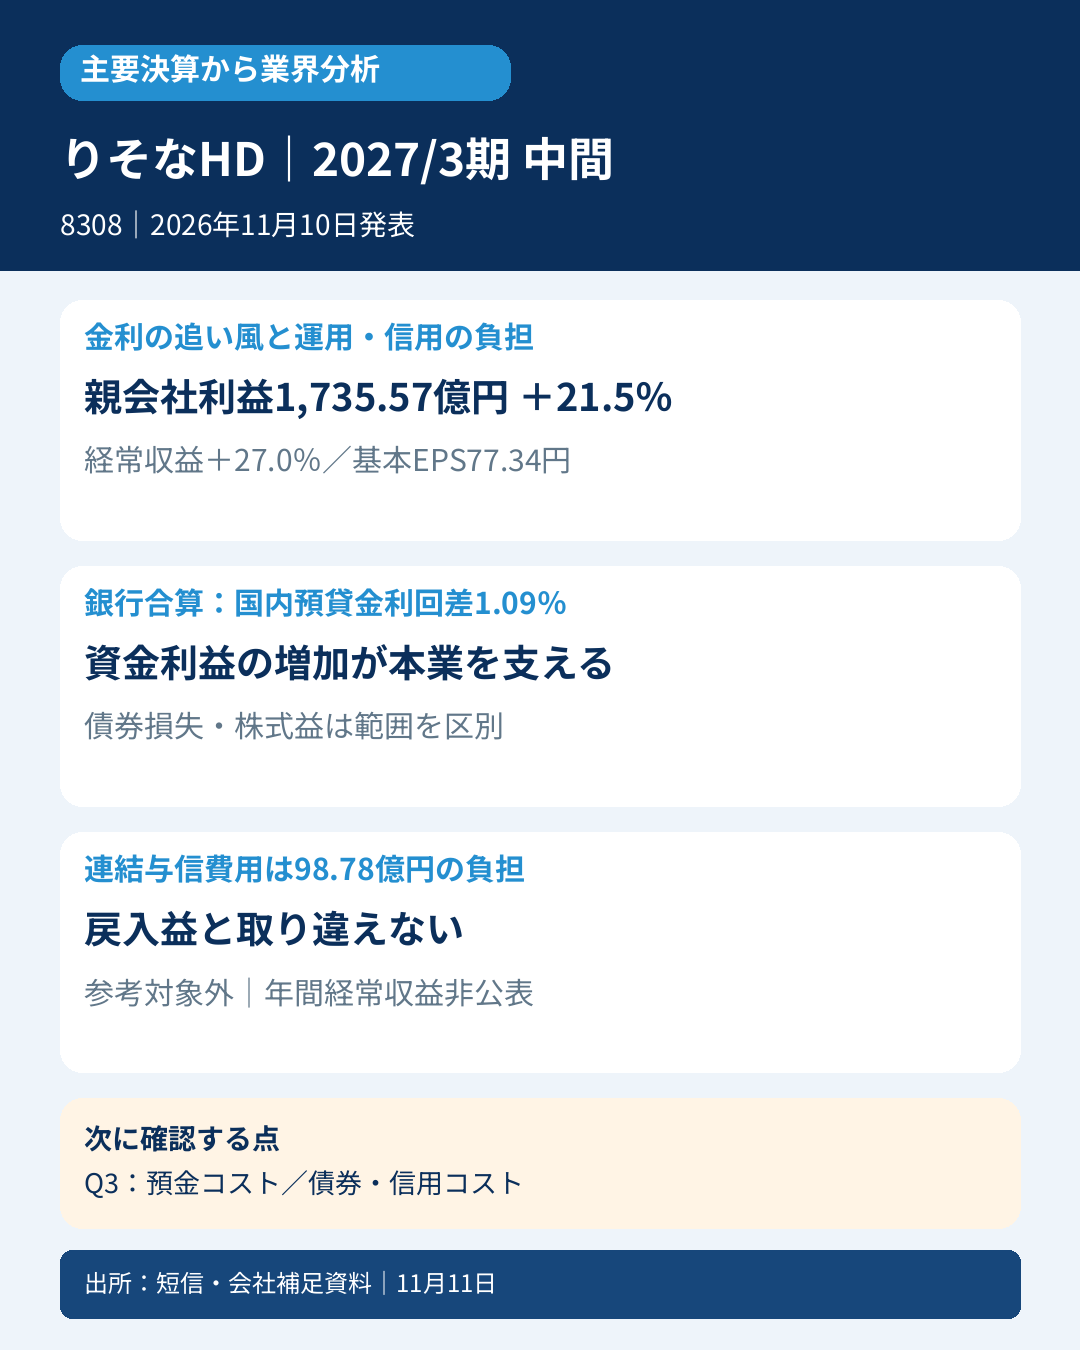
- 📈 りそな銀行などを傘下に持つりそなHD。2027年3月期中間は親会社利益1,735.57億円、前年同期比21.5%増。資金利益の伸びが増益を支えました。
- 💴 銀行合算の国内貸出金利回りは1.40%、預金債券等利回りは0.31%。預貸金利回差は1.09%へ広がり、貸出残高も前年9月末から増えています。
- 📊 銀行合算のコア業務純益は2,319.95億円。ただし債券関係損益は383.06億円の損失で、本業の改善と市場運用の負担は分けて読む必要があります。
- ⚠️ 連結与信費用は98.78億円の費用負担。表中のマイナス符号を戻入益と取り違えず、前年より負担が増えた点を確認します。
- 🧮 通期の親会社利益目標は3,300億円から3,400億円へ増額。年間配当37円は据え置きです。公表された通期基本EPS目標も146.97円から151.91円へ上がりました。
- 🔎 次は貸出利回りと預金コストの差、債券損失と信用コストの動きを確認。営業CFは追加資料の照合を継続し、利益や現金預け金の増減から代用しません。
📝 詳しい分析
📈 連結増益の中心は資金利益。ただし経常収益は利息の受払いを差し引く前の数字
りそなホールディングスは、りそな銀行、埼玉りそな銀行、関西みらい銀行、みなと銀行などを通じ、預金・融資・信託などの金融サービスを提供しています。今回の対象は2026年4~9月の日本基準・連結中間決算で、発表日は11月10日です。
親会社株主に帰属する中間純利益は前年同期の1,428.66億円から1,735.57億円へ増加しました。基本EPSは62.55円から77.34円へ上昇しています。一方、包括利益は2,126.48億円から1,598.55億円へ減少しており、親会社利益と包括利益は別の指標です。
| 連結・単位は百万円、EPSは円 | 2025年4~9月 | 2026年4~9月 |
|---|---|---|
| 経常収益 | 620,771 | 788,132 |
| 経常利益 | 199,656 | 245,926 |
| 親会社株主に帰属する中間純利益 | 142,866 | 173,557 |
| 公表基本EPS | 62.55 | 77.34 |
| 資金利益 | 281,854 | 352,029 |
| 役務取引等利益 | 97,064 | 104,960 |
経常収益は27.0%増ですが、この伸び率をそのまま手数料収入や営業力の伸びと考えるのは適切ではありません。連結損益計算書では資金運用収益が3,870.93億円から5,147.18億円へ増える一方、資金調達費用も1,052.52億円から1,628.55億円へ増えています。銀行では、利息をどれだけ受け取ったかに加え、そのための調達にいくら払ったかが重要です。
会社補足資料の連結資金利益は3,520.29億円、前年2,818.54億円。役務取引等利益は1,049.60億円、前年970.64億円でした。資金利益と役務取引の改善がある一方、その他業務利益は前年79.44億円から242.70億円の損失へ悪化。人件費や物件費などを含む経費の増加もあり、利息収入の増加がすべて最終利益に残ったわけではありません。
💴 貸出利回りの上昇と残高増加。ただし預金コストと平均・期末の違いを確認
ここからは、りそな銀行・埼玉りそな銀行・関西みらい銀行・みなと銀行の「銀行合算」です。連結と同じ集計範囲ではなく、四行を単純合算した会社資料の数値を用いています。
| 銀行合算・国内業務、単位は% | 2025年4~9月 | 2026年4~9月 |
|---|---|---|
| 貸出金利回 | 1.11 | 1.40 |
| 預金債券等利回 | 0.17 | 0.31 |
| 預貸金利回差 | 0.94 | 1.09 |
| 総資金利鞘 | 0.20 | 0.35 |
| 政府等向け貸出を除く貸出金利回 | 1.14 | 1.43 |
預貸金利回差は0.94%から1.09%へ拡大しました。貸出金利回の上昇に対して預金債券等利回の上昇が小さかったことが、利息の差額を押し上げたと読めます。会社表示の前年差は丸め前の数字に基づくため、表中の二つの利回りを単純に引いた差や前年差と、表示値が一致しない場合があります。独自に補正して揃えることはしません。
総資金利鞘0.35%は預貸金利回差1.09%と別の指標です。会社資料は資金調達原価と総資金利鞘に信託業務にかかる経費を算入すると注記しています。利鞘という同じ言葉だけで異なる指標を比較しないことが大切です。
銀行合算の貸出金期末残高は2026年9月末49兆1,703億円、前年9月末45兆7,938億円、2026年3月末47兆9,210億円でした。2026年4~9月の平均残高は48兆6,988億円、前年同期45兆1,255億円です。期末残高と平均残高、前年9月末比較と3月末比較を区別します。これらは政府等向けを除いた民間貸出だけの残高ではありません。
預金期末残高は62兆9,595億円で、前年9月末62兆8,630億円からは増え、2026年3月末63兆8,706億円からは減っています。平均残高は63兆381億円、前年同期62兆7,044億円。期末預金の3月末比減少だけで、半年間を通じた預金基盤の縮小や資金流出が続いたと断定することは避けます。
📊 コア業務純益の改善と債券損失を、同じ銀行合算の表で読む
| 銀行合算・単位は百万円 | 2025年4~9月 | 2026年4~9月 |
|---|---|---|
| コア業務純益 | 160,461 | 231,995 |
| 投資信託解約損益を除くコア業務純益 | 160,635 | 227,865 |
| 債券関係損益 | 670 | ▲38,306 |
| 株式等関係損益 | 34,428 | 54,747 |
| 経常利益 | 189,608 | 238,918 |
| 与信費用のPL寄与表示 | ▲3,141 | ▲8,764 |
銀行合算コア業務純益は2,319.95億円、投資信託解約損益を除くと2,278.65億円でした。投信解約を除いた指標でも前年1,606.35億円を上回り、今回の改善を投信解約益だけで説明することはできません。
会社ハイライトは、連結の会社定義による投資信託解約損益を除くコア業務純益を2,361億円と示しています。定義は実質業務純益から投信解約損益と現物の債券関係損益を除くもので、上表の銀行合算2,278.65億円とは集計範囲が異なります。
一方、銀行合算の債券関係損益は前年6.70億円の利益から383.06億円の損失へ悪化しました。株式等関係損益は344.28億円から547.47億円へ増加。本業の利息収支、債券損益、株式損益を分けると、利益のどの部分を次期にも期待できるのか検討しやすくなります。
ただし、会社定義のコア業務純益は会計上の経常利益や営業CFと同じではありません。表中の債券損失を経常利益からもう一度控除したり、株式損益と有価証券評価差額金を一緒に調整したりすると二重計上につながります。連結株式等関係損益543.66億円と銀行合算547.47億円も別の数字です。会社ハイライトは先物込みの債券関係損益を▲342億円と表示し、ETF・株式投信等の売却益約250億円を活用した債券ポートフォリオの一部入替を説明しています。この会社説明と、上表の銀行合算の債券損失383.06億円は範囲・定義が違うため、同じ数値として扱いません。
⚠️ 与信費用は「マイナスだから戻入」と読まない。資本比率も定義を分ける
連結の与信費用は表中で▲98.78億円、前年▲35.04億円と示されています。これは損益への寄与をマイナスで示したもので、当期に98.78億円の戻入益が出たという意味ではありません。費用負担の大きさとしては98.78億円で、前年から増加しています。
同じ連結表には一般貸倒引当金繰入額▲102.66億円、不良債権処理額▲53.87億円、与信費用戻入額57.52億円などが含まれています。戻入の一行だけを見て信用リスクが改善したと判断せず、費用全体と貸出の増え方を併せて確認します。また、銀行合算の与信費用負担87.64億円を連結98.78億円に置き換えないようにします。
連結総資産は2026年3月末76兆2,978.92億円から9月末79兆2,069.93億円へ増加しました。表紙の自己資本比率は3.8%ですが、これは期末総資産を分母とする会計上の比率です。補足資料の国内基準による連結自己資本比率12.67%、3月末12.54%とは分母も制度も異なります。さらに、参考の国際統一基準・普通株式等Tier1比率14.29%を国内基準12.67%と連続した推移として並べることもしません。
💰 利益増加と現金創出は別。銀行の営業CFは追加照合を継続
今回使用した資料から中間期の連結営業CF実額は取得できていません。未取得はゼロや未作成を意味せず、追加資料による確認を継続します。貸出や預金の増減を伴う銀行のCFは、一般事業会社の営業CFと単純比較しにくい指標でもあります。
連結貸借対照表の現金預け金は3月末13兆7,855.07億円から9月末14兆5,608.73億円へ増加していますが、この差額を営業CFと呼ぶことはできません。資産全体の増加、会社定義のコア業務純益、株式売却益も営業CFの代用品にはしません。本記事の完成と、営業CF追加照合の完了は分けて管理します。
🧮 通期目標を増額。発表前の比較元と、発表後の新目標を分ける
| 通期会社目標・利益は百万円、EPSと配当は円 | 発表前7月31日時点 | 今回11月10日時点 |
|---|---|---|
| 親会社株主に帰属する当期純利益 | 330,000 | 340,000 |
| 公表基本EPS | 146.97 | 151.91 |
| 年間配当 | 37.00 | 37.00 |
会社は「連結業績予想」に代えて「連結業績目標」を公表しています。今回は親会社利益目標を100億円引き上げ、基本EPS目標も増額。配当は中間18.50円、期末予想18.50円、年間37円を維持しました。前年の年間配当29円に対する増配予定と、今回予想を据え置いたことは区別します。
業界への示唆としては、国内貸出利回りの上昇と貸出残高の増加が資金利益に反映された点が確認できます。一方、預金コストの上昇、債券損失、与信費用の増加もあり、金利上昇が銀行のすべての損益に有利に働くとはいえません。りそなの国内顧客基盤と事業構成による結果であり、同業他社や銀行業界全体の増益を保証する材料ではありません。
🔎 次回確認するのは利息収支の持続性と、運用・信用の負担
次回の第3四半期では、貸出利回りが預金コストの上昇を引き続き上回るかを、平均残高と組み合わせて確認します。もう一つは債券関係損益と与信費用で、本業増益がこれらの負担をどこまで吸収できるかです。貸出の量だけでなく収益性と信用コストを追います。
短信は11月18日の機関投資家・アナリスト向けIR説明会を予定しています。11月10日の決算概要説明オンライン会議と、11月18日の説明会を混同せず、未取得の質疑応答や経営者発言は引用しません。
⚖️ 判定・比較条件
参考判定は対象外です。発表前7月31日の年間経常収益目標が非公表のため、売上対応収益と基本EPSの双方を確認する要件を満たせません。親会社利益3,300億円を経常収益へ代用しません。
発表前年間基本EPS146.97円の50%は73.485円で、実績77.34円は3.855円上回ります。ただしこれは単純按分・季節性未調整の参考値であり、会社公表の中間予算でも市場予想でもありません。4条件は[収益対発表前計画:確認不可、EPS対発表前計画:上回る、前年同期収益:以上、前年同期EPS:以上]。今回の新EPS目標151.91円へ比較元を差し替えません。基本EPSは短信表紙の77.34円を使用し、潜在株式調整後77.33円やハイライトのEPS表示と混用しません。
厳格・次点について必要な発表前・同期間・同一定義の市場予想は未取得です。市場予想が存在しないと確認した意味ではありません。営業CFも未取得として残しています。金額は原資料の百万円未満切捨て等の表示精度を尊重し、比較表の丸め差を独自補正しません。
📚 一次出所
りそなHD(8308)2027年3月期中間決算、2026年4月1日~9月30日。発表日2026年11月10日、確認日2026年11月11日。
当期決算短信・添付補足資料(連結/銀行合算損益、国内利鞘、預金・貸出残高、規制資本比率):https://www.release.tdnet.info/inbs/140120261110571070.pdf
発表前7月31日公表の第1四半期短信・年間目標:https://www2.jpx.co.jp/disc/83080/140120260728500603.pdf
会社公式・決算ハイライト(会社定義のコア利益・先物込み損益等):https://www.resona-gr.co.jp/holdings/investors/ir/kessan_c/download_c/files/20261110_2a.pdf
会社公式・当期決算資料一覧:https://www.resona-gr.co.jp/holdings/investors/ir/kessan_c/
会社公式・投資家情報(11月10日の概要説明オンライン会議と11月18日予定の説明会は区別):https://www.resona-gr.co.jp/holdings/investors/
本稿は公開資料による業績・業界分析です。個別銘柄の売買を推奨するものではありません。









コメント