📌 今回の要点
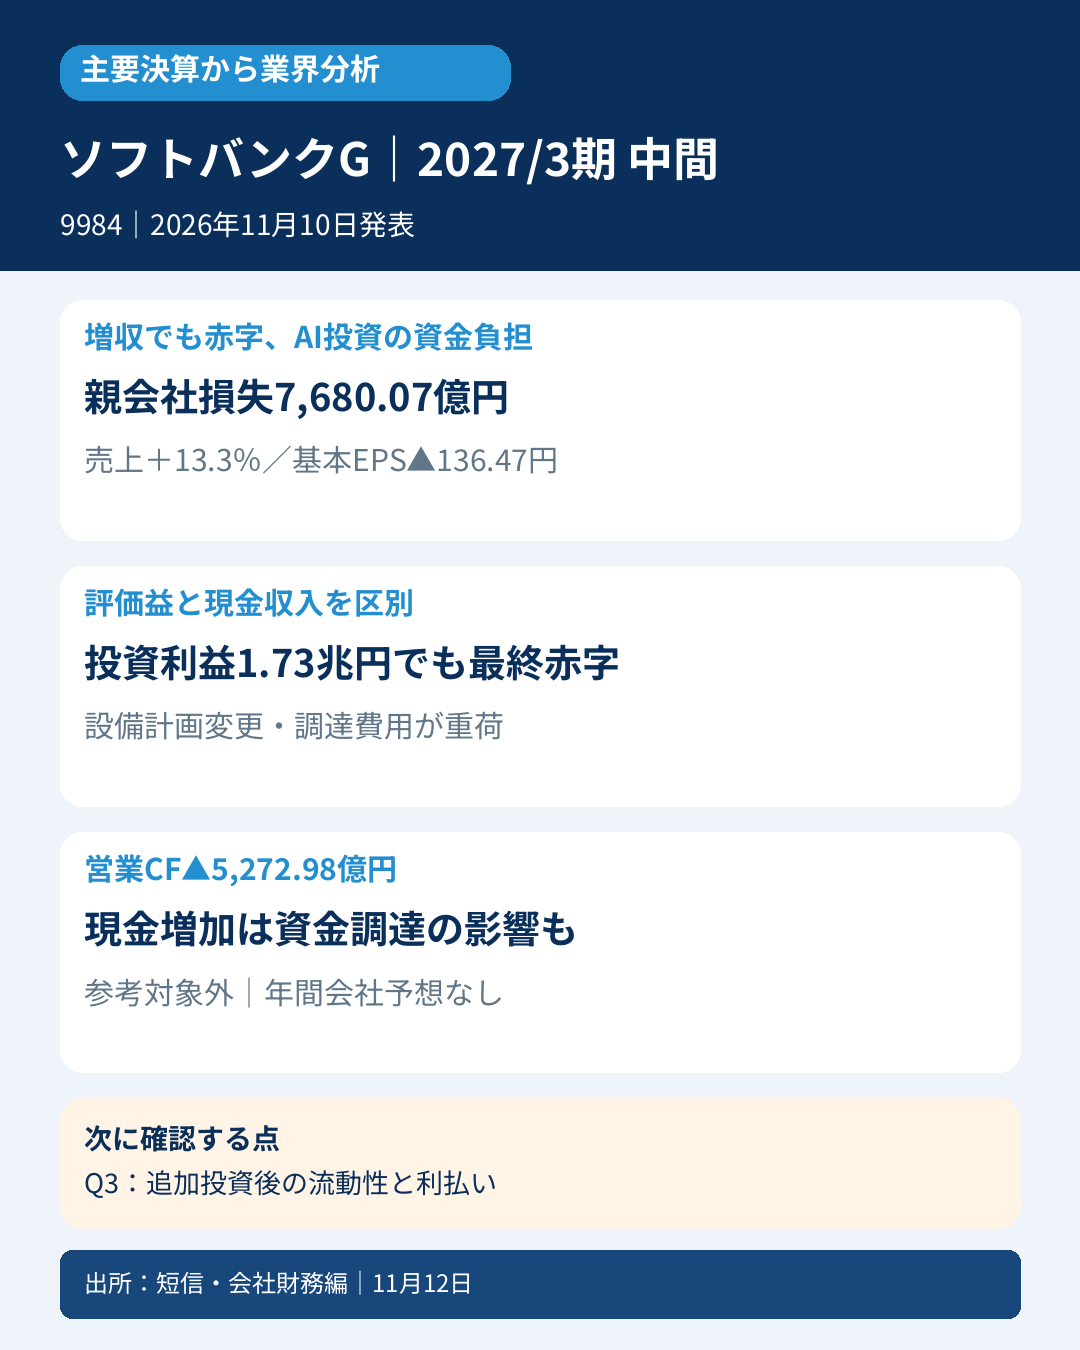
- 📊 Armの半導体設計やソフトバンクの通信事業を持つ投資グループ。2027年3月期中間は売上13.3%増でも、親会社損失7,680.07億円。投資利益の減少に、費用・損失の増加が重なりました。
- 🧮 投資利益は1兆7,257.96億円。Intel株式の評価益だけでなく、同株式を使った先渡取引のデリバティブ損失も確認が必要です。投資利益をそのまま現金収入とは読めません。
- ⚠️ AIデータセンター向け発電関連設備の調達計画変更等で5,972.48億円の損失。返金不能の前渡金と、契約の変更・精算に伴う損失を分けて確認します。
- 💰 営業CFは▲5,272.98億円、投資CFは▲5兆3,728.35億円。現金が増えた背景には、財務CF8兆491億円規模の資金調達がありました。
- 🏦 会社定義の9月末NAVは59.8兆円、LTVは15.9%。NAVは6月末から減少し、調整後の単体純有利子負債は増加。連結の現金や純資産とは異なる範囲の指標です。
- 🔎 次は資産の評価額に加え、投資実行額・調達費用・手元流動性を確認します。9月末の数字と10月のOpenAI追加出資を分け、資金余力の変化を追います。
📝 詳しい分析
📊 増収と最終赤字が同時に起きた中間決算
ソフトバンクグループは、通信などの事業会社を連結しながら、上場株式や未公開企業にも投資しています。Armなどの半導体関連子会社はAIコンピューティング事業にまとめられています。売上の伸び、事業会社の利益、保有投資の評価損益、資金調達コストが、それぞれ異なる経路で連結業績に影響する構造です。
今回の対象は2026年4~9月のIFRS連結中間決算で、11月10日発表。売上高は4兆2,350.37億円、前年同期比13.3%増でしたが、税引前損失は4,387.05億円、親会社の所有者に帰属する損失は7,680.07億円となりました。
| 連結・単位は百万円、基本EPSは円 | 2025年4~9月 | 2026年4~9月 |
|---|---|---|
| 売上高 | 3,736,843 | 4,235,037 |
| 売上総利益 | 1,960,233 | 2,197,057 |
| 税引前利益 | 3,686,382 | ▲438,705 |
| 期間利益 | 3,320,354 | ▲541,648 |
| 親会社所有者帰属利益 | 2,924,066 | ▲768,007 |
| 公表基本EPS | 510.37 | ▲136.47 |
期間全体の損失5,416.48億円と親会社の損失7,680.07億円は一致しません。非支配持分に帰属する利益2,263.59億円があるためです。また、中間包括損失1兆90.02億円も別の数字です。親会社利益、グループ全体の利益、包括利益を入れ替えずに比較する必要があります。
売上総利益は増えていますが、投資損益合計は前年3兆9,266.65億円の利益から1兆7,257.96億円の利益へ減少。さらに、販売費及び一般管理費は1兆6,168.55億円から2兆3,687.90億円、財務費用は3,400.18億円から7,906.62億円へ増加しました。増収だけではこれらを吸収できなかった決算です。
会社は、AIコンピューティング事業でエンジニアの増加やAmpereの子会社化などに伴い、株式報酬費用等の人件費が増加したと説明しています。同事業の販管費前年差は3,351.70億円増。また、Energy Globalでは公正価値の増加に伴う現金決済型の株式報酬費用などにより、販管費が1,308.89億円増加しました。費用の増加をすべて通常の現金人件費の増加や同額の当期支出と置き換えず、会計処理と現金決済の時期を確認します。
🧮 投資利益とデリバティブ損失、連結消去を分ける
持株会社投資事業の投資利益は1兆783.37億円で、このうちIntel株式に係る投資利益が1兆628.15億円です。一方、会社はIntel株式の全てを利用した先渡売買契約で73.5億米ドルを調達し、その契約に係るデリバティブ関連損失3,218.91億円を計上しています。株価上昇の評価益だけを取り出すと、関連取引の損益を見落とします。
ただし、この二つを差し引いただけで全社の調整後利益や実現利益を作ることも適切ではありません。投資損益とデリバティブ関連損益は別の科目に計上され、その他の投資や費用、税金なども連結利益に影響しています。
連結損益計算書上のSVF事業の投資利益は7,056.17億円。SVF1は一部上場投資先の株価下落がある一方、ByteDanceの公正価値増加などが寄与しました。未公開企業の評価は直近取引や類似企業などを基にする会社の評価であり、その評価増が同額の現金回収を意味するわけではありません。
一方、SVF事業が子会社等への投資について計上した3,643.87億円の投資損失は連結上消去されます。セグメントの投資損益を連結投資利益7,056.17億円へそのまま加減すると、範囲の違いや二重計上が生じます。
| 2026年4~9月・単位は百万円 | 外部顧客売上高 | セグメント利益 |
|---|---|---|
| 持株会社投資事業 | - | 375,084 |
| SVF事業 | - | ▲76,154 |
| ソフトバンク事業 | 3,789,448 | 668,017 |
| AIコンピューティング事業 | 372,598 | ▲322,050 |
| その他 | 72,991 | ▲1,369,108 |
| 調整額 | - | 285,506 |
| 連結 | 4,235,037 | ▲438,705 |
このセグメント利益は「税引前利益」で、一般的な営業利益や、投資損益だけの数字ではありません。ソフトバンク事業の外部顧客売上3兆7,894.48億円と、内部売上を含む合計3兆7,981.46億円も別です。AIコンピューティング事業の外部顧客売上は3,725.98億円で、内部売上込み3,735.95億円とは区別しています。
会社はArm、Graphcore、AmpereなどをAIコンピューティング事業へまとめ、前年の報告セグメントも組み替えています。新旧セグメント名だけで範囲を判断せず、比較時は組替後の前年数字を使う必要があります。また、連結される子会社株式の市場価値の変動は、投資先株式の評価益と同じ形で連結損益へ反映されるわけではありません。
⚠️ 発電関連設備の計画変更損失は、前渡金と契約損失を分けて確認
会社は米国のAIデータセンタープロジェクト向け発電関連設備に係る調達計画の変更等により、5,972.48億円の損失を計上しました。内訳は返金不能の前渡金4,570.30億円と、契約の変更や精算に伴う損失1,402.18億円です。これは「その他の損益」に含まれる説明であり、単に売上が伸びなかったことによる利益減少とは異なります。
投資・設備計画では、契約時に資金が出た時点と、損失を会計上認識する時点が一致しないことがあります。今回の損失額を、そのまま今期の投資CF流出額や追加の支払額とみなすことはできません。前渡金の会計処理と契約上の支払条件を確認する必要があります。
さらに、Energy Globalがデータセンターの貸手リース契約のインセンティブとしてOpenAIへ付与したワラントについて、公正価値の増加に伴うデリバティブ関連損失2,038.02億円が計上されています。この損失を発電設備の計画変更損失と一括りにしたり、同じ損失として二度控除したりしないことが重要です。
💰 現金が増えても、営業・投資活動では資金が流出
| 連結CF・単位は百万円 | 2025年4~9月 | 2026年4~9月 |
|---|---|---|
| 営業CF | ▲119,902 | ▲527,298 |
| 投資CF | ▲330,935 | ▲5,372,835 |
| 財務CF | 1,672,017 | 8,049,058 |
| 現金及び現金同等物の増加額 | 1,267,803 | 2,070,015 |
| 期末現金及び現金同等物 | 4,980,831 | 7,432,165 |
営業CFは▲5,272.98億円です。CF計算書では小計3,213.75億円に対し、利息支払7,354.01億円、法人所得税支払2,492.93億円、税金還付374.05億円などが反映されています。税金の純支払額2,118.88億円と、支払額・還付額のそれぞれを混用しません。
財務費用7,906.62億円と利息の現金支払7,354.01億円も別の数字です。会社は、ブリッジローンの期限前返済に伴い、今後償却予定だった調達コストを第2四半期に一括償却したと説明しています。費用計上と現金支払いの時期が異なるため、PL上の財務費用をそのまま当期の現金利払いと考えないようにします。
投資CFは▲5兆3,728.35億円。SVFの投資取得支出3兆2,356.11億円にはOpenAIへの出資3兆2,063億円が含まれています。これとは別に、有形固定資産・無形資産の取得支出2兆1,176.09億円、子会社の支配獲得による純支出5,104.75億円などがあります。買収の対価と連結CF上の支出純額も同じとは限りません。
その結果、営業CFと投資CFの単純合計は▲5兆9,001.33億円となりました。これは本稿の単純合計で、会社独自のフリーCF定義とは区別しています。財務CFは8兆491億円規模の流入で、為替換算影響などを経て現金は2兆700.15億円増加しました。現金残高の増加だけで、営業による資金創出が改善したと判断できない構図です。
🏦 NAV・LTVは会社の調整後単体指標。連結現金や資本と分母を揃える
| 会社財務編の指標 | 2026年3月末 | 2026年6月末 | 2026年9月末 |
|---|---|---|---|
| NAV | 40.1兆円 | 72.3兆円 | 59.8兆円 |
| LTV | 17.0% | 13.0% | 15.9% |
| 手元流動性 | 3.5兆円 | 2.3兆円 | 5.0兆円 |
| 調整後SBG単体純有利子負債 | 8.2兆円 | 10.8兆円 | 11.3兆円 |
NAVは6月末から減少し、LTVは上昇しました。ただし、3月末との比較ではNAVは増え、LTVは低下しています。どの時点を比較元にするかで見え方が異なり、中間期累計の投資利益と、直近四半期末の資産価値の動きを一つの増減率にまとめないことが大切です。
会社の手元流動性には、現金同等物だけでなく、短期投資・債券投資・借入枠の未使用金額などが含まれ、PBローン残高は重複を避けるため控除されます。したがって、手元流動性5兆円は連結現金7兆4,321.65億円とは範囲・定義が違います。NAV59.8兆円も連結資本や、株式を今すべて売った場合の手取り現金ではありません。
会社は通常時のLTVを25%未満で運用する方針を説明していますが、方針内にあることだけで資金調達リスクがなくなるわけではありません。資産価値の変動、担保を用いた調達、金利、投資支出を併せて見ます。
🔎 9月末の評価と10月の出資を分け、次は投資実行と調達負担を確認
9月末のOpenAIへの累計投資額は546億米ドル、公正価値は996億米ドル、累計投資利益は450億米ドルと会社は説明しています。これは活動開始来の累計値で、今回の半年だけで450億米ドルの利益が出たという意味ではありません。会社は評価額が前期末から変わっていないとも説明しています。
10月の100億米ドルの追加出資により、累計出資額は646億米ドルとなりました。9月末のCF・残高に10月の追加出資を混ぜたり、10月以降の資金余力を9月末LTVだけで判断したりしないことが必要です。
この決算が示唆するのは、AI関連投資では需要への期待や保有株式の評価額だけでなく、設備調達契約と資金調達の設計が利益・現金の双方に大きく影響することです。ただし、これは投資会社と事業子会社を抱えるソフトバンクグループ固有の構造を含み、AI業界全体の収益悪化を示すものではありません。
次の第3四半期では、投資先の評価変動と実際の資金回収を分け、追加投資後の手元流動性・LTV・利払い負担を確認します。もう一つは設備調達計画の変更後に、追加の費用や資金支出が生じるかです。未取得の説明会質疑や経営者発言を補って断定することはしません。
⚖️ 判定・比較条件
発表前8月6日公表の第1四半期短信は、未確定要素が多く連結業績の見通しが困難なため、予想の公表を控えると説明しています。参考判定に必要な年間会社売上予想・基本EPS予想は確認できず、期間対応の50%参考値を作る対象外です。利益やNAVを予想EPSへ代用しません。
前年同期比較では売上高は増加、基本EPSは510.37円から▲136.47円へ悪化しています。参考の4条件は[収益対発表前計画:確認不可、EPS対発表前計画:確認不可、前年同期収益:以上、前年同期EPS:未達]です。厳格・次点に必要な同期間・同一定義の市場予想は未取得で、不存在が確認された意味ではありません。
基本EPSは会社公表値を使用し、潜在株式調整後▲136.83円と区別します。公表EPSは2026年1月1日の1対4分割を前年にも反映済みで、二重に調整しません。Q1の公表EPS60.08円を累計EPSから引いて単独四半期EPSを作ることもしません。
当期の配当は中間5.50円、期末予想5.50円、年間11円。前年の中間22円は分割前、期末5.50円は分割後なので単純合算できず、分割考慮後の前年年間11円と比較します。旧選択財務や正本DBの修正を行ったという意味ではなく、本稿は以下の一次資料から独立して照合した分析です。
📚 一次出所
ソフトバンクグループ(9984)2027年3月期中間決算、2026年4月1日~9月30日。発表日2026年11月10日、確認日2026年11月12日。
当期決算短信(連結PL/CF・セグメント・投資と調達の注記):https://group.softbank/media/Project/sbg/sbg/pdf/ir/financials/financial_reports/financial-report_q2fy2026_01_ja.pdf
発表前8月6日公表の第1四半期短信(年間予想の公表を控える旨、印刷29頁):https://group.softbank/media/Project/sbg/sbg/pdf/ir/financials/financial_reports/financial-report_q1fy2026_01_ja.pdf
投資家向け説明会・財務編(NAV・LTV・手元流動性の範囲、印刷財務編7頁など):https://group.softbank/media/Project/sbg/sbg/pdf/ir/presentations/2026/investor-finance_q2fy2026_01_ja.pdf
本稿は公開資料による業績・業界分析です。個別銘柄の売買を推奨するものではありません。









コメント