📌 今回の要点
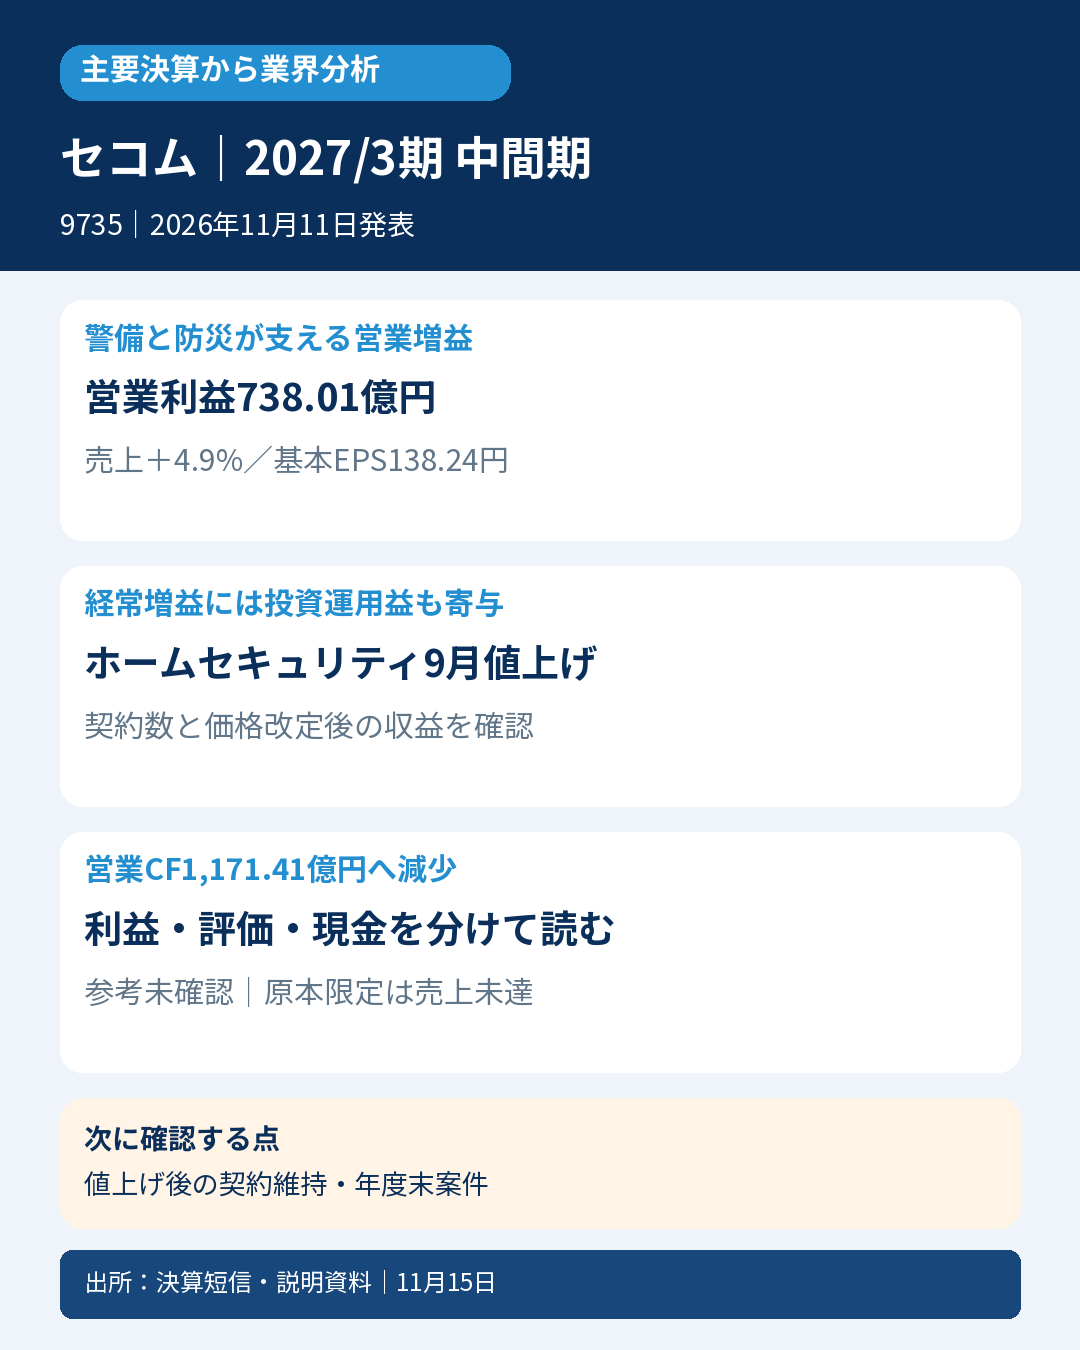
- 📊 売上高6,223.38億円、営業利益738.01億円、基本EPS138.24円。営業増益9.4%に対し経常増益は17.4%で、後者には投資事業組合運用益の増加が大きく寄与しています。
- 🏠 ホームセキュリティの既存契約料金を9月に8%値上げ。中間期は実施後1か月にとどまり、売上全体が8%増えるという意味ではありません。契約件数と解約・価格改定後の収益を併せて確認します。
- 🚒 防災は売上17.1%増、営業利益90.0%増。ただし明星電気の連結寄与と採算の良い案件が含まれ、同じ範囲の需要が90%拡大したと読むことはできません。
- 💰 営業CFは1,171.41億円で前年より減少。売掛債権等の回収が支える一方、納税や支払、運用益の調整も動いています。利益の増加をそのまま現金増加とみなしません。
- 🧮 自己株式取得でEPSの分母も縮小。自己株式の取得総額、簿価増加、CF支出は異なる金額であり、消却や利益増加と混同しません。
- 🔎 次は値上げ後の契約維持と警備収益、防災・地理空間情報の年度末案件を確認します。参考良好は最終比較元が未照合で未確認。8月原本だけの仮比較では売上が年間50%基準を下回ります。
📝 詳しい分析
🛡️ セコムの決算から見る、安心サービス業界の現在地
「セコム・ホームセキュリティ」や事業所向けシステム「AZ/AZ-Air」を展開するセコム。今回の決算は、警備契約の積み上げと防災の採算改善が本業の増益を支え、そこへ投資運用の収益が加わった構図です。生活や事業の安全を支えるサービスの需要と、金融市場に左右される利益を分けると、決算の持続性を考えやすくなります。
対象は日本基準・連結、2027年3月期第2四半期(中間期)の2026年4月1日~9月30日です。正式発表は2026年11月11日15時30分、資料確認日は11月15日。会社は売上高、営業利益、経常利益、親会社株主に帰属する中間純利益がいずれも過去最高と説明しています。ただし過去最高という結果だけで、増益要因がすべて同じように継続すると判断しません。
| 連結損益(百万円、EPSは円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 売上高 | 622,338 | 593,547 |
| 売上原価 | 425,858 | 409,556 |
| 売上総利益 | 196,480 | 183,990 |
| 販売費及び一般管理費 | 122,679 | 116,526 |
| 営業利益 | 73,801 | 67,464 |
| 投資事業組合運用益(営業外) | 13,521 | 5,948 |
| 持分法投資利益 | 3,900 | 4,593 |
| 経常利益 | 92,823 | 79,063 |
| 税金等調整前中間純利益 | 92,015 | 78,752 |
| 法人税等合計 | 29,125 | 24,679 |
| 非支配株主帰属利益 | 7,619 | 4,971 |
| 親会社株主帰属利益 | 55,270 | 49,102 |
| 基本EPS | 138.24 | 119.39 |
売上高は4.9%、営業利益は9.4%増加しました。表示実額から計算した営業利益率は約11.4%から約11.9%へ上昇しています。売上総利益の増加が販管費の増加を上回ったためです。販管費のうち給料及び手当は42,528百万円から44,405百万円、その他の人件費は9,814百万円から10,251百万円へ増えています。人件費上昇を伴いながらも利益率を改善した点が、本業の読みどころです。
📊 経常利益の伸びを、警備の成長率へ置き換えない
経常利益は17.4%増で営業利益より伸びています。営業外収益の投資事業組合運用益は5,948百万円から13,521百万円へ増加。会社は米国などの運用益が75億円増えたことなどを主因に挙げています。表示額の差引は7,573百万円ですが、会社の概数表現と単位を区別します。この運用益は営業利益には含まれておらず、経常利益にもう一度加算してはいけません。
一方、持分法投資利益は4,593百万円から3,900百万円へ減少し、支払利息は693百万円から919百万円へ増加しました。投資運用益だけで営業外損益全体を説明し切ることもできません。運用益の実現・評価の内訳や分配との関係を確認するまでは、全額が未実現利益、あるいは全額が当期入金だと断定しません。
特別利益293百万円には投資有価証券売却益254百万円が含まれます。別途、営業外収益に計上された投資有価証券売却益315百万円とは表示区分が異なります。特別損失は1,101百万円で、減損損失652百万円、固定資産廃棄損261百万円などを含みます。これらも警備契約からの反復的な利益とは区別して読みます。
税引前利益の増加に対し、法人税等合計と非支配株主帰属利益も増え、親会社利益は12.6%増の55,270百万円となりました。連結の最終利益62,889百万円と親会社利益55,270百万円を混同しません。会社資料は百万円未満切捨てのため、表示された小計・内訳を再計算した際に生じる端数差を独自に補正しません。
🏠 契約件数と料金改定を、期間をそろえて読む
警備事業の外部売上高は332,586百万円で2.5%増、営業利益は62,945百万円で2.5%増でした。事業所向け・家庭向けオンラインセキュリティの販売が堅調だったことに加え、集配金サービスを提供するアサヒセキュリティの増収も寄与しています。警備事業の売上すべてを家庭向けの契約料金とみなすことはできません。
短信の収益分解にあるセキュリティ契約収入は276,425百万円から282,392百万円へ増加しました。警備事業全体の売上高とは別の範囲です。契約収入の増加と機器販売、集配金などを分けることで、継続課金型収益がどの程度積み上がっているかを確認できます。
決算説明資料のグループ契約件数は、2026年3月末3,869千件から9月末3,889千件へ20千件増加しました。9月末の内訳は海外1,086千件、国内その他121千件、国内家庭向け1,676千件、国内事業所向け1,006千件。持分法適用関連会社も含む件数で、連結売上高の範囲とは完全には一致しません。
資料のグラフ右側の「前期比+1.8%」は、2027年3月末の契約件数予想3,938千件と前期末の比較です。今回の9月末実績の前年同期比ではありません。3月末から9月末の増加を、前年9月末との成長率に読み替えない点が大切です。
2026年9月には、既存の家庭向けオンラインセキュリティの契約料金を8%引き上げました。会社は人手不足による人件費上昇、エネルギー・原材料高を背景に挙げています。中間期は実施後1か月のため、効果の多くを確認する機会は下期です。契約の増減、対象範囲、費用の上昇もあるので、単価改定率8%を警備事業全体や連結売上高の伸びに直接掛けません。
8月に「AZ/AZ-Air」でスマートフォン認証による警備のセット・解除に対応したことは、利便性を高める取り組みです。一方、「Safe Assist」は9月発表・10月発売で、中間期後の発売です。新サービスの将来収益がすでに4~9月の売上へ寄与したとは書けません。
🚒 防災の利益改善と、ほかの事業の濃淡
| セグメント(百万円) | 当期外部売上 | 前年外部売上 | 当期営業損益 | 前年営業損益 |
|---|---|---|---|---|
| セキュリティサービス | 332,586 | 324,357 | 62,945 | 61,403 |
| 防災 | 90,640 | 77,409 | 8,457 | 4,450 |
| メディカルサービス | 48,443 | 45,025 | 3,074 | 3,272 |
| 保険 | 33,294 | 30,657 | 4,612 | 4,095 |
| 地理空間情報サービス | 22,570 | 22,310 | ▲2,131 | ▲1,865 |
| BPO・ICT | 64,471 | 64,779 | 5,116 | 3,978 |
| その他 | 30,331 | 29,007 | 4,761 | 3,958 |
| 利益調整額 | ― | ― | ▲13,034 | ▲11,828 |
| 連結 | 622,338 | 593,547 | 73,801 | 67,464 |
表の売上は外部顧客向けです。内部取引込みのセグメント売上合計639,568百万円や、消去額17,229百万円を別途連結売上に追加しません。表示値だけの差引に1百万円の端数差があります。利益調整額には全社費用等が含まれるため、事業ごとの営業損益の合計がそのまま連結営業利益になるわけでもありません。
防災は消火設備・火災報知設備の増収と、2026年3月から連結子会社となった明星電気の寄与で売上が17.1%増加。採算性の良い案件などで原価率が改善し、営業利益は90.0%増えました。表示実額からの利益率は約5.7%から約9.3%へ改善しています。ただし連結範囲の変化を含むため、この増収率を既存事業だけの成長率と呼ぶことはできません。
メディカルは医療機器販売やインド病院事業の増収で売上7.6%増ですが、販管費増などで営業利益は6.1%減。保険は火災・自動車保険の販売と運用収益が増収に寄与し、営業利益は12.6%増です。保険の売上には保険料以外の運用等の収益が含まれるため、売上や営業利益から保険引受の採算だけを推定しません。
地理空間情報は1.2%増収でも原価率上昇などで赤字が拡大しました。BPO・ICTは前年のサーバー等の機器販売やTMJの減収の影響で0.5%減収ですが、原価率と販管費の改善で28.6%増益。売上成長率と利益成長率が、事業ごとに異なる方向へ動いています。
防災と地理空間情報は年度末に収益が集中する傾向を会社が明示しています。中間期の利益率や赤字だけを通期へ倍増して予測しません。一社の結果から警備・防災業界全体の需要が同率で伸びていると断定することも避けます。同業比較では買収影響、公共案件の納期、工事の採算構成をそろえる必要があります。
💰 利益は増えたが、営業CFは減少
| キャッシュ・フロー(百万円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 営業CF | 117,141 | 121,464 |
| 減価償却費(営業CF調整) | 36,226 | 34,866 |
| 投資事業組合運用益の営業CF調整 | ▲13,521 | ▲5,948 |
| 売上債権・契約資産の減少 | 47,782 | 45,672 |
| 棚卸資産の増加 | ▲5,173 | ▲5,790 |
| 仕入債務の減少 | ▲17,573 | ▲14,190 |
| 法人税等支払 | ▲31,907 | ▲24,648 |
| 投資CF | ▲52,584 | ▲27,394 |
| 有形固定資産取得支出 | ▲36,652 | ▲40,015 |
| 無形固定資産取得支出 | ▲12,257 | ▲9,117 |
| 営業CF+投資CF(独自集計) | 64,557 | 94,070 |
| 財務CF | ▲88,144 | ▲81,603 |
| 自己株式増減の純支出 | ▲63,282 | ▲44,925 |
| 配当金支払 | ▲20,223 | ▲20,783 |
| 中間期末現金同等物 | 385,189 | 418,381 |
営業CFは4,323百万円減少しました。売上債権・契約資産の減少による47,782百万円の資金流入がある一方、仕入債務減少による支出や納税額が前年より増えています。営業CFのマイナス調整にある投資事業組合運用益は、利益を営業活動の現金へ組み替える過程の項目です。運用益を純利益に含めたまま営業CFへもう一度加えず、逆にこの調整だけから投資関連の入金が一切ないとも断定しません。
投資CFの支出拡大には、投資有価証券の取得支出16,953百万円と、売却・償還収入が前年31,430百万円から12,404百万円へ減ったことなどが関係します。有形固定資産取得支出は減少していますが、無形固定資産取得支出は増えました。BSの固定資産増減や会社の設備投資計画を、CFの現金支出と同じ金額として扱いません。
本稿で営業CFと投資CFを単純合算した値は64,557百万円で、前年94,070百万円から減少。これは本稿の定義による集計です。投資有価証券の売買も含む投資CFを使っており、維持投資控除後の反復的な資金創出力と完全に同義ではありません。
財務CFは88,144百万円の支出で、自己株式の純支出と配当金支払が大きな項目です。期首現金同等物406,675百万円に対し、期末は385,189百万円。為替換算や新規連結の影響もあるため、営業CFだけで現金残高の動きを説明しません。また現金同等物の前年比較418,381百万円は前年中間期末で、当期の期首残高とは別です。
🧮 BSと自己株式取得から見る、資金とEPSの読み方
2026年9月末の総資産は2,205,566百万円で、3月末2,230,127百万円から減少。受取手形・売掛金及び契約資産は180,925百万円から130,839百万円へ減る一方、投資有価証券は480,821百万円から510,625百万円へ増えています。BS差額には為替、評価、連結範囲なども影響し得るため、この差額を直接営業CFや投資CFの金額に置き換えません。
現金及び預金375,934百万円とは別に、現金護送業務用現金及び預金145,201百万円が計上され、負債側には現金護送業務用預り金130,134百万円があります。警備会社のBSでは業務上扱う現金も大きく、これらをすべて会社が自由に使える余剰資金として足し上げないことが大切です。現金及び預金とCF計算書の現金同等物の範囲も異なります。
純資産は1,491,987百万円、自己資本比率は59.2%。その他有価証券評価差額金は65,353百万円から79,733百万円へ増加しましたが、これは純資産側の評価差額であり、当期の売却益や現金収入と同一ではありません。損益・OCI・現金の三つを分けて確認します。
自己株式の取得は5月13日~9月30日累計9,761,600株、取得総額63,279百万円と会社が説明しています。これに対し短信注記の自己株式簿価増加は63,207百万円、CFの自己株式増減純支出は63,282百万円です。取得の集計、会計上の簿価、現金の純増減という異なる値を、独自に一つの金額へ修正しません。取得を実施したことと、株式を消却したことも別です。
中間期平均株式数は411,284,801株から399,814,445株へ減少し、基本EPSは119.39円から138.24円へ増えました。利益の伸びに加えて分母の変化も反映されます。期末自己株式数71,901,316株を、そのまま中間期平均株式数の代わりに使いません。2024年10月の1対2株式分割は比較表示に反映済みで、前年EPSへ再度分割調整をしません。潜在株式が存在しないため希薄化後EPSは「―」と会社が明記しており、0円ではありません。
🔭 通期見通しと、次に確認する二つの点
11月11日の通期会社予想は売上高1,313,500百万円、営業利益165,500百万円、経常利益176,000百万円、親会社利益105,800百万円。短信は5月12日の公表値から変更なしと説明しています。ただし基本EPS表示は8月7日原本263.57円に対し今回266.33円であり、純利益の据置きからEPSの前提も同一とは推定しません。発表前最終有効計画と株数履歴は別途確認を残しています。
営業利益の通期計画に対する進捗は約44.6%ですが、防災・地理空間情報の季節性があります。50%未満という理由だけで通期未達と決めつけません。年間配当予想120円は中間60円・期末60円の構成で、期末は予想です。前年100円との違いを、将来の確定支払額として扱いません。
今後の確認点は二つです。まず第3四半期以降、家庭向け料金改定の効果が契約維持・件数・警備収益にどう表れるか。次に、防災と地理空間情報の年度末案件の採算・回収が、投資運用益に頼らず営業利益と現金を支えるかです。同業の同じ期間の料金、契約、工事採算も併せて確認すれば、会社固有の改善と共通する環境変化を区別しやすくなります。
🔎 判定・比較条件
| 比較 | 比較元と条件 | 結果 |
|---|---|---|
| 年間50%・売上高 | 8月7日原本1,313,500×50%=656,750百万円 | 実績622,338、差▲34,412百万円 |
| 年間50%・基本EPS | 8月7日原本263.57×50%=131.785円 | 実績138.24、差+6.455円 |
| 同期前年売上高 | 593,547百万円 | 当期622,338、悪化なし達成 |
| 同期前年基本EPS | 119.39円 | 当期138.24、悪化なし達成 |
| 会社の直接中間予想 | 8月7日原本617,000百万円/110.73円 | 売上差+5,338百万円、EPS差+27.51円 |
| 厳格 | 発表前の市場売上・基本EPS等の必要比較が未取得 | 独立して未確認 |
| 次点 | 必要な市場比較等の照合が残る | 独立して未確認 |
| 最終参考良好 | 最終有効計画・全介在訂正/株数履歴が未照合 | 未確認 |
8月7日原本だけの仮比較は[未達、達成、達成、達成]で参考非該当です。最終比較元の照合が残るため、最終参考は[未確認、未確認、達成、達成]として保持します。前年同期の売上高と基本EPSはいずれも増えており、新しい前年同期成長の二条件は達成しています。
年間50%は単純按分・季節性未調整の参考値で、会社が公表した直接中間予想や市場コンセンサスではありません。直接中間予想を上回ったことだけで参考良好とせず、当日表示の年間EPS266.33円を発表前計画の代わりにも使いません。未取得の市場値を不存在や0へ置き換えず、厳格・次点・参考をそれぞれ独立して扱います。
📚 一次出所
決算短信:2027年3月期第2四半期(中間期)、2026年11月11日公表。損益、BS、CF、セグメント注記と表紙を確認。確認範囲は研究記録に保存し、全資料・全訂正履歴の精査完了とは区別します。
https://www.release.tdnet.info/inbs/140120261109568676.pdf
決算説明資料:同中間期。主な業績、契約件数、防災、自己株式取得の注記等を確認。未確認頁や実際の説明会質疑は追加照合対象です。
https://www.secom.co.jp/corporate/ir/lib_2026/kessan39-3-2-p.pdf?861
発表前計画の原本限定比較:2026年8月7日第1四半期短信、表紙の年間・直接中間予想。
https://www.secom.co.jp/corporate/ir/lib_2026/kessan39-3-1.pdf
公式決算資料一覧:
https://www.secom.co.jp/corporate/ir/lib02.html
確認日:2026年11月15日。広告・成果報酬リンクなし。半期報告書、全介在修正・訂正と株数履歴、市場比較、未確認の説明・質疑、取得会計・追加注記、通常DB反映等の補足確認は、本文・公開完成だけで終了扱いにしません。









コメント