N700S新幹線に加え、建物の基礎を施工する大型杭打機もつくる日本車輌製造。中間決算から見る基礎工事機械業界の現在地は、同社の建設機械売上が伸びる一方、利益の伸びは売上ほど大きくない状況です。鉄道の会社という見方だけでは、この変化を見落とします。
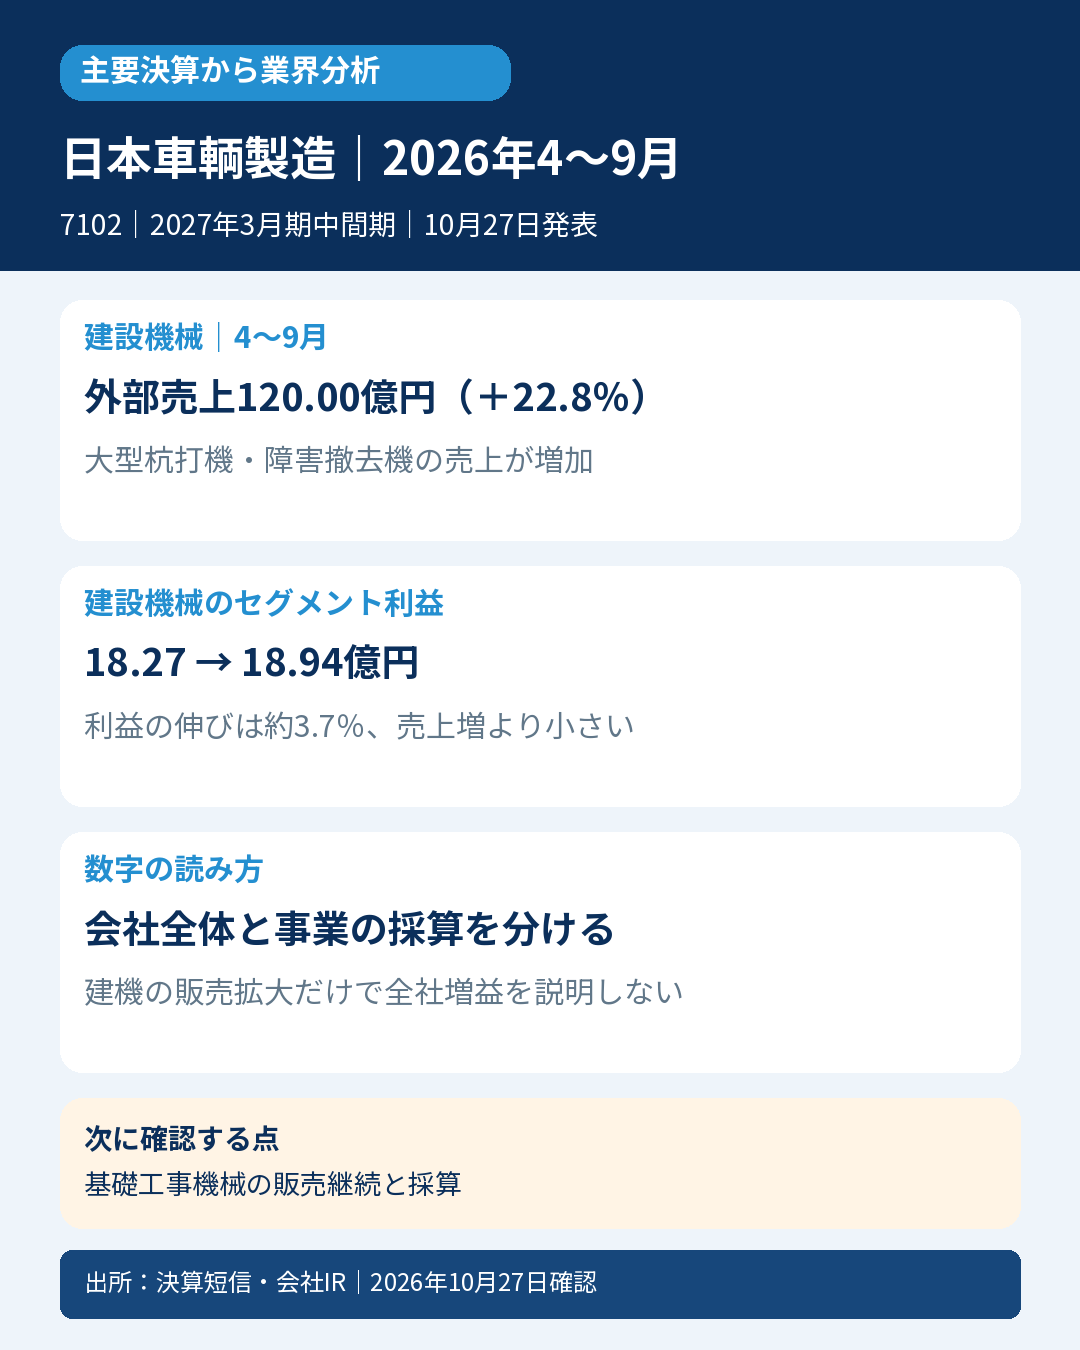
主要数値|2027年3月期中間期(2026年4~9月、日本基準・連結)。特記以外は前年の同じ期間との比較
・連結売上479.60億円(+3.0%)、営業利益54.33億円(+34.5%)
・建設機械の外部売上120.00億円(+22.8%)
・建設機械のセグメント利益18.27→18.94億円(+3.7%、計算値)
・鉄道車両の外部売上228.14億円(-5.7%)、利益16.73→25.81億円
・親会社株主に帰属する中間純利益55.00億円(-4.4%)
数字の読み方・業界への示唆
会社は、大型杭打機や障害撤去機の売上増加を説明しています。ただし建設機械の利益は売上ほど伸びておらず、外部売上を分母とする参考利益率は約18.7→15.8%(計算値)。販売数量の増加率や値上げ効果はこの短信から推定しません。
全社の営業増益を、建設機械の需要拡大だけで説明することもできません。売上が減った鉄道車両でもセグメント利益は増えています。会社全体の成長と、個別事業の売上・採算を分けて読む必要があります。
基礎工事用機械には販売拡大の動きが示唆されますが、納入時期や製品構成、会社固有の受注獲得にも左右されます。この一社の結果から建設工事全体や他の建機メーカーの回復を断定しません。
次に確認する点
①杭打機・障害撤去機の売上拡大が続き、利益率も持ち直すか。②他の基礎工事機械メーカーの受注・納入動向でも同じ需要の強さを確認できるか。
対象・条件
日本車輌製造(7102)。会社公式製品ページで大型杭打機(三点式パイルドライバ)の国内シェアNo.1を確認。測定年・数量/金額の別は非明示。鉄道車両や建設機械全体の首位という意味ではありません。
通常判定とは別の業界分析。利益率は外部売上を分母とする参考計算で、内部売上を含む会社の計数とは分母が異なります。BtoB製品のためアフィリエイトなし。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261026555853.pdf
https://www.n-sharyo.co.jp/finance/198R8-qtr2tansin.pdf
選定根拠
https://www.n-sharyo.co.jp/business/kiden/piledriver/
確認:2026年10月27日
掲載記録:決算発表日は2026年10月27日。ブログ版は外部接続の利用上限により翌10月28日に公開しました。上記の数値・分析は10月27日発表資料に基づきます。


コメント