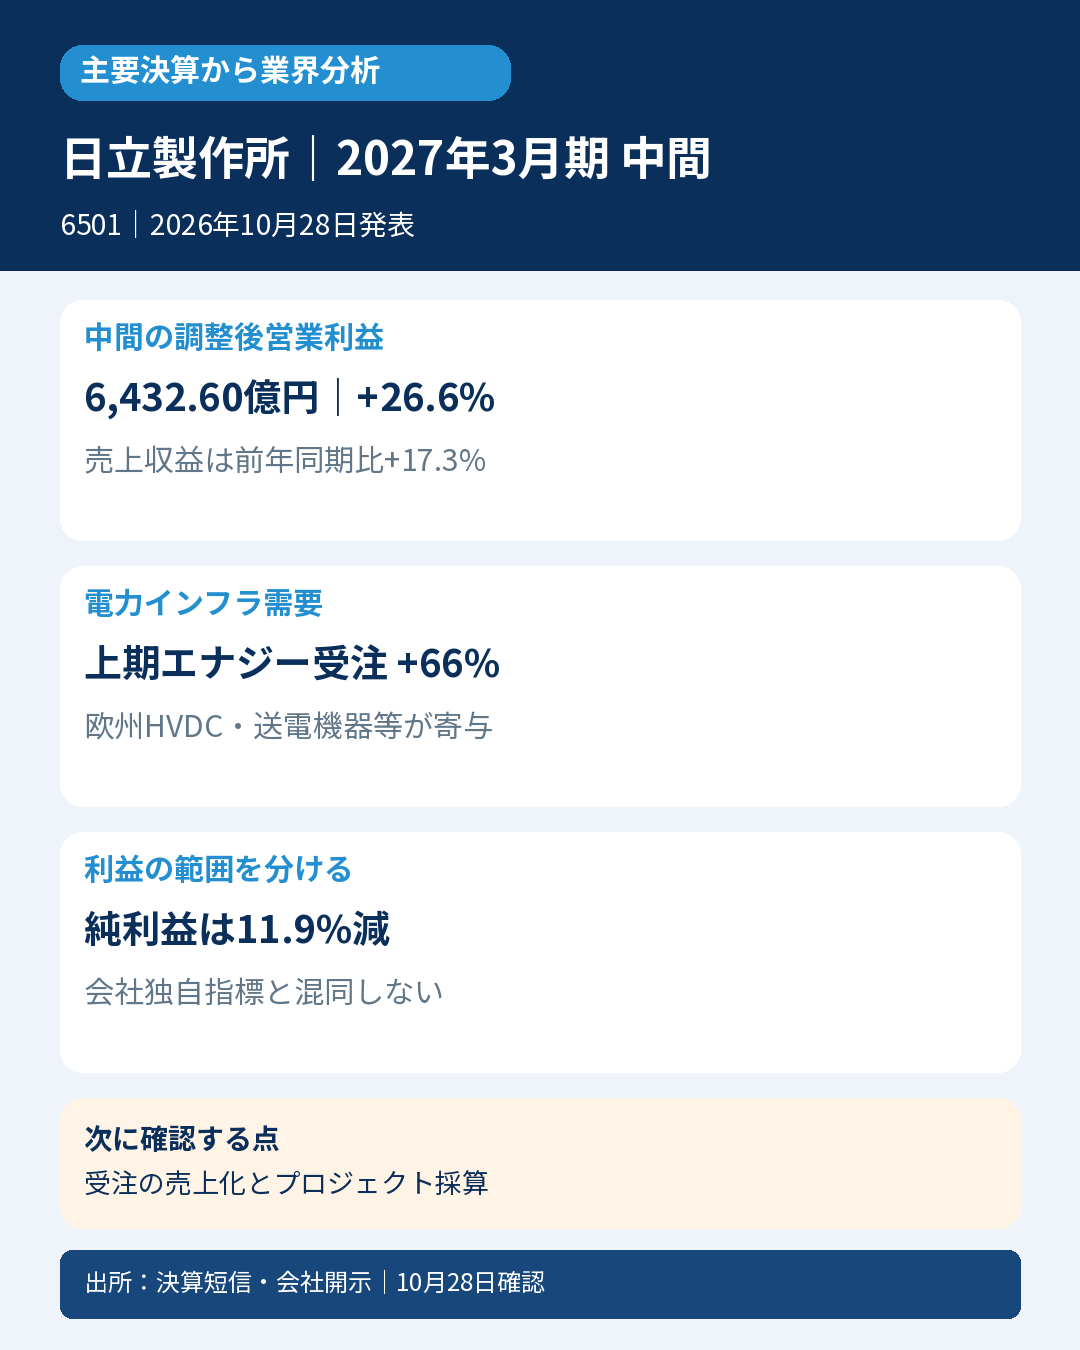
デジタル事業「Lumada」と送配電・鉄道を手がける日立。中間期は電力インフラ需要が強く、主要4セクターが増収増益でした。純利益の減少だけでは、本業の拡大を捉えられません。
【主要な事実】
・売上収益5兆6,140.28億円(前年同期比+17.3%)、調整後営業利益6,432.60億円(+26.6%)。
・Adjusted EBITAは6,996.51億円(+24.5%)、同利益率12.5%(前年11.7%)。親会社株主帰属の中間利益は4,166.21億円(-11.9%)。
・会社説明資料の上期エナジー受注は3兆4,725億円(+66%)、売上1兆8,723億円(+32%)。欧州HVDC案件やデータセンター関連・送電機器需要が寄与。
【会計士の解釈・業界への示唆】
受注の増勢は将来の売上を支える材料ですが、受注時点で利益が確定するわけではありません。工事進捗、受注残の採算、能力増強を伴って初めて収益になります。調整後営業利益とAdjusted EBITAは別指標で、後者は企業結合で認識した無形資産等の償却費を足し戻す会社指標です。純利益には本業以外の損益も含まれるため、営業段階と分けて評価します。電力・デジタル投資の強さは示唆されますが、日立の案件構成を業界全体へ一般化しません。
【次に確認する点】
エナジーの受注から売上・利益への転換と、DSSの案件コストを確認。
【対象・比較条件】
日立製作所(6501)/2027年3月期中間(2026年4~9月)/IFRS・連結/発表2026-10-28 15:30 JST
選定根拠:日経公式2026年10月28日構成一覧に掲載。
通常の決算判定とは独立した業界分析。会社予想の比較は会社公表値同士で、コンセンサス超過ではありません。
【一次資料】
https://www.release.tdnet.info/inbs/140120261028557937.pdf
https://www.release.tdnet.info/inbs/140120261028557945.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月28日16:36 JST(当日開示資料)。


コメント