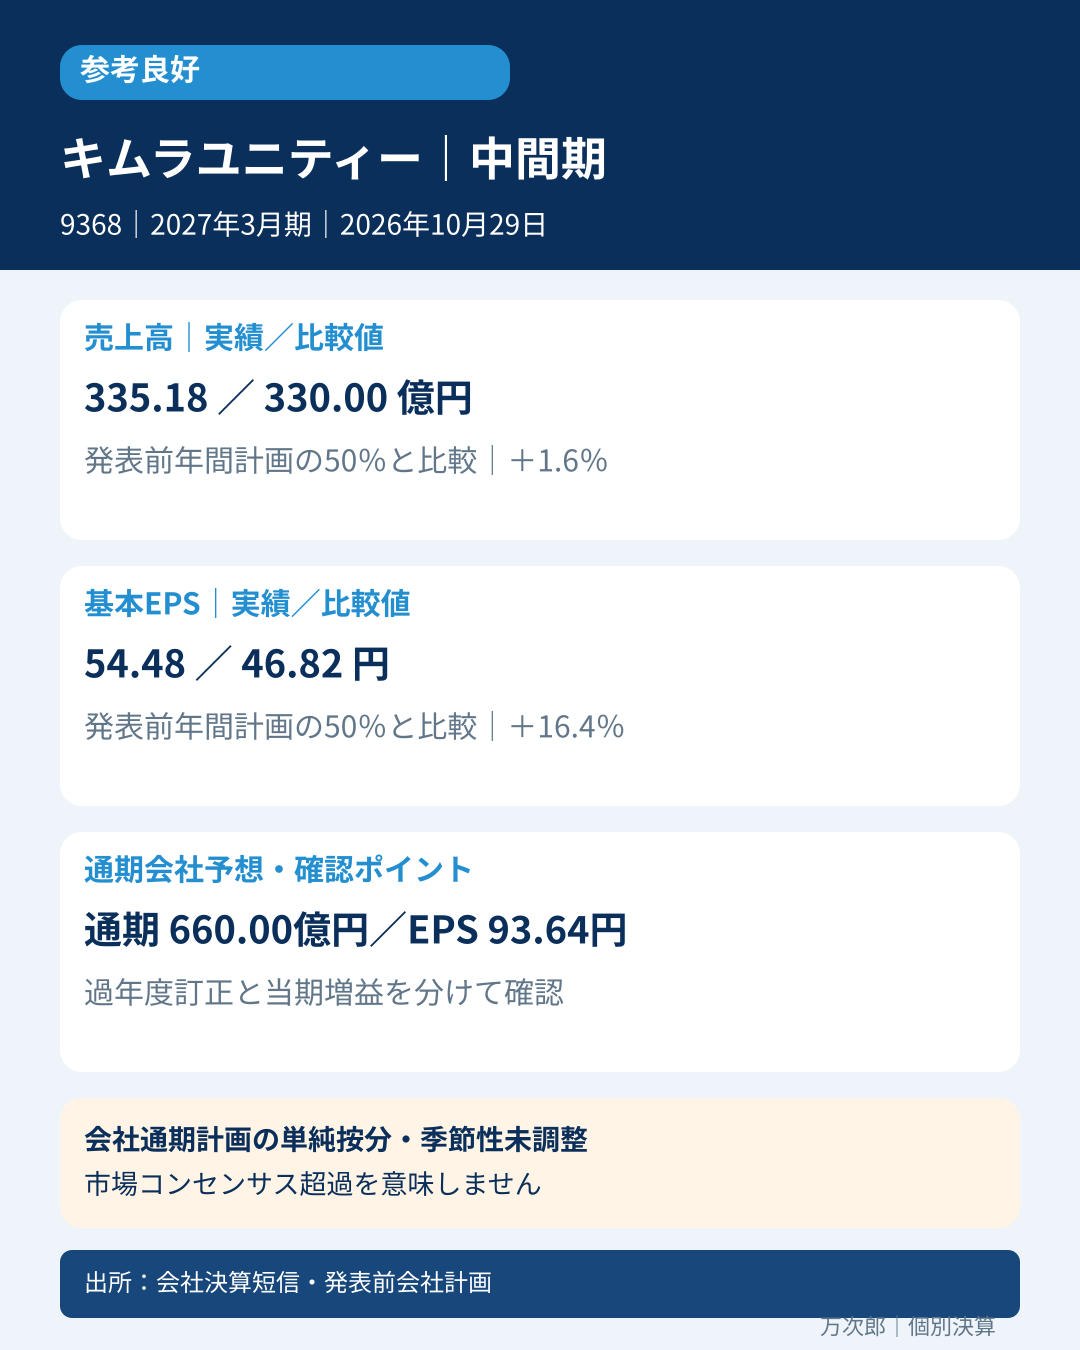
キムラユニティーの中間期は増収増益となり、売上高と基本EPSが発表前年間計画の半分に相当する参考値をともに上回りました。同日に公表した過年度のリース会計訂正は、当期の増益と分けて確認します。
主要数値|2027年3月期中間期(2026年4月1日~9月30日、日本基準・連結)
売上高335.18億円(前年同期比+9.7%)、営業利益28.83億円(+24.0%)、親会社株主に帰属する中間純利益22.41億円、基本EPS54.48円。前年同期は今回の訂正後数値との比較です。
会計士が気になった点
営業CFは28.60億円で、前年同期から16.46億円増加。会社は売上債権・契約資産の増減による収入改善11.54億円などを説明しています。利益の増加と債権回収による資金改善を分けて読みます。
一方、オペレーティング・リースとして扱うべき車両契約の一部をファイナンス・リースとして処理していたため、2022年3月期以降の有価証券報告書等を訂正しました。内部統制の評価も訂正しており、当期増益だけで会計処理・統制の問題が解消したとは判断しません。
次は、リース分類の再評価手順など是正策の整備・運用と、現金回収の継続を確認します。
参考良好の比較根拠
2026年4月27日の会社通期計画を7月30日の原短信と今回も維持。
売上高:年間660.00億円×50%=330.00億円→実績335.18億円。差額+5.18億円、+1.6%。
基本EPS:年間93.64円×50%=46.82円→実績54.48円。差額+7.66円、+16.4%。
会社通期計画の単純按分・季節性未調整であり、市場コンセンサス超過を意味しません。直接中間予想313.00億円・EPS46.21円も双方上回りましたが、年間計画按分とは別の比較です。
通期予想は売上高660.00億円、営業利益51.00億円、基本EPS93.64円で据え置き。
判定結果
厳格判定:対象外(発表前直接市場コンセンサス未取得)。
次点判定:対象外(コンセンサス不存在未確認、翌年度12か月会社予想未公表)。
参考良好:該当。単純按分・季節性未調整の参考比較です。
出所:https://www.release.tdnet.info/inbs/140120261023555513.pdf
比較元:https://www2.jpx.co.jp/disc/93680/140120260424510355.pdf
過年度訂正:https://www.release.tdnet.info/inbs/140120261028558290.pdf
内部統制:https://www.release.tdnet.info/inbs/140120261028558264.pdf
確認:2026年10月29日。発表:同日11:00、キムラユニティー(9368)。


コメント