公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
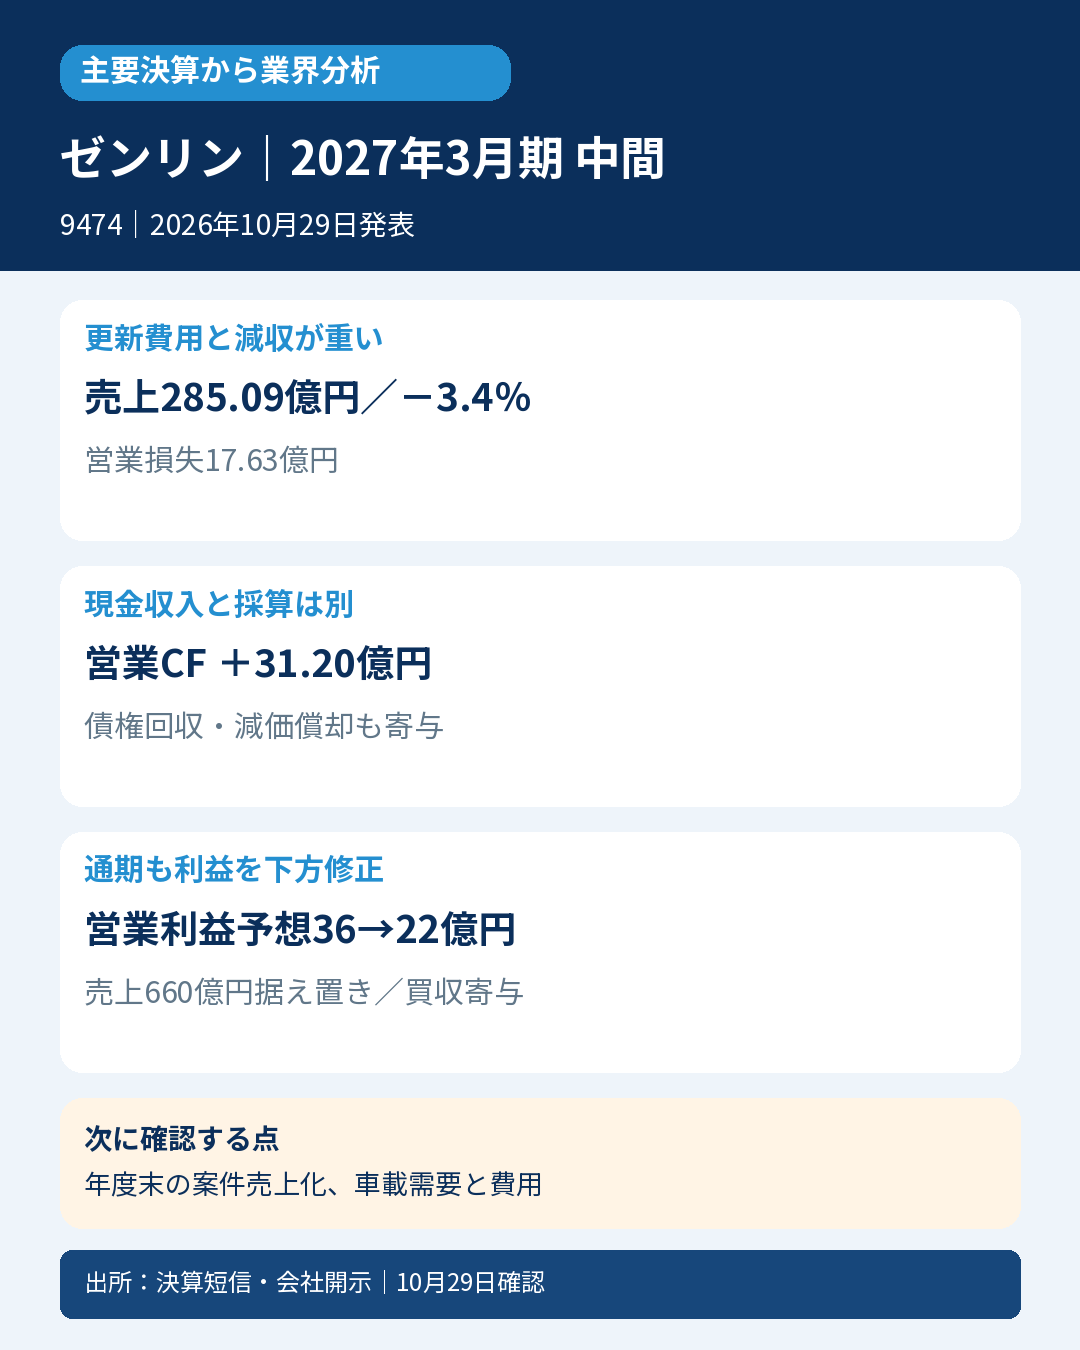
住宅地図やカーナビ向け地図データを提供するゼンリン。中間決算は公共案件の反動減とデータ更新費用の重さが表れ、通期営業利益予想も引き下げました。売上の年度末偏重はありますが、それだけで今回の悪化を片付けられません。
主要な事実・数字
売上285.09億円(前年同期比3.4%減)、営業損失17.63億円。前年同期の営業利益約0.84億円から18.47億円悪化しました。
親会社帰属の中間純損失は3.65億円。投資有価証券売却益や段階取得差益などの特別利益があり、営業赤字より小さくなっています。
営業CFは31.20億円の収入(前年同期より11.44億円減)。売上債権減少37.87億円と減価償却27.97億円が押し上げ、在庫増5.41億円・税支払7.78億円等が押し下げました。
通期営業利益予想36→22億円(14億円減、38.9%減)へ下方修正。売上660億円は据え置きです。
会社は新商材投入の遅れ、フロー商材減、車載システム構成・自動車メーカー生産開発計画の変化を説明。Will Smartの連結による増収寄与が全体売上の据え置きを支えます。
会計士の読み方
売上が据え置きでも、既存事業の減収を買収が補い、構成や原価負担が悪化する場合があります。中間の営業CF黒字も売上債権回収などを含み、営業採算の改善と同じではありません。年間を通じて整備費が発生し売上は第4四半期へ集中する季節性と、今回の下方修正要因を併せて見ます。
業界への示唆
地図データ事業は継続更新の固定費を抱えるため、公共案件の時期や自動車側の採用・開発計画変更が利益に響くことが示唆されます。無料地図の普及だけで今回の減益原因を断定せず、会社が説明した案件・商品・投資費用に絞ります。
次に確認する点
年度末の案件売上化と新商材投入、車載データ需要に対する整備・運用費の吸収を確認します。
対象・選定根拠
対象:ゼンリン(9474)、2027年3月期中間期(2026年4~9月)。日本基準・連結。発表:2026年10月29日13:00。
選定根拠:日経225には不在。公式事業等リスクがカーナビゲーション用データのトップシェアを明記。公式環境情報はカーナビ国内市場シェア約7割を記載しますが、順位の対象データ年・数量/金額基準は確定できず、最新2026年の全地図市場首位へ拡大しません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261027556711.pdf
- https://www.release.tdnet.info/inbs/140120261020553285.pdf
- https://www.zenrin.co.jp/company/ir/management/risk/index.html
- https://www.zenrin.co.jp/company/sustainable/enviroment/index.html
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日13:50。


コメント