公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
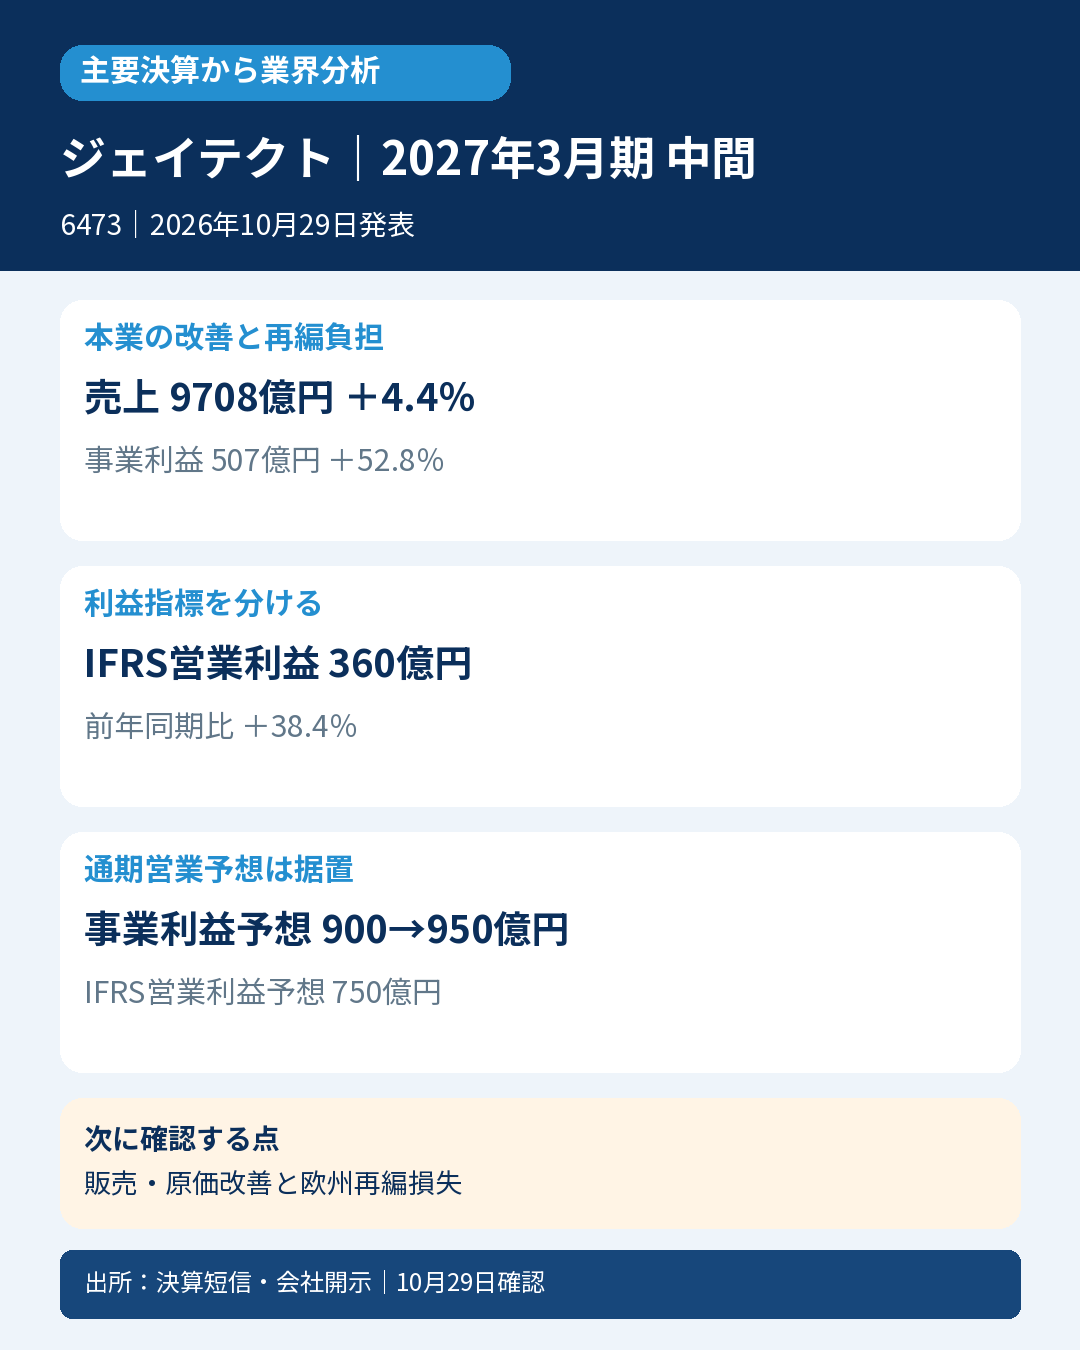
軸受や工作機械を供給するジェイテクト。中間決算では本業の採算改善が進みましたが、通期の事業利益引き上げが、そのままIFRS営業利益の増額にはつながっていません。事業再編の負担を併せて読む局面です。
主要な事実・数字
売上収益9707.88億円、前年同期比4.4%増。会社定義の事業利益506.84億円、52.8%増に対し、IFRS営業利益は360.49億円、38.4%増でした。
自動車事業は売上収益6845.56億円、3.9%増、事業利益323.46億円、96.8%増。地域別の販売動向に加え、為替、原価改善、構造改革が影響しています。
産業・軸受は売上収益1792.12億円、4.1%増、工作機械・生産設備は1070.19億円、7.8%増。事業利益の増加率はそれぞれ11.9%、5.9%です。
通期会社予想は売上収益1兆8800→1兆9200億円(400億円、2.1%増額)、事業利益900→950億円(50億円、5.6%増額)。IFRS営業利益750億円は据え置きました。
会計士の読み方
事業利益は売上収益から売上原価と販売費・一般管理費を引いた会社指標で、IFRS営業利益とは範囲が異なります。欧州事業の譲渡に伴う損失があるため、本業指標の改善と最終的な営業利益の見通しを分ける必要があります。販売増だけでなく原価改善や再編、円安の効果も含まれます。
業界への示唆
自動車部品の採算改善が示唆される一方、中国・欧州と日本・北米・アジアの動きは一様ではありません。産業用軸受では米国関税の負担もあり、同社の改善を機械・部品市場全体の需要回復と断定できません。
次に確認する点
為替を除いた販売と原価改善の継続、欧州再編損失が事業利益とIFRS営業利益の差に与える影響を確認します。
対象・選定根拠
対象:ジェイテクト(6473)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日15:00。
選定根拠:発表時点の日経225構成企業。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558518.pdf
- https://www.release.tdnet.info/inbs/140120261028558528.pdf
- https://www.release.tdnet.info/inbs/140120261028558535.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント