公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
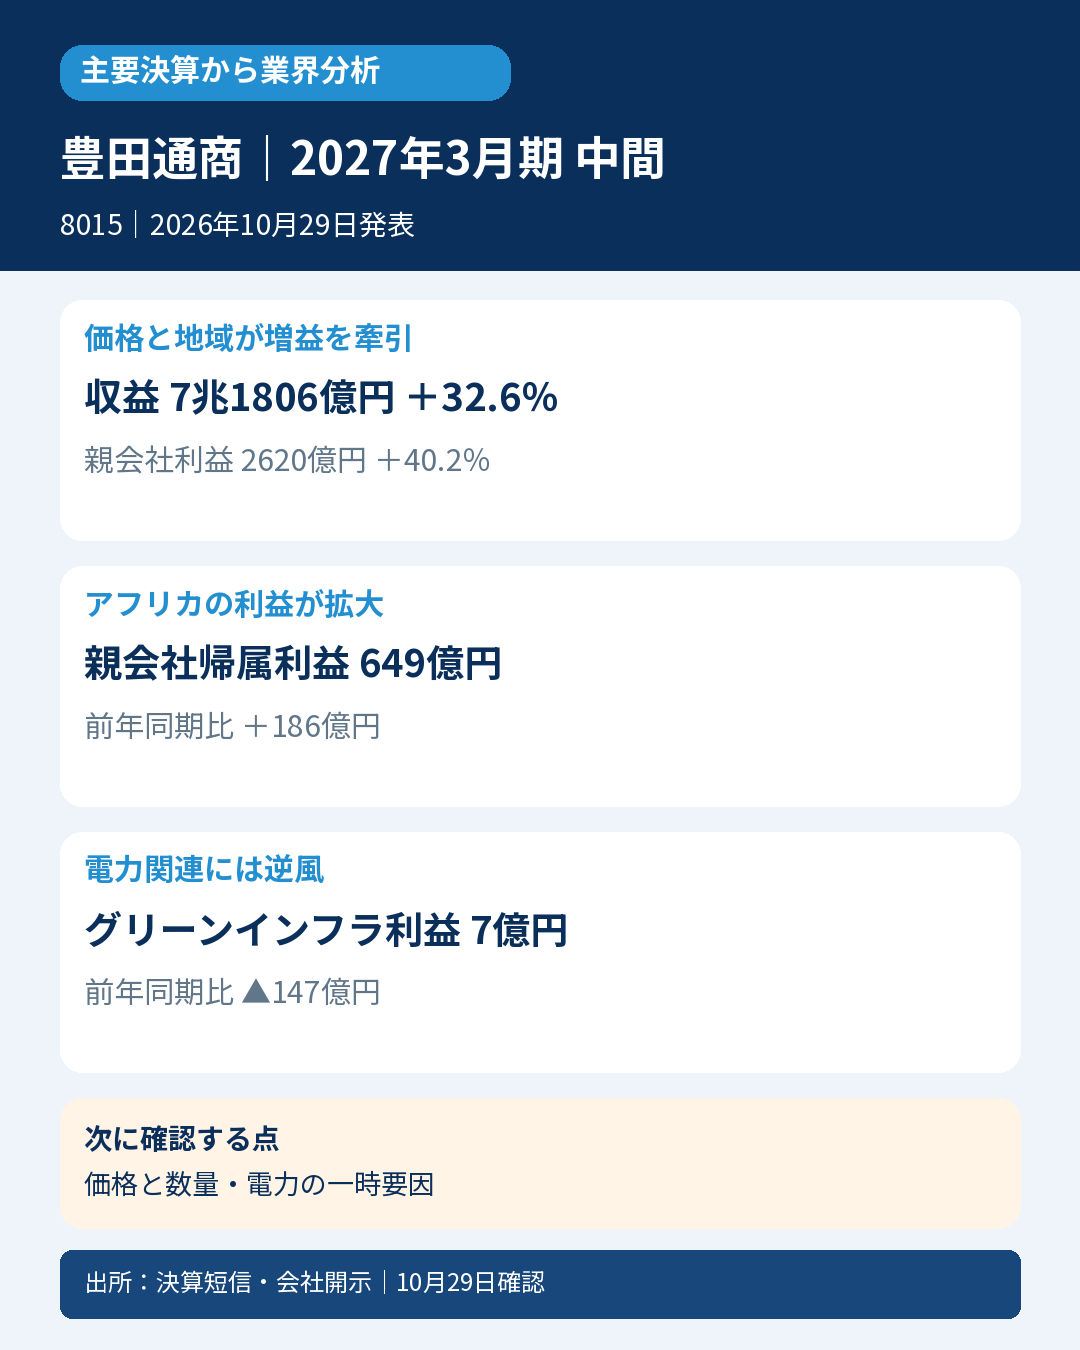
金属リサイクルやアフリカでの自動車販売を担う豊田通商。中間決算は資源・メモリー価格とアフリカの販売が利益を押し上げました。一方で電力関連は大幅減益となり、総合商社の好調さの中にも事業ごとの明暗が見えます。
主要な事実・数字
収益7兆1806.16億円、前年同期比32.6%増。営業活動に係る利益3712.94億円、42.2%増、親会社帰属利益2620.26億円、40.2%増でした。
サーキュラーエコノミーの親会社帰属利益は576億円、前年同期比388億円増。資源価格などが寄与しました。
デジタルソリューションの親会社帰属利益は349億円、189億円増。メモリー価格上昇や車載エレクトロニクス関連が寄与しています。
アフリカの親会社帰属利益は649億円、186億円増。一方、グリーンインフラは7億円、147億円減で、海外電力の一時要因や国内発電の減少が影響しました。セグメント数値は会社資料の億円表示です。
会計士の読み方
収益の伸びには資源・メモリーの価格が含まれるため、32.6%増を取扱数量や需要の伸びと読み替えられません。価格感応度の高い利益と自動車販売の数量効果、電力の一時要因を分けると、増益の持続性を考えやすくなります。2026年4月の組織変更後の会社比較値を使っています。
業界への示唆
メモリー需給とアフリカの自動車販売の強さが示唆されますが、同社の地域展開や商流による効果もあります。商社全体や全世界の自動車需要へ一律には一般化できません。
次に確認する点
メモリー・資源価格に依存しない数量と利益の継続、電力事業の一時要因が解消した後の採算を確認します。
対象・選定根拠
対象:豊田通商(8015)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日15:00。
選定根拠:発表時点の日経225構成企業。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558223.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント