公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
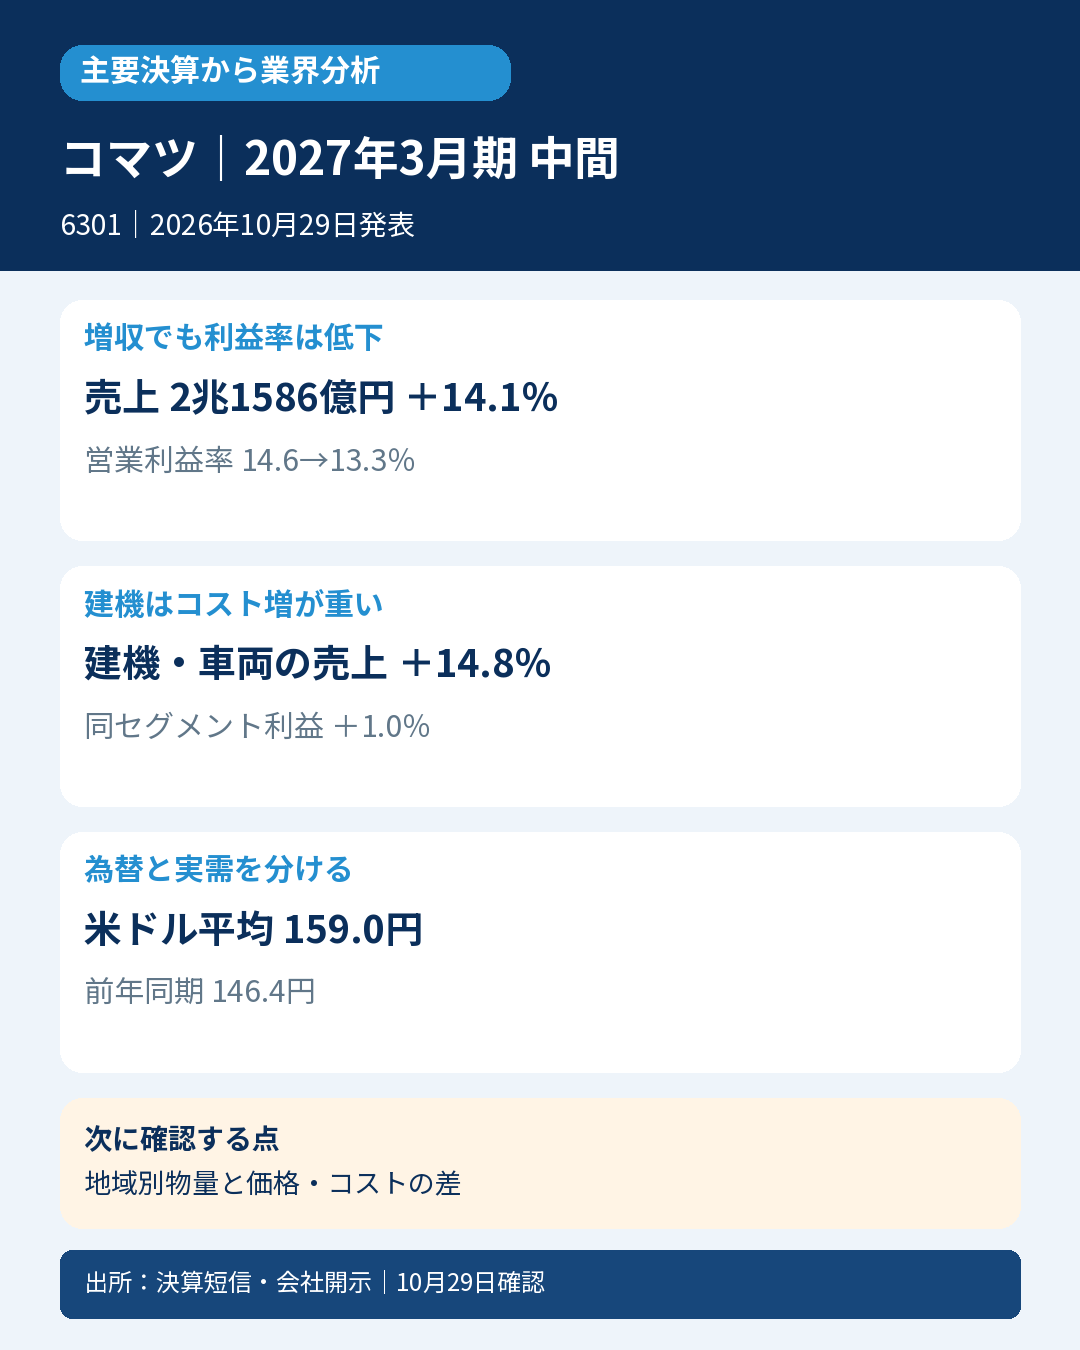
建設・鉱山機械を供給するコマツ。中間決算では販売物量と価格改善、円安で売上が伸びても、営業利益率は低下しました。建機市場を見るうえでは、売上増と採算の改善を分ける必要があります。
主要な事実・数字
売上高2兆1586.39億円、前年同期比14.1%増。営業利益2866.25億円、3.5%増で、営業利益率は14.6%から13.3%へ低下しました。
建設機械・車両は売上高1兆9995.63億円、14.8%増、セグメント利益2444.72億円、1.0%増。円安、物量、販売価格の改善に対し、コスト増が利益を圧迫しました。
産業機械他は売上高1144.95億円、7.1%増、セグメント利益210.74億円、27.0%増。半導体産業向けなどが寄与しています。
中間期の米ドル換算レートは159.0円、前年同期146.4円。ユーロは184.2円、前年同期166.9円でした。
会計士の読み方
増収率14.1%と営業増益率3.5%の差は、売上規模が膨らんでも利益への残り方が薄くなったことを示します。円安で換算売上が増える面と、販売物量・価格改善による面を分け、コスト上昇をどこまで吸収できたかを見る決算です。
業界への示唆
建機の販売・価格改善は確認できますが、円安効果もあり、世界の建機需要が14.1%拡大したとは言えません。半導体関連の産業機械が伸びたことも、建設需要とは別の動きとして扱います。
次に確認する点
為替を除いた地域別販売物量と、コスト上昇に対する価格改善の継続を確認します。
対象・選定根拠
対象:コマツ(6301)、2027年3月期中間期(2026年4~9月)。米国基準・連結。発表:2026年10月29日14:30。
選定根拠:発表時点の日経225構成企業。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261029559357.pdf
- https://www.release.tdnet.info/inbs/140120261029559373.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント