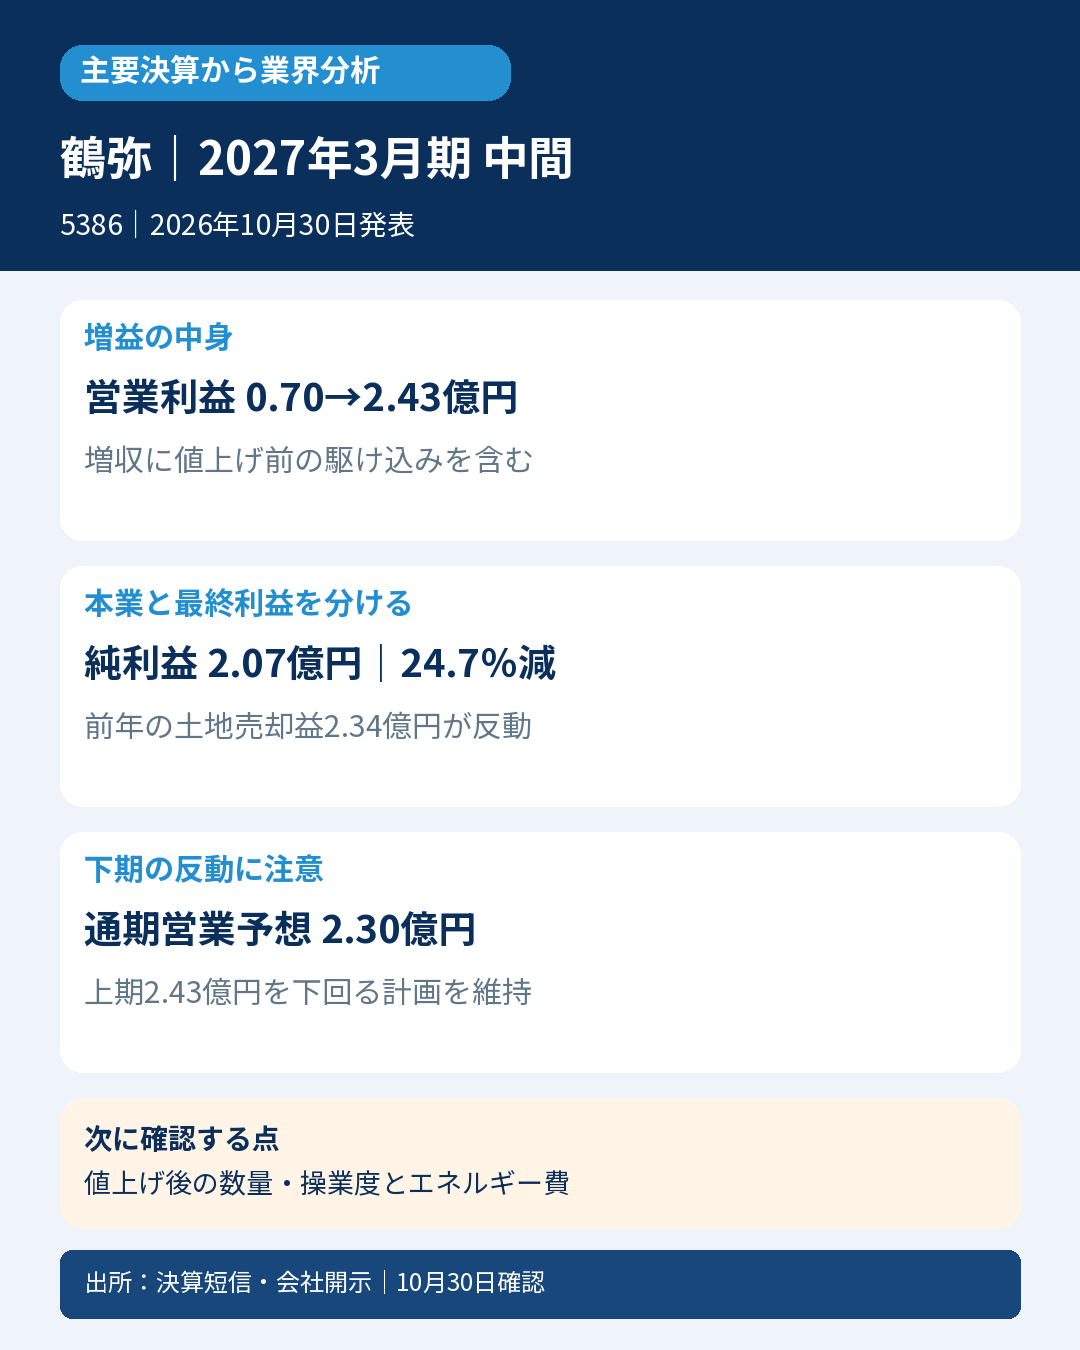
防災瓦「スーパートライ110」や陶板屋根材「スーパートライ美軽」を手がける鶴弥。中間期は大幅増益でしたが、6月の値上げ前の駆け込み需要も含みます。粘土瓦業界の回復を見るには、値上げ後の需要と操業度を分ける必要があります。
主要な事実・数字
売上高38.27億円(前年同期比18.0%増)、営業利益2.43億円(247.8%増)。営業利益率は約2.2%から6.3%へ改善しました。
売上原価率は前年同期比2.0ポイント低い72.5%。売上総利益10.51億円に対し、販管費は6.8%増の8.09億円でした。
中間純利益は2.07億円(24.7%減)。前年同期には土地の売却益2.34億円があり、本業の増益と最終利益の減少は両立しています。
営業CFは前年同期のマイナス0.53億円からプラス5.23億円へ。仕入債務の増加0.62億円、法人税等支払の減少約0.48億円も資金を押し上げています。
通期営業利益予想は2.30億円で、既に上期実績2.43億円を下回る水準のまま。会社は下期に駆け込み需要の反動減とエネルギー高を見込んでいます。
会計士の読み方
売上増と操業度の改善で、固定費を含む製造原価の負担が薄まりました。会社が説明する持家着工の前年反動と値上げ前需要が含まれるため、18.0%増収を恒常的な需要成長とは読みません。営業CF改善も利益増だけでなく支払い・納税時期を含めて確認します。上期実績が通期計画を超えていても、季節性や下期の減益見込みを無視した予算超過判定には使いません。
業界への示唆
粘土瓦では住宅需要に加え、価格改定と工場の稼働水準が採算を左右することが示唆されます。一方、屋根材間の競争や建築コスト・金利の負担は続くという会社の説明であり、同社の駆け込み増収だけで住宅・屋根材市場全体の回復を断定できません。
次に確認する点
値上げ後の販売数量・売上と操業度、エネルギー費の推移を確認します。9月末の衣浦工場火災は予備設備で生産への影響なしと会社が説明する一方、今後の撤去費用・保険金等は金額算定困難で通期予想に未反映です。
対象・選定根拠
対象:鶴弥(5386)、2027年3月期中間期(2026年4~9月)。日本基準・個別。発表:2026年10月30日10:40。
選定根拠:日経225には不在。公式KAWALIFEが粘土瓦について生産量・売上高とも全国トップシェアと明記。対象データ年・率・調査出所は当該本文に明示なく、2026年最新確定シェアや屋根材全体の首位へ広げません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261030560362.pdf
- https://www.try110.com/kawalife/
- https://www.try110.com/company/index.html
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月30日10:46。


コメント