自家培養軟骨「ジャック」や研究用ヒト培養組織「ラボサイト」を手がけるJ-TEC。中間期は売上が50.1%増え、営業黒字に転じました。ただし営業利益は5.1万円。治療の普及が進む一方、開発・事業基盤の費用を安定して賄えるかが次の焦点です。
主要な事実・数字
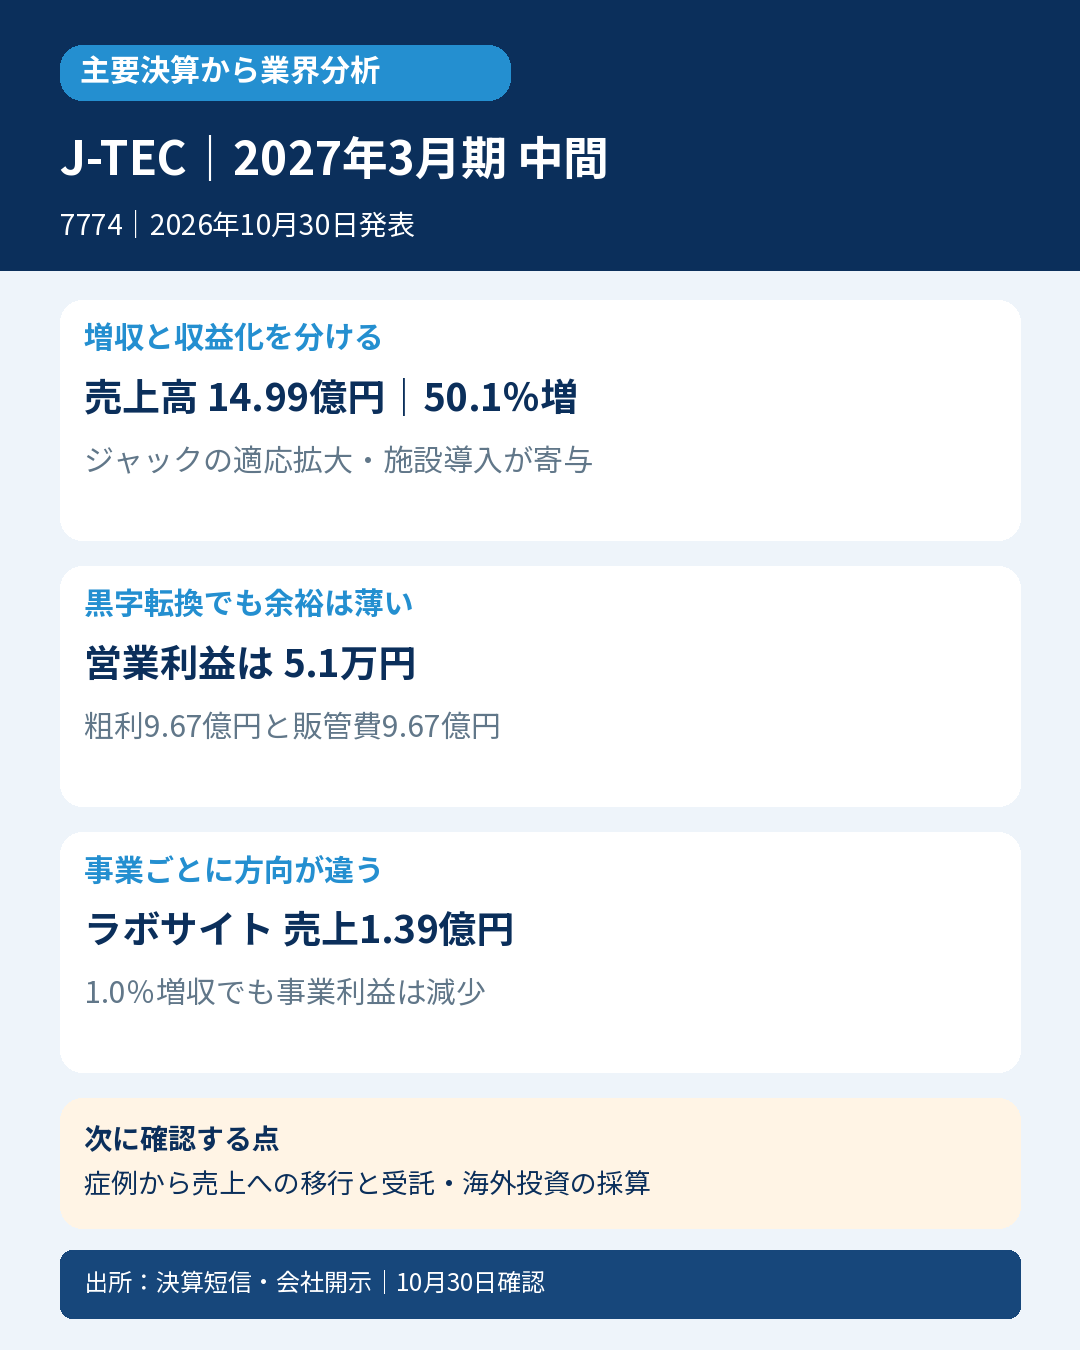
売上高14.99億円(前年同期比50.1%増)。営業損益は3.76億円の赤字から5.1万円の黒字、中間純利益は409.7万円です。百万円表示の営業利益「0」は利益ゼロを意味しません。
再生医療製品の売上は11.44億円(80.6%増)。会社説明の軟骨領域売上は約2.03→5.22億円で、ジャックの適応拡大と導入施設増が寄与しました。
受託事業売上は2.16億円(5.1%減)。一般顧客向けが伸びる一方、帝人向けの前年ノウハウ提供案件の一巡が重荷。ラボサイト売上は1.39億円(1.0%増)でも、同事業利益は約0.43→0.23億円でした。
売上総利益9.67億円に対し販管費も9.67億円。会社は第2四半期に計画内のIT基盤一時費用約0.60億円を計上したと説明しています。
営業CFは1.52億円。未払消費税等の増加0.62億円なども寄与し、投資CFはマイナス1.73億円。通期営業利益予想1.00億円は据え置きです。
会計士の読み方
製品売上の伸びで粗利が増え、全社の開発・管理費をほぼ吸収できる水準に近づきました。ただし一時費用だけを取り除いて恒常的な黒字を断定することはできません。ラボサイトの減益には会社説明で海外戦略投資があり、売上拡大と収益化の時間差も見えます。営業CFも未払税金等の影響を含むため、資金創出の定着は継続確認が必要です。
業界への示唆
再生医療の事業化では、承認取得に加えて施設への導入と症例の積み上げが売上に結びつくことが示唆されます。会社固有のジャックの適応拡大・受託顧客構成が大きく、同社の50.1%増収を再生医療市場全体の成長率とはみなしません。動物実験代替モデルを扱うラボサイト事業の首位と、再生医療全体の順位も別です。
次に確認する点
ジャックの症例数が売上・利益に結びつくか、一般顧客の受託と海外ラボサイト投資の採算を確認します。説明資料の上期受注210例に対し、10月29日時点の今期累計326例は下期予定分を含み、すべて上期売上とは扱いません。
対象・選定根拠
対象:ジャパン・ティッシュエンジニアリング(7774)、2027年3月期中間期(2026年4~9月)。日本基準・個別。発表:2026年10月30日10:30。
選定根拠:日経225には不在。当日短信の添付5頁が、エピ・モデル24等による皮膚刺激性・腐食性・感作性試験及び角膜モデル24による眼刺激性試験のモデルについて国内トップシェアと明記。対象年・率・数量/金額基準・第三者調査出所は非開示。研究用ヒト培養組織の限定市場であり、再生医療全体の首位を意味しません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261029559786.pdf
- https://www.release.tdnet.info/inbs/140120261029559864.pdf
- https://www.jpte.co.jp/ir/library/index_financial.html
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月30日10:46。


コメント