本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
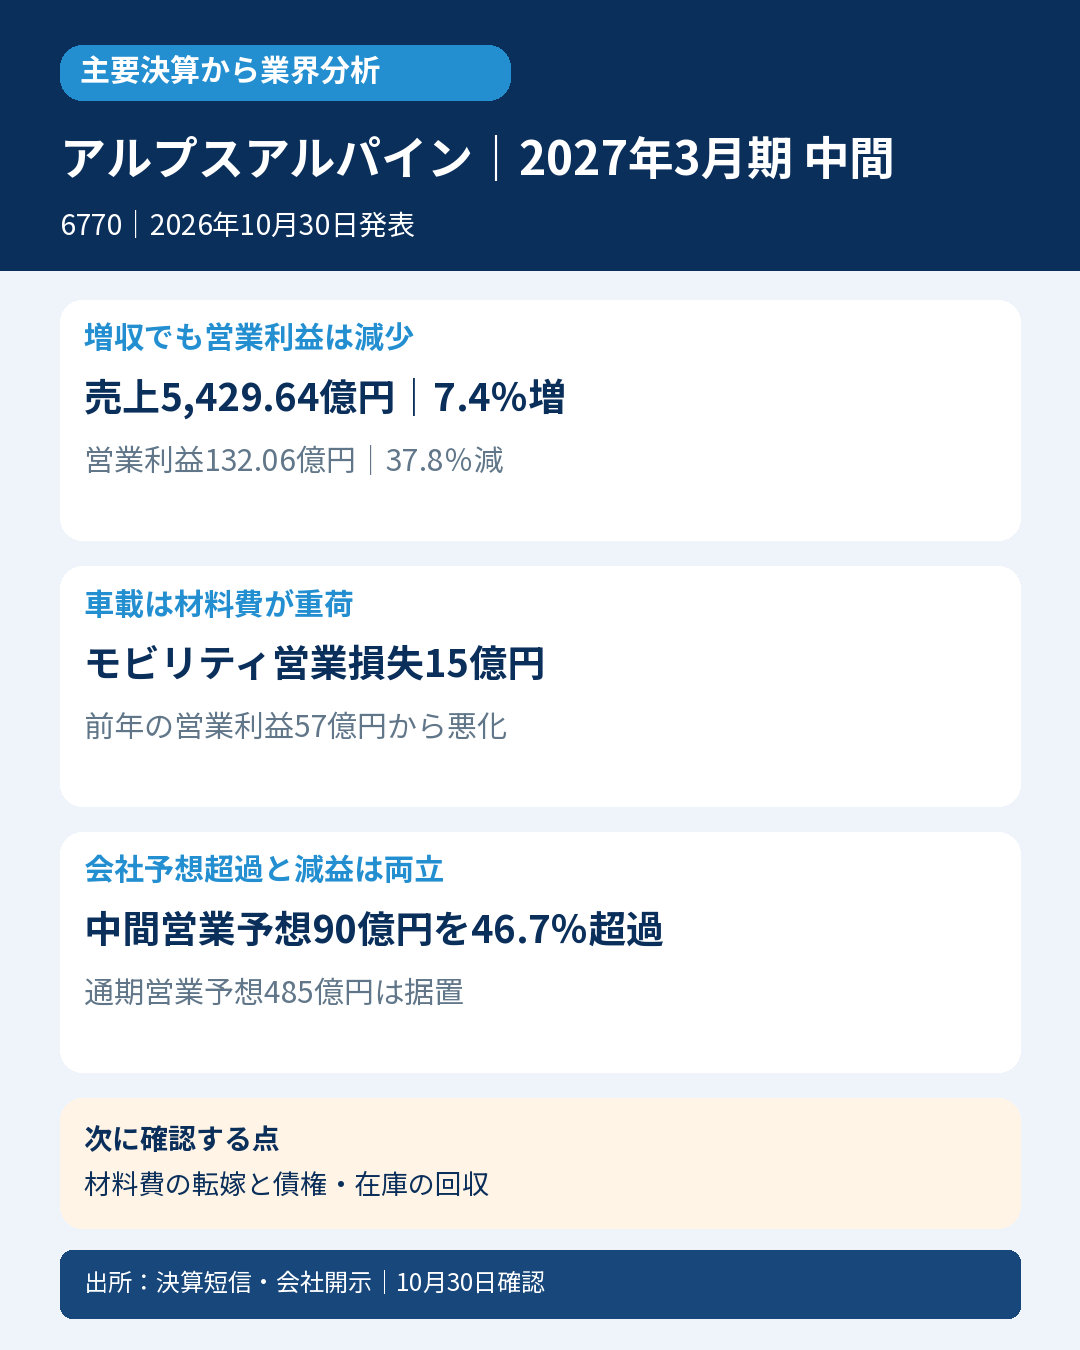
車載トルクセンサーやガラスレンズを手がけるアルプスアルパイン。中間期は増収でも営業減益となりました。AI投資に伴うメモリー価格上昇が車載事業の原価を押し上げており、AI需要の拡大がすべての電子部品会社に同じ利益効果をもたらすわけではありません。
主要な事実・数字
売上高5,429.64億円(前年同期比7.4%増)、営業利益132.06億円(37.8%減)、親会社株主に帰属する中間純利益29.52億円(77.8%減)。
モビリティ事業は売上2,880億円(8.9%増)でも営業損失15億円(前年は57億円の利益)。会社はメモリー価格上昇による原価増などを説明しています。コンポーネントも製品構成による変動費率上昇等で減益でした。
中間の会社営業利益予想90億円に対して、実績は42.06億円・46.7%上回りました。円安や主要顧客の計画超過が寄与した一方、通期営業利益予想485億円は据置です。前年同期比の減益と予想超過は両立します。
会社の億円丸め表示では営業CFは前年342億円の流入から199億円の流出へ。売上債権増403億円、在庫増214億円などが資金を使いました。別途、株式売却益60億円と車載トルクセンサーの製品補償損失88億円を特別損益に計上しています。
会計士の読み方
顧客の販売が増えても、材料費の転嫁や製品構成によって利益率は下がります。株式売却益と製品補償損失は営業利益の下に計上された項目で、本業の営業減益と混同しません。補償損失の計上額と同期間の現金支払額も同じとは限りません。債権・在庫に滞留する資金を含めて収益の質を見ます。
業界への示唆
データセンター投資はレンズ需要を支える一方、メモリー調達コストを通じて車載機器の採算を圧迫することが示唆されます。ただし顧客構成や契約条件、品質問題は同社固有の影響を含み、車載電子部品全体の減益を断定しません。
次に確認する点
メモリー等の原価上昇を価格へ反映できるか、債権・在庫が回収へ向かうかを追います。品質問題の追加費用と実際の支払いも分けて確認します。
対象・選定根拠
アルプスアルパイン(6770)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結。発表:2026年10月30日。資料確認:同日18時台(JST)。
日経公式の2026年10月30日構成一覧で採用を確認。市場首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120261028557377.pdf
https://www.release.tdnet.info/inbs/140120261030560594.pdf
https://www.release.tdnet.info/inbs/140120261030560627.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント