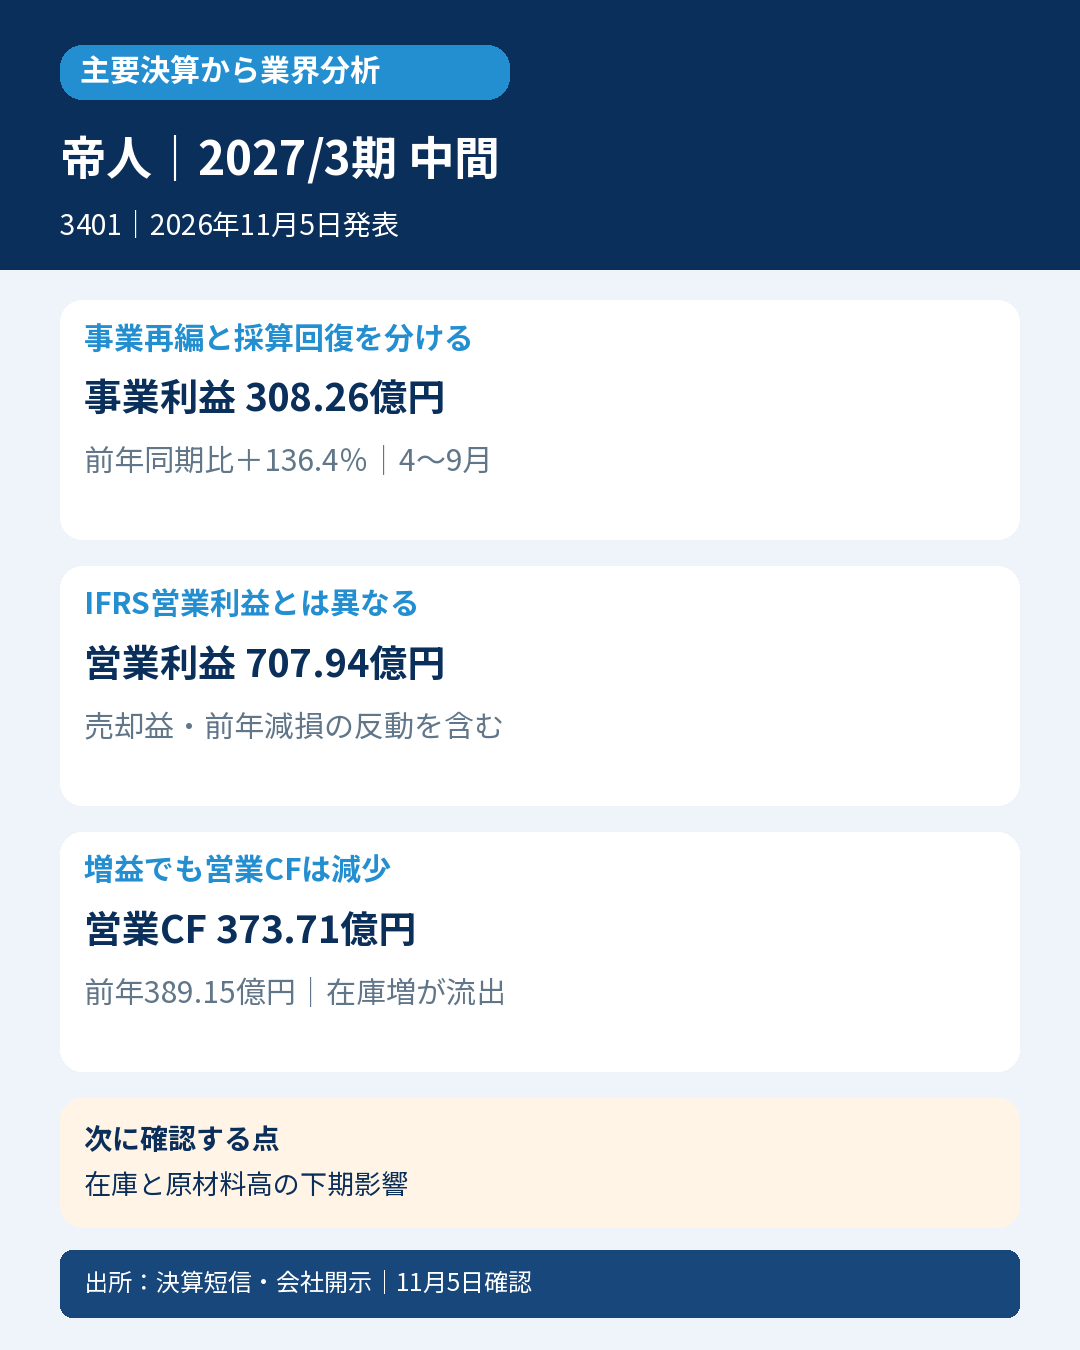
炭素繊維や在宅医療のCPAPを手掛ける帝人。素材の採算回復で会社の事業利益は大きく伸びましたが、IFRSの黒字転換には事業売却益と前年の減損反動も影響しています。本業の回復、再編で生じた利益、現金の動きを分けて読む決算です。
2027年3月期中間、2026年4月1日~9月30日、IFRS・連結。売上収益4510.43億→4395.62億円、2.5%減。会社独自の事業利益は130.42億→308.26億円、136.4%増。IFRS営業損益は540.82億円の赤字から707.94億円の黒字、親会社所有者帰属損益は548.35億円の赤字から525.41億円の黒字へ転換し、EPS272.26円でした。
会社の億円丸め説明では、スペシャリティマテリアルズの事業損益は62億円の赤字から58億円の黒字へ改善。構造改革、アラミド繊維の操業度改善、前年の減損による償却費減少等が寄与しました。売上減には複合成形材料の北米事業譲渡も影響しており、減収をすべて需要減とはみなしません。
エレクトロニクス&エナジーは売上899億円、18.9%増、事業利益168億円、70.7%増。会社は樹脂・電池部材・フォトレジストフィルター用途メンブレン等の販売、価格改定、在庫受払差、為替を挙げています。原燃料上昇の影響が一部3Q以降へ繰り延べられる点もあり、上期の採算を下期へそのまま延長しません。
会計士の読み方:事業利益は営業利益に持分法損益を加え、非経常項目を除いた会社指標です。営業利益には関係会社株式売却益454.88億円等が含まれ、前年の減損損失522.33億円は当期20.59億円へ減少。一方、特別退職金も会社丸めで106億円計上しています。償却費の減少や売却益を販売数量の伸びと混同せず、再編後に残る事業の採算を見ます。
営業CFは389.15億→373.71億円へ減少。在庫は前年91.10億円の減少による流入から、当期96.60億円の増加による流出へ変わり、法人所得税支払も18.80億→50.55億円へ増えました。投資CFはマイナス311.76億→プラス277.74億円で、会社はアラミドペーパー事業譲渡の寄与を説明しています。投資CFの流入を営業の現金創出としません。
通期会社計画は売上9000億→9200億円、事業利益300億→400億円、親会社利益450億→500億円へ上方修正。最新のIFRS営業利益予想は750億円、年間配当50円は据え置きです。素材業界への示唆は、需要・価格だけでなく事業売却や減損後の費用構造でも利益が変わること。一社で全業界を断定せず、次は在庫の現金化と原材料高の下期影響、再編後の継続利益を確認します。
対象・判定根拠:11月5日の日経公式構成で3401を確認。厳格判定は発表前の同一期間・同一定義の直接市場コンセンサス未取得により対象外。次点判定はコンセンサス不存在未確認・翌年度12か月会社予想未公表により対象外。参考良好は発表前通期売上計画9000億円の単純50%=4500億円を実績4395.62億円が下回るため非該当。季節性未調整の参考進捗で、事業利益の通期進捗だけから良好とは判定しません。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261104564276.pdf
https://www.release.tdnet.info/inbs/140120261104564385.pdf
https://www.release.tdnet.info/inbs/140120261104564382.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント