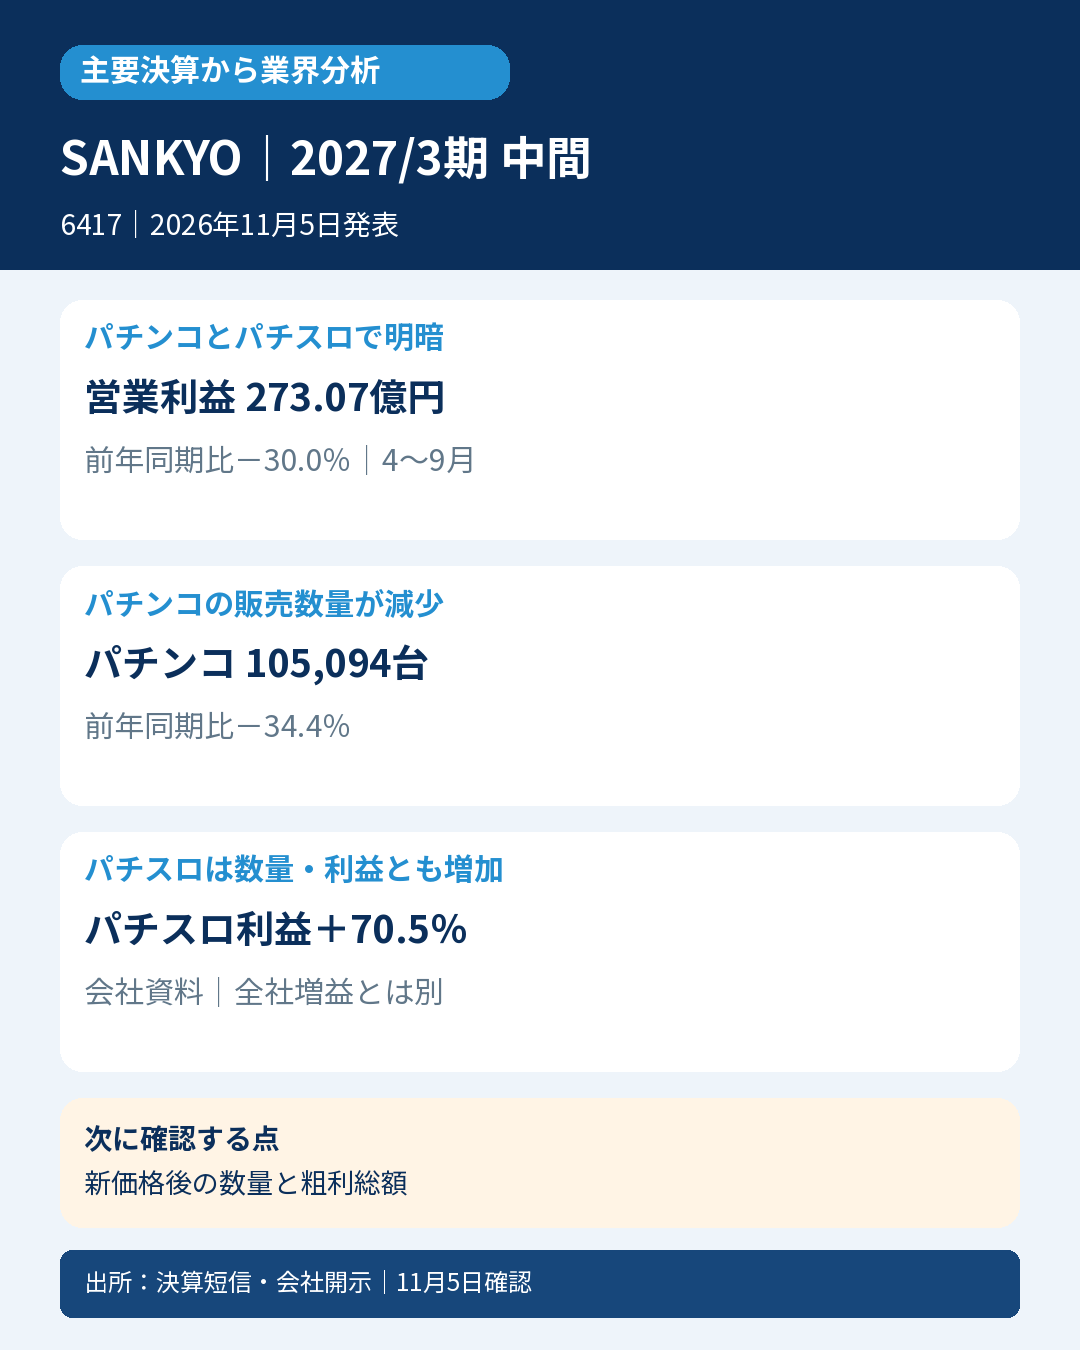
「フィーバー」シリーズや「Lパチスロ からくりサーカス2」を手掛けるSANKYO。パチスロは伸びましたが、主力パチンコの販売台数減を補えず営業利益は3割減でした。新台の人気だけでなく、ホールの導入余力とメーカーの数量・粗利のつながりを見る決算です。
2027年3月期中間、2026年4月1日~9月30日、日本基準・連結。売上1004.09億→810.25億円、19.3%減、営業利益390.38億→273.07億円、30.0%減。営業利益率は約38.9%→33.7%へ低下。親会社株主帰属利益204.99億円、28.8%減、EPS103.79円でした。
パチンコ機関連は売上500.01億円、33.2%減、営業利益194.96億円、44.8%減、販売105,094台、34.4%減。対してパチスロ機関連は売上250.82億円、44.7%増、営業利益114.92億円、70.5%増、販売46,128台、12.7%増でした。二つの製品市場を混ぜずに確認します。
会社説明では、2026年4~9月のパチンコ市場は前年44万台から37万台、パチスロ市場は31万台から35万台です。新たなゲーム性の機種が増えてもパチンコ全体の稼働改善には至らず、ホールの新台導入は慎重としています。これは会社が示す市場認識で、自社一社の減収だけから全業界の縮小を断定したものではありません。
会計士の読み方:売上総利益は595.37億→483.30億円へ減少する一方、粗利率は計算上約59.3%→59.6%。販管費は204.99億→210.22億円へ増えました。粗利率が保たれていても、販売数量減で粗利総額が減り、固定費等を吸収しにくくなると営業利益率は下がります。好調なパチスロの増益率だけでは全社採算を説明できません。
営業CFは178.87億→115.80億円へ減少。売上債権増107.27億円、在庫増7.23億円、税金支払90.73億円が流出となる一方、仕入債務増63.52億円は流入です。納税額の減少や支払時期が資金を支える面もあり、利益と回収・支払の両方を見ます。
通期計画は売上1740億円、営業利益560億円、親会社利益400億円、EPS202.52円、年間配当100円を据え置き。会社は新価格方針などでホールの負担軽減と市場活性化を図りますが、値下げが数量増・粗利総額の回復につながるかは今後の確認点です。パチスロの新機種供給と販売構成も合わせて追います。
対象・判定根拠:会社の2026年5月13日説明資料3・24頁で、2025年度のパチンコ機販売台数シェア30%超・4期連続トップを確認。24頁の出所は矢野経済研究所、2025年以降は会社推計です。同資料のパチンコ機販売市場を対象とし、世界全体やパチスロの現在首位へ広げません。厳格判定は発表前の同一期間・同一定義の直接市場コンセンサス未取得により対象外。次点判定はコンセンサス不存在未確認・翌年度12か月会社予想未公表により対象外。参考良好は発表前通期計画の単純50%=売上870億円に実績810.25億円が届かず非該当。会社通期計画の単純按分・季節性未調整で、市場コンセンサス超過を意味しません。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261102562828.pdf
https://www.release.tdnet.info/inbs/140120261104564335.pdf
https://www.sankyo-fever.co.jp/corporate/modify/IR/Library_Briefing/files/explanation_20260513_ja.pdf


コメント