本記事は2026年11月5日発表の決算を分析したものです。外部接続の利用上限により、ブログの公開は2026年11月6日となりました。
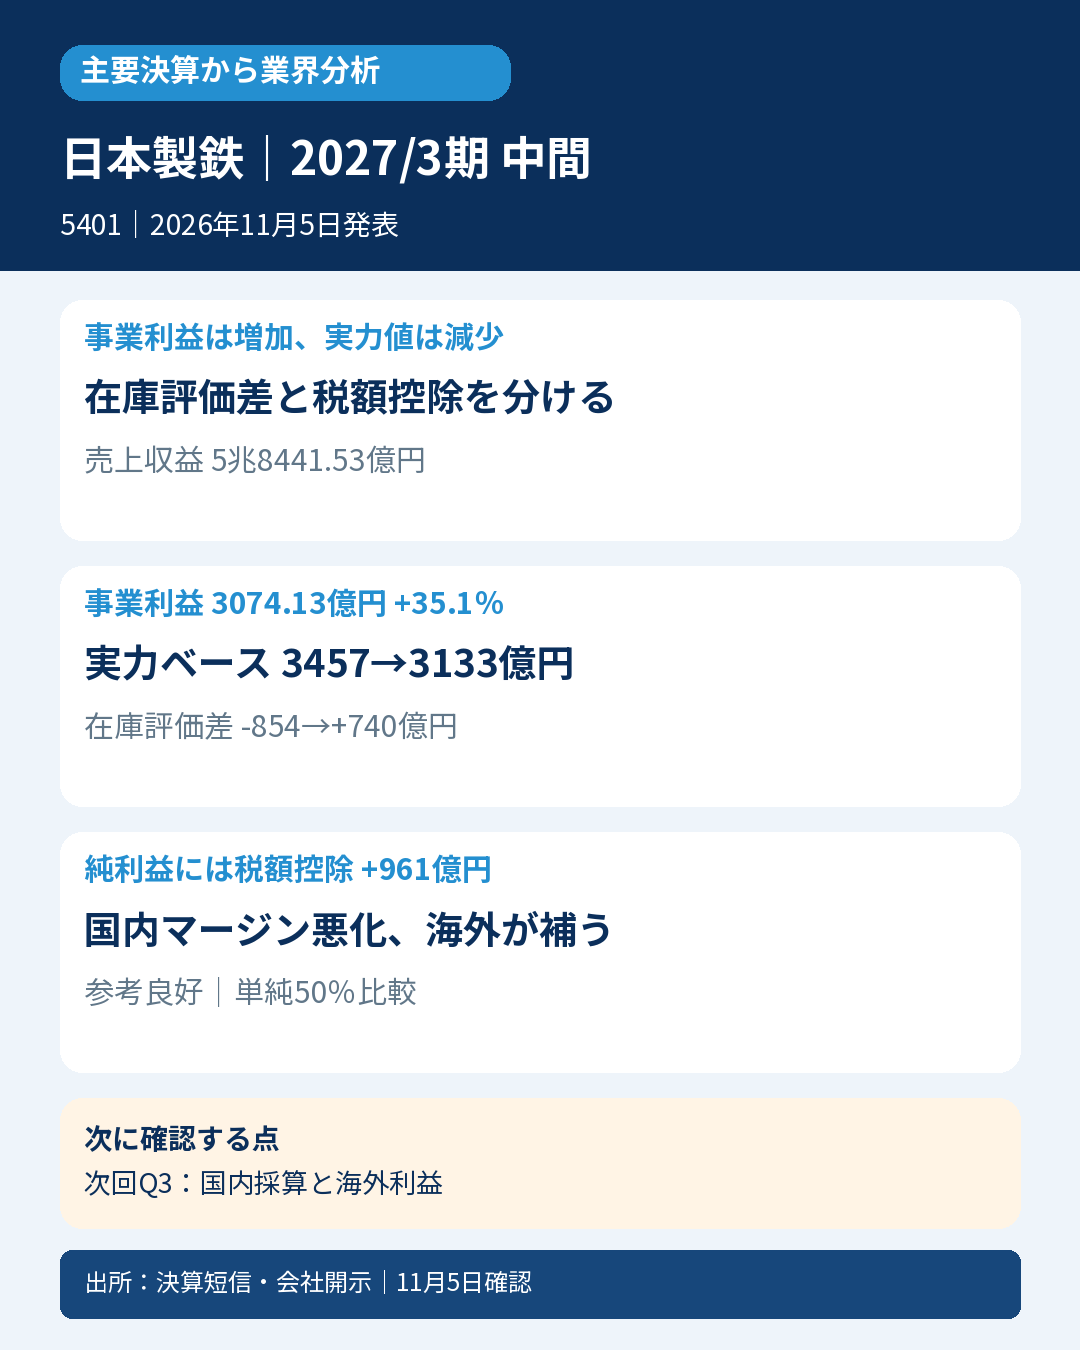
自動車用鋼板や電磁鋼板を作る日本製鉄。中間期の事業利益は増えましたが、会社の「実力ベース事業利益」は減少しました。在庫評価の改善と一時的な税額控除を分けると、国内鉄鋼の採算の厳しさと海外事業の成長が見えてきます。
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上収益5兆8441.53億円、26.1%増、事業利益3074.13億円、35.1%増。親会社帰属利益は前年1133.80億円の赤字から2629.97億円の黒字へ、基本EPSは50.32円でした。前年営業損失にはAM/NS Calvert持分譲渡等の事業再編損2303億円があり、黒字転換を需要回復だけで説明できません。
会社が在庫評価差等を除く「実力ベース」とする事業利益は3457億→3133億円。国内は2578億→1452億円へ減少し、マージン(為替影響を含む)による前年差は1430億円の悪化でした。海外は878億→1681億円、うちU.S. Steel(NSSK含む)は222億→990億円へ増加。国内と海外を分けて評価します。
在庫評価差は前年854億円のマイナスから740億円のプラスへ改善し、事業利益を押し上げました。親会社帰属利益には、U.S. SteelのBig River 2設備投資に係るアーカンソー州税額控除961億円を繰延税金資産・税金費用減として一括計上した影響が含まれます。これは鉄の販売利益や同額の当期現金収入ではありません。
連結粗鋼生産は2293万→2855万トンですが、U.S. Steelは前年の第2四半期から連結されており期間差があります。単独の鋼材出荷は1547万→1525万トン。連結数量増だけで国内需要の回復を断定しません。今回取得した短信・補足には営業CFの全表を確認できず、未確認のCFを推計で埋めません。
通期は売上11兆2000億→11兆7000億円、事業利益6300億→7200億円、親会社帰属利益2900億→4400億円へ上方修正。8月4日の直接中間計画に対して、売上5兆6000億→実績5兆8441.53億円(4.4%超)、事業利益2600億→3074.13億円(18.2%超)、基本EPS23.00→50.32円でした。
会計士の読み方:在庫評価の回復、前年再編損の反動、税額控除は利益を押し上げますが持続性が異なります。次回の第3四半期決算では、国内マージンの改善とU.S. Steelの実力ベース利益・投資負担を確認します。一社の連結拡大を日本の鉄鋼需要全体の拡大と同一視しません。
対象は発表日の日経225構成で確認。厳格判定は発表前・同一期間の直接市場コンセンサス未取得で対象外。次点判定はコンセンサス不存在未確認、翌年度12か月会社予想未公表のため対象外。参考良好は、発表前の通期売上11兆2000億円・EPS55.00円の単純50%=5兆6000億円・27.50円を実績がともに上回り該当。会社通期予想の単純按分・季節性未調整の参考値で、直接の中間予算や市場コンセンサス超過とは区別します。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261028558367.pdf
https://www.release.tdnet.info/inbs/140120261028558368.pdf
https://www.release.tdnet.info/inbs/140120261102563154.pdf
https://www.release.tdnet.info/inbs/140120261102563155.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント