本記事は2026年11月5日発表の決算を分析したものです。外部接続の利用上限により、ブログの公開は2026年11月6日となりました。
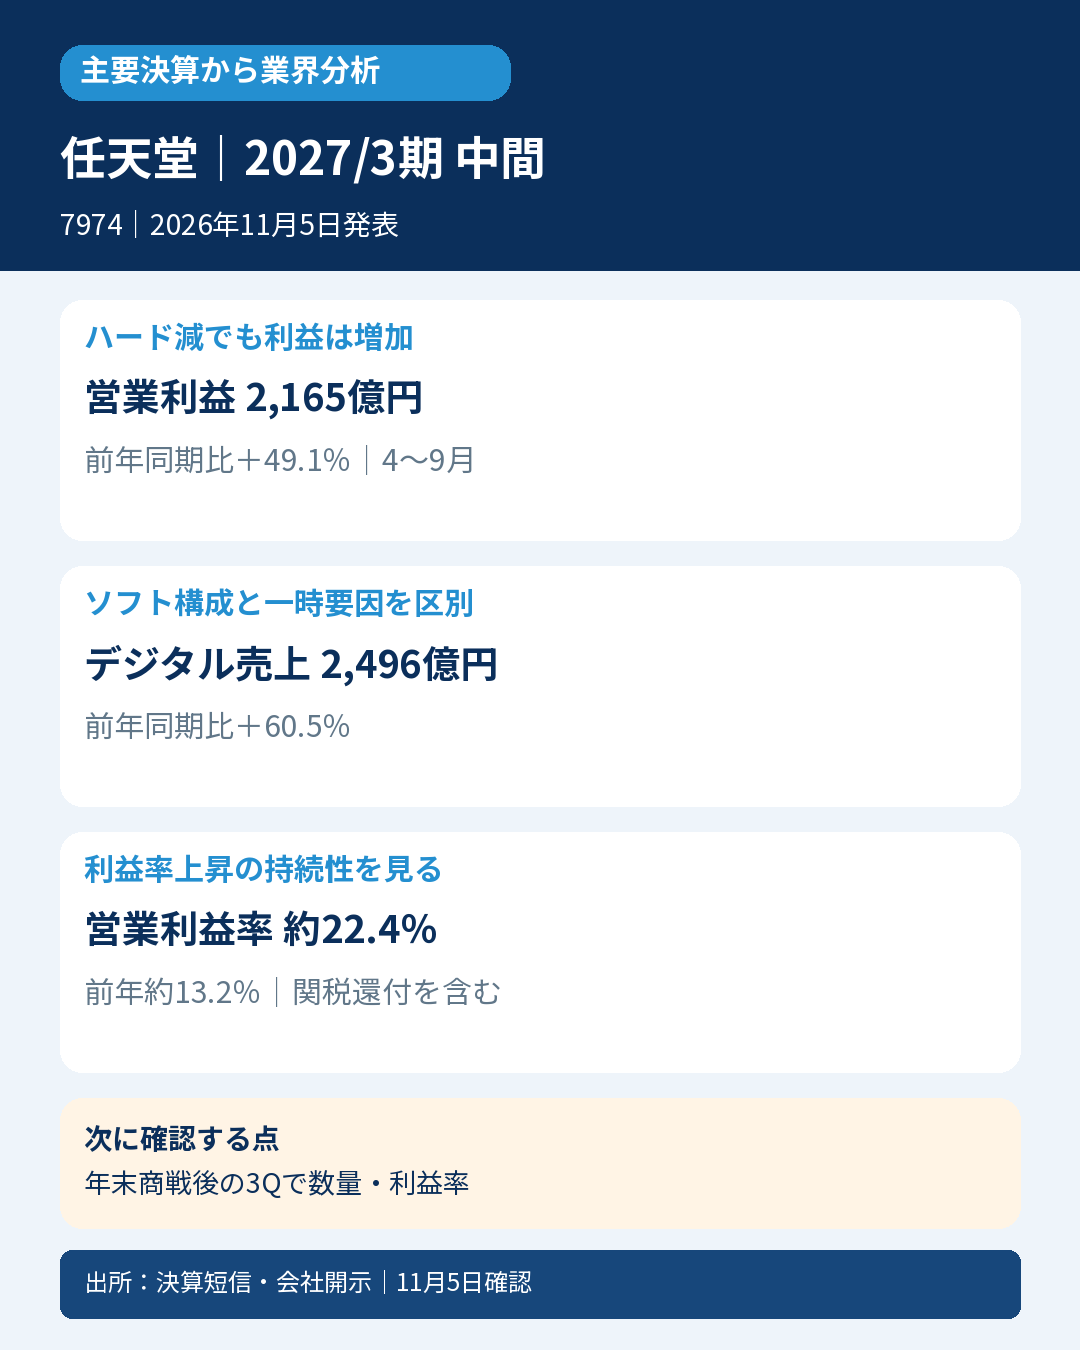
Nintendo Switch 2やマリオの任天堂。中間期は減収でも営業利益が約5割増えました。ソフトの売上構成上昇に加え、米国の関税還付が利益を押し上げており、利益率の上昇をそのまま需要拡大と読み替えないことが大切です。
2027年3月期中間、2026年4~9月、日本基準・連結。売上1兆995.65億→9660.41億円、12.1%減、営業利益1451.81億→2165.00億円、49.1%増。営業利益率は約13.2%→22.4%へ上昇しました。親会社利益2209.17億円、11.0%増、EPS191.63円でした。
Nintendo Switch 2のハード販売は649万台、ソフト2449万本。従来Switchはハード127万台、ソフト6573万本でした。会社はハード販売台数の減少で減収となる一方、ソフトの構成上昇が増益に寄与したと説明。新旧ハードの台数とソフトの販売本数を混同せず、ソフト販売本数を購入者の人数とも区別します。
デジタル売上は2496億円、60.5%増、IP関連収入等は627億円、87.9%増。会社はダウンロードソフトやマリオ映画等の寄与を説明しています。一方、営業増益には売上原価に計上していた米国IEEPA関税の第1四半期での還付が含まれます。今回短信に還付額の明示はなく、確認できない金額を除いて調整後利益を作りません。
会計士の読み方:売上総利益は3984.66億→4864.59億円へ増加。期末比で棚卸資産は2747.66億円増え、買掛債務も1345.72億円増加しました。これは貸借対照表の増減で、営業CFそのものではありません。今回取得した短信にはCF計算書がなく、営業CFをゼロや推定値で埋めません。経常利益には持分法投資利益608億円や受取利息267億円も含み、本業利益と区別します。
5月8日公表の通期売上2兆500億円・営業利益3700億円・EPS268.90円は据置。次回の第3四半期決算では、年末商戦後の新旧ハード数量、ソフト構成と利益率、棚卸資産の回収を確認します。一社の決算でゲーム市場全体を断定しません。
対象は発表日の日経225構成で確認。厳格は直接市場コンセンサス未取得で対象外、次点は翌年度12か月会社予想未公表で対象外。参考良好は発表前通期計画の単純50%=売上1兆250億円・EPS134.45円に対し、売上は未達、EPSは超過のため非該当。季節性未調整の単純按分で、直接中間予算や市場予想との比較ではありません。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261027557139.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント