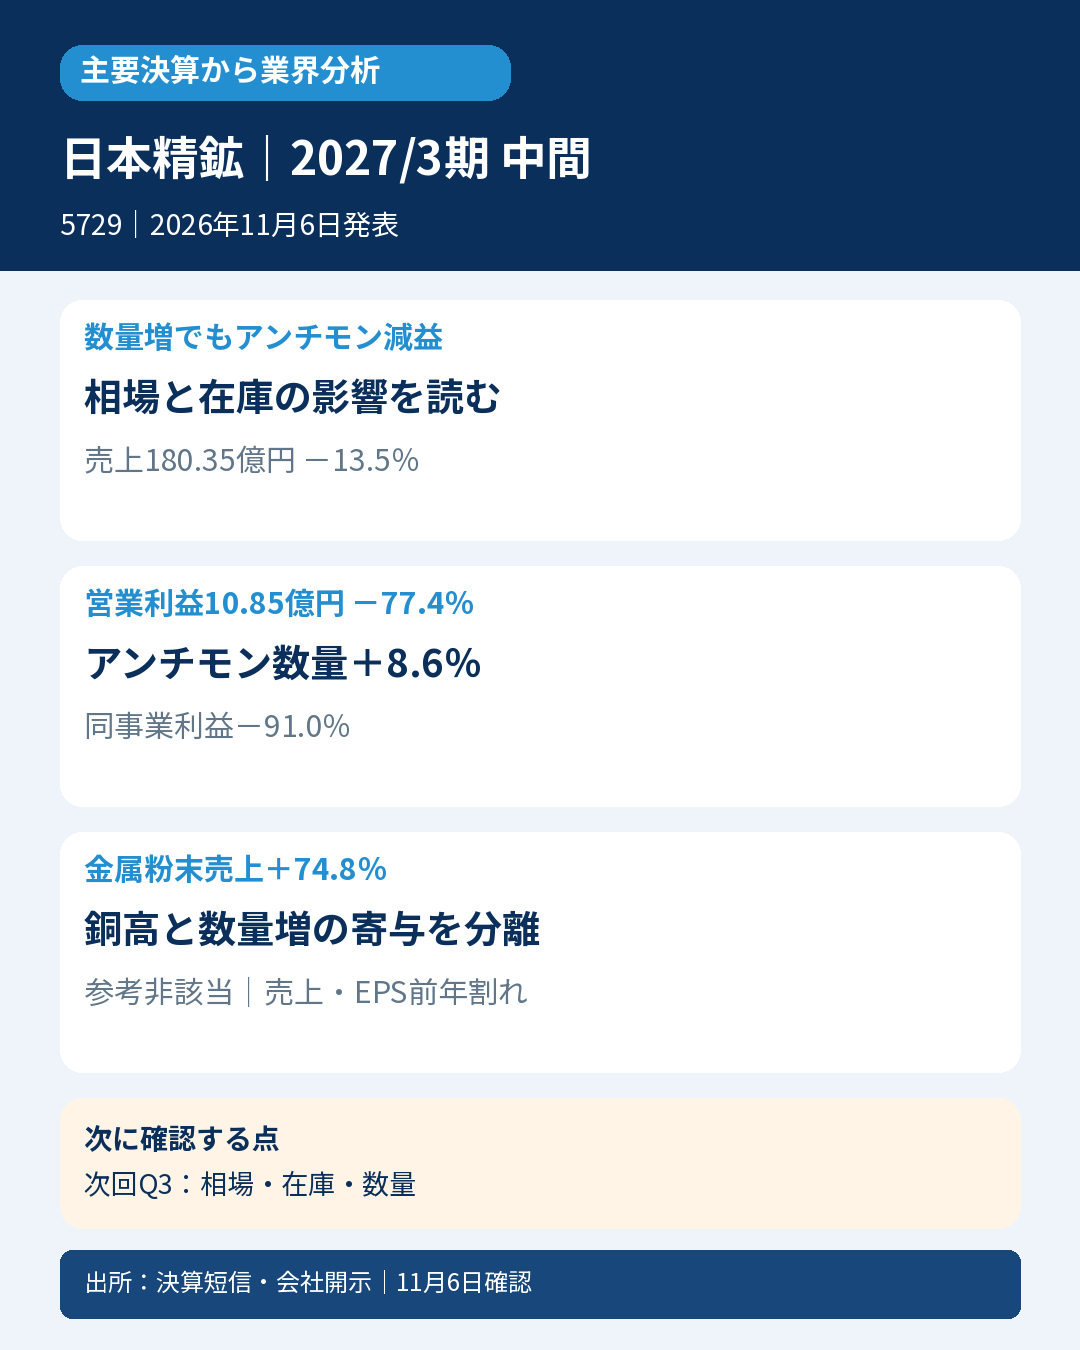
樹脂の難燃助剤に使う三酸化アンチモンや、電子部品用金属粉末の日本精鉱。主力の販売数量は増えましたが、アンチモン相場下落と在庫影響で大幅減益になりました。売上減少を、そのまま製品需要の縮小とは読めない決算です。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上180.35億円、13.5%減、営業利益10.85億円、77.4%減。営業利益率は約23.04%から6.02%へ低下。基本EPS73.64円は前年337.15円で、両年とも2026年4月の1対4分割を調整した値です。前年売上・EPSを下回るため参考良好は非該当です。
アンチモン事業は販売数量2209トン、8.6%増でも、売上94.82億円、40.5%減、利益4.19億円、91.0%減。会社説明では原料・販売価格の基準となる地金の平均国際相場は1トン約2万3050ドル、前年同期比約60%下落し、在庫影響もありました。相場下落が販売単価と保有在庫の採算へ及ぶ点が重要です。
一方、金属粉末事業は売上85.35億円、74.8%増、利益6.54億円、372.0%増。電子部品向け数量453トン、4.3%増、粉末冶金向け704トン、13.8%増でした。銅の国内建値は55.9%上昇しており、売上増には価格も含まれます。電子部品・AIサーバー向けの強さと、アンチモン価格の弱さを分けて読みます。
通期予想は売上344億円、営業利益17.10億円、基本EPS114.25円を据え置き。会計士の読み方は、販売数量・販売単価・在庫取得価格のずれを追うことです。次回Q3ではアンチモン価格と在庫の影響、金属粉末の数量と利益率を確認。一社の相場影響を素材業界全体の需要悪化へ広げません。
対象根拠は公式社長メッセージの三酸化アンチモン・国内メーカーの国内市場販売で約70%のトップシェアという限定市場です。当該本文で対象年と数量・金額基準は非開示で、輸入品込みの市場全体や2026年確定シェアとは呼びません。厳格は発表前直接コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。
2026年11月6日発表・同日確認。一次出所:


コメント