📌 今回の要点
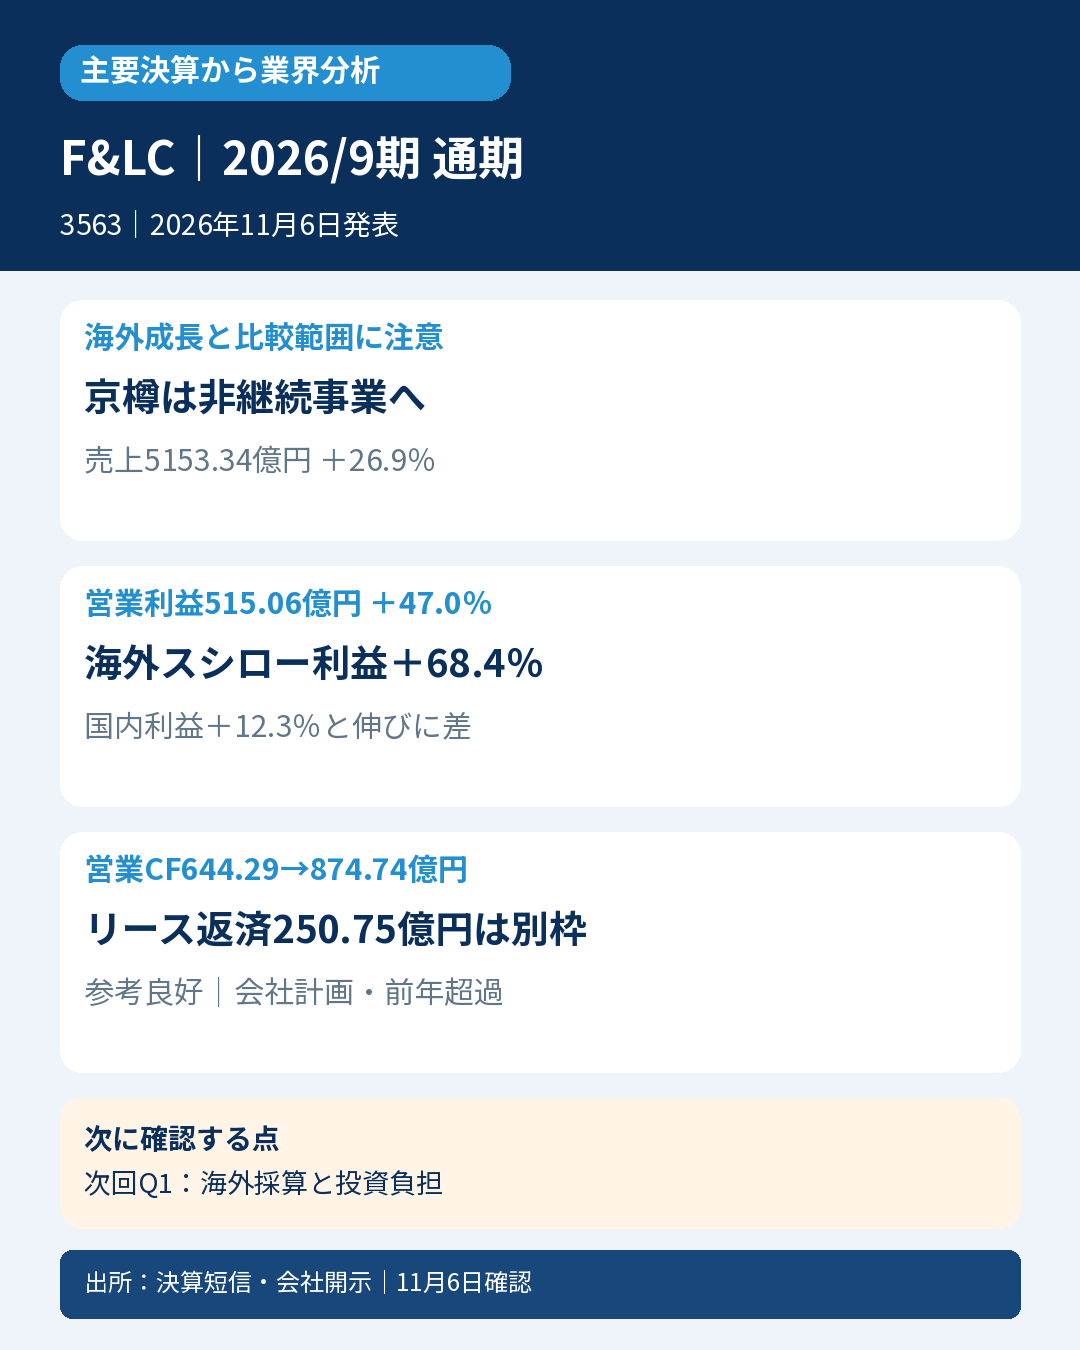
- 📊 海外スシローが成長をけん引し、営業利益率は10.0%へ改善。
- 🌏 国内の既存店成長と海外の出店拡大は分けて読む。
- 💰 営業CFは増加。ただし店舗リース返済は財務CFに含まれる。
- ⚠️ 京樽の非継続事業化で売上とEPSの比較範囲に注意。
- 🔎 次回は海外新店の採算と投資・リース負担を確認。
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 海外成長を読む入口
「スシロー」「杉玉」のFOOD & LIFE COMPANIES。海外スシローの成長が国内を上回り、営業利益率も改善しました。ただし京樽の譲渡で比較範囲が変わり、営業CFには店舗リース返済を含まないため、見た目の増収・現金収入をそのまま比べないことが大切です。
📊 通期実績と比較範囲
2026年9月期通期(2025年10月1日~2026年9月30日)、IFRS・連結。継続事業の売上5153.34億円、26.9%増、営業利益515.06億円、47.0%増、営業利益率は8.6%から10.0%へ上昇。前年の売上・営業利益も京樽を除く組替後です。基本EPS155.82円(前年101.35円、7月の1対2分割調整後)は非継続事業分も含み、継続事業EPS148.04円と区別します。
🌏 国内と海外の成長要因
国内スシローは売上2937.17億円、10.5%増、セグメント利益202.27億円、12.3%増。海外スシローは売上2128.56億円、62.0%増、利益275.39億円、68.4%増でした。海外店舗は234店から340店へ増加。国内の既存店需要と、海外の出店による拡大は別の成長要因です。
⚠️ 原状回復費用の見積り変更
原状回復費用の見積り変更で資産除去債務を33.96億円追加し、当期営業利益・税引前利益を各15.24億円押し下げています。店舗数が増えた効果と、将来の退店費用見積りが変わった影響を分けると、利益の読み方が深まります。
💰 営業CFとリース負担
営業CFは644.29億円から874.74億円へ増加。ただし非継続事業を含む連結CFで、減価償却・償却費454.42億円も加算されています。有形固定資産取得334.08億円は投資CF、リース負債返済250.75億円は財務CFです。営業CFから設備投資だけを引いた額を、賃料負担後の自由な現金とはみなしません。
🔎 翌期計画と次の確認点
翌2027年9月期会社予想は売上6100億円、営業利益613億円、基本EPS171.57円。会計士の読み方は、海外の既存店採算と新店投資、リースを含む現金負担をつなげることです。次回の第1四半期決算と月次では、国内客数・客単価、海外新店の成熟、リース・設備投資負担を確認します。一社の海外展開を外食全体の需要回復とは断定しません。
⚖️ 判定と比較条件
対象根拠は会社の2026年7月14日発表。富士経済「外食産業マーケティング便覧2012~2025」の2011~2024年実績で、日本の回転ずし年間売上高1位という限定市場です。店舗数順位や世界外食首位と区別します。厳格は発表前の直接市場コンセンサス未取得、次点はその不存在未確認のため対象外。参考良好は、実績売上5153.34億円・基本EPS155.82円が、8月7日公表の通期会社計画5050億円・138.73円をともに超え、前年同期間の売上4061.49億円・基本EPS101.35円も上回るため該当。会社の通期説明資料でも同計画に対する売上達成率102.0%を確認しました。前年売上は京樽を除く組替後、EPSは非継続事業を含む同じ定義・分割調整後で比較しています。翌年度の売上・EPS予想が当年度を上回ることだけで次点へ自動採用しません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。


コメント