📌 今回の要点
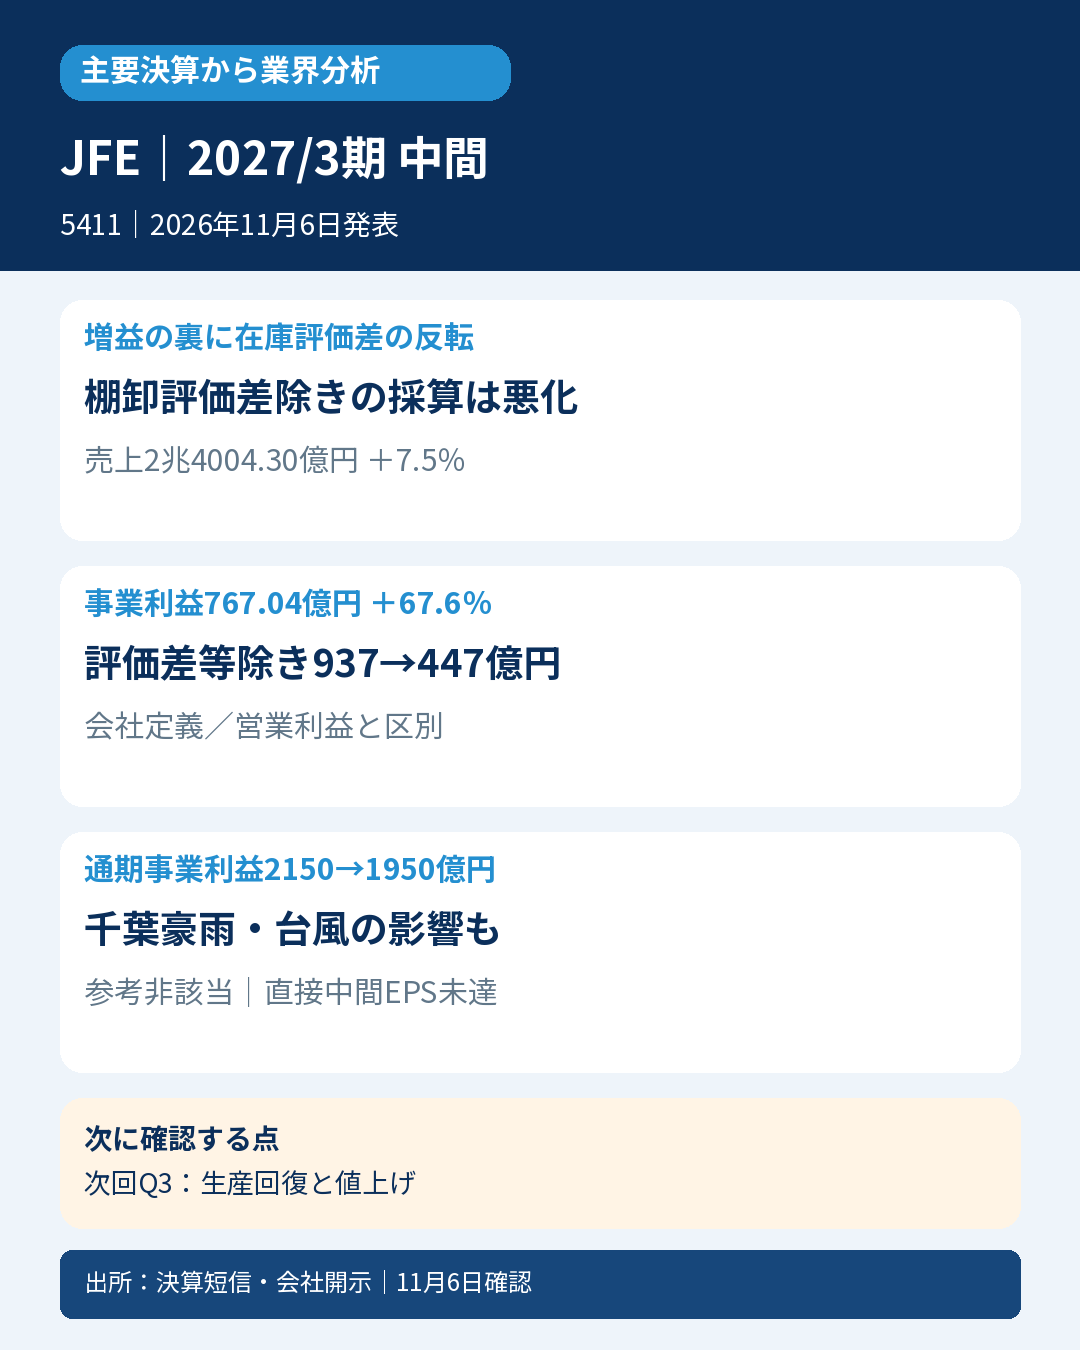
- 📊 事業利益は増加しても、在庫評価差等を除く利益は減少。
- ⚠️ 災害の通年見通しと上期実績、一過性損益を区別。
- 📉 通期事業利益予想を2150億円から1950億円へ減額。
- 🔎 次回は生産回復と値上げ、在庫評価差を除く採算を確認。
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 在庫評価と実際の採算
自動車用鋼板や建設用鋼材をつくるJFE。中間期の会社定義の事業利益は増えましたが、棚卸資産評価差等を除く利益は減少しました。在庫評価の反転と、値上げ・原料費・災害による実際の採算を分けて読む決算です。
📊 中間実績と利益の定義
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上収益2兆4004.30億円、7.5%増、事業利益767.04億円、67.6%増。事業利益は税引前利益から金融損益と重要な一過性項目を除く会社指標で、営業利益とは呼び替えません。基本EPS84.56円は前年41.94円を上回りました。
📦 在庫評価差と事業別の明暗
会社説明の億円単位では、事業利益は前年457億円から767億円へ増えましたが、棚卸資産評価差等を除くと937億円から447億円へ減少。上期の会社見通し900億円に対しては133億円未達です。鉄鋼セグメント利益は158億円でも、棚卸資産評価差等除きでは162億円の赤字。エンジニアリング150億円、商社242億円とは採算の方向が異なります。セグメント利益には金融損益が含まれ、事業利益と定義が違います。
⚠️ 災害と一過性項目
会社は千葉豪雨・台風による通年粗鋼生産への影響を70万トン、事業利益への影響を500億円と見込みます。これは通年見通しで、上期に全額発生した費用ではありません。上期の土地売却益150億円と災害損失52億円は個別開示項目として事業利益の外に区分。中国の過剰生産・保護主義による市況と、同社固有の災害を混同しません。
📉 通期修正と資金負担
通期は売上4兆8500億円から4兆9000億円へ増額する一方、事業利益2150億円から1950億円、親会社利益1500億円から1300億円へ下方修正。説明資料の営業CF2200億円、設備投資・投融資5100億円は通期の見通しで、今回中間の実績CFではありません。会計士の読み方は、在庫評価差を除いた稼ぐ力と価格反映の遅れ、投資資金の負担をつなぐことです。
🔎 次の確認点・判定条件
次回Q3では千葉地区の生産回復、追加値上げの実現時期、棚卸資産評価差等除きの利益を確認します。一社の災害による下振れを鉄鋼業界全体の需要減とは断定しません。対象は発表時点の日経225。厳格は発表前同期間の直接市場コンセンサス未取得で対象外。次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は発表前8月5日の直接中間計画(売上2兆3800億円・基本EPS102.18円)に対し、売上は204.30億円超過でもEPSは17.62円未達のため非該当。前年超過の2条件を満たしても、計画超過の4条件をすべて満たしていません。短信の文字抽出に制約があり、主要表は原ページで確認しています。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。
- https://www.release.tdnet.info/inbs/140120261105566617.pdf
- https://www.release.tdnet.info/inbs/140120261105566620.pdf
- https://www.jfe-holdings.co.jp/investor/library/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
- https://www.jfe-holdings.co.jp/common/pdf/investor/library/top/2026/20260805_batch_download.zip


コメント