📌 今回の要点
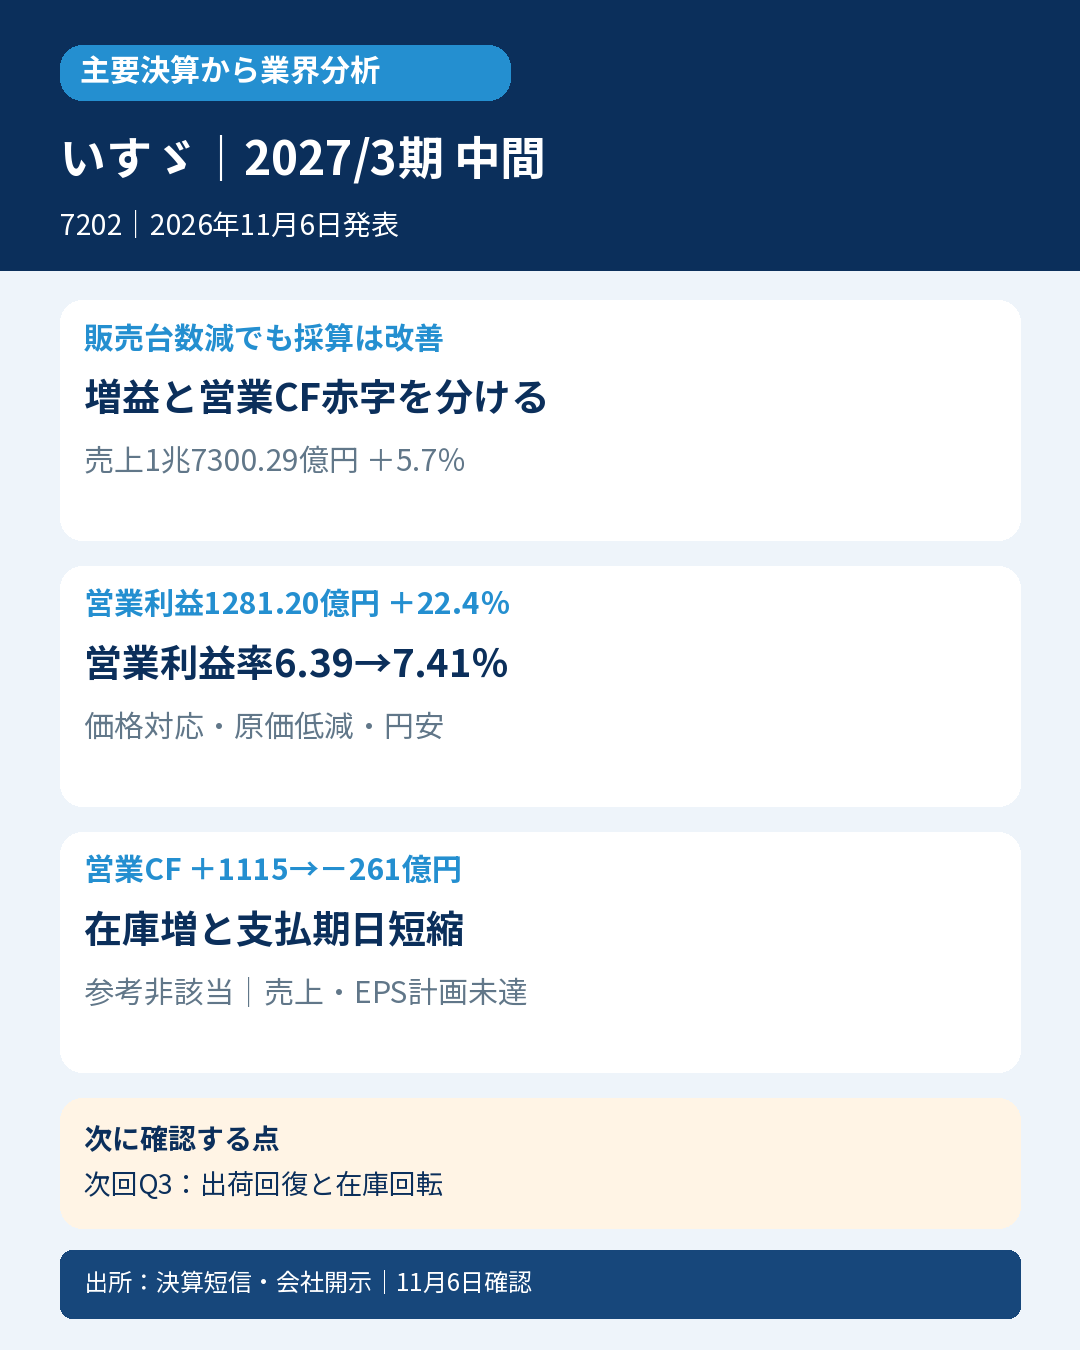
- 📊 販売台数は減少したが、価格・原価・為替で営業増益。
- 💰 営業CFは赤字。在庫増と支払期日短縮が資金を使用。
- 🚚 出荷遅延による在庫と需要悪化を混同しない。
- 🔎 次回は出荷遅れの解消とLCV輸出、在庫回転を確認。
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 利益と現金の違い
トラック「エルフ」「ギガ」やピックアップのいすゞ。販売台数が減っても価格対応・原価低減・円安で増益となりました。一方、営業CFは赤字に転じ、在庫増と仕入先への支払期日短縮が現金を押し下げています。
📊 中間実績と利益率
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上収益1兆7300.29億円、5.7%増、営業利益1281.20億円、22.4%増。営業利益率は約6.39%から7.41%へ改善し、基本EPS108.66円は前年98.76円を上回りました。
🚚 販売台数と地域・製品の背景
短信の連結販売台数は25万8514台、7.8%減。国内はモデル切替・架装リードタイムの長期化、海外CVは中近東向け出荷遅延や船便不足、LCVは厳しいタイ市況や輸出先の影響を受けました。産業用エンジン売上683億円、18.6%増などが補っています。説明資料のグローバル販売台数とは集計範囲が異なるため、数字を継ぎ合わせません。
💰 在庫・支払条件と営業CF
営業CFは前年1115億円の収入から261億円の支出へ転じました(会社本文の億円丸め)。棚卸資産増1319億円と営業債務等減1106億円が流出、営業債権等減559億円は流入です。会社によると、債務減には支払期日短縮の影響約1050億円、在庫増には出荷遅延・船便不足による一時的な製品在庫約700億円が含まれます。資金流出をすべて需要悪化とは読みません。
📋 通期計画と投資
通期の売上3兆7000億円・営業利益2600億円・親会社利益1600億円を据え置き、税引前利益は2600億円から2700億円へ修正。税前利益の上振れと法人所得税費用増を分けます。有形固定資産取得約1221億円は投資活動の支出で、営業CFの在庫・支払条件とは別です。
🔎 次の確認点・判定条件
会計士の読み方:利益率改善の持続性と、一時的とされる在庫が現金に戻る時期を確認します。次回Q3では出荷遅れの解消、LCV輸出と在庫回転を追います。一社の価格・地域構成の改善を商用車業界全体の数量回復とは断定しません。対象は発表時点の日経225。厳格は発表前同期間の直接市場コンセンサス未取得で対象外。次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は発表前8月3日短信の通期売上3兆7000億円・EPS232.82円の単純50%=1兆8500億円・116.41円に対し、売上・EPSとも未達で非該当。季節性未調整の按分で、会社の直接中間計画や市場予想ではありません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。
- https://www.release.tdnet.info/inbs/140120261106566764.pdf
- https://www.isuzu-global.com/ja/investor/financial/results.html
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
- https://www.isuzu-global.com/ja/investor/financial/results/main/01114/teaserItems3/0111115/linkList/0/link/con202703_1.pdf
- https://www.isuzu.co.jp/product/truck/


コメント