🎨 アイビス、利用者を課金へつなぐ成長と広告投資の回収
9343|2026年12月期 第3四半期累計(2026年1月1日~9月30日)
📌 今回の要点
– 📊 売上高45.75億円、営業利益10.03億円。増収増益ですが、累計営業利益率は21.9%と前年の23.5%を下回りました。
– 🎨 お絵描きアプリ「ibisPaint」の課金契約は52万5,492件、前年同月比49.6%増。モバイルの課金売上が広告売上を上回っています。
– 📈 7~9月は広告売上も増収へ転じ、営業利益率23.4%に回復。累計と直近3か月を分けて読む決算です。
– 💸 広告投資を増やして継続課金を獲得。契約増だけでなく、獲得費用と継続率を通じた投資回収の確認が必要です。
– 🧩 ソリューションは増収でも利益は小幅増、AI歌声合成は赤字。買収効果・償却負担と既存事業の伸びを分けます。
– 💰 Q3のCF計算書は未作成。現預金の増加を営業CFと読み替えず、通期の資金回収と開発投資を確認します。
– 🔎 通期予想は据え置き。参考判定はEPSが発表前計画75%を下回り非該当ですが、事業の成長と判定は別々に評価します。
📝 詳しい分析
📊 増益の中で、利益率は累計と四半期で異なる
アイビスは「ibisPaint」シリーズやAI歌声合成アプリ「VoiSona」を手掛ける会社です。今回の中心は、大きな無料利用者基盤を継続課金へ結び付ける収益構造の変化です。日本基準・連結の9か月累計は売上高4,574.521百万円、営業利益1,002.995百万円、経常利益1,018.461百万円、親会社株主に帰属する純利益701.489百万円。前年比ではそれぞれ25.7%、17.3%、18.5%、21.9%増でした。
| 指標 | 前年1~9月 | 当年1~9月 | 比較 |
| 売上高(百万円) | 3,638.603 | 4,574.521 | +25.7% |
| 営業利益(百万円) | 854.856 | 1,002.995 | +17.3% |
| 営業利益率 | 23.5% | 21.9% | 約▲1.6ポイント |
| 経常利益(百万円) | 859.586 | 1,018.461 | +18.5% |
| 親会社純利益(百万円) | 575.574 | 701.489 | +21.9% |
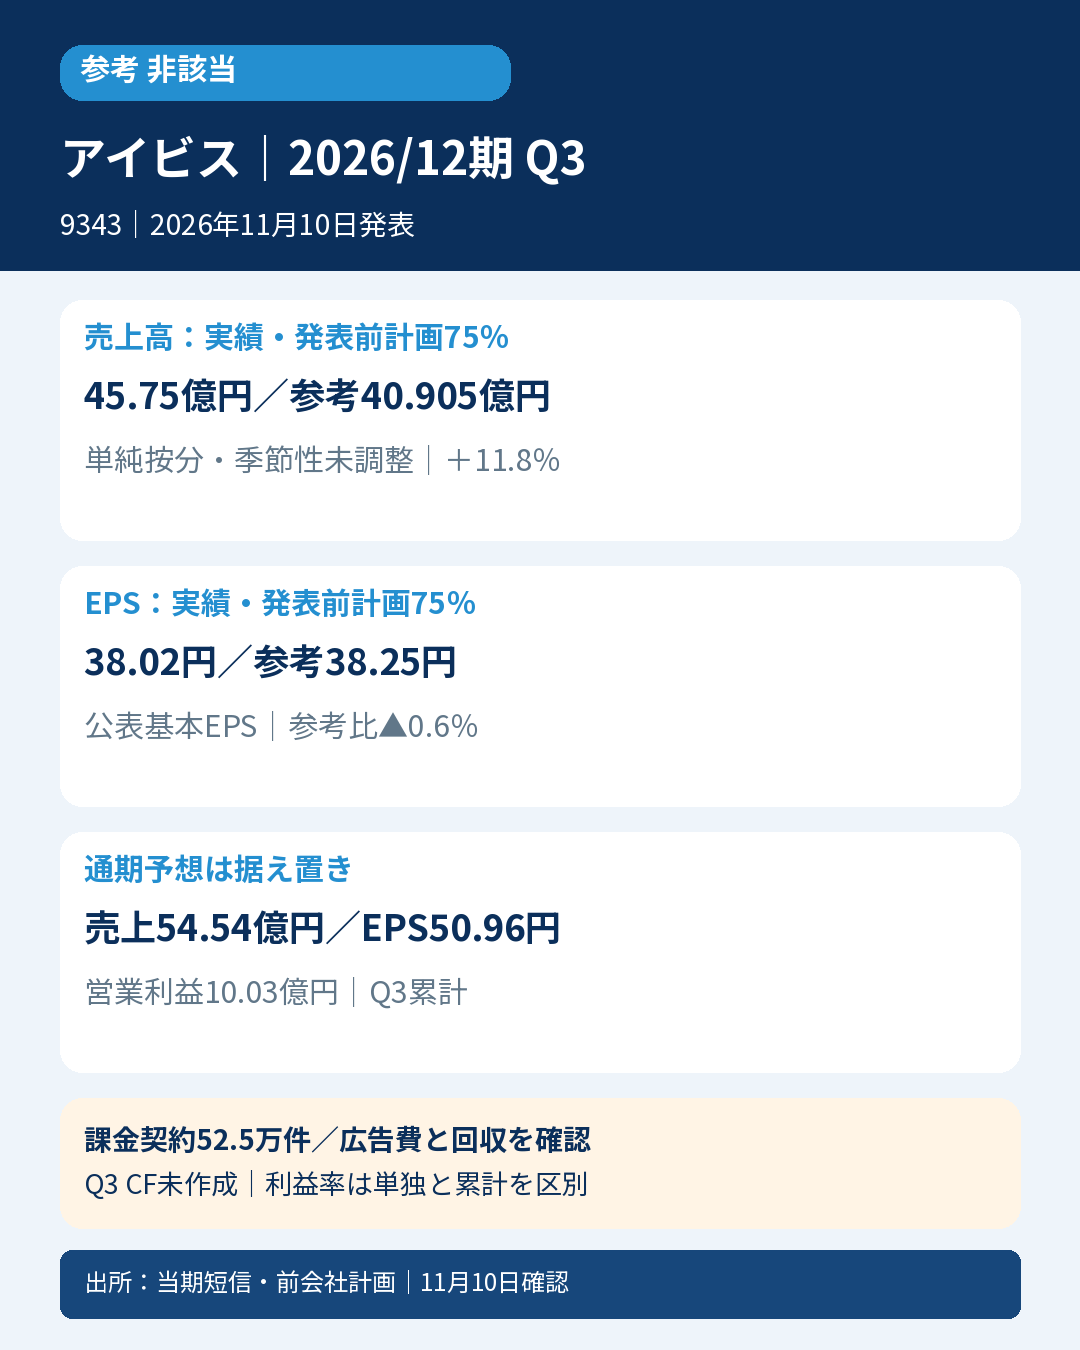
| 公表基本EPS(円) | 31.45 | 38.02 | +20.9% |
利益率は原表の千円単位から算出しています。累計の粗利益率は約60.4%から62.3%へ改善した一方、販管費は1,344.380百万円から1,845.679百万円へ増加しました。商品構成の改善だけでなく、広告投資や事業拡大の費用を含めて利益を読む必要があります。
一方、会社説明資料の7~9月単独では売上高約15.6億円、営業利益約3.6億円、営業利益率23.4%。前年同四半期の22.4%、4~6月の17.0%を上回りました。累計利益率の低下を、そのまま直近四半期の悪化と説明するのは適切ではありません。
🎨 課金契約と海外売上が収益構造を変える
累計のモバイル売上高は2,602.537百万円、26.5%増、セグメント利益は1,300.820百万円、22.0%増です。サブスクリプション課金売上は836.859百万円から1,384.204百万円へ65.4%増え、アプリ広告売上960.080百万円を上回りました。売切型アプリも223.126百万円、12.2%増です。ここで課金売上はモバイルセグメントの開示区分であり、ibisPaint以外のBCS等も含むため、全額をibisPaintだけの売上と呼びません。
課金売上のうち海外は1,074.850百万円、78.5%増、国内は309.354百万円、31.9%増。海外売上の拡大が目立ちます。ibisPaintの9月末課金契約は525,492件、前年同月比49.6%増、年初からの純増は127,852件でした。大型更新で会員向け機能を拡充し、8月5日から日本・米国等の新規契約価格も改定しています。契約数の増加、単価、為替の影響を合わせて見るべきで、売上増の全てを利用者増に帰属させません。
📈 広告市況と、課金獲得のための広告費は別の話
累計のアプリ広告売上は5.6%減でした。会社は広告単価の下振れ等を説明しています。一方、7~9月単独では11.5%増へ転換し、会社は広告需要の拡充と円安の寄与を挙げました。広告収入の回復と、有料契約獲得のために支出する広告宣伝費は、収入と費用として区別します。
会社説明資料では、7~9月のサブスク課金売上は約5.0億円、61.5%増、課金純増は40,957件。広告宣伝費は約1.3億円、47.1%増で、累計では期初計画に約2.1億円を上乗せしています。会社は追加投資額を4~6月比で半分以下に抑え、獲得効率が改善したと説明しています。ただし、開示された契約増だけでは、個々の広告の顧客獲得単価や解約率、顧客生涯利益を算定できません。広告費を当期費用として計上しながら将来の課金収入を増やす構図は読み取れますが、投資回収の確定とは区別します。
🧩 伸びるモバイルと、買収後の収益化
ソリューションは売上高1,875.971百万円、24.3%増に対し、セグメント利益212.653百万円、1.4%増でした。受託開発は792.090百万円、117.4%増ですが、ゼロイチスタートの損益連結開始も含みます。派遣売上は5.7%減。7~9月には高採算の大型案件の反動、稼働率低下、体制拡充費があり、増収がそのまま利益増に結び付いていません。
AI歌声合成は売上高96.012百万円、損失62.493百万円。損失にはのれん・技術関連資産の償却45.332百万円が含まれますが、償却を除くだけで黒字になる状態ではありません。アプリ課金の下振れや制作案件の遅延・見送りも会社が説明しています。10月開始のiOS専用ボイスライブラリは今後の確認材料で、今回の9月末累計の売上に遡って加えません。
会計上の比較にも注意が必要です。前年のテクノスピーチ損益は4月から、当年のゼロイチスタート損益は1月から連結されています。前年比較は当期短信が示す取得原価配分確定後の数値を使用しました。ゼロイチスタートに係る取得原価配分はなお暫定で、当期ののれん償却34.922百万円を含め、将来の償却区分等の確定を確認します。
💰 現預金は増えたが、営業CFは未公表
9月末の現金及び預金は2,548.633百万円、前期末比465.446百万円増、売掛金及び契約資産は649.596百万円、17.169百万円増でした。ソフトウエア残高も227.022百万円から274.802百万円へ増えています。これらは残高の変動であり、投資支出や営業CFそのものではありません。
短信はQ3累計CF計算書を作成していないと明記しています。営業CFを0や利益相当額で補わず、通期のCF、開発投資、税金支払と回収状況で確かめます。純利益には新株予約権戻入益21.940百万円も含まれ、継続的な本業利益と区別します。
🌏 業界への示唆と首位の範囲
会社の当日説明資料12・13頁は、App Storeのグラフィックス&デザインカテゴリにおける世界のMAUで7年連続首位と説明しています。対象は2019年~2025年1~11月、原調査はdata.ai by Sensor Towerです。この利用者数に基づく限定カテゴリの首位を対象資格の根拠とし、全OS、全創作ソフト、売上金額の世界首位へ広げません。
今回示唆されるのは、無料利用の規模だけでなく、課金転換と獲得費用の管理が収益を左右するという点です。ただし、自社の機能更新、価格改定、海外構成や買収の影響があるため、同社の結果から創作アプリ業界全体の需要増を断定しません。
🔎 次の確認点と通期見通し
通期予想は売上高5,454百万円、営業利益1,355百万円、経常利益1,362百万円、親会社純利益940百万円、基本EPS50.96円で据え置きです。会社説明の「計画比」は、9か月実績と同期間の社内計画の比較で、営業利益は5.6%上振れとされています。これは後述の年間計画75%という単純按分と別の比較です。
次回通期決算では、第一に課金純増と広告追加投資を並べ、契約更新後の成長が費用に見合うかを確認します。第二にソリューションの稼働率・利益率とAI歌声合成の損失縮小、通期CFを確認します。売買推奨や株価予測は行いません。
⚖️ 判定・比較条件
参考良好は非該当。発表前の8月10日会社通期予想は売上高5,454百万円、基本EPS51.00円でした。75%の参考値は4,090.5百万円、38.25円で、実績は売上高が484.021百万円上回る一方、EPSは0.23円下回りました。前年同期間の売上高・公表基本EPSは双方上回り、4条件は[true, false, true, true]です。75%は単純按分・季節性未調整であり、公表された直接9か月予算や市場予想ではありません。当日予想EPS50.96円へ比較元を差し替えません。
EPSは5分割を遡及した公表基本EPSを優先し、調整後EPSや純利益で置換していません。厳格は発表前の同期間・同一定義の直接市場予想未取得で対象外、次点も市場予想不存在を確認できず、翌年度12か月の必要な会社予想を確認できないため対象外です。未取得を不存在としません。事業の評価と、参考判定の非該当は併存します。
📚 一次出所
2026年11月10日12:00発表。確認日:2026年11月10日。
当期決算短信(日本基準・連結、千円原表・公表基本EPS):https://www.release.tdnet.info/inbs/140120261109569608.pdf
当日決算説明資料(2~9頁の単独・累計区分、12~13頁の首位定義):https://www.release.tdnet.info/inbs/140120261110570414.pdf
発表前会社計画・2026年8月10日中間短信:https://www2.jpx.co.jp/disc/93430/140120260807515793.pdf









コメント