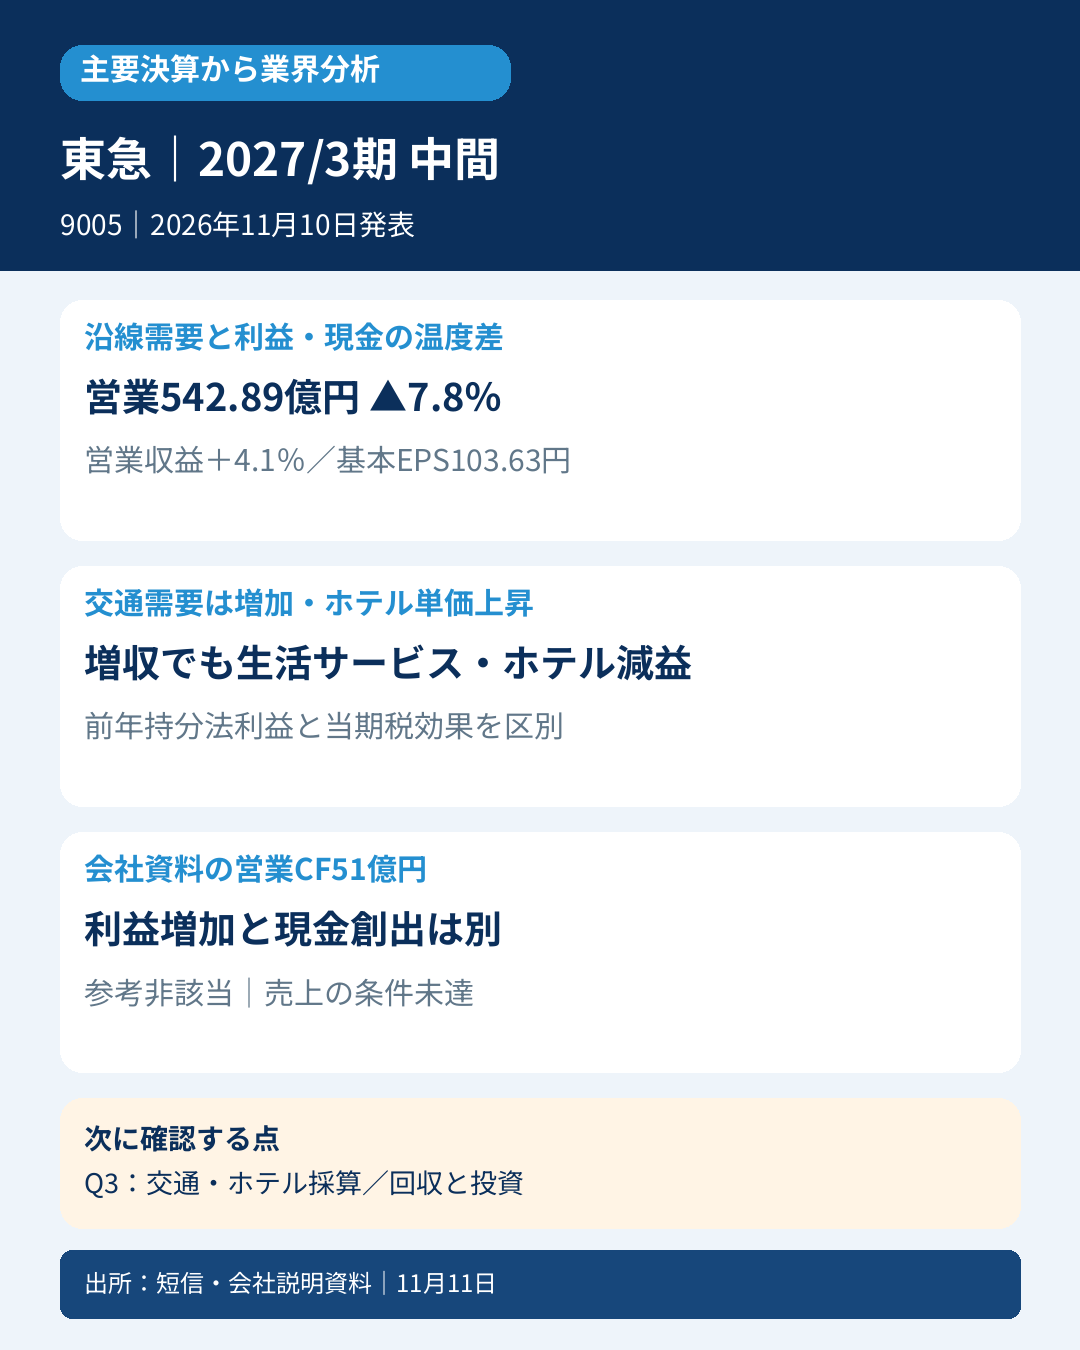
9005|2027年3月期 中間期(2026年4~9月)
📌 今回の要点
- 📊 営業収益は4.1%増でも営業利益は7.8%減。鉄道の利用回復が、そのままグループ全体の増益につながる決算ではありません。
- 🚃 交通事業は増収・小幅増益。会社資料の輸送人員は2.5%増、運賃収入は2.4%増で、需要と費用の両側を見る局面です。
- 🏨 ホテルは客室単価・RevPARが上昇しても減益。生活サービスも減益で、売上回復と利益率の改善を区別します。
- 🧮 親会社利益は増えていますが、経常利益は24.0%減。前年の負ののれん相当額と、当期の法人税等のマイナス計上を分けて読みます。
- 💰 会社説明資料の営業CFは51億円で、前年486億円から減少。純利益584.75億円とは動きが異なり、在庫・投資・調達も確認が必要です。
- 🔎 通期営業利益予想は1,100億円から1,000億円へ下方修正。次回は交通・ホテルの採算と、資金回収・投資負担を追います。
📝 詳しい分析
📊 増収、営業減益、親会社利益増益が並ぶ
東急線、沿線の商業施設や生活サービス、東急ホテルズなどを通じて街の需要を取り込む東急。今回の決算からは、鉄道利用やホテル単価の回復だけで利益と現金の改善を判断できないことが読み取れます。
| 日本基準・連結、4~9月(百万円、EPSは円) | 前年 | 当年 |
|---|---|---|
| 営業収益 | 518,986 | 540,147 |
| 営業利益 | 58,880 | 54,289 |
| 経常利益 | 70,146 | 53,308 |
| 税金等調整前中間純利益 | 70,054 | 56,359 |
| 親会社株主帰属利益 | 56,236 | 58,475 |
| 公表基本EPS | 98.14 | 103.63 |
営業収益は4.1%増、営業利益は7.8%減、経常利益は24.0%減です。一方、親会社利益は4.0%増えています。全社営業利益率は表示値から約11.3%から約10.1%へ低下しました。税引前と税引後の方向が異なるため、親会社利益の増加だけで本業の収益力が改善したとは判断しません。
連結営業費は460,106百万円から485,858百万円へ増え、収益増を上回りました。不動産販売、電力調達、ホテルなど事業構成の影響もあり、全社の収益増加率を沿線消費や鉄道運賃の上昇率と同一視しません。
🚃 交通は需要が伸びても利益の増加は小幅
| セグメント、4~9月(百万円、収益は内部取引込み) | 当年営業収益 | 前年営業利益 | 当年営業利益 |
|---|---|---|---|
| 交通 | 115,940 | 18,954 | 19,146 |
| 不動産 | 127,888 | 22,380 | 22,379 |
| 生活サービス | 270,993 | 11,263 | 8,507 |
| ホテル・リゾート | 69,037 | 5,942 | 4,263 |
交通事業の外部顧客向け営業収益は113,952百万円で、上表の内部込み115,940百万円とは別です。会社説明資料では、輸送人員が前年同期比2.5%増、運賃収入が2.4%増とされています。東急電鉄等・東急バス・その他の内訳を含む交通事業の説明であり、連結営業収益全体の伸びではありません。
交通の営業利益増加は192百万円にとどまりました。需要回復があっても営業費用も増えれば利益の増加幅は小さくなります。次回は輸送人員と運賃収入に加え、人件費・修繕などの費用を同じ期間で確認します。利用者数の伸びだけで採算改善を説明しません。
🏙️ 不動産の販売と賃貸、生活サービスを区別
不動産事業は内部込み営業収益が115,427百万円から127,888百万円へ増える一方、営業利益はほぼ横ばいです。会社は大型物件販売による増収と、不動産賃貸業の費用増を説明しています。物件売却を含む販売収益と継続的な賃料を分けて読み、増収額をそのまま賃貸需要の拡大とみなしません。
生活サービスの営業利益は11,263百万円から8,507百万円へ減少しました。会社資料は東急パワーサプライの電力調達原価等の増加を挙げています。この事業には流通・情報通信なども含まれ、生活サービス全体の減益を小売消費の悪化だけに帰属させません。
当期のセグメント利益合計54,295百万円と連結営業利益54,289百万円の間には、取引消去による▲6百万円の調整があります。外部収益と内部込み収益、事業利益・東急EBITDAなど会社独自指標も区別します。東急EBITDAは受取利息配当・持分法損益等を含む定義で、営業CFそのものではありません。
🏨 単価上昇だけではホテル利益を説明できない
ホテル・リゾート事業は内部込み収益が67,151百万円から69,037百万円へ増えましたが、営業利益は5,942百万円から4,263百万円へ減っています。会社資料のホテル業全体では、稼働率79.6%(前年同期比+0.1ポイント)、ADR27,530円(+1,298円)、RevPAR21,903円(+1,046円)です。ADRはサービス料込みの会社定義です。
同じ資料でも、渋谷エリアホテルとザ・キャピトルホテル東急の集計は稼働率74.7%(▲2.6ポイント)、ADR54,627円、RevPAR40,830円(▲149円)となっています。全体と一部の高単価ホテルを混ぜず、単価が上がっても稼働の変化によって客室収益の動きが変わることを確認します。
これらKPIは会社のホテル業合算の範囲で、ホテル・リゾート事業全体の利益率や、日本のホテル市場全体を表すものではありません。売上増と営業減益の併存を踏まえ、今後の資料で費用内訳と施設構成も確認します。
🧮 前年の持分法利益と、当期の税金を分ける
持分法投資利益は前年15,594百万円から7,116百万円へ減少しました。前年には東急リアル・エステート投資法人への持分法適用に伴う負ののれん相当額6,653百万円が含まれています。この項目は営業外収益で、セグメント営業利益には含まれません。前年の一時要因を営業利益の減少へ重ねて控除しないことが大切です。
支払利息も5,693百万円から8,260百万円へ増えています。一方、特別利益の投資有価証券売却益2,299百万円や固定資産売却益1,268百万円などがあり、本業・持分法・資金調達・特別損益を分けて見ます。
税引前利益は56,359百万円へ減少しましたが、法人税等は前年12,104百万円から当期▲2,345百万円へ変化しました。会社説明資料の億円表示では、法人税・住民税・事業税120億円、法人税等調整額▲143億円です。税効果等を含む税金費用のマイナスを、同額の現金還付が生じたものとして扱いません。今回確認した情報だけから税効果の全額を特定の資産や取引へ帰属させたり、独自の調整後純利益・EPSを作ったりしません。
非支配株主帰属利益も1,713百万円から229百万円へ減少しています。親会社利益58,475百万円と、中間純利益58,704百万円・包括利益66,355百万円の範囲は異なります。
💰 利益とCFの差を、BSと投資から確認
| 会社説明資料の連結CF(億円表示) | 前年中間 | 当年中間 |
|---|---|---|
| 営業CF | 486 | 51 |
| 投資CF | ▲660 | ▲666 |
| 財務CF | 353 | 426 |
| 会社表示のフリーCF | ▲173 | ▲614 |
| 設備投資による支出 | ▲530 | ▲728 |
| 資産売却入金 | 1 | 71 |
この表は11月11日の会社説明資料の億円表示です。短信の百万円原表で取得したPLとは精度が異なり、営業CF51億円を百万円単位の正確な実額へ変換した値として保存しません。丸め前の元数値が違うため、表示値51-666と会社表示のフリーCF▲614の差を、独自補正で一致させません。
営業CFは親会社利益584.75億円に比べて小さくなっています。BSでは分譲土地建物が215,504百万円から280,108百万円へ増加し、仕入債務は103,377百万円から83,167百万円へ減少しています。ただし残高差は連結範囲・振替等も含み得るため、これらを営業CF減少額の内訳そのものと断定しません。詳細CF原表の追加照合は継続事項です。
会社資料の財務CFは426億円で、有利子負債純増減719億円、配当金支払等▲291億円(配当支払▲91億円、自己株式取得▲200億円を含む)などを反映しています。有利子負債期末残高1兆4,566億円と純有利子負債1兆3,926億円は前年9月末比較の表で、直前3月末との増減と混用しません。
自己株式取得は短信でも11,897,300株、BS自己株式増加18,959百万円と説明されています。BS計上額、取得代金・精算時点を含むCFの億円表示を同じ額とみなしません。自己資本比率32.1%と、非支配株主持分を含む純資産997,600百万円も定義を区別します。
📉 通期減額と、純利益据置の違い
| 通期会社予想(百万円、EPSは円) | 発表前8月7日原本 | 今回 |
|---|---|---|
| 営業収益 | 1,140,000 | 1,135,000 |
| 営業利益 | 110,000 | 100,000 |
| 経常利益 | 111,400 | 102,400 |
| 親会社利益 | 90,000 | 90,000 |
| 公表基本EPS | 158.15 | 160.56 |
営業利益予想は100億円、経常利益予想は90億円引き下げています。一方、親会社利益90,000百万円は据置で、基本EPS予想の上昇を純利益総額の上方修正と呼びません。株数の変動と1株当たり指標を区別し、実績株数から予想EPSを作り直しません。年間配当は中間16円・期末16円の32円で据置です。
次回Q3では、交通の需要増とホテルの単価上昇が、費用増を吸収できるかを確認します。あわせて分譲資産の販売・回収と設備投資の進捗を追い、利益だけでなく資金負担が改善するかを見ます。
⚖️ 判定・比較条件
参考良好は非該当です。発表前年間営業収益1,140,000百万円の単純50%570,000百万円に対し、実績540,147百万円は29,853百万円未達。発表前基本EPS158.15円の50%79.075円に対して、公表実績103.63円は24.555円上回ります。前年の営業収益518,986百万円と基本EPS98.14円以上は双方充足し、4条件は[false,true,true,true]です。
単純50%は季節性未調整の参考で、会社の直接中間予算ではありません。当日新通期予想1,135,000百万円・160.56円へ比較元を差し替えません。会社説明資料の5月中間予想との増減は、8月原本を比較元とするこの判定とは分けます。
厳格は発表前・同期間・同一定義の直接市場営業収益・基本EPS予想が未取得で対象外。次点も必要な市場予想の不存在と翌年度12か月予想の組合せが未確認で対象外です。未取得を不存在・非公表と断定しません。
📚 一次出所
東急株式会社(9005)、2027年3月期中間、2026年11月10日15:30発表。確認:2026年11月11日21時台。
・当期短信:https://www.release.tdnet.info/inbs/140120261110570688.pdf
・発表前8月7日Q1短信:https://www2.jpx.co.jp/disc/90050/140120260804507688.pdf
・11月11日決算説明会資料:https://www.release.tdnet.info/inbs/140120261111572600.pdf
・日経225公式構成銘柄:https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
日本基準・連結。短信は百万円未満切捨て、会社説明資料のCF等は億円表示を維持。資料掲載と説明会の発言・質疑確認を分け、今回未取得の質疑を読了したとはしていません。広告・成果報酬リンクはありません。









コメント