📌 今回の要点
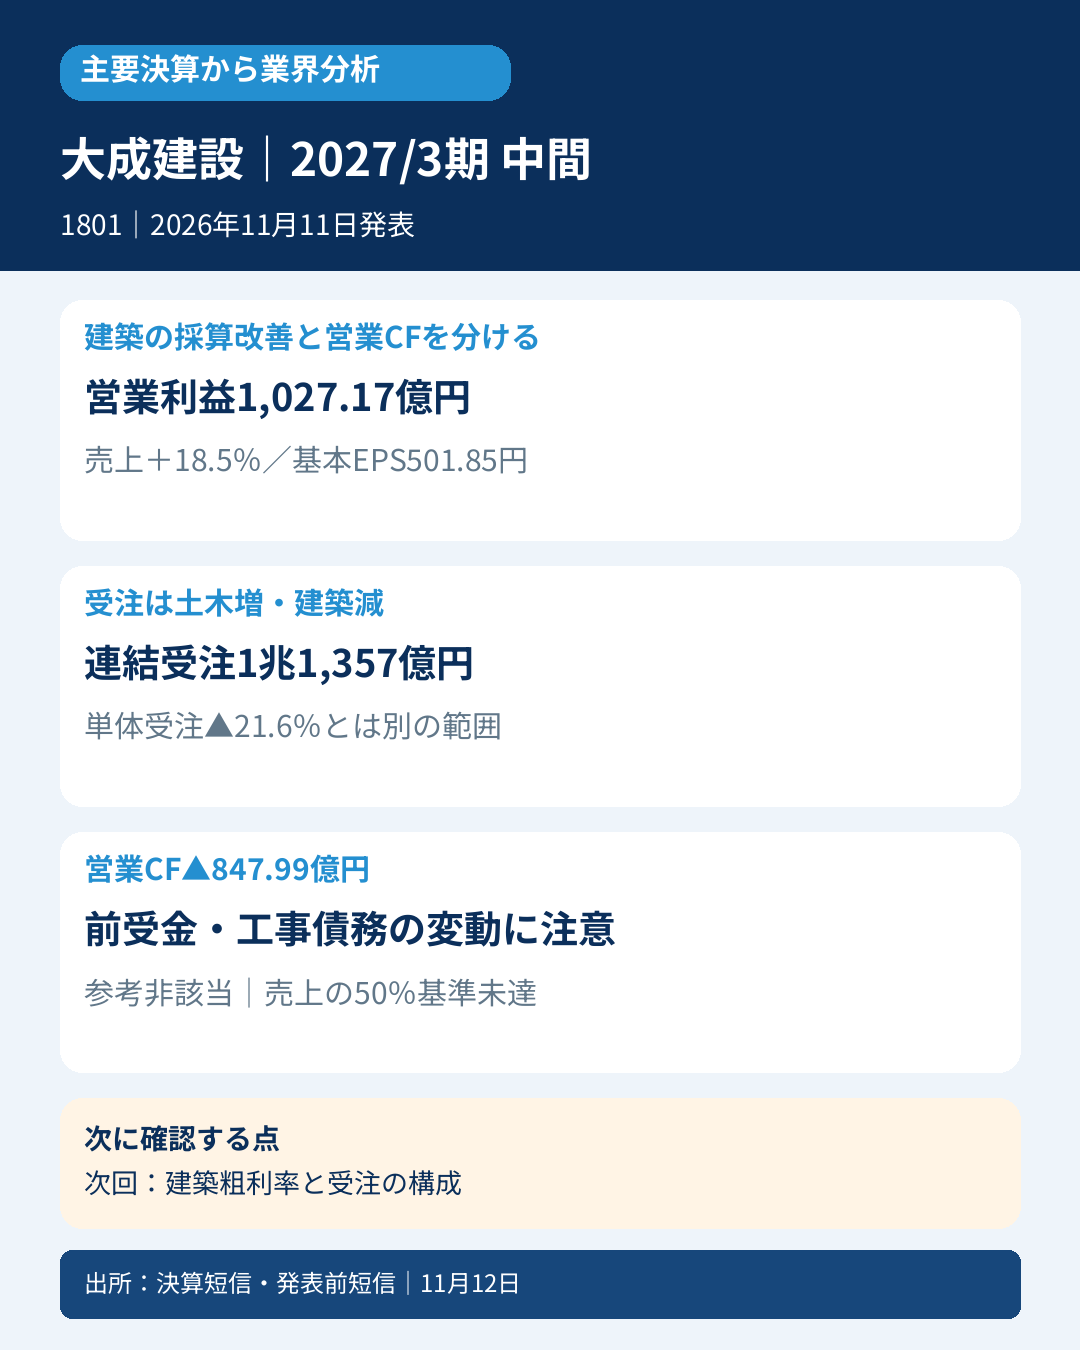
📊 2027年3月期中間は売上1兆759.19億円、営業利益1,027.17億円。建築の利益率改善が増益を支えました。
🏗️ 連結受注は土木が増え、建築が減少。単体の受注減だけで建設業全体の需要悪化とは判断できません。
💰 営業CFは847.99億円の流出。債権回収による流入があっても、工事代金の支払いや前受金の変動で利益と現金は逆方向に動いています。
📈 通期売上予想は据え置き、営業利益は1,880億円から2,120億円へ増額。年間配当予想も380円から420円へ引き上げました。
🔎 次の確認点は、建築の採算改善が続くか、受注構成と工事代金の回収・支払がどう動くかです。
📝 詳しい分析
📊 大型建築・土木を担う会社で、どこが改善したか
大成建設は、建築・土木工事に加え、不動産開発などを手掛ける総合建設会社です。今回の決算から読み取れるのは、売上拡大に建築の採算改善が重なった一方、土木と建築で利益や受注の動きが異なることです。全事業を一括して「建設需要が強い」「利益率が全面改善」と捉えると、実態を見誤ります。
対象は2026年4月1日~9月30日の日本基準・連結中間決算。2026年11月11日13時に公表されました。以下の百万円表は短信の実額、億円表は会社の集計値です。表ごとの単位と連結・単体の範囲をそろえて読みます。
| 指標(百万円、EPSは円) | 当中間期 | 前年中間期 |
|---|---|---|
| 売上高 | 1,075,919 | 907,872 |
| 営業利益 | 102,717 | 81,285 |
| 経常利益 | 102,965 | 83,908 |
| 親会社株主帰属利益 | 81,806 | 63,642 |
| 基本EPS | 501.85 | 378.30 |
会社公表の伸び率は売上18.5%、営業利益26.4%、経常利益22.7%、親会社利益28.5%です。増収率より営業増益率が高く、会社集計の営業利益率も9.0%から9.5%へ上昇しました。親会社利益と包括利益は別の指標で、包括利益548.77億円を最終利益818.06億円と入れ替えて比較してはいけません。
🏗️ 建築の粗利率改善が中心、土木は増収でも営業減益
会社の連結集計表では、売上総利益は前年1,390億円から1,846億円、粗利率は15.3%から17.2%へ改善しました。建築の粗利率が11.4%から15.3%へ上がったことが大きな変化です。一方、土木の粗利率は20.5%から19.0%へ低下しています。
| 連結会社集計(億円) | 当中間期 | 前年中間期 |
|---|---|---|
| 土木の粗利益/粗利率 | 650/19.0% | 577/20.5% |
| 建築の粗利益/粗利率 | 1,001/15.3% | 623/11.4% |
| 開発の粗利益/粗利率 | 172/23.6% | 174/23.7% |
| その他の粗利益/粗利率 | 22/28.7% | 14/25.5% |
| 販売費及び一般管理費 | 819 | 577 |
粗利益の増加がそのまま営業利益の増加になるわけではありません。販管費も242億円増加しています。短信の会社説明では、建築は当社と連結子会社の増収・利益率好転が増益要因です。土木は増収により完成工事総利益が増えたものの、販管費の増加で営業減益となりました。価格転嫁や工事構成など個別要因の寄与を、開示されていない割合まで推測して分解することは避けます。
百万円のセグメント原表では、外部顧客への売上は土木342,304、建築652,679、開発73,063、その他7,872。一方、内部売上を含む値は370,186、663,523、78,033、9,983です。会社の事業説明にある内部込み売上を、連結外部売上の構成比にそのまま使いません。
セグメント営業利益は土木38,712(前年39,857)、建築59,385(28,770)、開発13,018(12,586)、その他1,499(1,007)百万円。調整額は▲9,898百万円で、消去等▲3,922百万円とのれん償却▲5,976百万円を含みます。セグメント利益の単純合算を連結営業利益と扱わないことが必要です。
取得会計にも注意が残ります。前年注記の東洋建設に係る暫定のれん57,964百万円と、当期のNeoSphereに係るのれん1,803百万円は別期間・別取得です。のれん償却差や販管費増加の全額を特定の買収だけに帰属させる根拠までは確認できていません。
📦 受注は土木と建築で方向が違う
会社の連結集計では中間受注高は11,357億円、前年11,733億円。内訳は土木3,809億円(前年2,142億円)、建築6,709億円(8,794億円)、開発766億円(739億円)、その他71億円(57億円)です。土木の増加と建築の減少を分けて見る必要があります。
会社表示の受注前年差は▲375億円です。丸めた11,357と11,733を引いた値と一致しなくても、独自に会社数値を修正しません。粗利益・販管費・営業利益の億円表示も同様です。
大成建設単体の中間受注は697,929百万円、前年890,255百万円で、会社表示では21.6%減少しました。単体土木は193,463百万円(前年92,629)、建築は488,100百万円(781,648)。建築のうち国内民間は457,635百万円(692,583)です。この単体の減少率を連結受注に転用しません。
単体の繰越高は3,330,206百万円で、前年9月末3,266,505百万円を上回る一方、2026年3月末3,357,947百万円は下回りました。前年9月との比較では土木1,063,503対939,201、建築2,246,599対2,312,767百万円です。受注フローと繰越ストック、比較日を区別し、「受注減だから仕事量が一律に減った」と結論づけないことが大切です。
💰 利益は増えたが、営業CFは流出へ
| キャッシュ・フロー(百万円) | 当中間期 | 前年中間期 |
|---|---|---|
| 営業活動 | ▲84,799 | 69,425 |
| 投資活動 | ▲16,165 | ▲104,199 |
| 財務活動 | 19,975 | 13,072 |
| 期末現金及び現金同等物 | 192,477 | ― |
営業CFの内訳では、売上債権の減少による流入が57,033百万円ありましたが、前年の153,515百万円より小さくなりました。仕入債務の減少による流出は97,245百万円(前年122,781百万円)。未成工事受入金は23,111百万円の流出に対し前年は60,979百万円の流入で、方向が逆になっています。
未成工事支出金の増加は22,622百万円(前年37,326)、棚卸不動産の増加は13,777百万円(前年は306百万円の流入)の資金負担となりました。工事進捗、入金と支払のタイミングが重なった結果です。この表だけから回収遅延や業界全体の悪化を断定することはできません。
会計士の視点では、利益率の改善と資金繰りを別々に確認したい局面です。利益が出ていても前受金が減り、工事債務を支払い、工事支出や開発用不動産が増えれば現金は減ります。次回は同じ内訳の回復・反転と、工事の採算改善が現金回収につながるかを確認します。
投資CFでは有形・無形固定資産の取得支出42,426百万円(前年16,274)と、投資有価証券の売却・償還収入40,117百万円(20,777)を区別します。支配取得に伴う純支出4百万円(前年89,899百万円)は、取得対価の総額とは異なります。
政策保有株式などの売却は、PLの株式売却益22,822百万円、CF計算上の純額調整▲22,821百万円、投資CFの売却・償還収入40,117百万円がそれぞれ別の数字です。利益と入金を足し合わせたり、売却益をそのまま反復的な営業キャッシュと扱ったりしません。
財務CFでは長期借入収入85,000百万円、返済27,380百万円、配当支払30,180百万円、自己株式取得支出7百万円を確認しています。期首272,974百万円から期末192,477百万円への現金同等物の変動と、将来の株主還元決議も別々に扱います。取得上限200億円・230万株、11月12日以降の自己株式取得計画を、この中間期に実施した金額と取り違えません。
📈 売上据え置きで利益を増額、参考判定とは別に評価
| 通期会社予想 | 発表前:8月6日 | 当日:11月11日 |
|---|---|---|
| 売上高(百万円) | 2,420,000 | 2,420,000 |
| 営業利益(百万円) | 188,000 | 212,000 |
| 経常利益(百万円) | 187,000 | 212,000 |
| 親会社利益(百万円) | 151,000 | 170,000 |
| 基本EPS(円) | 926.33 | 1,044.47 |
| 年間配当(円) | 380 | 420 |
営業利益は240億円、経常利益は250億円、親会社利益は190億円の増額です。会社集計では通期受注予想も23,300億円から23,600億円へ増額しています。今回の中間増益と会社が想定する年度後半の採算を読む材料になりますが、将来の利益達成を保証するものではありません。
年間配当は中間190円・期末190円の計380円から、中間210円・期末予想210円の計420円へ変更しました。基本EPSの予想には、会社が自己株式取得の影響を考慮したと説明しています。実績の平均株数から予想の分母を逆算してはいけません。
🔎 業界への示唆と次に確かめること
会社は、建設投資は底堅い民間投資と公共投資で堅調としながら、資材価格の高止まり・労務費上昇が発注者の投資判断に及ぼす影響と、施工体制確保の課題を挙げています。これは会社の市場認識で、独立した業界統計の結論とは分けて読みます。
大成建設の数字からは、受注の量だけでなく、工事の種類・採算・支払条件で企業業績が分かれることが示唆されます。ただし、1社の建築粗利率改善をゼネコン全社の改善とは断定できません。同業他社の同じ中間期の建築・土木の粗利率、受注構成、営業CFをそろえて比べる必要があります。
次回の第3四半期決算では建築の粗利率・受注構成を、次にCFが開示される資料では工事債権・債務、前受金、工事支出金の変動を確認します。単体の繰越高と連結の受注を混ぜないことも継続して確認します。売買推奨や株価予測を目的とする分析ではありません。
⚖️ 判定・比較条件
参考良好の比較元は、発表前8月6日の通期予想です。売上高の50%は1,210,000百万円で、中間実績1,075,919百万円は134,081百万円下回ります。基本EPSの50%は463.165円で、実績501.85円は38.685円上回ります。前年売上907,872百万円、基本EPS378.30円はともに上回りますが、売上の会社基準超過条件を満たさず、参考良好は非該当です。
この50%は単純按分・季節性未調整の参考基準であり、会社公表の直接中間予算や市場コンセンサスではありません。当日増額した通期予想に比較元を差し替えていません。利益の増額や営業増益そのものを参考良好の代替条件にもしません。
厳格判定に必要な発表前・同期間の市場売上/基本EPSは未取得です。次点に必要な市場予想の不存在確認や会社計画の追加比較も未完了で、取得不足を非該当や不存在に置き換えません。本記事の完成と通常担当の正本DB補正完了は別です。
📚 一次出所
大成建設(1801)、2027年3月期中間、発表日2026年11月11日。原表・比較資料の確認記録は2026年11月12日まで。
当期決算短信(PL、CF、セグメント、受注・繰越高、連結予想概要):https://www.release.tdnet.info/inbs/140120261105565107.pdf
発表前2027年3月期第1四半期決算短信(2026年8月6日):https://www2.jpx.co.jp/disc/18010/140120260731505707.pdf
会社IR:https://www.taisei.co.jp/ir/
分析範囲は取得済み短信と上記発表前原本です。説明会資料・質疑・半期報告、連結繰越高の追加資料、取得会計の確定影響、市場予想の追加照合は未了として保持しています。会社IRの配信部品に接続障害があったことを資料不存在とは扱っていません。未確認の発言・市場予想は引用していません。









コメント