📌 今回の要点
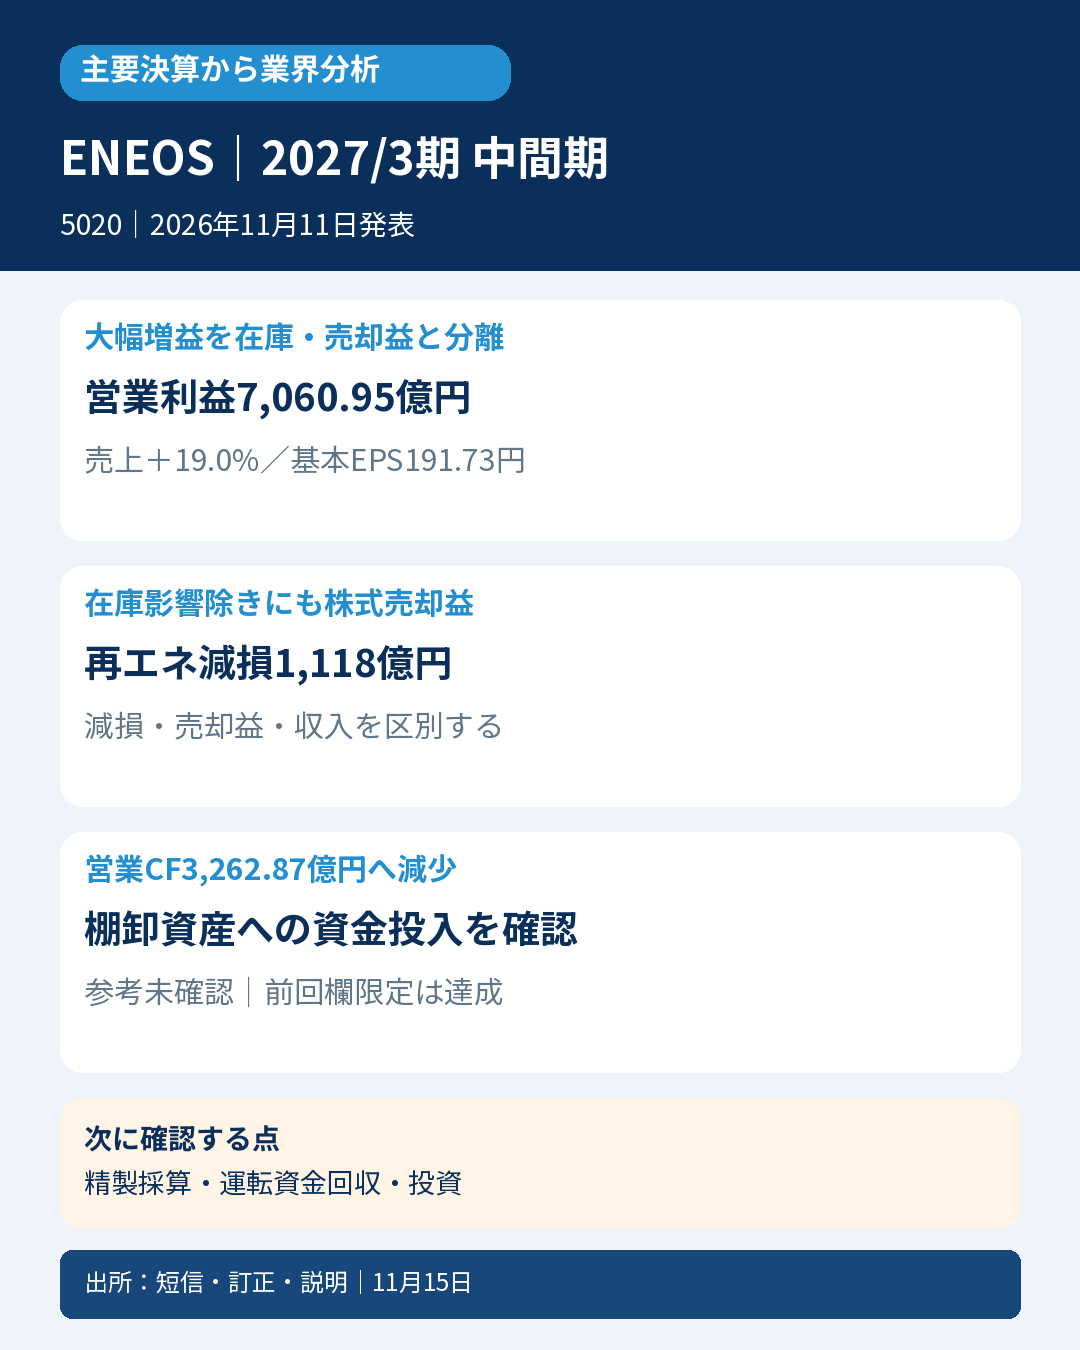
- 📊 売上高6兆7,725.53億円、営業利益7,060.95億円、基本EPS191.73円。営業利益は大幅増ですが、在庫評価の影響と株式売却益が含まれ、販売数量の拡大だけで説明できる決算ではありません。
- 🛢️ 会社表示の在庫影響を除く営業利益は4,438億円で前年より1,703億円増加。それでもJX金属株式の追加売却益833億円などを含み、すべてが反復的な精製・販売収益ではありません。
- ⚠️ 再エネ事業では1,118億円の減損。開発コストや金利上昇に加え、新規開発方針を見直したことが背景です。減損の費用計上と、その期の現金支出は分けて読みます。
- 💰 営業CFは3,262.87億円で前年より減少。棚卸資産の増加に伴う調整は5,401.47億円のマイナスです。投資CFにはJX金属株式売却に伴う収入も含まれます。
- 🧩 天然ガス事業の移管に伴い前年セグメントは組替済み。TPC買収の完了は10月で上期の外側です。NIPPOの追加取得を、初めて連結する取引とも扱いません。
- 🔎 次は在庫影響や資産売却を分けた精製収益と、投資・運転資金の回収を確認します。参考良好は最終比較元の照合が残り未確認。11月13日の訂正は通期売上見通しの文章表記で、予想自体の変更ではありません。
📝 詳しい分析
⛽ ENEOSの決算から見る、石油・エネルギー業界の現在地
ガソリンなどの石油製品や潤滑油を供給するENEOS。今回見えてくるのは、原油や製品価格の変化が売上・在庫・利益を大きく動かす一方、製油所の稼働改善が収益機会を支え、再エネでは投資の前提を見直している姿です。「大幅増益」という一つの言葉で、事業ごとの収益力をまとめないことが大切です。
対象はIFRS・連結、2027年3月期第2四半期(中間期)の2026年4月1日~9月30日です。発表は11月11日13時、資料確認は11月15日。説明資料の「2026年度」は2027年3月期を指します。以下では短信の百万円単位と説明資料の億円単位を区別します。短信の表示は百万円未満四捨五入です。
| 連結損益(百万円、EPSは円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 売上高 | 6,772,553 | 5,691,922 |
| 売上原価 | 5,719,193 | 5,203,235 |
| 売上総利益 | 1,053,360 | 488,687 |
| 販売費及び一般管理費 | 429,214 | 424,780 |
| 持分法による投資利益 | 65,397 | 21,875 |
| その他の収益 | 144,480 | 109,860 |
| その他の費用 | 127,928 | 28,904 |
| 営業利益 | 706,095 | 166,738 |
| 税引前利益 | 700,457 | 157,896 |
| 法人所得税費用 | 164,680 | 65,712 |
| 親会社所有者帰属利益 | 511,914 | 64,754 |
| 基本EPS | 191.73 | 24.07 |
| 希薄化後EPS | 191.38 | 24.03 |
売上高は19.0%増、営業利益は323.5%増、親会社利益は690.6%増です。ただし売上の増加には価格と為替が影響しています。会社資料による期平均のドバイ原油は前年69ドルから95ドル、為替は1ドル146円から159円へ変化しました。販売数量が売上高と同じ割合で増えたという意味ではありません。
IFRSの営業利益には、持分法投資利益やその他収益・費用も含まれます。日本基準の会社と比較する際に、株式売却益や減損がすべて営業利益の外側にあると考えると読み違えます。本稿は会社の表示区分を維持し、独自の「経常利益」や「特別損益」へ組み替えません。
🛢️ 在庫影響を除いても、利益の中身をもう一段分ける
会社の在庫影響とは、総平均法と簿価切下げによる棚卸資産評価が売上原価へ与える影響です。当期は2,623億円の利益方向、前年は1,068億円の損失方向で、前年差は3,691億円。会社が示す営業増益5,394億円のうち、大きな部分を占めます。ただし在庫影響は、保有原油の含み益をそのまま別枠で足した数字ではなく、売上原価を通じて計上される会社定義の指標です。
在庫影響を除く営業利益相当額は2,735億円から4,438億円へ増加しました。精製販売の採算を見る補助になりますが、これだけで「一時要因をすべて除いた本業利益」とは呼べません。説明資料ではJX金属株式の追加売却益833億円が増益要因として示されており、在庫を除くことと資産売却を除くことは別だからです。
石油製品ほかの在庫影響除き利益は1,737億円から3,110億円へ増えました。会社の増減要因は、一過性損益▲767億円、タイムラグ+742億円、数量影響▲239億円、マージン・経費ほか+1,637億円です。これらは同じ増益を説明する内訳で、連結利益へさらに加算するものではありません。タイムラグには中東影響による期ずれを含むとの注記もあります。
会社は、製油所トラブルの改善や原油調達の多角化により、海外製品市況が高い局面の輸出機会を捉えたと説明しています。一方、短信では石油製品の販売数量は9.5%減少。国内需要の構造的減少に加え、国内安定供給を優先した輸出数量減が背景です。数量が弱くてもマージンが改善すれば利益は増えるというつながりが読み取れますが、同じ価格環境が将来も続くとは限りません。
🏭 セグメントごとの方向はそろっていない
| セグメント(百万円) | 当期外部売上 | 前年外部売上 | 当期営業損益 | 前年営業損益 |
|---|---|---|---|---|
| 石油製品ほか | 5,982,642 | 4,935,808 | 573,308 | 66,883 |
| 石油・天然ガス開発 | 205,015 | 169,256 | 71,850 | 31,734 |
| 機能材 | 197,230 | 163,913 | 17,366 | 9,355 |
| 電気 | 143,516 | 167,572 | 11,909 | 18,662 |
| 再生可能エネルギー | 24,610 | 23,845 | ▲111,381 | 1,149 |
| その他 | 219,540 | 231,528 | 145,308 | 40,450 |
| 利益調整額 | ― | ― | ▲2,265 | ▲1,495 |
| 連結 | 6,772,553 | 5,691,922 | 706,095 | 166,738 |
表の売上は外部顧客向けです。短信の定性説明などにある内部取引込みの売上高とは範囲が異なります。当期の内部売上消去は52,928百万円。内部取引を含む事業売上をそのまま足して連結売上としません。また、表の営業利益は在庫影響を含み、説明資料の在庫影響除きセグメント利益と混ぜません。
2026年4月に天然ガスの液化・国内販売事業を石油製品ほかから石油・天然ガス開発へ移しました。今回の前年セグメントも変更後の区分に組み替えてあります。以前発表された組替前の前年値へ戻して成長率を作らないことが、比較の基本です。
石油・天然ガス開発は価格・円安やプロジェクトからの配当受領が寄与しました。説明資料の販売数量は合計93千BDから83千BDへ減少し、原油は30から20、ガスは64から64です。表示単位の丸めがあるため内訳合計を独自補正しません。中東の生産停止やガスの定修影響解消など、数量の方向は資源ごとに異なります。
機能材は戦略製品の拡販、ブタジエン市況上昇、円安などで増益。一方、電気は小売数量の減少、連系線に関する制度終了、調達費増などで減益でした。石油市況の上昇はグループのすべての事業を同じように押し上げるわけではありません。
その他の増益にはJX金属株式売却と持分法利益の増加が含まれます。説明資料のJX金属持分法投資損益は180億円から430億円へ増加し、NIPPOの利益は182億円から116億円へ減少しました。「その他」の利益増を、建設事業全体が好調という結論に置き換えません。
⚠️ 再エネの減損は、投資した価値の回収見通しの見直し
再エネの営業損失は111,381百万円。11月11日の修正開示では、この事業の減損損失は1,118億円、親会社利益への影響は▲978億円と説明しています。連結CFにある減損調整114,795百万円はグループ全体であり、再エネの減損と同一範囲ではありません。三つの数字を二重に足しません。
会社が挙げる背景は、脱炭素化の進展ペース、開発コスト・金利上昇などです。新規案件を厳選する投資方針へ見直し、将来計画と割引率の変化を反映しました。説明資料では、開発中案件を除き陸上風力の開発を停止する方針も示しています。これは会社の方針であり、再エネ業界のすべての発電所が同じ採算状態だと一般化できません。
減損は過去に計上した資産価値を切り下げる費用で、その金額がそのまま当期の現金流出になるわけではありません。営業CFの作成では加算調整されます。しかし過去の投資資金が返ってきたという意味でもなく、将来回収の見通しが弱くなった点は残ります。既存発電所への蓄電池併設などの改善策も、実績が確認できるまでは会社の取り組み・見通しとして扱います。
💰 利益の増加と営業CFの減少をつなぐ
| キャッシュ・フロー(百万円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 営業CF | 326,287 | 334,279 |
| 減価償却・償却費の調整 | 164,760 | 160,677 |
| 減損損失の調整 | 114,795 | 2,598 |
| 営業債権等の増減 | ▲81,380 | 94,954 |
| 棚卸資産の増減 | ▲540,147 | 50,192 |
| 営業債務等の増減 | 137,026 | ▲10,879 |
| 法人所得税支払 | ▲76,316 | ▲52,067 |
| 投資CF | ▲21,202 | ▲122,962 |
| 有形固定資産取得支出 | ▲166,436 | ▲129,404 |
| 持分法投資売却収入 | 194,792 | ― |
| 営業CF+投資CF(独自集計) | 305,085 | 211,317 |
| 財務CF | ▲413,477 | ▲215,745 |
| 自己株式取得支出 | ▲50,010 | ▲390 |
| 中間期末現金同等物 | 773,578 | 847,223 |
利益は大きく増えても、営業CFは7,992百万円減少しました。棚卸資産の増加が540,147百万円、営業債権等の増加が81,380百万円のマイナス調整となる一方、営業債務等が増えて資金を支えています。原油や製品の価格上昇局面では、同じ数量を確保するにも運転資金が増え得ます。ただし今回の増加を価格だけで説明し切らず、数量・調達条件なども追加確認が必要です。
CFでは持分法投資売却益83,311百万円を営業活動から控除し、売却収入194,792百万円は投資活動に表示しています。売却益と収入は異なる値です。持分法投資利益65,397百万円の調整も別にあり、利益・配当受領・株式売却を同じ取引としてまとめません。投資CFの改善を、設備投資が一様に減った結果と読むのも誤りで、有形固定資産取得支出は増えています。
本稿の営業CFと投資CFの合算は305,085百万円。会社表示のフリーCF3,051億円と丸めた水準は整合しますが、資産売却収入を含むため反復的な資金創出力と同義ではありません。説明資料の「ネットキャッシュフロー」1,867億円は会社独自の集計で、借入返済等も含むCF計算書の現金同等物の増減とは異なります。
財務CFは413,477百万円の支出で、長期借入金返済・社債償還190,618百万円、自己株式取得50,010百万円、親会社配当45,803百万円などを含みます。期首現金同等物877,295百万円から期末773,578百万円への動きには、為替影響6,896百万円や売却目的保有資産に含まれる現金の変動▲2,221百万円もあります。表の前年期末847,223百万円は前年9月末であり、当期の期首ではありません。
🧮 BS、株数、後発の買収を混ぜない
9月末の総資産は9,503,669百万円で3月末9,094,314百万円から増加しました。棚卸資産は1,557,786百万円から2,096,765百万円へ増えています。BS差額538,979百万円とCFの棚卸調整540,147百万円は一致しません。為替や連結範囲などの影響も含み得るため、どちらかを独自に修正したり、在庫影響2,623億円と同じ指標として扱ったりしません。
のれんは74,201百万円から11,805百万円へ減少。減損との関連を読む際も、BS差額すべてを単独の減損額と断定しません。親会社所有者帰属持分は3,795,559百万円、同持分比率は39.9%。会社の有利子負債残高2兆3,423億円はリース負債を含む定義で、社債・借入金だけの残高とは範囲が違います。
基本EPS191.73円と希薄化後EPS191.38円は区別して記録します。平均株式数は前年2,690,017,162株から当期2,669,935,108株へ減少しており、EPSの伸びには利益だけでなく分母の変化も反映されます。9月末自己株式数55,920,159株と平均株式数、自己株式取得支出と持分変動表の取得額は別です。
短信の後発事象には9月28日決議の自己株式消却、10月26日米国時間に完了したTPC買収、10月23日契約のNIPPO完全子会社化があります。TPCを4~9月実績へ加算しません。NIPPOはすでに連結されており、追加取得で売上・営業利益が初めて全額連結される取引でもありません。契約日、取得完了、会計上の取り込み時期を分けて確認します。
🔭 通期見通しと訂正、次の確認点
11月11日の新予想は売上13,860,000百万円、営業利益910,000百万円、税引前利益890,000百万円、親会社利益615,000百万円、基本EPS232.00円です。会社の在庫影響除き営業利益見通しは7,700億円。原油・製品市況や米国C4素材事業の利益貢献などを前提とし、将来の確定実績ではありません。年間配当計画は34円から38円へ引き上げられ、中間19円・期末予想19円の構成です。
11月13日の訂正開示は、短信添付5頁の通期売上見通しの文章を「13兆860億円」から「13兆8,600億円」へ訂正したものです。会社は本訂正による連結業績予想の変更はないと明記しています。表の13,860,000百万円と訂正後の文章を使用し、訂正前の文章を新たな下方修正として扱いません。
次に確認する点は二つです。第一に、第3四半期以降の製油所稼働、販売数量とマージンを、在庫影響や売却益を分けて追うこと。第二に、増えた運転資金の回収と、再エネ・買収後事業への投資が現金をどう動かすかです。原油価格や為替が異なる同業決算を単純比較せず、同じ期間・在庫評価・資産売却の有無をそろえて読みます。
🔎 判定・比較条件
| 比較 | 比較元・条件 | 結果 |
|---|---|---|
| 年間50%・売上 | 11月11日修正資料の前回欄12,850,000×50%=6,425,000百万円 | 実績6,772,553、差+347,553百万円 |
| 年間50%・基本EPS | 同前回欄154.28×50%=77.14円 | 実績191.73、差+114.59円 |
| 同期前年売上 | 5,691,922百万円 | 当期6,772,553、悪化なし達成 |
| 同期前年基本EPS | 24.07円 | 当期191.73、悪化なし達成 |
| 厳格 | 発表前の同期間市場売上・基本EPS等が未取得 | 独立して未確認 |
| 次点 | 市場比較・翌年度会社予想の公表状況等の確認が残る | 独立して未確認 |
| 最終参考良好 | 発表前原本・最終有効計画/全介在訂正・株数履歴が未照合 | 未確認 |
同日修正資料が前回計画として示す値に限る仮比較は四条件達成です。同資料は8月7日予想が5月14日予想の据置きだったことも明記しています。ただし発表前原本と全介在履歴の照合が残るため、最終参考は[未確認、未確認、達成、達成]を維持します。当日新予想を発表前計画に代用しません。年間50%は単純按分・季節性未調整であり、会社の直接中間予算や市場コンセンサスを上回ったという判定ではありません。
📚 一次出所
決算短信:2027年3月期第2四半期(中間期)、2026年11月11日。損益・CF・セグメント等の確認範囲は研究記録に保存。全注記・全訂正履歴を精査済みとはしません。
https://www.release.tdnet.info/inbs/140120261110571829.pdf
訂正開示:2026年11月13日。全1頁を原表確認し、本稿へ反映。
https://www.release.tdnet.info/inbs/140120261113579771.pdf
決算説明資料:2026年度第2四半期。主な確認範囲はPDF18~20・23頁、ほかの抽出文読取範囲は研究記録に保存。全33頁や実際の質疑の読了ではありません。
https://www2.jpx.co.jp/disc/50200/140120261111572692.pdf
業績予想修正・減損:2026年11月11日、前回計画欄と減損説明等。
https://www.hd.eneos.co.jp/news/release_information/upload/20261111_01_01_mr02.pdf
確認日:2026年11月15日。広告・成果報酬リンクなし。発表前最終計画、市場比較、未確認の説明・実質疑・半期報告書、取得会計全影響、追加注記と通常DB反映等は、記事公開後も補足確認を継続します。









コメント