📌 今回の要点
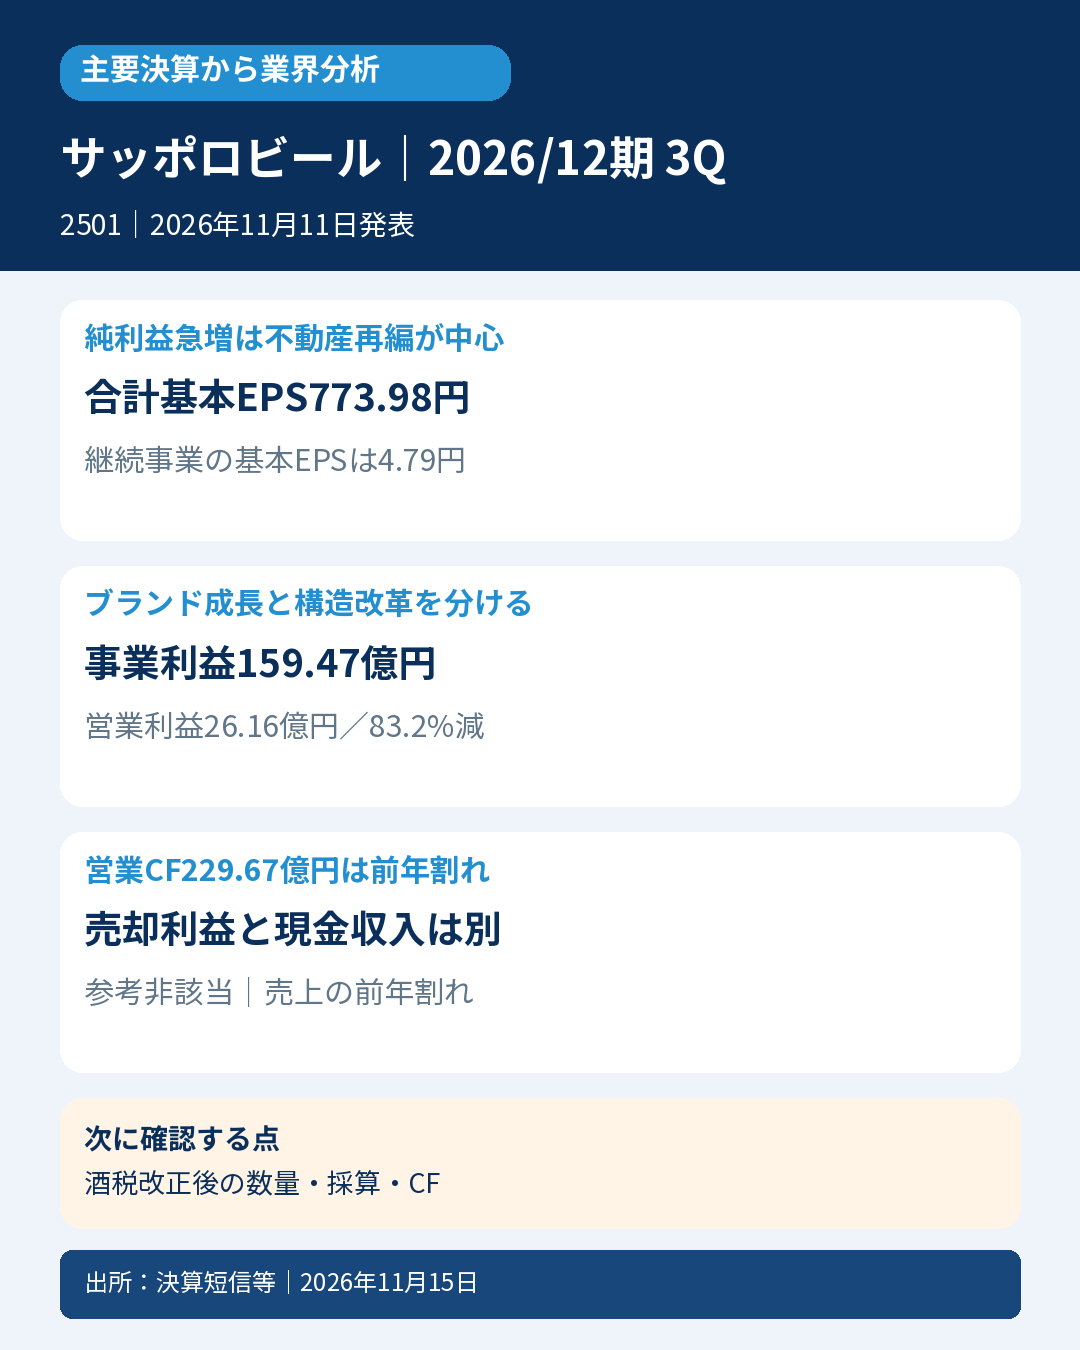
- 📊 1~9月の売上収益は3,672.93億円で0.2%減、会社独自の事業利益は159.47億円で0.7%増。営業利益は26.16億円へ83.2%減少し、構造改革などの費用が利益段階によって異なる姿を作っています。
- 🏢 親会社利益3,017.88億円の中心は、不動産子会社の支配喪失に伴う利益です。基本EPS773.98円のうち、継続事業は4.79円。純利益の急増をビールの反復的な稼ぐ力へ置き換えません。
- 🍺 国内ビール数量は3.2%増ですが、ビール類全体は0.3%減。海外もサッポロブランドは20.9%増の一方、海外ブランドは11.6%減で、ブランド・カテゴリー・地域の違いが重要です。
- 💰 営業CFは229.67億円と前年から減少。投資CFの大幅な収入には、支配喪失による収入1,830.93億円や貸付金回収945.49億円があり、本業による資金創出とは分けて読みます。
- ⚠️ 11月4日に中間期のBS・CFを訂正。今回の第3四半期短信はレビュー未了で先行開示され、会社は11月25日にレビュー報告書付きの開示を予定しています。訂正前の中間CFとの差で7~9月を計算しないことが大切です。
- 🔎 売上収益が前年同期を下回ったため参考良好は非該当です。次は酒税改正後の数量・商品構成と、構造改革後の営業利益・営業CFを確認します。市場比較を要する厳格・次点は独立して未確認です。
📝 詳しい分析
🍺 サッポロビールの決算から見る、酒類・飲料業界の現在地
黒ラベルやヱビスを展開するサッポロビール。今回の決算が示すのは、市場全体の需要が弱くても特定ブランドが伸びる一方、既存ブランドの縮小、構造改革費用、不動産再編によって連結損益の見え方が大きく変わるという点です。純利益の大きさだけでは、酒類・飲料事業の成長は測れません。
対象はIFRS・連結、2026年12月期第3四半期の2026年1月1日~9月30日累計。決算発表は11月11日15時、資料確認日は11月15日です。7月1日、上場会社のサッポロホールディングスが旧子会社のサッポロビールを吸収合併し、存続会社の商号をサッポロビールへ変更しています。名称が同じ旧子会社と現在の上場会社を混同しません。
売上収益・事業利益・営業利益は、不動産の非継続事業を除く継続事業の数字です。一方、親会社利益と基本EPSの合計には非継続事業が含まれます。前年損益・セグメントも今回資料の組替後の数値を使います。以下の金額は原則百万円、商品・地域の説明に用いる億円表示は会社資料に合わせています。
| 連結損益(百万円、EPSは円) | 2026年1~9月 | 2025年1~9月(組替後) |
|---|---|---|
| 売上収益(継続事業) | 367,293 | 367,962 |
| 事業利益(会社独自指標) | 15,947 | 15,828 |
| その他の営業収益 | 5,622 | 3,436 |
| その他の営業費用 | 18,953 | 3,731 |
| 営業利益(継続事業) | 2,616 | 15,534 |
| 税引前利益(継続事業) | 4,208 | 13,072 |
| 継続事業の四半期利益 | 1,889 | 8,490 |
| 非継続事業の四半期利益 | 299,919 | 2,376 |
| 親会社帰属利益(合計) | 301,788 | 10,892 |
| 基本EPS(継続事業) | 4.79 | 21.85 |
| 基本EPS(非継続事業) | 769.18 | 6.10 |
| 基本EPS(合計) | 773.98 | 27.94 |
| 希薄化後EPS(合計) | 773.43 | 27.93 |
📊 事業利益は横ばい、営業利益は大幅減となった理由
事業利益は、売上収益から売上原価と販管費を引いた会社独自の指標です。会社は恒常的な事業の業績を測る指標と説明していますが、会計上の営業利益や現金収支と同じものではありません。また、独自指標だから必ず今後も同額を稼げると保証されるわけではありません。
売上収益は669百万円減、事業利益は119百万円増でした。事業利益率は会社の丸め表示で前年・当年とも4.3%。国内酒類や海外酒類の増益を、国内食品飲料の減収、全社費用の増加などが相殺しています。説明資料はIT基盤強化や事業持株会社化の一時費用等も挙げています。
これに対し、その他の営業費用は3,731百万円から18,953百万円へ増加。その他の営業収益の増加を上回り、営業利益は15,534百万円から2,616百万円へ減少しました。会社は自販機事業の譲渡に伴う減損、Stoneブランド譲渡・米国の生産体制見直しに伴う構造改革費用や減損などを説明しています。これらは第1・第2四半期までの計上を含む累計の要因で、すべて7~9月に新発生した費用とは扱いません。
「事業利益が微増だから問題がない」とも、「営業利益83%減だから販売が同じ割合で落ちた」とも読めません。販売・商品構成・価格・コストの変化と、再編で認識した費用を分け、その後に構造改革の効果が営業利益とCFへつながるかを見る必要があります。CF計算書の減損調整10,289百万円も、その他の営業費用18,953百万円の全額と同一ではありません。
🏢 不動産利益は売却代金と一致しない
不動産外部資本導入は、6月1日に第1回のクロージングを実行。SPARKがサッポロ不動産開発の議決権51.0%を取得し、会社は同社の支配を喪失して連結範囲から除外しました。これに伴う利益314,476百万円は非継続事業に含まれ、関連する法人所得税費用17,594百万円も計上されています。
重要なのは、支配喪失利益のうち1,541億円が、保有を続ける旧子会社への投資を支配喪失時点の公正価値で測定した部分だという点です。利益全額がそのまま現金として入ったわけではありません。CF上の支配喪失による収入183,093百万円、貸付金回収94,549百万円、会計上の利益314,476百万円を区別します。売却収入と利益を合算して「稼いだ額」を膨らませません。
親会社帰属の継続事業利益は1,869百万円で、前年8,516百万円から減少しています。連結全体の継続事業利益1,889百万円との差20百万円は非支配持分に帰属します。合計基本EPS773.98円と継続事業EPS4.79円の違いは、不動産再編が今回の純利益に与えた大きさを端的に表します。表示数値には四捨五入があり、区分EPSの合計に生じる端数を独自補正しません。
第2回のクロージングは2028年6月1日、第3回は2029年6月1日の予定です。今回で議決権のすべてを譲渡済みとしたり、将来の取引を当期CFへ加算したりしません。また、恵比寿ガーデンプレイスの信託受益権30%など一部資産はグループに残り、「不動産は一切なくなった」との説明も正確ではありません。
🌏 ブランドが伸びても、カテゴリー全体や地域全体は別の動き
| セグメント(百万円) | 当期外部売上 | 前年外部売上 | 当期営業利益 | 前年営業利益 |
|---|---|---|---|---|
| 国内事業 | 272,631 | 277,051 | 16,294 | 18,658 |
| 海外事業 | 94,653 | 90,904 | ▲6,531 | 2,447 |
| 売上調整・利益調整 | 9 | 7 | ▲7,147 | ▲5,572 |
| 連結継続事業 | 367,293 | 367,962 | 2,616 | 15,534 |
表は外部顧客向け売上です。内部取引を含む当期セグメント売上は国内273,772百万円、海外96,519百万円で、表の外部売上とは異なります。会社の億円表示と百万円表示、表示値の足し算には丸め差もあります。どれかを独自に修正して一致させません。
報告セグメントは2026年第1四半期から国内・海外へ変更し、第3四半期から外食を国内酒類に含めています。輸出事業のAPAC・欧州も海外に含まれます。従来の酒類・食品飲料の区分や、組替前の外食区分をそのまま比較に使うと、増減理由を取り違えます。
国内ではビールのプレミアム+メインストリーム数量が3.2%増、エコノミーは15.0%減で、ビール類合計は0.3%減でした。黒ラベル計は0.9%増、ヱビス計は7.2%減。ブランド間にも差があります。短信の「100%」「103%」は丸めた前年比指数であり、補足表の詳細な増減率と精度をそろえます。第3四半期のビール類の数量絶対値は原表で「―」とされており、年間見通しの函数を実績へ転用しません。
会社推計では、1~9月の国内ビール類総需要は約3%減、ビール総需要は約1%減。自社のビール数量はこれを上回りました。ただし、これは会社推計との比較であり、独立した業界統計の検証完了ではありません。市場が拡大したため全社が伸びた、という一般化もできません。説明資料の7~9月単独ではビール数量は1%増で、1~9月累計の約3%増と区別します。
国内酒類の事業利益は会社表示182億円で3.8%増。国内の利益増減表ではビール類数量の影響▲4億円に対し、品種構成・価格改定・製造原価等の変動費要因が+17億円でした。数量だけで利益を説明できず、販売カテゴリーや価格、原価をまとめた会社の要因分解であることにも注意します。+17億円の全額を値上げ効果と決めつけません。
国内食品飲料の売上は528億円で12.6%減ですが、事業利益は22億円でほぼ横ばいです。数量減、事業譲渡等の影響を、価格改定・変動費改善や生産拠点再編などが補っています。説明資料の構造改革効果+7億円と、利益増減表の固定費等の各項目は範囲が重なり得るため二重加算しません。飲料自販機事業の承継完了は10月1日で、9月末までに完了済みとしません。
海外ではサッポロブランド数量が919万函で20.9%増。北米の同ブランドは11.4%増、APAC・欧州は29.8%増でした。一方、北米の海外ブランドは11.6%減で、北米全体の数量は5.5%減です。地域にある全ブランドとサッポロブランドだけの成長を入れ替えないことが重要です。
海外事業の事業利益は26億円で57.1%増ですが、営業損益は65億円の赤字です。会社の利益増減説明ではカナダ▲14億円、米国+11億円、APAC・欧州等+17億円、海外飲料▲4億円と方向が分かれます。カナダは需要減、競争、コスト上昇が重なり、改善策を実行中と説明されています。会社の方針を成果確定とせず、ブランドの伸びが地域全体の採算回復へつながるかを確認します。
💰 営業CFの減少と、再編による投資CF収入を分ける
| キャッシュ・フロー(百万円) | 2026年1~9月 | 2025年1~9月(組替後) |
|---|---|---|
| 営業CF | 22,967 | 30,826 |
| 営業債権等の減少による調整 | 18,451 | 23,870 |
| 棚卸資産の増加による調整 | ▲1,494 | ▲4,457 |
| 未払酒税の減少による調整 | ▲12,583 | ▲13,276 |
| 法人所得税等の支払・還付純額 | ▲7,469 | ▲12,208 |
| 投資CF | 219,424 | ▲5,799 |
| 子会社の支配喪失による収入 | 183,093 | 410 |
| 貸付金の回収による収入 | 94,549 | 2 |
| 定期預金の預入による支出 | ▲29,212 | ▲124 |
| 有価証券の取得による支出 | ▲22,000 | ― |
| フリーCF(会社表示) | 242,391 | 25,027 |
| 財務CF | ▲86,161 | ▲25,385 |
| 現金同等物の増減額 | 156,025 | ▲1,550 |
| 現金同等物の期末残高 | 178,508 | 22,590 |
営業CFは7,859百万円、25.5%減少しました。非継続事業の税引前利益318,414百万円を含める一方、支配喪失利益314,476百万円を控除し、非資金損益や運転資本、利息・税支払を調整しています。大きな純利益と小さな営業CFの差は、まずこの会計上の利益の性質から読むべきです。差だけで未回収売上や不正を推定する根拠にはなりません。
債権回収はプラス要因ですが、未払酒税の支払や棚卸資産増加は資金を使っています。BSの営業債権は94,523百万円から75,693百万円へ減っていますが、その単純差額とCF調整18,451百万円は一致しません。連結範囲や為替等も変わるため、BS差をCFの代用品にしません。
投資CF219,424百万円の収入には、支配喪失収入と貸付金回収が含まれます。一方、定期預金への預入29,212百万円、有価証券取得22,000百万円、有形固定資産取得12,128百万円などの支出もあります。会社表示のフリーCF242,391百万円は営業CFと投資CFの合計で、再編に伴う多額の収入を含みます。これを翌年以降も反復する本業の余剰資金とみなしません。
財務CFは86,161百万円の支出。長期借入返済54,500百万円、短期借入減少13,000百万円、社債償還10,000百万円、配当支払14,704百万円に対し、長期借入収入15,000百万円などがあります。期首現金同等物22,360百万円に増減156,025百万円、処分グループに含まれる現金同等物123百万円の表示を合わせ、期末178,508百万円となります。期末残高と増加額は別です。
⚠️ 中間期訂正とレビュー状況は、比較の前提
11月4日の訂正資料は、中間期BS・CFの一部を訂正し、損益・包括利益・持分変動計算書の訂正はないと明記しています。中間期末の現金同等物は77,083百万円から217,083百万円へ、中間投資CFは113,603百万円から253,603百万円へ訂正されています。中間営業CF3,412百万円は当該表で変更されていません。中間期の誤ったCFを残したまま第3四半期累計との差を取ると、7~9月の資金移動を大きく取り違えます。
今回の第3四半期短信は、添付四半期財務諸表に対するレビューが未了の先行開示です。会社は、訂正半期報告書に期中レビュー報告書が添付されたことに伴い第3四半期のレビューが義務づけられたと説明し、11月25日にレビュー報告書付きの開示を予定しています。予定を完了済みとせず、その際の数値・注記・結論を確認します。今回確認した訂正資料だけで、全訂正履歴やレビュー報告書の精査が完了した扱いにはしません。
10月7日からの公正取引委員会の立入検査についても、短信は調査継続中で財政状態・経営成績への影響は不明としています。調査を受けた事実と違反認定、将来の金銭影響は別であり、影響額や経営者の意図を推測しません。
🔎 次は商品構成と、構造改革後の利益・資金回収を確認
一つ目は10月の酒税改正後、黒ラベル・ヱビスなどへの商品構成シフトが数量、値引き後の売上、販促費を含む利益へどう表れるかです。会社は2027年も先行投資を続ける方針で、数量成長がそのまま同率の増益になるとは限りません。今後の月次と通期決算で、カテゴリー別の数量と収益性を合わせて見ます。
二つ目は、米国の生産体制見直しやカナダの改革が、営業利益と営業CFへつながるかです。大型売却収入が一巡した後のCFは、今回の再編による投資CFと分けて追います。11月25日予定のレビュー付き開示は数値の確認点としても重要です。同業比較では、同じ1~9月、継続・非継続、ブランド・地域、酒税込み・酒税抜きの範囲をそろえる必要があります。本記事の確認範囲から他社の増減や業界全体の回復を断定しません。
通期会社予想は売上収益505,000百万円、事業利益22,000百万円、営業利益6,000百万円、親会社利益296,000百万円、基本EPS759.28円で据置きです。親会社利益がすでに年間予想を上回っていても、不動産利益の計上時期や今後の損益が関わるため、自動的な上方修正を予測しません。
11月11日に決議した自己株取得枠は100億円・700万株をそれぞれ上限とし、取得期間は11月12日~2027年2月10日、取得した全株式の消却予定日は2027年3月10日です。これは9月末後の計画で、取得完了・消却済みではありません。期末自己株式3,999,080株と、EPSに使う1~9月平均株式数389,918,052株も別指標です。1月1日の1対5分割は前年EPSにも調整済みで、再度5倍・5分の1へ補正しません。
📋 判定と比較条件
| 独立した判定・条件 | 今回の確認結果 | 理由・比較範囲 |
|---|---|---|
| 厳格 | 未確認 | 発表直前の市場売上・基本EPS比較など必要資料が未取得 |
| 次点 | 未確認 | 厳格とは別に必要条件を確認中、市場未取得を不存在としない |
| 参考① 年間計画75%より売上が大きい | 未確認 | 発表直前最終有効計画と全介在訂正・変更の照合が未完了 |
| 参考② 年間計画75%より基本EPSが大きい | 未確認 | 同上、株数・分割履歴を含む比較条件を確認中 |
| 参考③ 前年同期より売上が悪化していない | 不達成 | 367,293<367,962百万円、同一期間・組替後継続事業 |
| 参考④ 前年同期より基本EPSが悪化していない | 達成 | 合計773.98≧27.94円、分割調整済み |
| 参考良好の最終結果 | 非該当 | 売上の前年割れで必須条件を満たさない |
参考良好は、年間計画の期間対応基準に対して売上と基本EPSがともに上回り、さらに前年同期比でも両方が悪化していないことが必要です。今回は売上の前年割れだけで必要条件を満たさず、年間計画の未確認2条件を確認済みに変更することなく非該当とします。合計EPSの増加には非継続事業が大きく寄与しており、継続事業EPSの改善を意味しません。
取得した8月7日の中間短信原本にある年間505,000百万円・EPS759.28円だけを使うと、75%の単純按分は378,750百万円・569.46円。実績との差は売上▲11,457百万円、EPS+204.52円です。これは取得原本に限定した参考計算で、発表前最終有効計画を全履歴で確定した比較とは分けます。季節性を調整しない年間75%を、会社が公表した1~9月予算や市場コンセンサスとは呼びません。当日資料に同額の予想があっても、それだけで発表前計画の検証を代替しません。
📚 一次出所
サッポロビール「2026年12月期 第3四半期決算短信〔IFRS〕(連結)」2026年11月11日。表紙、添付2~5・8・12~17頁、付属補足説明の数量・利益要因等を中心に確認。
https://www.release.tdnet.info/inbs/140120261111573096.pdf
サッポロビール「2026年度 第3四半期決算説明資料」2026年11月11日。サマリー、売上・利益要因、国内・海外戦略、カナダ説明を中心に確認。説明会の掲載と実質疑の取得は区別しています。
https://pdf.irpocket.com/C2501/xoA3/DnNg/D4Qg/P3Yl.pdf
サッポロビール「第2四半期(中間期)決算短信」の訂正・数値データ訂正、2026年11月4日。訂正理由と中間BS・CF比較の該当部分を確認。
https://pdf.irpocket.com/C2501/xoA3/f6yw/ngnA/stjw.pdf
サッポロビール「2026年12月期 第2四半期(中間期)決算短信」、2026年8月7日。発表前に公表された年間計画の取得原本として使用。中間BS・CFは上記訂正を優先。
https://pdf.irpocket.com/C2501/xoA3/ieAo/a60D/WYee.pdf
確認時点は2026年11月15日。全資料の全頁精査、全介在訂正・株数履歴、実質疑、独立した同業統計、市場比較の照合は未完了です。確認済みの事実と本記事の分析を分け、未取得値を0や不存在で補完していません。









コメント